

RiskadoAgencia de seguros de auto
Abby Dupont at Comparion Insurance Agency
Glastonbury, CTAgencia de seguros de auto
Abby Dupont at Comparion Insurance Agency
95 Glastonbury Blvd #204, Glastonbury, CT 06033
Connecticut
Agencia de seguros de auto
95 Glastonbury Blvd #204, Glastonbury, CT 06033
Corredor de seguros
40 Stanford Dr 2nd Floor, Farmington, CT 06032
Las tarifas de seguro de casa en Connecticut tuvieron un aumento promedio permitido de 8.7% en 2025. Vea qué revisar en su renovación y qué preguntar.
 Auto
Connecticut eliminó el requisito de presentar la SR-22 en julio de 2004. Vea qué pide hoy el DMV, desde la prueba de responsabilidad financiera a los avisos.
 Términos de seguros
Un seguro paraguas en Connecticut es una cobertura opcional de responsabilidad civil en exceso sobre sus límites de auto y casa. Vea qué cubre, excluye y exige.
La prima promedio combinada del seguro de auto en Connecticut fue de $1,508.21 en 2023, según la NAIC. Vea por qué varían las cotizaciones y qué mueve la suya.
Connecticut exige compensación laboral para los empleados y seguro en los vehículos con registro comercial. Lo demás depende de contratos, locales y licencias.
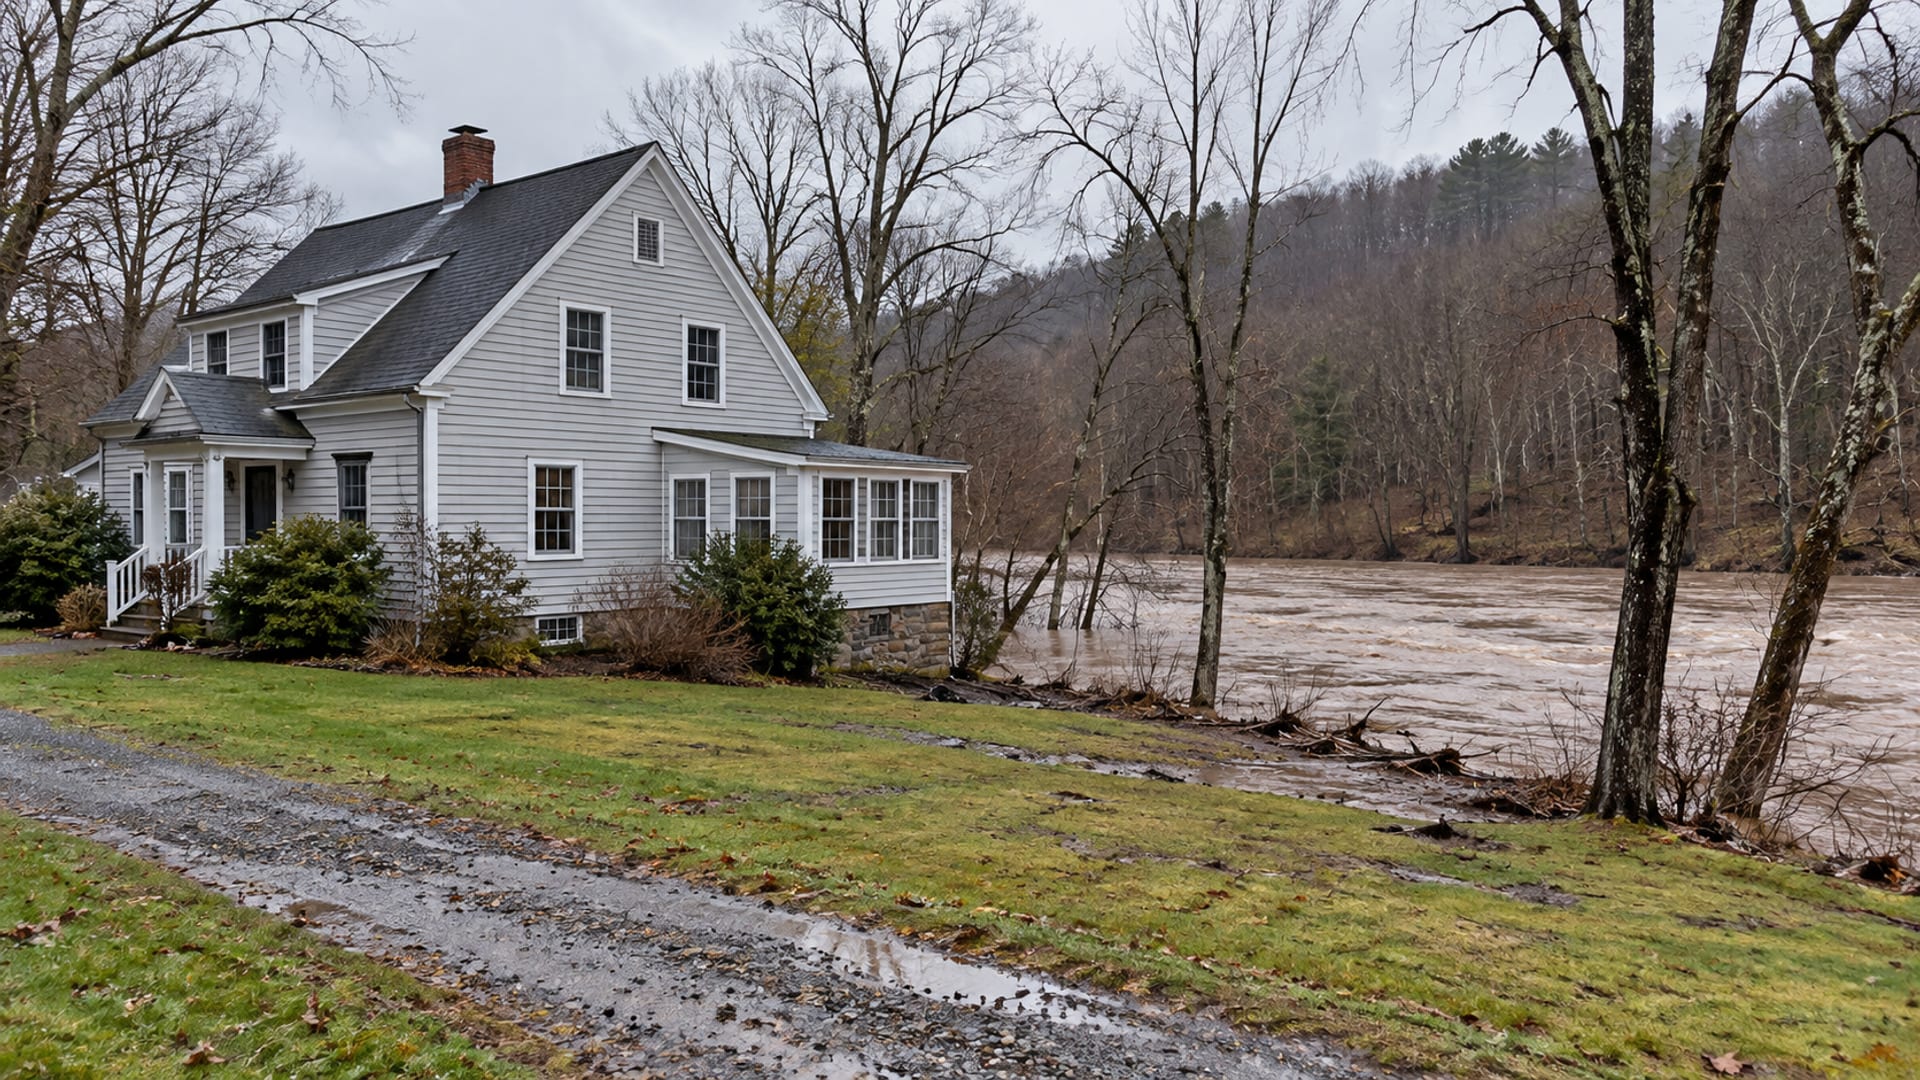
Las pólizas de casa y de inquilino en Connecticut suelen excluir las inundaciones. Vea cuándo lo exige el prestamista, los límites del NFIP y cuándo empieza.
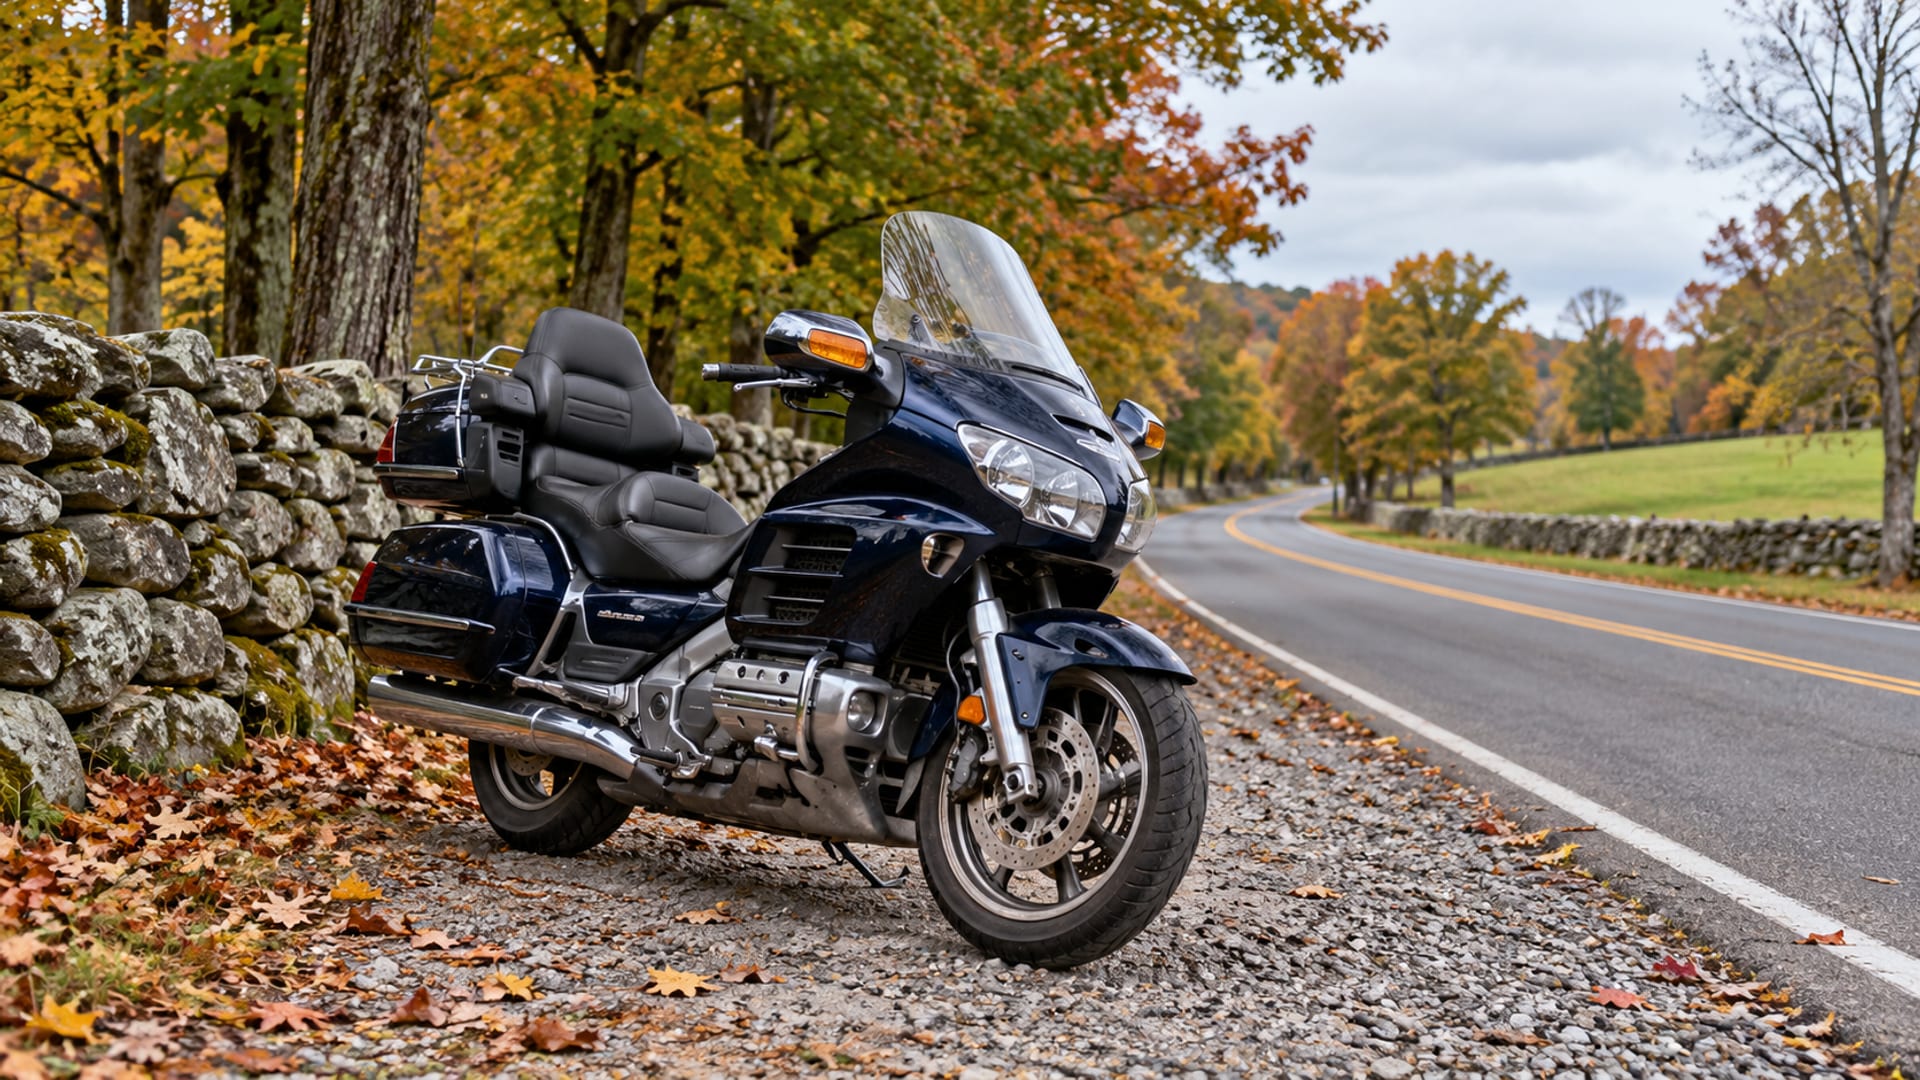
Connecticut exige responsabilidad civil 25/50/25 y cobertura de motorista sin seguro en una moto registrada. Vea lo obligatorio, los extras y los costos.
La ley de Connecticut no obliga a todo inquilino a tener seguro de inquilino, pero el contrato sí puede. Vea qué cubre, qué excluye y el costo promedio de 2022.
La ley de Connecticut no obliga a todo dueño a comprar seguro de casa, pero el prestamista suele exigirlo. Vea qué cubre, cuánto cuesta y cómo comparar.
Connecticut exige responsabilidad civil 25/50/25, cobertura de motorista sin seguro y ninguna interrupción en un carro registrado. Vea qué revisa el DMV.
Las reglas de seguros dependen del estado donde usted vive y del tipo de cobertura. Cada estado fija sus propios mínimos de seguro de auto, sus propias protecciones al consumidor y su propio departamento de seguros, donde se verifica la licencia de un agente y se presenta una queja. Elija su estado para leer las guías escritas para él; las guías nacionales responden las preguntas que se aplican en todo el país.
Debajo de este texto, cada estado tiene su tarjeta, con sus guías y sus agencias. Si todavía no sabe qué buscar, las diferencias de abajo le ayudan a ubicar la pregunta que le corresponde a su estado.
El ejemplo más claro es el mínimo de seguro de auto que exige la ley. Cada estado fija sus propios límites de responsabilidad civil, es decir, la cantidad máxima que la póliza paga por lesiones o daños que usted cause a otras personas. En Connecticut, según el Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab), consultado en septiembre de 2026, los mínimos son:
La cobertura de choque (collision) y la cobertura amplia (comprehensive) no son obligatorias por ley en Connecticut, aunque el banco que financia el auto o la compañía de arrendamiento puede exigirlas. El mismo departamento aconseja considerar límites más altos, porque el mínimo puede quedarse corto para cubrir un accidente serio.
Otros estados usan cifras distintas, y algunos manejan las lesiones de un choque con un sistema sin culpa (no-fault), en el que cada conductor acude primero a su propia póliza, en lugar del sistema de responsabilidad (tort) en el que paga la póliza de quien causó el accidente. La guía de su estado le dice qué sistema se aplica y qué mínimos debe llevar.
Las diferencias no terminan en el auto. Algunos estados tienen programas de licencia pagada por enfermedad o familia, con sus propias reglas, y el riesgo de inundación cambia mucho según la zona. Las pólizas comunes de vivienda generalmente excluyen los daños por inundación, así que la pregunta sobre un seguro de inundación aparte vale para su agencia en cualquier estado.
Cada estado tiene un departamento de seguros que verifica licencias de agentes y compañías, recibe quejas y responde preguntas de los consumidores. La NAIC (National Association of Insurance Commissioners, Asociación Nacional de Comisionados de Seguros) (opens in a new tab) enlaza al departamento de cada estado. Busque ahí el nombre del agente o de la agencia antes de compartir datos personales o firmar algo.
En Connecticut, por ejemplo, la búsqueda de licencias (opens in a new tab) y el formulario de quejas (opens in a new tab) del Connecticut Insurance Department están en línea, y la oficina de Consumer Affairs (Asuntos del Consumidor) atiende en el 800-203-3447 y el 860-297-3900. La guía de su estado le indica el departamento que le corresponde, con sus propios teléfonos y formularios.
En la guía de su estado encontrará respuestas sobre el mínimo de auto, los reclamos, el seguro de vivienda, el seguro para inquilinos, el seguro de salud, el seguro de vida, el seguro para negocios, la verificación de licencias y las quejas.
El seguro de salud es un buen ejemplo de por qué conviene empezar por el estado. En Connecticut, el mercado oficial de seguros médicos es Access Health CT (opens in a new tab), y los programas HUSKY Health (opens in a new tab) cubren a quienes califican según sus requisitos (opens in a new tab). Otros estados tienen su propio mercado y sus propios programas, y la guía de su estado los nombra.
Si su pregunta no depende del estado, las guías de seguros nacionales la responden, y los términos de seguros explican las palabras que aparecen en cualquier póliza.
Muchos estados tienen opciones de último recurso. En Connecticut, el Connecticut FAIR Plan (opens in a new tab) ofrece seguro de propiedad a solicitantes elegibles que no consiguen cobertura en el mercado normal. Si una aseguradora se declara insolvente, las asociaciones de garantía de seguros de propiedad y de vida y salud funcionan como red de seguridad para el consumidor en la mayoría de los casos, según el Connecticut Insurance Department (opens in a new tab).
Las reglas, los límites y quién califica cambian según el estado. Pregúntele al departamento de seguros de su estado qué plan de último recurso existe para su tipo de propiedad y cómo se solicita.
Algunos departamentos de seguros publican información en español. El Connecticut Insurance Department tiene una página en español (opens in a new tab) que explica cómo confirmar la licencia de un agente o de una compañía en el sistema de búsqueda del estado. También indica que el examen de licencia de seguros está disponible en español una vez que una compañía de seguros ha contratado y capacitado a la persona solicitante.
Si necesita un formulario o atención en español, pregúntele directamente a la oficina de atención al consumidor del departamento de seguros de su estado qué ayuda ofrece en su idioma.
Cuando su pregunta necesita a alguien que revise su caso, el directorio de agencias cubre agencias de todo Estados Unidos, estado por estado. Busque por ciudad o por código postal y verá el nombre, la dirección, el teléfono y el horario de cada agencia listada.
Cada ficha es informativa y no es un aval; las ubicaciones pagadas llevan la etiqueta "Patrocinado". Confirme la licencia, la cobertura disponible y los detalles de la póliza directamente con la agencia o con el departamento de seguros de su estado.
Si su agencia aparece en el directorio, puede reclamar su ficha sin costo y revisar los planes del directorio. Todo lo que necesita un dueño de agencia, incluidos los servicios de marketing, está en la página para agencias.
Su estado fija el mínimo de responsabilidad civil que debe llevar, y la guía de su estado lo explica. En Connecticut, por ejemplo, el mínimo es $25,000 por persona y $50,000 por accidente por lesiones, y $25,000 por accidente por daños a la propiedad; el departamento de seguros del estado aconseja considerar límites más altos.
Use la búsqueda de licencias del departamento de seguros de su estado; la NAIC (opens in a new tab) enlaza al de cada estado. Busque el nombre del agente y el de la agencia antes de dar datos personales o firmar.
Primero pida a su aseguradora una explicación por escrito. Si sigue en desacuerdo, presente una queja ante el departamento de seguros de su estado, que recibe quejas y preguntas de los consumidores.
Sí, cada estado tiene un mercado de seguros médicos y programas públicos para quienes califican. En Connecticut son Access Health CT (opens in a new tab) y HUSKY Health (opens in a new tab); la guía de su estado nombra los que le corresponden.
Elija su estado y abra la guía que responde su pregunta, o vaya al directorio de agencias si ya quiere hablar con alguien cerca de usted. Si tiene una pregunta para nosotros, escríbanos desde la página de contacto.
Parte del almacenamiento de su navegador mantiene el sitio funcionando, por ejemplo para recordar su tema claro u oscuro. Con su permiso, también usaríamos Google Analytics y Microsoft Clarity para ver cómo se usa Riskado y así mejorarlo, y mostraríamos Google Maps en las páginas de agencias. Nada de esto se carga hasta que usted elija. Política de privacidad · Política de cookies