Requisitos de seguro de auto en Carolina del Sur: los mínimos, la cobertura obligatoria y qué preguntar
Riskado
Carolina del Sur exige que cada póliza de auto tenga responsabilidad civil de al menos $25,000 por lesiones corporales a una persona, $50,000 por lesiones corporales a dos o más personas en un mismo accidente y $25,000 por daños a la propiedad, según el S.C. Code § 38-77-140 (opens in a new tab). La póliza también debe incluir cobertura de conductor sin seguro con esos mismos mínimos, según el S.C. Code § 38-77-150 (opens in a new tab). Las aseguradoras deben ofrecer cobertura de conductor con seguro insuficiente, pero usted no está obligado a comprarla. Carolina del Sur es un estado de responsabilidad civil (tort-liability state), y no existe un periodo de gracia obligatorio para pagar la prima de renovación. La cobertura comprensiva paga un parabrisas roto, y las aseguradoras no pueden cobrar deducible por la reparación o el reemplazo de vidrio de seguridad, según el Departamento de Seguros de Carolina del Sur (South Carolina Department of Insurance) (opens in a new tab).
Lo más importante
- Responsabilidad civil mínima$25,000 por lesiones corporales a una persona, $50,000 por accidente y $25,000 por daños a la propiedad, a menudo escrito como 25/50/25.
- Conductor sin seguroObligatoria en toda póliza, con los mismos límites mínimos.
- Conductor con seguro insuficienteLas aseguradoras deben ofrecerla; comprarla es su decisión.
- Pagos de renovaciónNo hay periodo de gracia obligatorio; una póliza no pagada vence al final de su vigencia.
- ParabrisasLa cobertura comprensiva cubre vidrios rotos, sin deducible por la reparación o el reemplazo de vidrio de seguridad.
¿Cuáles son los límites mínimos de responsabilidad civil en Carolina del Sur?
El mínimo estatal suele escribirse como 25/50/25. Cada cifra limita lo que paga la póliza por un tipo de reclamo, y el Departamento de Seguros de Carolina del Sur (opens in a new tab) publica las mismas cifras que la ley.
Hover or tap a row to highlight it.
| Cobertura | Límite mínimo |
|---|---|
| Lesiones corporales, una persona en un accidente | $25,000 |
| Lesiones corporales, dos o más personas en un accidente | $50,000 |
| Daños a la propiedad, un accidente | $25,000 |
Estos montos se aplican a las pólizas emitidas o renovadas a partir del 1 de enero de 2007, cuando la Ley núm. 395 de 2006 (2006 Act No. 395) enmendó el § 38-77-140 (opens in a new tab).
La responsabilidad civil paga el daño que usted causa a otras personas, no a su propio auto ni a sus propias lesiones. La cobertura de lesiones corporales responde a los reclamos de personas heridas en un accidente del que usted es legalmente responsable, y esos reclamos pueden incluir gastos médicos, salarios perdidos y dolor y sufrimiento, según el Departamento de Seguros (opens in a new tab). La responsabilidad civil por daños a la propiedad cubre otros vehículos y otros bienes, como edificios, muros, cercas y equipos.
Las dos cifras de lesiones funcionan juntas. Si usted lesiona a tres personas en un mismo choque, ninguna puede recibir más de $25,000 de una póliza mínima, y entre las tres no pueden recibir más de $50,000. El mínimo es un piso legal. Si está pensando en llevar más, nuestro artículo sobre cuánto seguro de auto necesito explica las ventajas y desventajas, y una agencia puede cotizar límites más altos junto al mínimo.
¿Qué paga la cobertura obligatoria de conductor sin seguro?
La cobertura de conductor sin seguro lo protege directamente. Paga si usted sufre lesiones o su propiedad sufre daños a causa de un conductor sin seguro o de un conductor que se da a la fuga, según el Departamento de Seguros (opens in a new tab).
Según el S.C. Code § 38-77-150 (opens in a new tab), toda póliza de auto debe incluir una cláusula de conductor sin seguro que pague los montos que usted tiene derecho legal a cobrar al dueño o al conductor de un vehículo sin seguro, con límites no menores a los mínimos de responsabilidad civil. La misma sección exige al menos $25,000 de cobertura por daños a su propiedad en un accidente, y permite que la póliza excluya los primeros $200 de esa pérdida. El Departamento de Seguros describe esto como un deducible que por lo general es de $200.
Como la cobertura sigue a los mínimos de responsabilidad civil, una póliza básica de Carolina del Sur tiene límites de conductor sin seguro de al menos 25/50/25. Nuestro artículo sobre la cobertura de conductor sin seguro en Carolina del Sur la explica con más detalle.
¿Es obligatoria la cobertura de conductor con seguro insuficiente?
No. La cobertura de conductor con seguro insuficiente se aplica cuando el conductor responsable tiene seguro, pero menos de lo que suman sus daños. Las aseguradoras deben ofrecerla en Carolina del Sur, pero usted no está obligado a comprarla, según el Departamento de Seguros (opens in a new tab).
La oferta llega en un formulario por escrito. Según el S.C. Code § 38-77-350 (opens in a new tab), las aseguradoras ofrecen por escrito las coberturas opcionales y los límites más altos. Si usted no devuelve a la aseguradora el formulario de oferta firmado dentro de 30 días, o se niega a hacerlo, la aseguradora agrega la cobertura de conductor sin seguro y con seguro insuficiente con los mismos límites de su responsabilidad civil. Guarde una copia de lo que firme y pregunte a su agente qué límites de conductor con seguro insuficiente aparecen hoy en su página de declaraciones.
¿Hay un periodo de gracia para el seguro de auto en Carolina del Sur?
No existe un periodo de gracia obligatorio para pagar la prima de renovación. Si la aseguradora no recibe el pago de renovación antes de que termine el periodo de la póliza, la póliza vence al final de ese periodo, según las preguntas frecuentes sobre seguro de auto del Departamento de Seguros (opens in a new tab). La misma página indica que la ley exige que el aviso de renovación llegue al menos 15 días antes de que la prima de renovación venza.
Una póliza nueva que empieza al día siguiente del vencimiento de la anterior le da cobertura continua desde su fecha de inicio. Ese inicio al día siguiente no extiende la póliza anterior, así que una póliza vencida o no pagada no debe tratarse como activa mientras usted compara opciones.
Quizá también escuche sobre un plazo de 20 días hábiles. Es el tiempo que el Departamento de Vehículos Motorizados de Carolina del Sur (South Carolina Department of Motor Vehicles, SCDMV) da al dueño para que una aseguradora verifique la cobertura después de un aviso de interrupción del seguro, tema de la siguiente sección. Es un plazo para demostrar el seguro, no un permiso para manejar sin seguro.
¿Qué pasa cuando se interrumpe el seguro de un vehículo registrado?
Las compañías de seguros notifican al SCDMV cuando se cancela la póliza de un dueño de vehículo. Si el SCDMV no tiene un seguro vigente registrado, le envía una carta, y usted tiene 20 días hábiles para que una aseguradora verifique electrónicamente la cobertura, según el SCDMV (opens in a new tab).
Si no llega la verificación, el SCDMV suspende su privilegio de manejar, su placa y los registros de los vehículos que aparecen en la póliza. Para restablecer esos privilegios puede tener que pagar hasta $400. Si no entrega una placa suspendida, un agente de la ley se la quitará.
El SCDMV también dice que, si entrega la placa y el registro en una oficina antes de cancelar el seguro, no será sancionado. Si va a vender un auto, guardarlo o llevarlo a otro estado, devuelva primero la placa y cancele después la póliza.
De una póliza cancelada al restablecimiento
- Póliza canceladaLa aseguradora notifica al SCDMV que la cobertura del vehículo terminó.
- Carta del SCDMVUsted tiene 20 días hábiles para que una aseguradora verifique electrónicamente la cobertura.
- Sin verificaciónSu privilegio de manejar, su placa y su registro pueden suspenderse.
- RestablecimientoPuede pagar hasta $400 para restablecer sus privilegios de manejo y de registro.
- Placa no entregadaUn agente de la ley se la quitará.
Una condena por manejar sin seguro tiene consecuencias aparte. Si lo condenan mientras maneja un vehículo que es suyo, su licencia y su registro siguen suspendidos hasta que el SCDMV reciba una cuota de conductor sin seguro de $700, y su aseguradora debe presentar un certificado de seguro SR-22 durante tres años desde la fecha de la suspensión. Si lo condenan mientras maneja un vehículo que no es suyo, su licencia queda suspendida por 30 días y usted paga una cuota de restablecimiento de $100. Nuestros artículos sobre manejar sin seguro en Carolina del Sur y sobre el seguro SR-22 en Carolina del Sur explican esos pasos.
¿Qué deben hacer los nuevos residentes?
Los nuevos residentes tienen 45 días para transferir el registro del vehículo a Carolina del Sur, y 45 días para solicitar una licencia o una identificación de Carolina del Sur, según la página de mudanza del SCDMV (opens in a new tab).
Los pasos del vehículo se hacen en un orden fijo, según la guía del SCDMV para dueños de vehículos que se mudan (opens in a new tab):
- Dé a su compañía de seguros su nueva dirección en Carolina del Sur. La compañía debe estar autorizada para operar en Carolina del Sur.
- Comuníquese con el auditor del condado con el VIN (número de identificación del vehículo) y su tarjeta de registro más reciente, y luego pague la factura del impuesto a la propiedad al tesorero del condado. Debe pagarla antes de poder registrar el vehículo.
- Visite una oficina del SCDMV con una Solicitud de título (SCDMV Form 400), su título o registro de otro estado, una identificación aceptable, la información de su compañía de seguro de responsabilidad civil, el recibo original del impuesto a la propiedad ya pagado, la cuota de $250 por mantenimiento de infraestructura (Infrastructure Maintenance Fee) y las cuotas de título y de registro.
Usted dará el nombre de su compañía de seguros cuando registre el vehículo por primera vez en Carolina del Sur y cada vez que lo renueve. El SCDMV verifica electrónicamente la cobertura de responsabilidad civil a través del sistema de reporte de seguro de responsabilidad civil de automóviles (Automobile Liability Insurance Reporting, ALIR), según la página de requisitos de seguro del SCDMV (opens in a new tab). Lleve consigo su comprobante de seguro. Si un oficial lo detiene y usted no puede mostrarlo, puede recibir una multa, y evita la suspensión de la licencia si demuestra que tenía seguro en ese vehículo dentro de los 30 días posteriores a la multa.
¿Exige Carolina del Sur cobertura para el parabrisas?
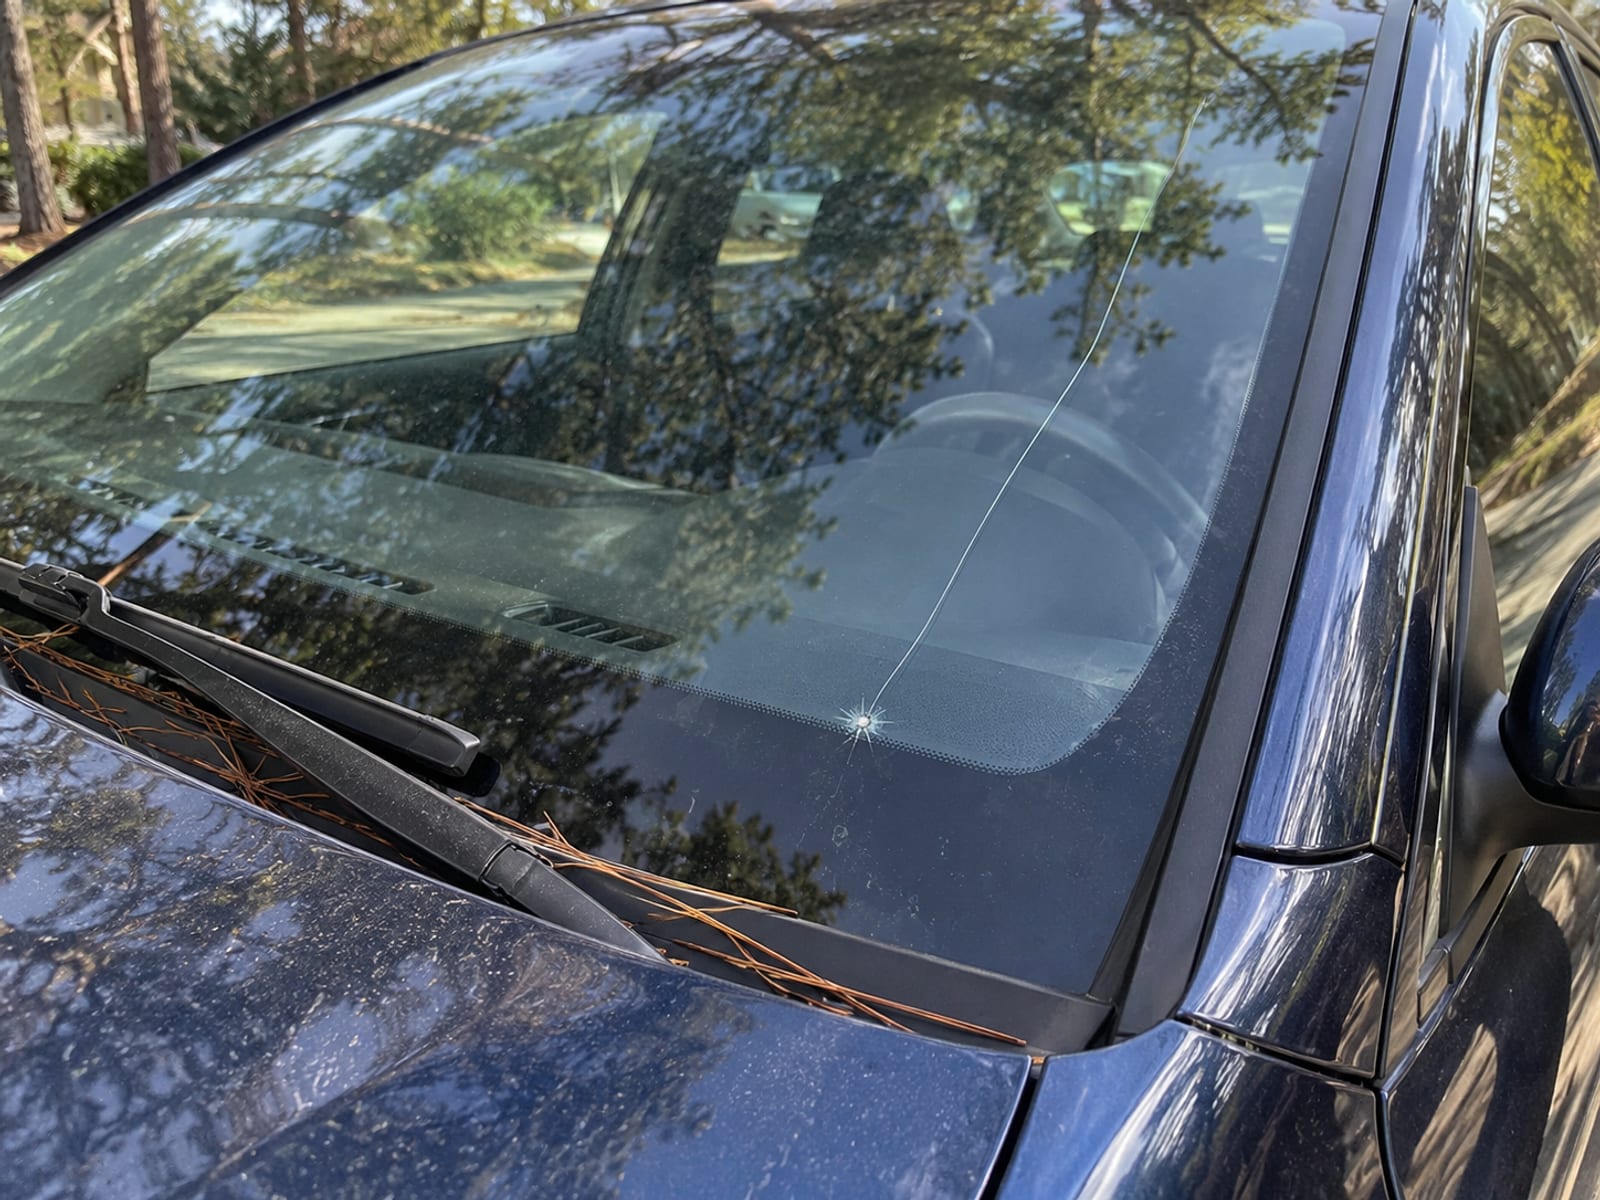
El estado no exige cobertura para el parabrisas de su propio auto. La responsabilidad civil paga los daños que usted causa a otros, así que no repara su propio vidrio. La cobertura comprensiva cubre los vidrios rotos, incluido el daño al parabrisas, según el Departamento de Seguros (opens in a new tab).
La comprensiva es opcional según la ley estatal, aunque un prestamista puede exigirla. Cuando usted la tiene, las aseguradoras de auto de Carolina del Sur no pueden imponer un deducible por reparaciones o reemplazos de vidrio de seguridad, y las preguntas frecuentes sobre seguro de auto (opens in a new tab) indican que el deducible se elimina para los vehículos de pasajeros particulares. Nuestro artículo sobre la ley de cambio de parabrisas en Carolina del Sur explica los reclamos de vidrio con más detalle.
¿Quién paga después de un choque en Carolina del Sur?
Carolina del Sur es un estado de responsabilidad civil (tort-liability state), no un estado de no culpa (no-fault). Una persona que no tiene la culpa puede reclamar a la parte responsable del choque, según las preguntas frecuentes sobre seguro de auto del Departamento de Seguros (opens in a new tab).
En la práctica, la responsabilidad civil por lesiones corporales y por daños a la propiedad del conductor responsable responde a su reclamo, hasta los límites y los términos de esa póliza. Cuando el conductor responsable no tiene seguro o se da a la fuga, su propia cobertura de conductor sin seguro es la parte de su póliza que interviene.
¿Qué coberturas opcionales puede agregar?
Además de la responsabilidad civil y de la cobertura de conductor sin seguro, que son obligatorias, el Departamento de Seguros (opens in a new tab) describe varias coberturas opcionales:
- Colisión, para los daños físicos a su auto cuando choca contra un objeto, como un árbol u otro auto.
- Comprensiva, para los daños por casi cualquier otra causa, como incendio, vandalismo, inundación, robo, objetos que caen, choques con animales y vidrios rotos.
- Cobertura de conductor con seguro insuficiente, ofrecida pero no obligatoria.
- Cobertura de pagos médicos.
- Reembolso por auto de alquiler.
- Cobertura de remolque y de mano de obra.
La colisión y la comprensiva no son obligatorias por ley, pero su prestamista puede exigirlas. Un contrato de préstamo o de arrendamiento también puede fijar deducibles y exigir que el acreedor prendario (lienholder) aparezca en la póliza, así que confirme los términos exactos con el prestamista o la compañía de arrendamiento antes de comprar.
¿Cuándo puede una aseguradora cancelar o negarse a renovar?
Una aseguradora puede cancelar una póliza de auto nueva sin causa durante los primeros 90 días. Después de los primeros 90 días, solo puede cancelarla por los motivos indicados en la póliza, según el S.C. Code § 38-77-121 (opens in a new tab). Esa declaración debe imprimirse en negrita en la primera página de la solicitud.
Una cancelación o una negativa a renovar no surte efecto a menos que la aseguradora envíe por correo o entregue un aviso por escrito a la dirección indicada en la póliza. Según el S.C. Code § 38-77-120 (opens in a new tab), el aviso debe indicar una fecha de efecto al menos 15 días después de enviarse o entregarse, señalar el motivo específico de la aseguradora e informarle sobre su derecho a pedir una revisión. Dentro de los 15 días siguientes a recibir el aviso, usted o su abogado pueden pedir por escrito al Director de Seguros (Director of Insurance) que revise si la aseguradora cumplió con la ley de Carolina del Sur.
También puede pedir los motivos por escrito. Según el S.C. Code § 38-77-390 (opens in a new tab), si envía una solicitud por escrito dentro de 90 días hábiles después del aviso, la aseguradora o el agente deben darle los motivos específicos y la información personal en que se basan, dentro de 21 días hábiles. Guarde cada aviso, cada factura de renovación y cada comprobante de pago.
¿Cómo verifica a un agente o presenta una queja?
Use la búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab) para confirmar que un agente o una agencia tiene licencia antes de compartir documentos personales. El Insurance Locator (localizador de seguros) (opens in a new tab) del Departamento de Seguros también busca aseguradoras y agentes autorizados para operar en Carolina del Sur.
Si tiene un problema con una aseguradora, un agente o un ajustador, comuníquese primero con la compañía y lleve un registro de cada intercambio. Si eso no lo resuelve, la Oficina de Servicios al Consumidor (Office of Consumer Services) (opens in a new tab) recibe quejas al 803-737-6180 o en consumers@doi.sc.gov. Incluya el nombre de la compañía, el nombre del agente o del ajustador, su número de póliza o de reclamo, la fecha de la pérdida, una descripción del problema y copias de los documentos de respaldo. Las entidades de seguros tienen 7 días para responder al departamento.
Preguntas para hacerle a una agencia
- ¿Esta póliza cumple con 25/50/25, y qué límites más altos puede cotizar junto a ella?
- ¿Qué límites de conductor sin seguro y de conductor con seguro insuficiente tiene la póliza, y coinciden con mis límites de responsabilidad civil?
- ¿Qué deducible se aplica a los daños a la propiedad por un conductor sin seguro?
- ¿Firmé un formulario de cobertura opcional, y qué seleccionó?
- ¿La comprensiva cubre los daños al parabrisas, y está eliminado el deducible por vidrio de seguridad?
- ¿Qué deducibles se aplican a colisión y comprensiva?
- ¿Qué exige mi prestamista o mi compañía de arrendamiento?
- ¿Están incluidos el reembolso por auto de alquiler y el remolque, y cuáles son sus límites?
- ¿Están listados todos los conductores de mi hogar?
- ¿La póliza cubre el uso comercial, las entregas o el manejo para plataformas de viaje compartido (rideshare)?
- ¿Qué excluye la póliza?
- ¿Cómo voy a recibir los avisos de renovación, de cancelación y de no renovación?
- ¿Cómo reporto un reclamo fuera de horario?
- ¿Cuándo va a reportar esta póliza al SCDMV?
Si necesita ayuda para elegir con quién trabajar, vea cómo elegir un agente de seguros. El directorio de Riskado enumera las agencias de seguros de Carolina del Sur por ciudad y por categoría.
Compruebe lo que sabe sobre los requisitos de seguro de auto en Carolina del Sur
Preguntas frecuentes
¿El daño a la propiedad por un conductor sin seguro tiene deducible?
Puede tenerlo. El S.C. Code § 38-77-150 (opens in a new tab) permite que la póliza excluya los primeros $200 de daño a su propiedad, y el Departamento de Seguros (opens in a new tab) describe un deducible típico de $200. Su página de declaraciones muestra el monto de su póliza.
¿Qué pasa si me dan una multa por no mostrar mi comprobante de aseguranza?
Usted evita la suspensión de la licencia si demuestra que tenía seguro en el vehículo que manejaba dentro de los 30 días posteriores a recibir la multa, según el SCDMV (opens in a new tab). Pídale a su aseguradora una copia de su comprobante de cobertura para esa fecha.
¿Puede una aseguradora cancelar una póliza que acabo de comprar?
Sí, durante los primeros 90 días, sin causa. Después de eso, la aseguradora solo puede cancelar por los motivos indicados en la póliza, según el S.C. Code § 38-77-121 (opens in a new tab).
¿Con cuánta anticipación avisa una aseguradora antes de que venza la prima de renovación?
Al menos 15 días, según las preguntas frecuentes sobre seguro de auto del Departamento de Seguros (opens in a new tab). Como no existe un periodo de gracia obligatorio, pague a más tardar en la fecha límite que indica ese aviso, o contrate una cobertura nueva que empiece cuando termine la póliza anterior.
Una lista rápida
Confirme que su póliza tiene responsabilidad civil de 25/50/25 y cobertura de conductor sin seguro con límites no menores a los mismos. Sepa qué límites de conductor con seguro insuficiente eligió. Guarde el comprobante de seguro en el auto, pague las renovaciones antes de la fecha límite y responda cualquier carta del SCDMV dentro de 20 días hábiles. Si se muda a Carolina del Sur, actualice la dirección de su aseguradora, pague el impuesto a la propiedad del condado y regístrese dentro de 45 días.
Términos clave
Tap a term to see what it means.
25/50/25. Forma abreviada de los límites mínimos de responsabilidad civil de Carolina del Sur: $25,000 por lesiones corporales a una persona, $50,000 por accidente y $25,000 por daños a la propiedad.
Cobertura de conductor sin seguro. Cobertura que paga cuando un conductor sin seguro, o que se da a la fuga, le causa lesiones o daña su propiedad.
Cobertura de conductor con seguro insuficiente. Cobertura que se aplica cuando el seguro del conductor responsable es menor que sus daños.
Estado de responsabilidad civil (tort-liability state). Un estado en el que la persona responsable de un choque debe pagar los daños que causa.
Cobertura comprensiva. Cobertura de los daños a su auto por causas distintas de un choque, incluidos los vidrios rotos.
ALIR. El sistema Automobile Liability Insurance Reporting (reporte de seguro de responsabilidad civil de automóviles) que usa el SCDMV para verificar la cobertura electrónicamente.
SR-22. Certificado de seguro que la aseguradora presenta ante el SCDMV, exigido durante tres años después de una condena por manejar sin seguro un vehículo de su propiedad.
Página de declaraciones. La página de la póliza que muestra las coberturas, los límites, los deducibles y las fechas.