Seguro de bote en Carolina del Sur: cuándo se exige y qué cubre
Riskado
Carolina del Sur no exige comprobante de seguro para registrar un bote recreativo, según el South Carolina Department of Natural Resources (Departamento de Recursos Naturales de Carolina del Sur, SCDNR) (opens in a new tab). El estado sí exige título y registro para las embarcaciones cubiertas, con excepciones para las embarcaciones documentadas y para las que solo usan propulsión humana, y el SCDNR se encarga de ambos. Una marina o un prestamista aun así puede hacer del seguro una condición de su contrato, incluidos la responsabilidad civil, la cobertura de daños físicos, el comprobante de seguro o el estatus de asegurado adicional. Una póliza de bote puede cubrir el casco, el equipo, la responsabilidad civil, los pagos médicos, el remolque y a los navegantes sin seguro, pero las protecciones exactas, las exclusiones, los deducibles y los límites de navegación dependen de la póliza que usted compre.
Lo más importante
- Ley estatalRegistrar un bote ante el SCDNR no exige comprobante de seguro.
- Título y registroSe exigen para las embarcaciones cubiertas y los motores fuera de borda de 5 caballos de fuerza o más, con excepciones como las embarcaciones documentadas.
- ContratosUn contrato de amarre en una marina o un préstamo para el bote pueden exigir seguro, aunque el estado no lo haga.
- La póliza decideEl casco, la responsabilidad civil, los pagos médicos, el remolque, el navegante sin seguro y los términos de tormenta dependen del formulario y de los endosos.
¿Exige Carolina del Sur seguro de bote?
No lo exige ninguna ley estatal para un bote recreativo. Las leyes de registro de Carolina del Sur no exigen mostrar comprobante de seguro para registrar un bote, según la página de preguntas frecuentes sobre titulación y registro del SCDNR (opens in a new tab). Esa respuesta es la misma si el bote tiene motor o no, si es un velero o una moto acuática (personal watercraft), y si se usa en el Lake Murray, el Lake Keowee, el Lake Hartwell, la costa o la Intracoastal Waterway. La ley de Carolina del Sur no exige seguro de bote, aunque algunas marinas exigen responsabilidad civil y un prestamista puede exigir cobertura comprensiva y de colisión en un bote financiado, según la página de seguro de bote en Carolina del Sur de Progressive (opens in a new tab).
Los legisladores han propuesto cambiar eso. Senate Bill 26 (proyecto de ley 26 del Senado) de la sesión 2025-2026 (opens in a new tab) exigiría a los dueños de embarcaciones de más de 70 caballos de fuerza llevar responsabilidad civil de al menos $50,000 por ocurrencia. Un proyecto de ley solo se convierte en requisito si se promulga, así que revise su estatus con la Asamblea General antes de confiar en cualquiera de las dos respuestas.
¿Puede una marina o un prestamista seguir exigiendo seguro de bote?
Sí. El requisito de seguro de una marina es una condición de su contrato de amarre, no una ley de Carolina del Sur, y lo obliga desde que lo firma. Un contrato de amarre puede fijar un límite mínimo de responsabilidad civil para el bote, exigir cobertura por daños al bote, pedir un certificado de seguro al firmar y cuando se le solicite, nombrar a la marina como asegurado adicional y permitir que la marina termine el contrato si no se presenta el comprobante.
Cada marina fija sus propios términos y montos. El requisito de un prestamista funciona igual: como el bote es garantía, los documentos del préstamo pueden exigir cobertura por daños físicos y que el prestamista aparezca en la póliza. Consiga el contrato de amarre por escrito, las reglas de la comunidad del lago si las hay y los documentos de su préstamo, y pídale a la agencia que ajuste la póliza a cada uno.
¿Qué debe titularse y registrarse en Carolina del Sur?
El SCDNR maneja la titulación y el registro de embarcaciones y motores fuera de borda, y sus reglas de registro (opens in a new tab) establecen qué embarcaciones están cubiertas. Los puntos principales:
- Todos los botes motorizados y las embarcaciones deben titularse, salvo las embarcaciones exentas.
- Los veleros deben titularse, y un velero con cualquier propulsión, como un motor fuera de borda, un trolling motor o un motor interior (inboard), también debe registrarse, según las reglas del SCDNR para veleros (opens in a new tab).
- Los motores fuera de borda de cinco caballos de fuerza o más deben titularse.
- Las embarcaciones documentadas no necesitan registro de Carolina del Sur, aunque un motor fuera de borda en una embarcación documentada todavía puede necesitar título cuando Carolina del Sur es el estado de uso principal, según la página de embarcaciones documentadas del SCDNR (opens in a new tab).
- Las tablas de windsurf y las embarcaciones que solo usan propulsión humana, remos o dispositivos similares no necesitan registro ni título.
- Un certificado temporal de número le permite operar hasta por 60 días desde la fecha de compra, bajo las condiciones de las preguntas frecuentes del SCDNR (opens in a new tab).
El papeleo depende de cómo compró el bote. Espere presentar un título o un contrato de compraventa, un certificado de origen del fabricante si el bote es nuevo, la información de identificación del casco, los datos de cualquier gravamen y, para un bote que ya estuvo titulado en Carolina del Sur, un recibo pagado del impuesto a la propiedad a su nombre o un aviso del condado de que no se deben impuestos. Los remolques de bote no necesitan título de Carolina del Sur a menos que pesen 2,500 libras o más vacíos, y los remolques más pesados se titulan a través del South Carolina Department of Motor Vehicles (Departamento de Vehículos Motorizados de Carolina del Sur, SCDMV), según las preguntas frecuentes del SCDNR (opens in a new tab). Los estatutos detrás de estas reglas están en el Título 50, Capítulo 23 del Código de Carolina del Sur (opens in a new tab).
¿Cuánto cuesta el registro de un bote en Carolina del Sur?
El SCDNR enumera estas tarifas básicas en su lista de tarifas (opens in a new tab):
Hover or tap a row to highlight it.
| Concepto | Tarifa |
|---|---|
| Registro y título de bote en Carolina del Sur, primera vez en SC | $20 |
| Renovación anual del registro | $10 |
| Título de embarcación sin motor | $10 |
| Título de velero, solo a vela | $10 |
| Registro y título de velero, con propulsión | $20 |
| Cargo por demora, solicitud con más de 30 días después de la compra o renovación con más de 30 días después del vencimiento | $15 |
| Cargo por demora, solicitud con más de 60 días después de la compra o renovación con más de 60 días después del vencimiento | $30 |
| Impuesto especial ocasional (casual excise) o impuesto de uso sobre un bote, o sobre un bote y motor comprados a la misma persona | 5% del precio de compra, con tope de $500 |
Los cargos por demora se cuentan desde la fecha de compra, así que presente la solicitud dentro de los 30 días posteriores a la compra del bote. Si ya pagó el impuesto especial ocasional o el impuesto de uso al SCDNR o a otro estado, guarde el recibo, porque el SCDNR pide comprobante de que se pagó.
¿Qué cubre el seguro de bote?
Una póliza de bote puede proteger el bote y a las personas a su alrededor. Una póliza de seguro de bote da cobertura de responsabilidad civil si alguien se lesiona en su bote, cubre las lesiones corporales que usted cause a otros y cubre los daños a la propiedad de su bote, según la guía de seguros de verano del South Carolina Department of Insurance (Departamento de Seguros de Carolina del Sur, SCDOI) (opens in a new tab). Muchas pólizas agregan otras secciones, y las aseguradoras describen opciones como pagos médicos, remolque y asistencia en el agua, cobertura de navegante sin seguro, efectos personales, cobertura de remolque, responsabilidad por derrame de combustible y salida del agua por huracán (hurricane haul-out), como muestra la página de coberturas de bote de Progressive (opens in a new tab) para sus propias pólizas.
Ninguno de esos extras es automático en todos los formularios. Antes de comprar, pregúntele a la agencia qué secciones incluye la cotización, cuál es cada límite y cuáles son endosos opcionales.
¿Qué excluye el seguro de bote?
Las exclusiones varían según el formulario de la póliza, y el texto exacto es el que manda. Pregunte si su póliza excluye o limita:
- El desgaste, el deterioro y la falta de mantenimiento.
- Las carreras o competencias de velocidad.
- El uso comercial que la póliza no permite.
- Los operadores que la póliza excluye.
- La navegación fuera de los límites geográficos de la póliza.
- Las pérdidas que siguen a un incumplimiento de las condiciones de seguridad de la póliza.
Pida la página de exclusiones en sí, no un resumen, y compárela con la forma en que realmente usa el bote.
¿Cómo funcionan el valor acordado y el valor real en efectivo?
La forma en que una póliza valora su bote decide lo que le pagan después de una pérdida. La guía del SCDOI (opens in a new tab) describe tres disposiciones de liquidación de pérdidas:
Hover or tap a row to highlight it.
| Tipo de liquidación | Pérdida total | Pérdida parcial |
|---|---|---|
| Valor real en efectivo | El valor actual del bote, menos su deducible | El valor depreciado de los artículos perdidos o dañados, menos su deducible |
| Valor acordado | El valor que usted y la aseguradora acordaron al comprar la póliza, menos su deducible | El costo de reemplazo, menos su deducible, sin descontar depreciación |
| Costo de reemplazo | Reemplazo con un bote lo más parecido posible al suyo | Lo fijan los términos de la póliza |
Nuestro artículo sobre costo de reemplazo vs valor real en efectivo explica cómo la depreciación cambia un pago.
¿Cómo afectan las tormentas y los huracanes la cobertura?
Los términos por tormenta son donde más difieren las pólizas de bote, así que lea la póliza y los endosos para revisar:
- Si el daño por tormenta o huracán está cubierto del todo.
- Si aplica un deducible por tormenta nombrada, y cómo se compara con el deducible ordinario.
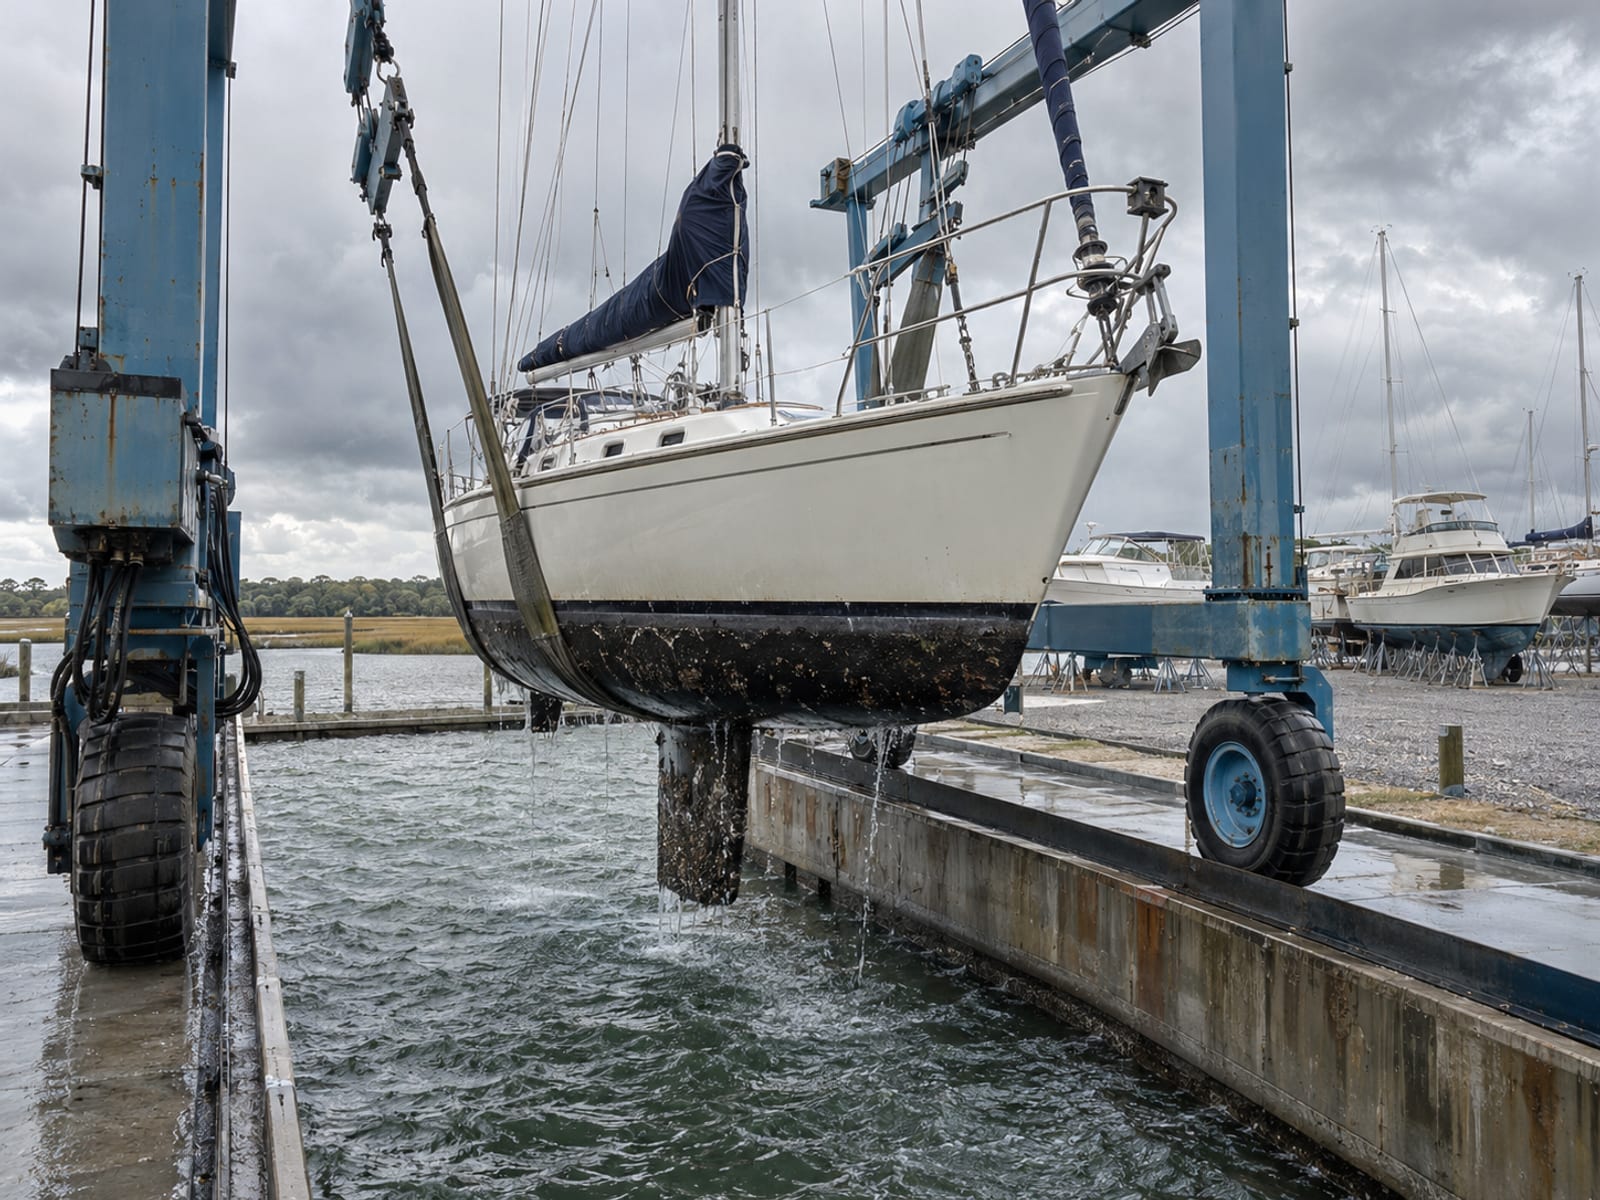
- Si la póliza exige una salida del agua, un traslado a un puerto seguro u otra preparación antes de una tormenta.
- Si se reembolsan los costos de la salida del agua, y qué activa ese pago.
- Si un período de inactividad por temporada suspende la navegación o cambia la cobertura.
- Dónde puede ir el bote durante un período determinado, incluidas las aguas costeras, de altamar o de la Intracoastal Waterway.
Algunas pólizas de embarcaciones pueden suspenderse durante los meses en que el bote no se usa, y algunas cobran primas mínimas o totalmente devengadas, según el SCDOI (opens in a new tab). Los términos de la salida del agua dependen de cada aseguradora. Una cobertura de Progressive paga el 50% del costo de una salida profesional del agua, hasta $2,000, cuando el National Weather Service (Servicio Meteorológico Nacional) emite una vigilancia o un aviso de tormenta tropical o de huracán para el condado donde está el bote, según Progressive (opens in a new tab). GEICO Marine reembolsa el 50% del costo de la mano de obra, hasta $1,000, cuando el bote está en la trayectoria de una tormenta nombrada de la NOAA (National Oceanic and Atmospheric Administration, Administración Nacional Oceánica y Atmosférica), según GEICO Marine (opens in a new tab). Esos son ejemplos de dos aseguradoras, no reglas de Carolina del Sur, así que pida en su propia póliza el deducible exacto por tormenta, lo que activa el pago de la salida del agua, el plazo y el límite de navegación.
¿Qué reglas de seguridad náutica aplican?
El SCDNR aplica reglas de operación, equipo y conducta que rigen tenga usted seguro o no:
- Desde el 18 de agosto de 2023, los navegantes nacidos después del 1 de julio de 2007 deben aprobar un curso de educación náutica antes de operar un bote, una moto acuática o una embarcación especial con hélice (specialty propcraft) con motor de 10 caballos de fuerza o más, con una excepción para quienes tengan un certificado de seguridad de renta vigente, según la educación del navegante del SCDNR (opens in a new tab).
- Cada embarcación debe llevar un chaleco salvavidas aprobado por la Guardia Costera de los Estados Unidos (U.S. Coast Guard), que se pueda usar, para cada persona a bordo, de la talla de quien lo usa, de fácil acceso y en buen estado, según las reglas de chalecos salvavidas del SCDNR (opens in a new tab).
- Los niños menores de 12 años deben usar un chaleco salvavidas aprobado en una embarcación de menos de 16 pies de largo, y cualquier persona que opere, viaje sobre una moto acuática o sea remolcada detrás de ella debe usar uno.
- Los botes de 16 pies o más deben llevar un dispositivo de flotación arrojadizo tipo IV (Type IV throwable device), según la guía de reglas y regulaciones del SCDNR (opens in a new tab).
- Las embarcaciones no pueden ir a más de velocidad de ralentí dentro de 50 pies de una embarcación anclada, un muelle, un embarcadero o una persona en el agua, ni dentro de 100 yardas de la línea costera del Atlántico, según la misma guía.
- Operar un bote bajo la influencia del alcohol o de drogas es un delito según el Título 50, Capítulo 21 del Código de Carolina del Sur (opens in a new tab).
¿El seguro de casa cubre un bote?
Solo de forma limitada. La cobertura de bienes personales de una póliza de casa puede cubrir un bote pequeño por $1,500 o menos en daños físicos, pero la cobertura de responsabilidad civil es limitada, y un bote grande quedará excluido tanto en bienes como en responsabilidad civil, según la SCDOI (opens in a new tab). Las motos acuáticas, como los jet ski, a menudo necesitan una póliza separada, que su aseguradora de casa puede ofrecer.
La cobertura para el motor, el remolque, el equipo, el robo, los daños por tormenta y el uso fuera de casa depende de su póliza de casa y de sus endosos. Pídale a su agente que compare lo que paga la póliza de casa con lo que pagaría una póliza de bote separada. El seguro de casa en Carolina del Sur tiene más información sobre lo que cubre una póliza estándar.
¿Cuánto cuesta el seguro de bote?
El precio del seguro de bote varía mucho según el bote y cómo lo usa. En 2024-2025, el costo anual promedio de una póliza de bote en Progressive osciló entre $274.42 en Wisconsin y $867.86 en Florida, según Progressive (opens in a new tab). Ese es el rango de una aseguradora en otros estados, no una cifra de Carolina del Sur.
Los factores que pueden cambiar una cotización incluyen el valor, la antigüedad, el largo y el tipo del bote, el motor y los caballos de fuerza, el uso en aguas interiores o costeras y el área de navegación, dónde se guarda o amarra el bote, la experiencia y el historial de reclamos del operador, cómo se usa el bote, las coberturas y los deducibles que elija, el método de valoración y la exposición a tormentas. Para conocer un precio para su bote, pídale a una agencia con licencia en Carolina del Sur una cotización basada en el bote, su uso, su área de navegación y cualquier requisito de la marina o del prestamista.
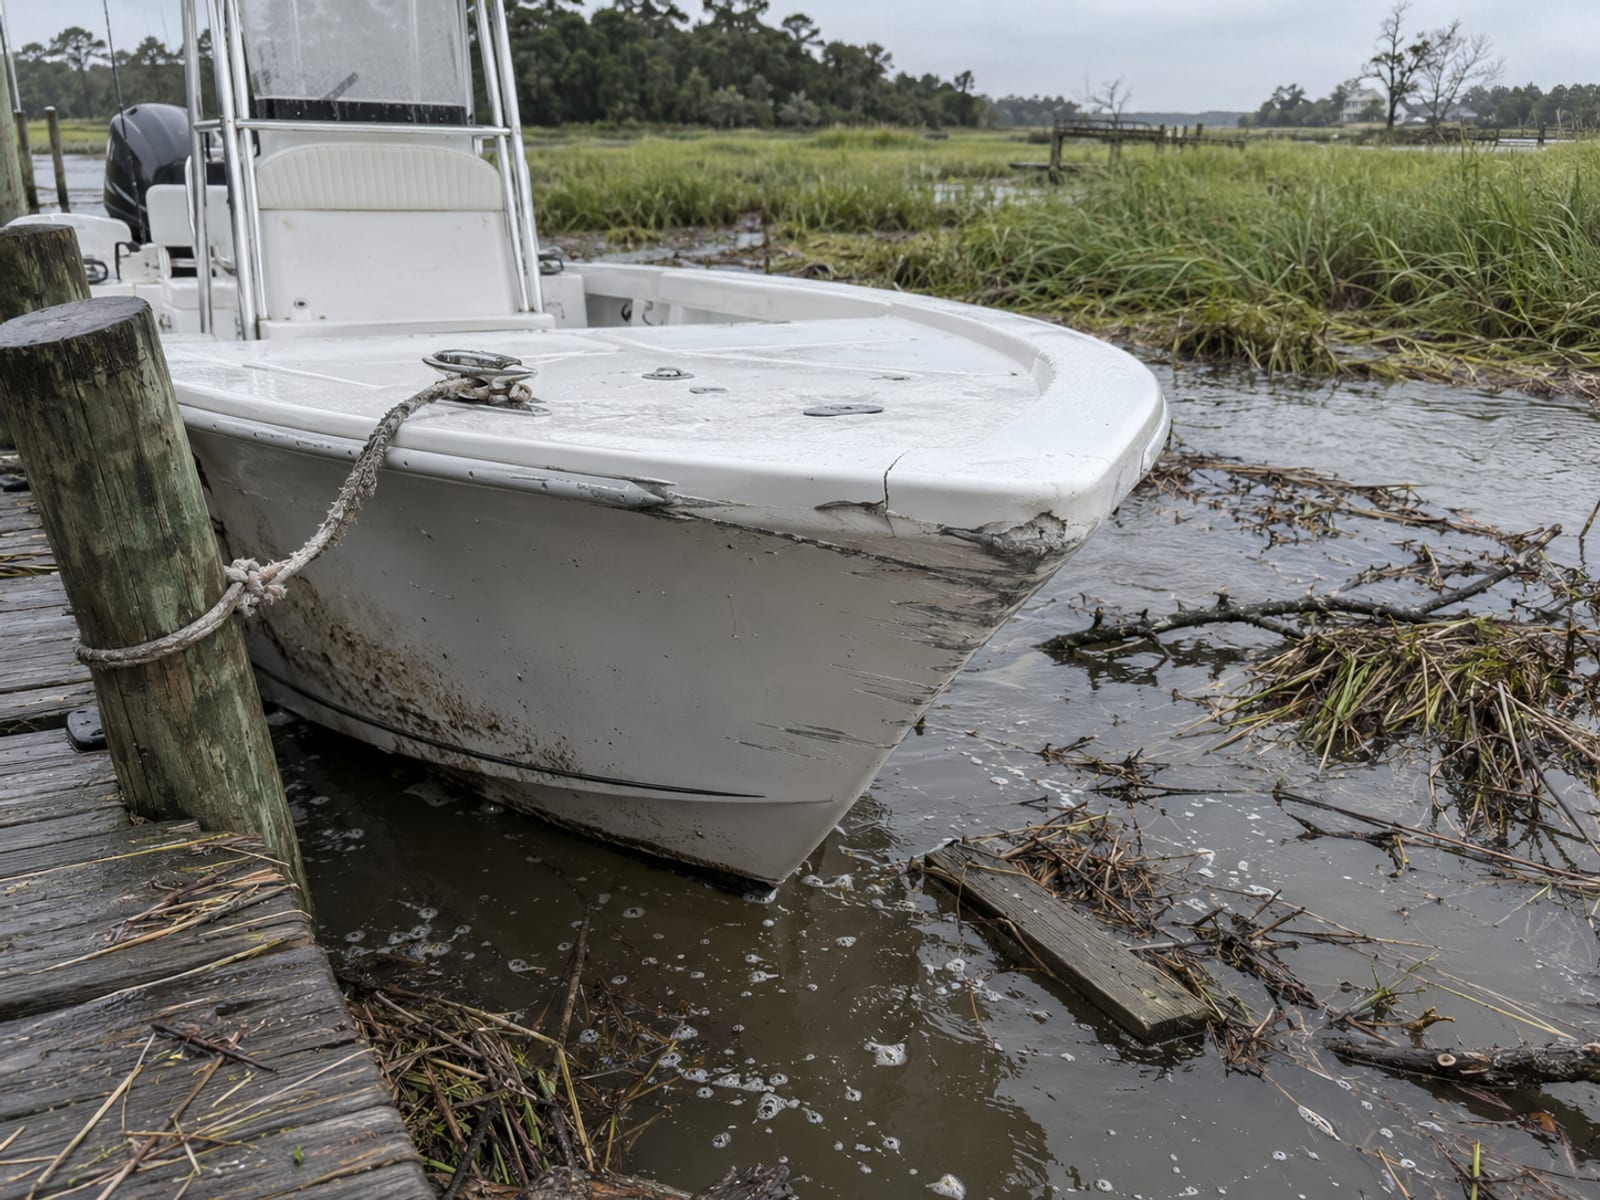
¿Qué debe hacer después de un accidente, robo o pérdida por tormenta?
Notifique a su aseguradora sin demora, siga las instrucciones de reclamo de la póliza y guarde:
- La póliza y la página de declaraciones.
- El registro, el título y la información de identificación del casco.
- Fotos y videos de los daños.
- Una descripción por escrito de lo que pasó.
- Nombres y datos de contacto de operadores, pasajeros y testigos.
- Cualquier informe de la policía, de la policía marina o de la Guardia Costera.
- Presupuestos de reparación, facturas y recibos.
- Registros de la marina, del patio de almacenamiento o del servicio de remolque.
- El requisito por escrito de la marina o del prestamista si el reclamo involucra una condición del contrato.
La ley de Carolina del Sur también impone deberes al operador. El operador de una embarcación involucrada en una colisión, accidente u otro siniestro debe, cuando sea seguro, dar asistencia práctica a cualquier persona afectada y entregar por escrito su nombre, dirección e identificación de la embarcación a quien resulte lesionado y al dueño de la propiedad dañada, según el S.C. Code § 50-21-130 (opens in a new tab). El operador debe reportar un accidente al SCDNR cuando resulte en muerte, pérdida del conocimiento, tratamiento médico más allá de primeros auxilios o discapacidad que dure más de 24 horas, y los daños a la propiedad por encima del umbral de reporte también activan un reporte, según la guía de reglas y regulaciones del SCDNR (opens in a new tab). Comuníquese de inmediato con el SCDNR después de un accidente que califique, use el informe de accidente de su página de formularios de náutica (opens in a new tab) y notifique a su aseguradora sin demora.
¿Cómo verifica a un agente o presenta una queja?
La búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab) muestra si un agente o una agencia tiene licencia en Carolina del Sur, y el Insurance Locator (localizador de seguros) (opens in a new tab) del SCDOI le permite buscar compañías de seguros y agentes con licencia, llamados productores, junto con los datos de contacto de la compañía y su información de quejas.
Si surge un problema, comuníquese primero con la aseguradora o el agente y pida una explicación. Si eso no lo resuelve, llévelo a los Servicios al Consumidor del SCDOI (opens in a new tab). La autoridad del departamento cubre a las personas y compañías que licencia y a las pólizas emitidas en Carolina del Sur.
¿Qué debe preguntarle a una agencia?
Lleve estas preguntas a la agencia, junto con su contrato de amarre y los documentos de su préstamo:
- ¿El bote está asegurado a valor real en efectivo, a valor acordado u otra base?
- ¿Cuáles son los límites para el casco, la maquinaria, el equipo, el remolque y los efectos personales?
- ¿Qué responsabilidad civil aplica a las lesiones corporales y a los daños a la propiedad?
- ¿Están incluidos los pagos médicos, la cobertura de navegante sin seguro y el remolque o la asistencia de emergencia?
- ¿Están cubiertas la responsabilidad por derrame de combustible y la remoción de restos de naufragio?
- ¿Qué exclusiones aplican al desgaste, al mantenimiento, a las carreras, al uso comercial y a los operadores no listados?
- ¿Están el Lake Murray, el Lake Keowee, el Lake Hartwell, las aguas costeras y la Intracoastal Waterway dentro de los límites de navegación?
- ¿Hay alguna restricción de inactividad o por temporada?
- ¿Qué deducible aplica por tormenta nombrada o huracán, y se exige una salida del agua?
- ¿Cómo se trata un jet ski u otra moto acuática?
- ¿Qué comprobante debe llegar a mi marina o a mi prestamista, y pueden figurar como lo exige el contrato?
- ¿Qué debo hacer después de un accidente, robo o pérdida por tormenta?
- ¿Hay disposiciones sobre cancelación, suspensión o prima mínima?
Si necesita ayuda para elegir con quién trabajar, vea cómo elegir un agente de seguros. El directorio de Riskado incluye agencias de seguros de todo Estados Unidos, también de Carolina del Sur, por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro de bote en Carolina del Sur
Preguntas frecuentes
¿Necesito una tarjeta de educación para navegantes para alquilar un bote?
Una persona nacida después del 1 de julio de 2007 puede alquilar un bote, una moto acuática o una embarcación especial con hélice mientras tenga un certificado de seguridad de renta vigente, en lugar de completar el curso completo, según el SCDNR (opens in a new tab). El SCDNR también acepta cualquier curso en línea aprobado por la NASBLA (National Association of State Boating Law Administrators) para quienes quieran la certificación completa.
¿Mi seguro de auto cubre el remolque de mi bote?
El seguro de auto puede pagar las lesiones o los daños que usted cause mientras remolca un remolque de bote, pero no pagará los daños al remolque mismo, según Progressive (opens in a new tab). Pregunte si una póliza de bote puede agregar cobertura para el remolque.
¿Tengo que registrar una canoa o un kayak?
No. Las embarcaciones que solo usan propulsión humana, remos o dispositivos similares no necesitan registro ni título en Carolina del Sur, según las preguntas frecuentes del SCDNR (opens in a new tab). Agregar un motor cambia eso.
¿Qué pasa si cambio de dirección?
Debe enviarle al SCDNR un aviso de cambio de dirección dentro de los 30 días de cualquier cambio, según las preguntas frecuentes del SCDNR (opens in a new tab). Infórmeselo también a su aseguradora, porque el lugar donde se guarda el bote afecta la póliza.
Antes de salir al agua
Titule y registre el bote ante el SCDNR dentro de los 30 días posteriores a la compra, guarde la tarjeta de registro a bordo y lleve los chalecos salvavidas requeridos. Lea su contrato de amarre y los documentos de su préstamo para encontrar cualquier término de seguro, y luego pídale a la agencia que le muestre por escrito el método de valoración, los límites de navegación, el deducible por tormenta y las exclusiones antes de comprar.
Términos clave
Tap a term to see what it means.
Valor real en efectivo. Un pago basado en el valor actual del bote, después de la depreciación, menos el deducible.
Valor acordado. Un pago basado en un valor que usted y la aseguradora acuerdan cuando se emite la póliza.
Asegurado adicional. Una persona o negocio, como una marina, que se agrega a su cobertura de responsabilidad civil a petición de esa persona o negocio.
Renuncia a la subrogación. Una cláusula del contrato que impide que su aseguradora busque el reembolso de la otra parte después de pagar su reclamo.
Deducible por tormenta nombrada. Un deducible separado que aplica a los daños de una tormenta tropical o un huracán con nombre.
Salida del agua (haul-out). Sacar un bote del agua, a menudo antes de una tormenta, para protegerlo.
Límites de navegación. Las aguas y las fechas en las que la póliza cubre el bote.
Embarcación documentada. Una embarcación documentada ante la Guardia Costera de los Estados Unidos, que no necesita registro de Carolina del Sur.