Seguro para carro clásico: valor acordado, límites de millaje, reglas de almacenamiento y cuánto cuesta
Riskado
El seguro para carro clásico es un seguro de auto especializado para un vehículo cuyo valor de colección o uso limitado no encaja bien en una póliza de auto estándar. La pregunta decisiva es la valoración. Una póliza de valor acordado fija el valor del carro con la aseguradora antes de cualquier pérdida, mientras que la cobertura de auto ordinaria paga lo que el vehículo valía en realidad como auto usado en el momento anterior al choque (opens in a new tab), según la NAIC. La elegibilidad, el millaje, el almacenamiento, el uso permitido, las reglas para conductores y la cobertura para restauración o repuestos varían según la póliza. El carro todavía necesita el seguro de responsabilidad civil que exige su estado. Antes de comprar, compare el texto de valoración de la póliza con la forma en que va a manejar, guardar y registrar el carro.
Lo más importante
- La valoración decideUna póliza de valor acordado fija el valor del carro con la aseguradora antes de cualquier pérdida, mientras que la cobertura de auto ordinaria paga lo que el carro valía como auto usado en el momento anterior al choque.
- Los términos varían según la pólizaLa elegibilidad, el millaje, el almacenamiento, el uso permitido, las reglas para conductores y la cobertura para restauración o repuestos cambian de una aseguradora a otra.
- La responsabilidad civil sigue vigenteEl carro todavía necesita el seguro de responsabilidad civil que exige su estado.
- Compare antes de comprarCompare el texto de valoración con la forma en que manejará, guardará y registrará el carro.
¿Su carro necesita seguro para carro clásico?
La respuesta depende de cinco cosas: cuánto vale el carro, cómo planea usarlo, dónde se guarda, cuántas millas recorrerá y qué exige su estado para registrarlo. El caso más común es un carro que compró, heredó o restauró por su valor de colección, porque un carro clásico, personalizado, de colección o antiguo necesita una cobertura que refleje su singularidad y su valor (opens in a new tab), según el Insurance Information Institute (Instituto de Información de Seguros, III).
La preocupación detrás de la mayoría de estas preguntas es un desajuste. Si el carro vale mucho más para un coleccionista de lo que sugiere su valor de libro, una póliza que paga el valor de mercado de un carro usado tras una pérdida total podría dejar una brecha grande entre el pago y lo que costaría reemplazar el carro. Una póliza especializada está diseñada para cerrar esa brecha, a cambio de límites en la forma en que se usa el carro.
Un negocio que usa un carro de colección para eventos, publicidad o transporte es un caso distinto. Ese uso requiere una conversación aparte sobre la cobertura de auto comercial.
¿En qué se diferencia de una póliza de auto normal?
Una póliza para carro clásico sigue incluyendo las partes de una póliza de auto estándar que protegen a otras personas. La responsabilidad civil por lesiones corporales y por daños a la propiedad está incluida, según el III (opens in a new tab). Las diferencias aparecen en la forma en que se valora y se repara el carro.
Como la condición de cada carro de colección es única, no existe un valor de libro fijo para una marca y un modelo. El primer paso es que usted y la aseguradora se pongan de acuerdo en el valor del carro. Ese valor queda escrito en la póliza, y el carro queda cubierto hasta esa cantidad sin depreciación. Los carros clásicos también pueden ganar valor con el tiempo, así que la cantidad acordada debe subir a medida que el carro se aprecia.
Las reparaciones también funcionan de otra forma. Una póliza para carro clásico debe darle espacio para llevar el carro a un taller especializado, aun cuando las tarifas de ese taller sean de dos o tres veces el costo de un taller de carrocería típico, según el III. La cobertura de remolque y de repuestos debe corresponder a lo que realmente cuesta mover un carro clásico y reemplazar ruedas, transmisiones y piezas del motor difíciles de encontrar.
La cobertura para carro clásico no es un producto nacional estándar. Cada aseguradora escribe sus propias reglas de elegibilidad, límites de uso, condiciones de almacenamiento y coberturas opcionales, así que dos pólizas con el mismo nombre pueden funcionar de forma muy distinta.
¿Una póliza estándar paga lo que vale el carro para un coleccionista?
Una póliza de auto estándar suele liquidar una pérdida total por valor real en efectivo (actual cash value). La aseguradora debe lo que el vehículo valía como auto usado en el momento anterior al choque, y la Blue Book es solo una guía, según la guía del consumidor sobre seguro de auto de la NAIC (opens in a new tab). Para un carro común, es un proceso conocido. Para un carro cuyo mercado son los coleccionistas, la cifra de auto usado puede quedar muy por debajo de lo que se vende un ejemplar restaurado comparable.
El resultado depende del texto de la póliza y de los hechos de la pérdida, así que el paso útil es leer cómo su póliza actual valora el carro. Si la página de declaraciones y la póliza dicen valor real en efectivo, esa es la medida con la que empezará el ajustador. Nuestra guía sobre costo de reemplazo frente a valor real en efectivo explica cómo entra la depreciación en esa cifra.
¿Qué es el valor acordado y en qué se diferencia del valor declarado?
El valor acordado es un método en el que usted y la aseguradora fijan una cantidad acordada que se pagará en caso de una pérdida cubierta. Es más común en obras de arte, antigüedades y carros clásicos, y por lo general se exige una tasación profesional, según el California Department of Insurance (Departamento de Seguros de California) (opens in a new tab).
El valor declarado suena parecido, pero puede pagar menos. Con un formulario de valor declarado, la aseguradora paga el menor de estos montos: la cantidad declarada, el costo de reparar el carro hasta esa cantidad o el valor real en efectivo. Con un formulario de cantidad acordada, la aseguradora paga el menor de estos montos: la cantidad acordada o el costo de reparar el carro hasta esa cantidad. Esas definiciones vienen de la guía del consumidor sobre seguro de auto de la Nevada Division of Insurance (División de Seguros de Nevada) (opens in a new tab), que también dice que la cantidad acordada debe representar el valor de mercado real del carro cuando se escribe la póliza, y que puede cambiarse por endoso si cambia el valor de mercado.
La diferencia práctica es la tercera opción de la lista del valor declarado. Si el valor real en efectivo sale más bajo que la cantidad declarada, una póliza de valor declarado puede pagar la cifra más baja. Así que pregunte qué formulario usa su póliza y busque el texto de valoración en la página de declaraciones antes de confiar en la cifra impresa ahí.
Hover or tap a row to highlight it.
| Forma de valoración | Lo que paga la aseguradora después de una pérdida cubierta | Fuente |
|---|---|---|
| Valor real en efectivo (actual cash value) | Lo que el vehículo valía como auto usado en el momento anterior al choque; la Blue Book es solo una guía | NAIC (opens in a new tab) |
| Valor declarado | La menor de la cantidad declarada, el costo de reparación hasta esa cantidad o el valor real en efectivo | Nevada Division of Insurance (opens in a new tab) |
| Valor acordado | La menor de la cantidad acordada o el costo de reparación hasta esa cantidad; por lo general se exige una tasación profesional | Nevada Division of Insurance (opens in a new tab); California Department of Insurance (opens in a new tab) |
¿Su carro califica?
No existe una definición uniforme de carro clásico, según el III (opens in a new tab). Entre los vehículos que pueden ameritar cobertura clásica están los carros antiguos y clásicos, por lo general de al menos 25 a 30 años, los hot rods y los vehículos modificados, los carros exóticos y de lujo, los muscle cars y los camiones clásicos. Algunos dueños también buscan cobertura especializada para vehículos militares antiguos, motocicletas clásicas y tractores antiguos.
La edad por sí sola no basta. Los requisitos varían según la compañía, y la condición, la originalidad, el uso y su historial de manejo pueden pesar. Algunas aseguradoras rechazan vehículos en mal estado o con daños previos, y algunas no cubren vehículos todoterreno antiguos. Las infracciones graves, como manejar de forma imprudente, las multas repetidas por exceso de velocidad o manejar en estado de ebriedad, pueden descalificar a un solicitante.
La definición de registro de un estado es un asunto aparte de las reglas de elegibilidad de una aseguradora. Virginia, por ejemplo, considera que un vehículo es antiguo cuando su año modelo tiene más de 25 años modelo antes del 1 de enero del año en curso, mientras que el California DMV (Departamento de Vehículos Motorizados de California) (opens in a new tab) dice que un vehículo de 25 años no califica automáticamente como vehículo de colección o histórico. Ninguna de las dos definiciones decide si una aseguradora emitirá una póliza clásica, así que pregúntele directamente a la aseguradora por la antigüedad, la condición y las modificaciones del carro, y por la forma en que lo usará.
¿Cuánto puede manejarlo?
El uso limitado es una característica que define la cobertura clásica. Por lo general, un carro clásico no puede usarse para los traslados diarios al trabajo ni para mandados, y la póliza puede incluir límites de millaje, según el III (opens in a new tab). Los viajes a exhibiciones de carros y a encuentros de clubes suelen estar dentro del uso limitado permitido, aunque algunas aseguradoras lo restringen, y algunas limitan los viajes regulares de varios días con alto millaje.
No existe un límite nacional único de millaje. Una póliza puede fijar un tope anual de millaje, una condición de uso limitado o una descripción escrita del uso previsto. Antes de comprar, dígale a la aseguradora cómo planea manejar el carro en realidad y pregunte por cada tipo de viaje: traslados al trabajo, mandados, paseos de placer, exhibiciones y eventos, y viajes por carretera.
Manejar fuera del uso declarado puede llevar a un cambio de prima, a una no renovación, a un reclamo de daños físicos al carro denegado o a una disputa de cobertura, según el texto de la póliza y la ley del estado. Pregunte de antemano qué pasa si supera el límite de millaje o si cambia el uso, y reporte un cambio importante cuando ocurra.
¿El carro tiene que guardarse en un garaje?
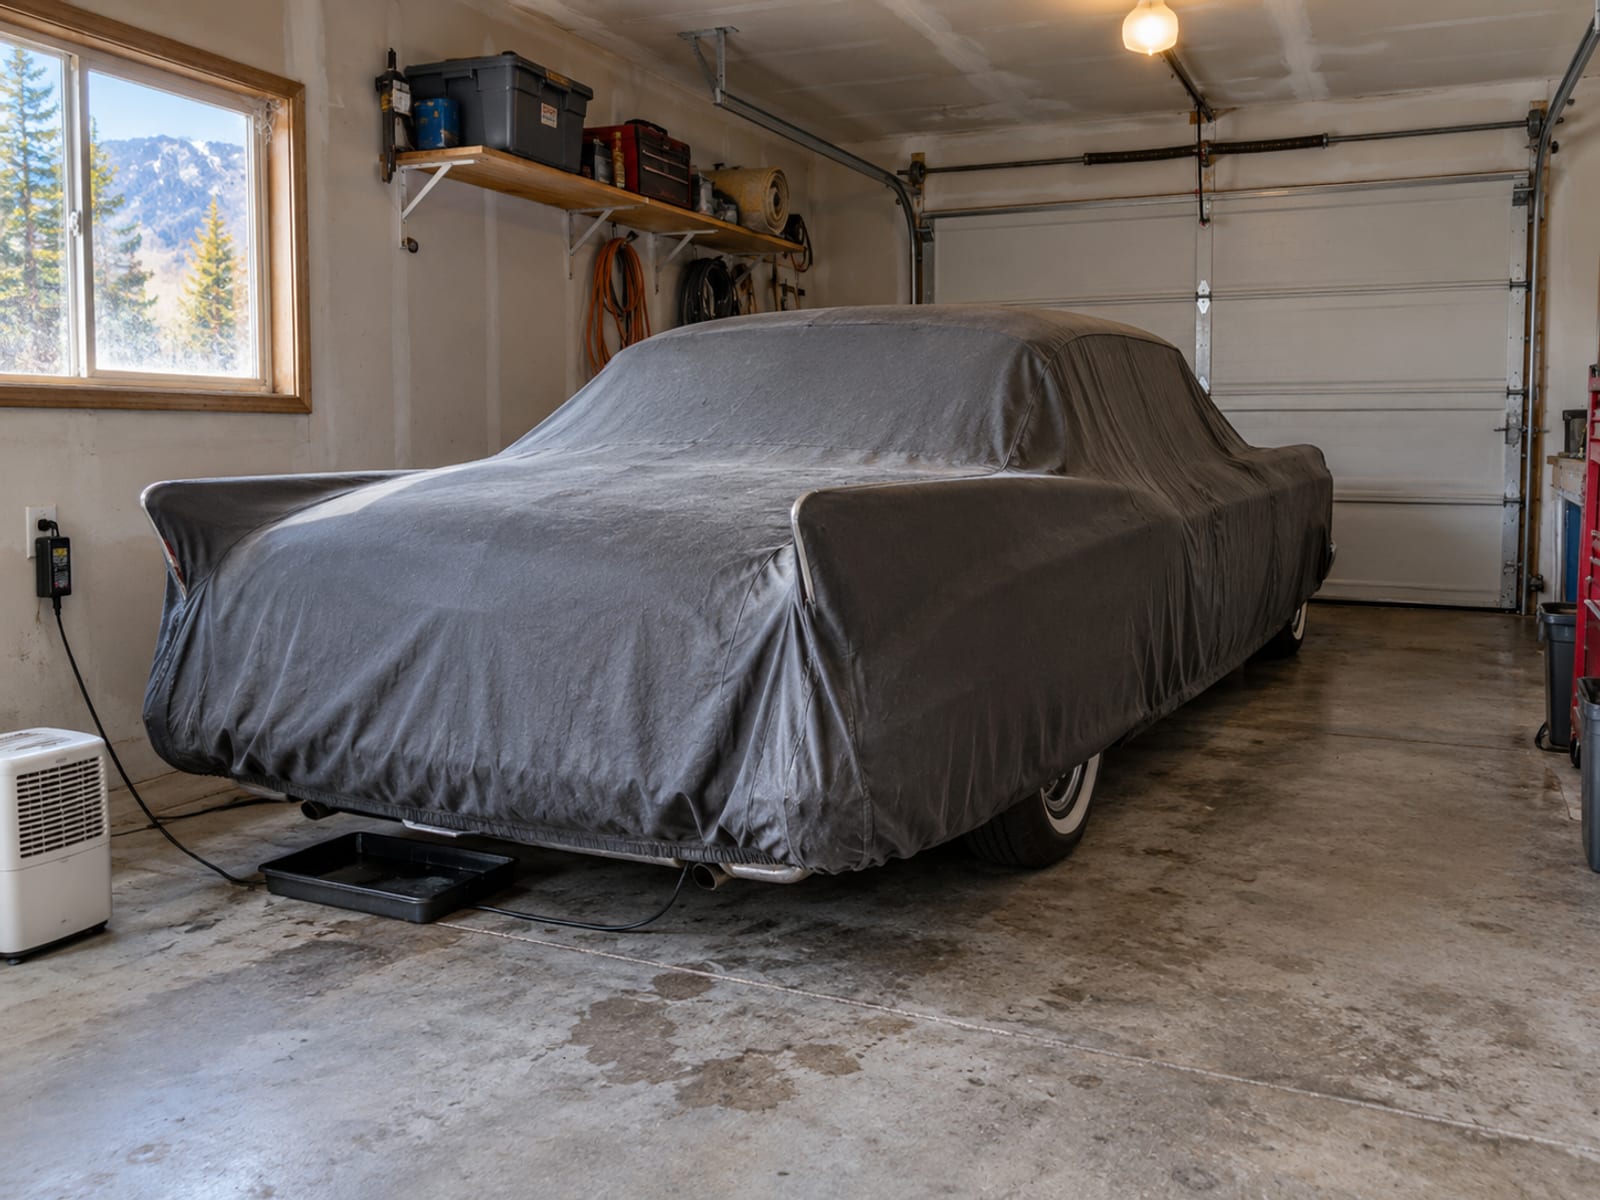
Cada aseguradora fija las condiciones de almacenamiento. Cuando el carro no está en uso, muchas pólizas clásicas exigen que se guarde en una estructura cerrada, con llave y privada, como un garaje residencial o una unidad de almacenamiento, según el III (opens in a new tab). Algunas pólizas también revisan la dirección donde el carro se guarda de forma habitual, el almacenamiento nocturno o los dispositivos de seguridad.
El estacionamiento también afecta las primas de auto ordinarias, porque el lugar donde se estaciona un vehículo influye en su riesgo de robo, según el Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab). En una póliza clásica, el almacenamiento puede afectar tanto la elegibilidad como el precio. Estas son las preguntas que hay que resolver antes de firmar:
- ¿El carro debe guardarse bajo techo en todo momento cuando no se maneja?
- ¿Se acepta una instalación de almacenamiento compartida o comercial?
- ¿Se permiten periodos cortos al aire libre, por ejemplo en una exhibición?
- ¿El carro debe guardarse en la dirección de la página de declaraciones?
- ¿Se exigen dispositivos de seguridad?
- ¿El almacenamiento de invierno cambia qué coberturas siguen activas?
¿Un carro clásico puede ser su carro de uso diario?
Una póliza clásica de uso limitado está diseñada para actividades de coleccionista, no para el transporte ordinario. Algunas aseguradoras también exigen que usted tenga un carro principal para el uso diario, según el III (opens in a new tab). Los usos permitidos más comunes incluyen exhibiciones, eventos de clubes, exposiciones, desfiles, recorridos, pruebas, viajes de mantenimiento y paseos de placer ocasionales.
Las reglas de placas de cada estado pueden agregar sus propios límites. Con placas antiguas, Virginia (opens in a new tab) prohíbe el transporte diario general, incluido el manejo al trabajo y de regreso, limita los paseos de placer ocasionales a 250 millas desde su residencia y exige que certifique que tiene o usa con regularidad otro vehículo para el uso diario. Virginia también permite que un dueño registre el mismo carro con placas estándar para manejarlo a diario. En Nueva York (opens in a new tab), un carro con placas históricas no puede usarse para el transporte diario, y la tarjeta de identificación del seguro debe mostrar la palabra «HISTORICAL».
Los límites del seguro y los de las placas son distintos. Un carro puede tener un registro estándar que permite el manejo ordinario mientras la póliza sigue restringiendo los traslados al trabajo. Un registro antiguo puede restringir el manejo aun cuando los términos de la póliza sean más amplios. El más restrictivo de los dos es el que de verdad le afecta.
Hover or tap a row to highlight it.
| Estado | Quién califica | Límites de uso | Fuente |
|---|---|---|---|
| Virginia (placas antiguas) | Año modelo de más de 25 años modelo antes del 1 de enero del año en curso | Sin transporte diario general; paseos de placer ocasionales de hasta 250 millas desde casa; debe certificarse otro vehículo para el uso diario | Virginia DMV (Departamento de Vehículos Motorizados de Virginia) (opens in a new tab) |
| Nueva York (placas históricas) | Fabricado más de 25 años antes del año calendario en curso | Sin transporte diario; la tarjeta de identificación del seguro debe mostrar «HISTORICAL» | New York DMV (Departamento de Vehículos Motorizados de Nueva York) (opens in a new tab) |
| California (vehículos de colección) | La edad por sí sola no califica; un vehículo de 25 años no es automáticamente un vehículo de colección o histórico | Lo fija el tipo de placa | California DMV (opens in a new tab) |
¿Qué coberturas puede incluir una póliza clásica?
Las coberturas básicas funcionan igual que en cualquier póliza de auto. La responsabilidad civil paga las lesiones y los daños a la propiedad que usted es legalmente responsable de causar a otras personas. La colisión paga los daños físicos a su carro cuando choca contra un objeto, y la comprensiva paga los daños por casi todas las demás causas, incluidos el fuego y el mal tiempo severo, según la NAIC (opens in a new tab). La colisión y la comprensiva son opcionales por ley, pero un prestamista puede exigirlas. Nuestra guía sobre seguro comprensivo frente a colisión explica la diferencia en detalle.
La cobertura de motorista sin seguro y con seguro insuficiente es obligatoria en algunos estados y opcional en otros, así que pregunte cómo la trata su estado en una póliza clásica.
Más allá de lo básico, los dueños de carros clásicos suelen necesitar respuestas sobre artículos que pueden estar incluidos en el valor acordado, agregarse por endoso, estar sujetos a un sublímite, cubrirse solo si se enumeran en la póliza, o quedar excluidos. Pregunte por cada uno de estos puntos por escrito:
- Remolque especializado y asistencia en carretera.
- Transporte hacia y desde exhibiciones, y cobertura de remolque.
- Repuestos, herramientas y equipo.
- Restauraciones en curso y vehículos en construcción.
- Equipo personalizado, modificaciones y piezas originales o especializadas.
- Aumentos del valor acordado durante la vigencia de la póliza.
Para cada artículo, pregunte si está cubierto, dónde, si aplica un deducible o sublímite separado, y si el carro debe moverse con un transportista especializado.
¿Cómo se documenta y se actualiza el valor del carro?
La cantidad acordada necesita respaldo. Una aseguradora puede pedir algunos o todos estos documentos:
- Una tasación profesional.
- Fotografías con fecha del exterior, el interior, el motor, el chasis y el equipo especial.
- Documentos de compra.
- Facturas de restauración y recibos de piezas.
- Registros de reparación y mantenimiento.
- Registros de originalidad, rareza, procedencia o modificaciones.
- Información de ventas comparables.
- Millaje actual y detalles del almacenamiento.
La evidencia exacta es una cuestión de suscripción, así que pregunte a la aseguradora qué exige. Por lo general, se requiere una tasación profesional para la cobertura de valor acordado, según el California Department of Insurance (opens in a new tab), y la cantidad acordada puede cambiarse por endoso cuando cambia el valor de mercado. Pregunte cuándo hace falta una tasación nueva, si basta una revisión en la renovación y cómo cambian la póliza una restauración terminada o un mercado en alza.
Guarde juntas las facturas de restauración, las fotografías y los registros de piezas. En una pérdida total, el arreglo puede depender del texto del valor acordado, de cómo se define la propiedad cubierta, de los endosos, los deducibles, las exclusiones y de la evidencia que pueda presentar del trabajo realizado.
¿Cuánto cuesta una póliza para carro clásico?
No existe un precio universal. La prima depende del carro específico, del conductor, del estado, de la aseguradora y de la póliza, y una póliza clásica puede costar más o menos que una estándar según esos factores.
Los factores que mueven el precio son los que las aseguradoras ya usan para la cobertura de auto, más el valor acordado del carro. Un millaje anual más alto significa mayor exposición al riesgo, según la NAIC (opens in a new tab). El tipo de vehículo, la ubicación, el estacionamiento, el historial de manejo, el historial de reclamos y el deducible son factores generales de la prima de auto, según el Connecticut Insurance Department (opens in a new tab). En un carro clásico, sume el valor acordado, el almacenamiento, las coberturas de responsabilidad civil y de daños físicos seleccionadas, y el costo de la restauración, las modificaciones y las piezas especializadas.
La forma de obtener una cifra real es una cotización por escrito basada en el valor real del carro, su uso, su millaje, su almacenamiento y su historial de manejo. Al comparar cotizaciones, compare la forma de valoración, los límites, los deducibles y las exclusiones junto con el precio. Una agencia independiente puede cotizar con más de una aseguradora, y puede encontrar una en el directorio de agencias de seguros de Riskado.
¿Qué exige su estado?
Un carro clásico que circula todavía necesita el seguro de responsabilidad civil que su estado exige para los vehículos registrados, y cada estado fija sus propios mínimos. Connecticut, por ejemplo, exige $25,000 por persona y $50,000 por accidente por lesiones corporales, $25,000 por accidente por daños a la propiedad, y al menos $25,000 por persona y $50,000 por accidente en cobertura de motorista sin seguro y con seguro insuficiente, según el Connecticut Insurance Department (opens in a new tab).
Las reglas de placas y de registro también varían, como muestran los ejemplos de Virginia y Nueva York. Revise tanto el mínimo de responsabilidad civil como las reglas de placas con el DMV de su estado y con el departamento de seguros (opens in a new tab) antes de registrar el carro, y mantenga la póliza activa. Una interrupción del seguro puede afectar su registro y dejar el carro sin cobertura. Para saber cuánta responsabilidad civil llevar más allá del mínimo, vea cuánto seguro de auto necesito.
Preguntas que hacer antes de comprar
Lleve estas preguntas a una agencia o aseguradora:
- ¿La póliza es de valor acordado, de valor declarado o de valor real en efectivo, y dónde aparece el texto de valoración?
- ¿Qué necesita la aseguradora para fijar el valor acordado, y cómo se cambia después?
- ¿Qué límite de millaje o restricción de uso aplica, y qué pasa si lo supero?
- ¿Puedo manejar a exhibiciones, eventos de clubes, recorridos y viajes largos?
- ¿Qué almacenamiento se exige, y califica una instalación comercial?
- ¿Necesito otro vehículo para el uso diario?
- ¿Quién puede manejar el carro, y están cubiertos los miembros del hogar?
- ¿Están cubiertos el remolque, la asistencia en carretera, los repuestos, las herramientas, los remolques y el trabajo de restauración, y con qué límites?
- ¿Mi prestamista acepta la póliza?
- ¿Qué pasa si la póliza se interrumpe o se cancela?
Compruebe lo que sabe sobre el seguro para carro clásico
Preguntas frecuentes
¿El valor acordado incluye un deducible?
Sí, puede. El texto de la póliza controla la cantidad a pagar, incluido cualquier deducible y cualquier límite de costo de reparación. Pida a la aseguradora que le muestre dónde se aplica el deducible en una pérdida total y en una pérdida parcial.
¿Qué pasa si el carro sube de valor?
La cantidad acordada no sube por sí sola. Pida a la aseguradora que la suba por endoso, y envíe fotografías actualizadas, una tasación o registros de restauración para respaldar la nueva cifra.
¿Un carro modificado o restaurado puede conseguir aseguranza clásica?
Los hot rods y los vehículos modificados están entre los carros que pueden ameritar cobertura clásica, según el III. Cada aseguradora fija sus propias reglas, así que entréguele una lista completa de las modificaciones y del trabajo de restauración, y pregunte cómo se valora cada uno.
¿Una RV u otro vehículo recreativo necesita su propia póliza?
Por lo general sí, porque las RV y los remolques para arrastre tienen riesgos distintos a los de un carro de colección. Nuestra guía sobre el seguro para RV cubre casas rodantes, remolques de viaje y la cobertura para la temporada de almacenamiento.
Su siguiente paso
Reúna las fotografías del carro, los papeles de compra, los registros de restauración y el millaje actual, y escriba cómo y dónde lo manejará y lo guardará. Después pida a una agencia una cotización que indique la forma de valoración, y confirme la licencia de la agencia con el departamento de seguros de su estado (opens in a new tab) antes de compartir sus datos.
Términos de esta guía
Tap a term to see what it means.
Valor acordado. Un método de valoración en el que usted y la aseguradora fijan una cantidad acordada que se pagará en caso de una pérdida cubierta.
Valor declarado. Un formulario que paga el menor de estos montos: la cantidad declarada, el costo de reparación hasta esa cantidad o el valor real en efectivo.
Valor real en efectivo. Lo que el vehículo valía como auto usado en el momento anterior a la pérdida.
Endoso. Un cambio por escrito en la póliza, como subir la cantidad acordada.
Uso limitado. Condiciones de la póliza que restringen cómo y cuánto se maneja el carro.
Página de declaraciones. La página de su póliza que enumera sus coberturas, límites y valoración.
Comprensiva. Cobertura de los daños por causas distintas de una colisión, como el fuego y el mal tiempo severo.
Colisión. Cobertura de los daños físicos a su carro cuando choca contra un objeto.