Seguro comprensivo vs seguro de colisión: qué paga cada uno y cuándo quitarlos
Riskado
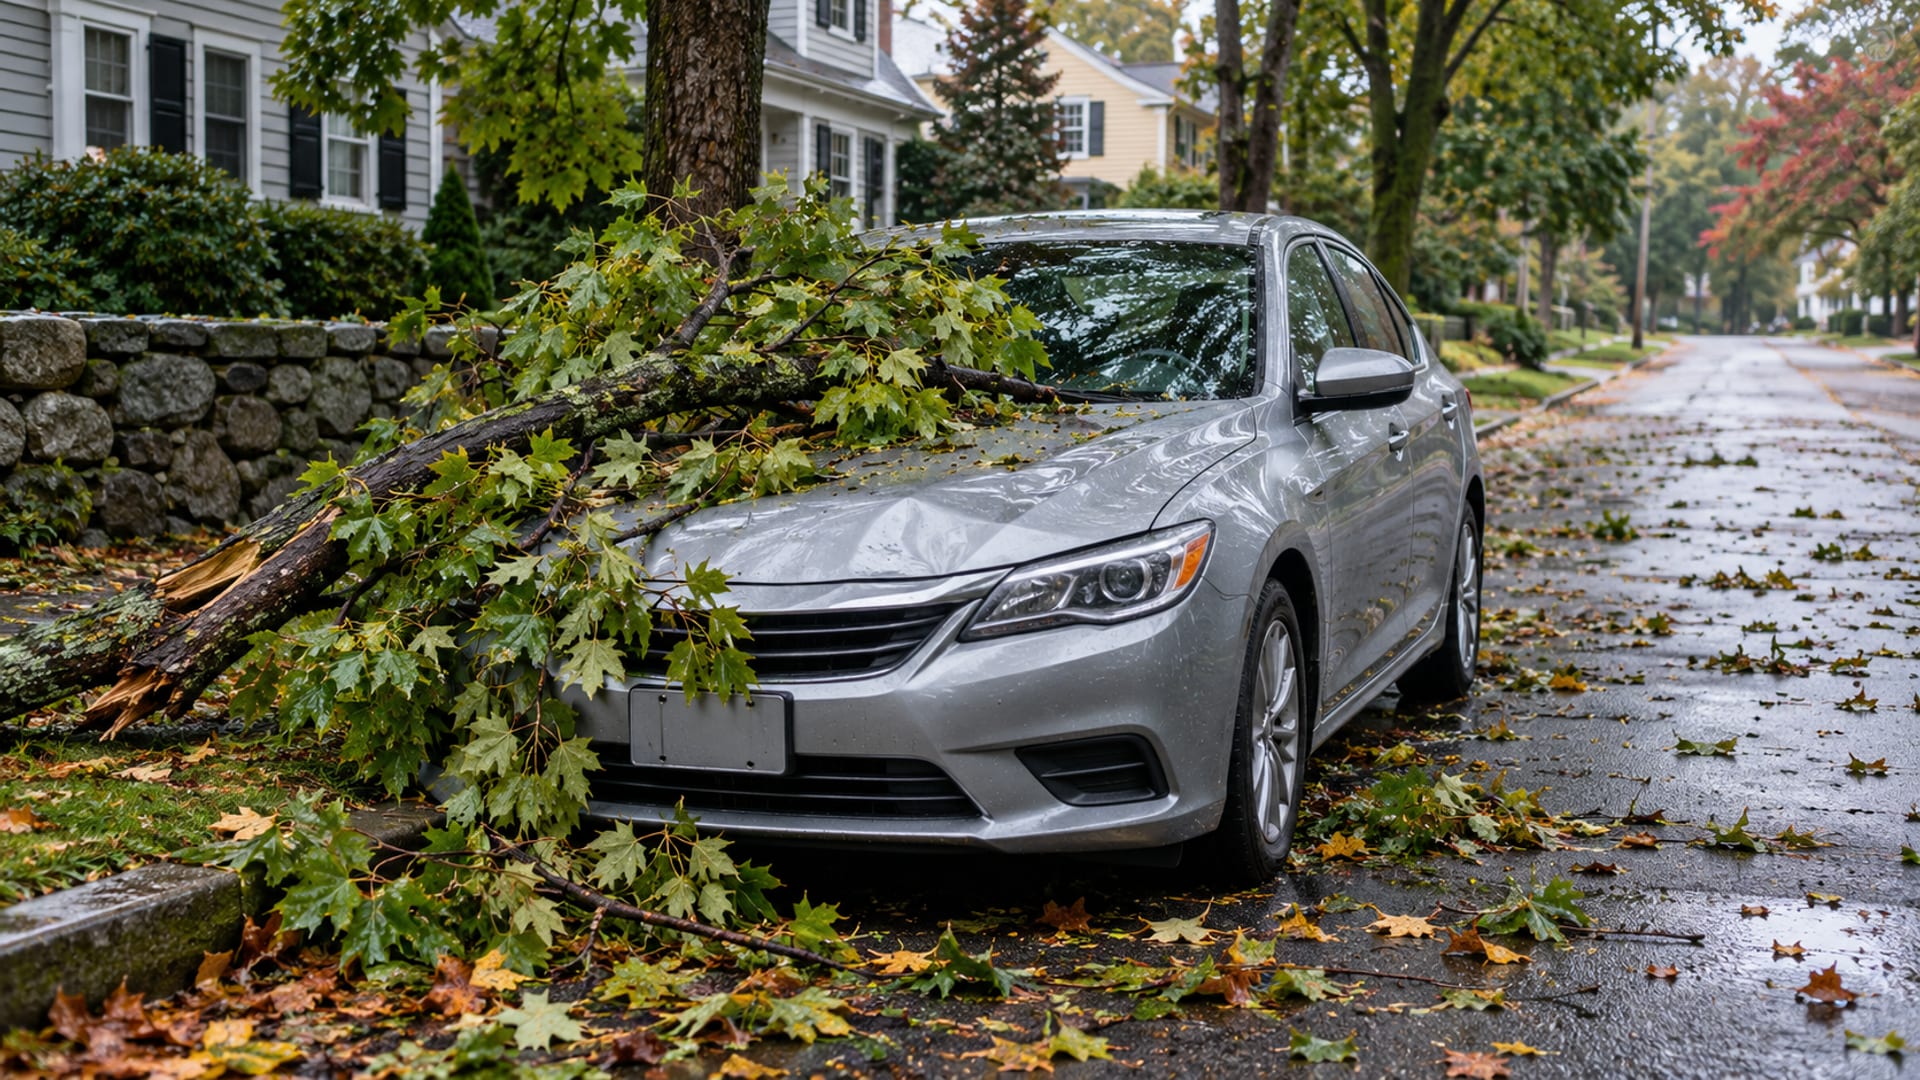
El seguro de colisión y el seguro comprensivo son dos coberturas opcionales que pagan los daños a su propio vehículo. La colisión se aplica cuando su auto choca contra otro vehículo o un objeto, o se vuelca. El comprensivo, también llamado "otro que colisión" (other than collision), cubre robo, vandalismo, incendio, granizo, inundación, objetos que caen, daños a los vidrios y choques con animales, según las definiciones de un departamento estatal de seguros (opens in a new tab) (página del 12 de abril de 2023). Atropellar un venado es comprensivo; esquivar un venado y chocar contra un árbol o una barandilla se trata como colisión. Si la ley exige alguna de las dos depende de su estado; un prestamista o una compañía de arrendamiento puede exigir ambas, y la redacción de su póliza y su contrato de préstamo o de arrendamiento deciden la respuesta final.
Lo más importante
- ColisiónSe aplica cuando su auto choca contra otro vehículo o un objeto, o se vuelca.
- ComprensivoTambién llamado "otro que colisión", cubre robo, vandalismo, incendio, granizo, inundación, objetos que caen, daños a los vidrios y choques con animales.
- VenadoAtropellar un venado es comprensivo; esquivarlo y chocar contra un árbol o una barandilla se trata como colisión.
- La ley del estado y el prestamistaLa ley de cada estado fija las coberturas que todo conductor debe tener, y un prestamista o una compañía de arrendamiento puede exigir ambas aunque la ley no lo haga.
¿Qué cobertura se aplica a la pérdida?
Empiece por lo que le pasó físicamente al auto. Si el auto golpeó algo o se volcó, eso apunta a colisión. Si algo le pasó al auto, como un robo, una tormenta de granizo, una inundación o una rama que cayó encima, eso apunta a comprensivo.
Cada cobertura tiene su propia definición en la póliza, su propio deducible y sus propias exclusiones, así que la etiqueta cambia cuánto paga usted antes de que pague la aseguradora. La póliza es un contrato, y el contrato decide cuánto vale un reclamo (opens in a new tab).
Las dos coberturas protegen su propio vehículo. Ninguna paga la propiedad ni las lesiones de otra persona; ese es el trabajo de la cobertura de responsabilidad civil. Cada estado fija en su ley sus propios mínimos de responsabilidad civil, y su departamento de seguros (opens in a new tab) los publica; nuestra guía sobre cuánto seguro de auto necesita explica cómo funcionan esos mínimos.
¿Cuál es la diferencia entre el seguro de colisión y el comprensivo?
La colisión paga los daños de un choque contra otro vehículo o un objeto, o de un vuelco. Casi siempre tiene deducible (opens in a new tab). La colisión paga la reparación del auto o, si la aseguradora decide que es pérdida total, el valor real en efectivo del auto, según la guía de la NAIC sobre coberturas de auto (opens in a new tab) (2022).
El comprensivo paga los daños que no son una colisión. Robo, vandalismo, choques con animales, explosión, inundación, objetos que caen, vendavales y rotura de vidrios entran en él, y por lo general tiene deducible. El incendio y el granizo también son riesgos del comprensivo. Comprensivo no quiere decir cualquier tipo de daño. Quiere decir daño distinto de una colisión, y sigue teniendo exclusiones, límites y una redacción propia como cualquier otra cobertura.
La colisión también paga tenga usted la culpa o no, y el deducible por lo general se aplica a un reclamo por daños al vehículo aunque el daño no haya sido culpa suya, según la NAIC (opens in a new tab). Si otro conductor es legalmente responsable, la cobertura de responsabilidad civil de ese conductor puede responder por la pérdida.
¿Qué cobertura se aplica a los daños más comunes del vehículo?
Los eventos más comunes caen en estas coberturas. Los choques con animales son comprensivo (opens in a new tab), y un bache se trata como daño de colisión, según la NAIC.
Hover or tap a row to highlight it.
| Evento | Cobertura habitual | Condición |
|---|---|---|
| Choca contra otro auto | Colisión | La responsabilidad civil del otro conductor puede responder si ese conductor es legalmente responsable. |
| Choca contra un buzón, un poste o una barandilla | Colisión | El daño al buzón puede corresponder a la responsabilidad civil por daños a la propiedad. |
| Choca contra un árbol | Colisión | El auto golpeó el árbol. |
| El vehículo se vuelca | Colisión | |
| Daño por un bache | Colisión | Caer en un bache es daño de colisión. |
| Un venado u otro animal golpea el auto | Comprensivo | Los choques con animales figuran como comprensivo. |
| Esquiva un venado y choca contra un árbol o una barandilla | Colisión | El daño vino del impacto con el objeto. |
| Una rama o un árbol cae sobre el auto | Comprensivo | Revise las exclusiones y la redacción de la póliza. |
| Granizo, viento, inundación o incendio | Comprensivo | Cada uno figura como riesgo del comprensivo. |
| Robo o vandalismo | Comprensivo | Se aplican los términos de la póliza. |
| Vidrio o parabrisas roto | Por lo general comprensivo | Algunas pólizas tratan los vidrios aparte, incluida la cobertura total de vidrios. |
Las definiciones, exclusiones, endosos y el deducible de la póliza deciden el resultado de cualquier reclamo real. Las pertenencias personales robadas de un auto pueden corresponder al seguro de casa o al seguro de inquilino en lugar de la póliza de auto.
¿Qué significan los deducibles?
El deducible es la cantidad que usted paga de su bolsillo antes de que la póliza pague una pérdida cubierta del vehículo. El comprensivo y la colisión normalmente tienen deducibles separados, así que puede tener una cantidad para robo o granizo y otra para un choque.
Un deducible más alto por lo general significa una prima más baja, y usted debe poder pagar el deducible si ocurre una pérdida, según la guía para consumidores de 2022 de la NAIC (opens in a new tab), que compara como ejemplo un deducible de $1,000 con uno de $500. Su agente puede cotizar la misma cobertura con dos o tres niveles de deducible para que vea la diferencia de prima junto al costo de su bolsillo.
¿Necesita las dos coberturas si el auto está financiado o arrendado?
Si la ley exige el comprensivo o la colisión lo decide cada estado, pero el prestamista o la arrendadora puede exigir ambas coberturas (opens in a new tab), y los prestamistas pueden exigir cobertura de daños físicos hasta que se pague el préstamo, según la NAIC (opens in a new tab). Por ejemplo, la ley de Connecticut no exige ninguna de las dos, pero sí exige responsabilidad civil y cobertura de motorista sin seguro (Conn. Gen. Stat. § 38a-334 (opens in a new tab)); los mínimos están en nuestra guía de requisitos de seguro de auto en Connecticut.
Hover or tap a row to highlight it.
| Cobertura | Quién fija el requisito | Fuente |
|---|---|---|
| Comprensivo | Su contrato de préstamo o de arrendamiento, y la ley de su estado si lo exige | CFPB (opens in a new tab) |
| Colisión | Su contrato de préstamo o de arrendamiento, y la ley de su estado si la exige | CFPB (opens in a new tab) |
| Responsabilidad civil | La ley de su estado, con mínimos que fija cada estado | Departamentos estatales de seguros (opens in a new tab) |
| Motorista sin seguro o con seguro insuficiente | La ley de su estado, en los estados que la exigen | Departamentos estatales de seguros (opens in a new tab) |
La razón es que el auto es la garantía del prestamista. Según el informe Supervisory Highlights, número 24, de la CFPB (opens in a new tab) (junio de 2021), los contratos de financiamiento de autos por lo general exigen comprensivo y colisión, y cuando el prestatario no mantiene la cobertura adecuada, algunos administradores del préstamo compran un seguro de protección de la garantía (collateral protection insurance) y cargan su costo a la cuenta del prestatario.
El prestamista o la arrendadora también puede fijar un deducible máximo, y ese límite está escrito en su propio contrato. Antes de cambiar un deducible, lea el contrato de préstamo o de arrendamiento y pregúntele al prestamista qué exige hoy. Quitar una cobertura exigida en un auto financiado podría dejar el préstamo en incumplimiento (opens in a new tab). Pregunte si el prestamista figura en su póliza como acreedor prendario o beneficiario de la pérdida (loss payee), y qué pasa si la póliza se cancela o se vence sin renovar.
¿Qué significa "cobertura completa"?
"Cobertura completa" (full coverage) es una expresión informal, no un tipo de cobertura. No existe la "cobertura completa" como tipo formal de cobertura, y cada cobertura tiene su propio precio, según la NAIC (opens in a new tab).
En el uso diario, la frase suele significar responsabilidad civil más comprensivo y colisión. Algunas personas la extienden para incluir la cobertura de motorista sin seguro, los pagos médicos o el reembolso de renta de auto. Cuando un prestamista, un vendedor o un amigo le diga "cobertura completa", pregunte qué coberturas, límites y deducibles quiere decir.
¿Cómo influye un vehículo más viejo en la decisión?
La decisión depende de una lista de preguntas, no de un límite fijo. En un auto de poco valor que no está financiado, usted puede considerar quitar la colisión o el comprensivo (opens in a new tab) si podría pagar la reparación o el reemplazo del auto, o arreglárselas sin él. Si el auto está financiado, quitar la cobertura podría dejar el préstamo en incumplimiento.
Una forma de verlo es comparar el valor del auto con la prima de la cobertura. Una regla práctica dice que la cobertura puede no compensar cuando un auto viejo vale menos de diez veces la prima, según el Insurance Information Institute (opens in a new tab). Es una idea de guía para consumidores, no una regla legal.
Las cuentas tienen otro lado. Según la NAIC (opens in a new tab), el costo de reparar un auto viejo puede superar lo que vale, y la aseguradora puede declararlo pérdida total y pagar su valor en lugar de repararlo. Así que los números útiles son el valor real en efectivo actual de su auto, lo que cada cobertura le suma a la prima y la cantidad que usted podría cubrir por su cuenta después de un mal día. Su agente puede ayudarle a ponerlos lado a lado.
¿Puede un reclamo afectar el precio de la renovación?
Un reclamo de comprensivo o de colisión puede aparecer en su historial de reclamos y afectar el precio de la renovación. Los accidentes y las infracciones suben las tarifas, y perder un descuento por no tener reclamos después de un accidente puede subir su prima, según un aviso al consumidor de un departamento estatal de seguros (opens in a new tab) del 26 de junio de 2024. Los aumentos, descuentos y recargos cambian según la aseguradora y su plan de tarifas aprobado, sin un número único que sirva para todos.
Las aseguradoras también consultan bases de datos de reclamos como CLUE cuando fijan precios, según la NAIC (opens in a new tab), y usted puede pedir su propio informe CLUE de historial de reclamos (opens in a new tab). El perdón de accidentes depende de cada aseguradora y puede tener condiciones de elegibilidad o límites de reclamos, así que la pregunta es si su póliza lo incluye y con qué condiciones.
Para un auto que se usa para trabajar, como entregas o viajes compartidos, una póliza de auto personal puede excluir las actividades de negocio (opens in a new tab). Un uso comercial necesita su propia revisión de póliza.
¿Qué preguntarle a un agente o al prestamista?
Lleve su página de declaraciones, su póliza actual con los endosos, su contrato de préstamo o de arrendamiento y el número de identificación del vehículo (VIN). Luego pregunte:
- ¿Cuáles son mis deducibles separados de comprensivo y de colisión?
- ¿Qué eventos clasifica mi póliza como comprensivo y cuáles como colisión?
- ¿Cómo clasificaría mi póliza atropellar un animal, esquivar un animal o chocar contra un objeto fijo?
- ¿Los vidrios están cubiertos por el comprensivo o por una disposición aparte?
- ¿Qué exclusiones se aplican a inundación, granizo, objetos que caen, robo y vandalismo?
- Si el auto es pérdida total, ¿cómo se calcula el valor real en efectivo?
- ¿Incluye reembolso de renta de auto después de una pérdida cubierta?
- ¿La póliza cubre el uso de negocio, las entregas o los viajes compartidos?
- ¿Qué cobertura y qué deducible máximo exige mi prestamista o arrendadora, y qué pasa si la cobertura se vence?
- ¿Cómo afectaría un reclamo mi renovación, y hay perdón de accidentes?
- ¿Qué cambiaría si el auto quedara pagado?
Compruebe lo que sabe sobre el comprensivo y la colisión
Preguntas frecuentes sobre el seguro comprensivo y el de colisión
Estas son respuestas cortas a las dudas que más se repiten.
¿Es mejor tener colisión o comprensivo?
Cubren eventos distintos, así que una no reemplaza a la otra. La colisión responde a choques y vuelcos, y el comprensivo responde a robo, clima, animales y pérdidas parecidas. Pregúntele a su agente si su póliza puede llevar una sin la otra, y revise si su prestamista exige las dos.
¿Es mejor un deducible de $500 o de $1,000?
Un deducible más alto significa una prima más baja, y usted debe poder pagar el deducible si presenta un reclamo, según la NAIC (opens in a new tab). Pídale a su agente la prima con cada nivel y compare la diferencia con el dinero que podría poner para una reparación.
¿Conviene mantener la colisión en un auto de 10 años?
Empiece por saber si el auto está financiado, porque el requisito del prestamista pesa más que las cuentas. Si no está financiado, compare el valor actual del auto con lo que cuesta la cobertura, y piense si podría repararlo o reemplazarlo por su cuenta, como describe la guía de un departamento estatal de seguros (opens in a new tab).
¿Chocar contra un árbol es comprensivo o colisión?
Cuando su auto golpea un árbol, el daño es colisión. Cuando un árbol o una rama cae sobre su auto, es una pérdida por objeto que cae, y los objetos que caen figuran en el comprensivo. Si primero esquivó un venado, el impacto con el árbol sigue siendo la colisión.
¿Chocar contra un buzón es comprensivo o colisión?
El daño a su auto por chocar contra un buzón por lo general es colisión. El daño al buzón en sí puede corresponder a la responsabilidad civil por daños a la propiedad, así que mencione las dos cosas cuando llame a su aseguradora.
Lleve sus preguntas a una agencia con licencia
Cuando sepa con qué evento está tratando, qué deducible se aplica y qué exige su prestamista, el siguiente paso es hablar con una agencia de seguros con licencia que pueda leer su póliza real. Confirme con el departamento de seguros de su estado (opens in a new tab) que la agencia y el agente tienen licencia antes de compartir los datos de su póliza. Puede buscar agencias de seguros en el directorio de Riskado, llevar la lista de preguntas y pedirle a la agencia que le muestre la redacción de la póliza o el endoso detrás de cada respuesta.
Términos de esta guía
Tap a term to see what it means.
Colisión. Cobertura de los daños a su propio auto por un choque contra otro vehículo o un objeto, o por un vuelco.
Comprensivo. Cobertura de los daños a su propio auto que no son una colisión, como robo, vandalismo, incendio, granizo, inundación, objetos que caen, daños a los vidrios y choques con animales. También se llama "otro que colisión".
Deducible. La cantidad que usted paga de su bolsillo antes de que la póliza pague una pérdida cubierta del vehículo.
Valor real en efectivo. Lo que valía el auto justo antes de la pérdida, que es lo que por lo general se paga por un auto declarado pérdida total.
Acreedor prendario o beneficiario de la pérdida. El prestamista que figura en su póliza porque el auto es su garantía.
Cobertura completa. Expresión informal, no un tipo formal de cobertura; suele significar responsabilidad civil más comprensivo y colisión.
Informe CLUE. Una base de datos de historial de reclamos que las aseguradoras consultan cuando fijan precios.
Perdón de accidentes. Una función propia de cada aseguradora que puede tener condiciones de elegibilidad o límites de reclamos.