Perdón de accidentes: qué cubre, quién califica y cuándo vale la pena pagarlo
Riskado
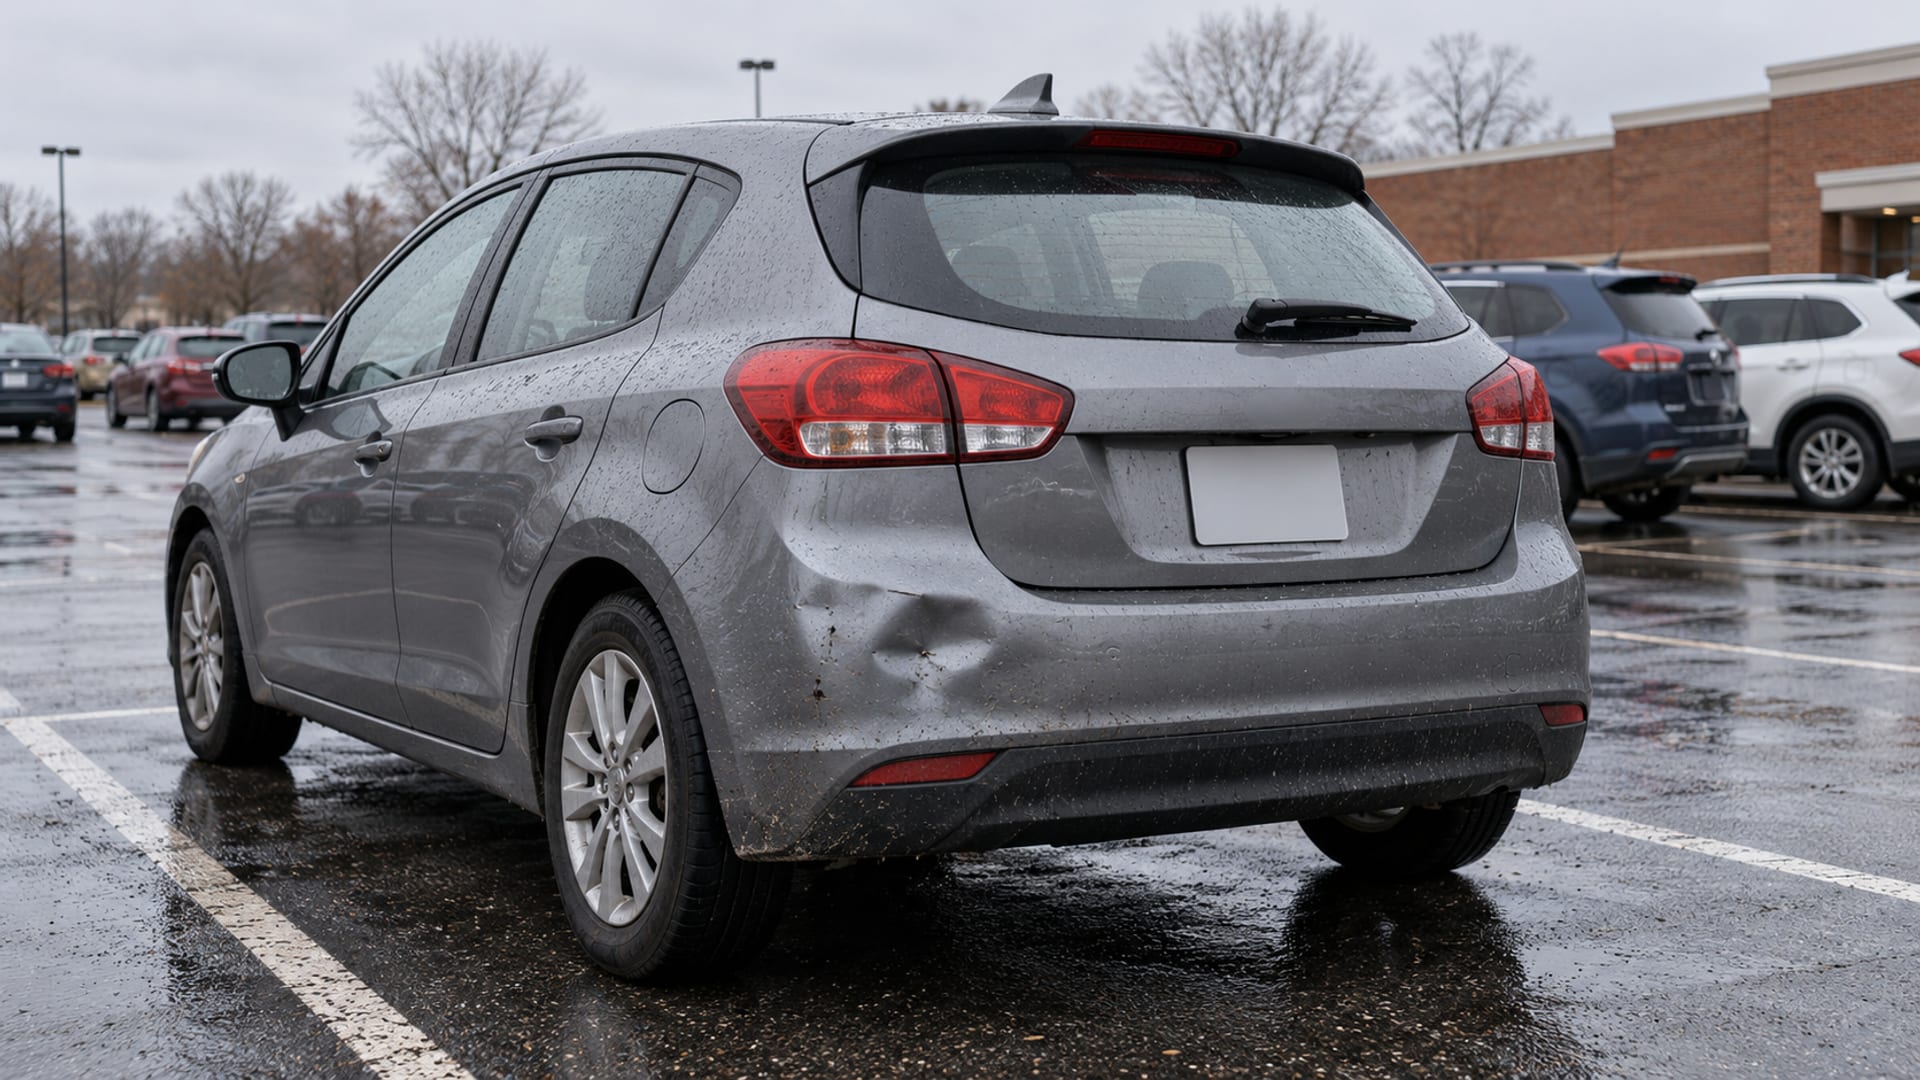
El perdón de accidentes es una función opcional del seguro de auto que puede evitar que su aseguradora le suba la tarifa después de un accidente que califica, a menudo el primero en el que usted tuvo la culpa. Es un producto de cada aseguradora, no un derecho legal, y no borra el accidente de su historial de manejo ni de su historial de reclamos. Cada aseguradora fija sus propias reglas: quién califica, cuánto cuesta, de qué tamaño puede ser el reclamo, cuántas veces se aplica y si protege a un solo conductor o a toda la póliza. Algunas lo incluyen o lo otorgan después de varios años sin accidentes, y otras lo venden como un agregado. Su página de declaraciones muestra si lo tiene.
Lo más importante
- Qué esUna función opcional del seguro de auto que puede evitar que su aseguradora le suba la tarifa después de un accidente que califica, a menudo el primero con culpa.
- Quién pone las reglasCada aseguradora, no la ley. Las condiciones, el costo, el tamaño del reclamo, el número de usos y si protege a un conductor o a toda la póliza cambian de una a otra.
- Qué no haceNo borra el accidente de su historial de manejo ni de su historial de reclamos.
- Cómo se obtieneAlgunas aseguradoras lo incluyen o lo otorgan después de varios años limpios, y otras lo venden como un agregado.
- Dónde revisarSu página de declaraciones muestra si lo tiene.
¿Qué cambia el perdón de accidentes?
El perdón de accidentes es el compromiso de una aseguradora de no subir su prima después de un accidente en el que usted tuvo la culpa, según la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab). Puede venir incluido en una póliza estándar, ofrecerse a clientes de muchos años o venderse como un endoso adicional.
Cambia una sola cosa: cómo lo califica su aseguradora al renovar. No repara su auto, no paga el reclamo de lesiones o de daños de otra persona y no congela todas las partes de su prima. El accidente sigue siendo un hecho, y los registros de ese accidente siguen existiendo.
El término también se usa para productos distintos. Progressive (opens in a new tab) vende tres versiones: el perdón de accidentes pequeños, una versión por lealtad y una opción que se compra. Allstate (opens in a new tab) lo vende como una función opcional. El descuento por no tener reclamos es otra cosa. Premia un período sin reclamos, y perder ese descuento después de un accidente puede subir su prima, según el Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab). La exención por una infracción menor tiene que ver con una multa de tránsito y no perdona necesariamente un accidente.
El perdón de accidentes es, por lo general, una función del seguro de auto personal. Una póliza de auto comercial tiene su propio texto, así que confírmelo por separado con la aseguradora o la agencia si el vehículo pertenece a un negocio.
¿Qué debe revisar antes de decidir?
Empiece por su póliza actual, porque es posible que ya lo tenga. Revise su página de declaraciones y su último aviso de renovación en busca de una línea o un endoso de perdón de accidentes. Luego averigüe cuál de las tres versiones tiene delante: incluida de forma automática, ganada después de un período limpio o comprada por un cargo adicional.
Después pregunte a qué conductor y a qué vehículo protege. Algunas versiones siguen a un solo conductor y otras se aplican a toda la póliza. La respuesta decide si un segundo conductor de su casa queda protegido.
Por último, averigüe cuándo se aplica. La protección de tarifa de Liberty Mutual (opens in a new tab) se aplica al renovar, que es el momento en que la mayoría de los conductores ve el recargo por primera vez.
¿Cubrirá su accidente?
Que su accidente califique depende de las condiciones de la aseguradora, y esas condiciones cambian. Las reglas publicadas por tres aseguradoras grandes muestran cuánto.
El perdón de accidentes pequeños de Progressive se aplica a un primer reclamo de $500 o menos y está disponible para todos los clientes de auto de Progressive (preguntas frecuentes de Progressive (opens in a new tab)). Su perdón de accidentes grandes es para clientes que llevan cinco años con la compañía y se han mantenido sin accidentes ni infracciones hasta por cinco años seguidos (descuentos de Progressive (opens in a new tab)). Su opción comprada puede perdonar un accidente que califique por cada período de la póliza.
Liberty Mutual vende un beneficio opcional para un primer accidente. Para calificar pueden exigirse cinco años de manejo sin accidentes y ninguna infracción en los cinco años anteriores, y los conductores de 25 años o menos necesitan cinco años limpios seguidos antes de que se perdone un primer accidente. La disponibilidad cambia según el estado, de acuerdo con el aviso al cliente de Liberty Mutual (opens in a new tab).
Con la función de Allstate agregada, la tarifa no sube después de un accidente, aunque el conductor haya tenido la culpa. Allstate no publica una regla general de años limpios ni un número de usos para esa función. Su exención del primer accidente para motocicletas tiene sus propias condiciones, entre ellas una antigüedad de la póliza de 48 meses, y esas condiciones son solo para pólizas de motocicleta (coberturas de motocicleta de Allstate (opens in a new tab)).
Hover or tap a row to highlight it.
| Aseguradora y versión | Regla publicada | Fuente |
|---|---|---|
| Progressive, perdón de accidentes pequeños | Se aplica a un primer reclamo de $500 o menos y está disponible para todos los clientes de auto de Progressive | Preguntas frecuentes de Progressive (opens in a new tab) |
| Progressive, perdón de accidentes grandes | Para clientes con cinco años en la compañía y sin accidentes ni infracciones hasta por cinco años seguidos | Descuentos de Progressive (opens in a new tab) |
| Progressive, opción comprada | Puede perdonar un accidente que califique por cada período de la póliza | Progressive (opens in a new tab) |
| Liberty Mutual, beneficio opcional | Para un primer accidente. Pueden exigirse cinco años sin accidentes y sin infracciones; los conductores de 25 años o menos necesitan cinco años limpios seguidos. La disponibilidad cambia según el estado | Liberty Mutual (opens in a new tab) |
| Allstate, función opcional | La tarifa no sube después de un accidente, aunque el conductor haya tenido la culpa. No publica una regla general de años limpios ni de número de usos | Allstate (opens in a new tab) |
Por eso, las preguntas que resuelven su caso son estas: ¿el accidente tiene que ser con culpa? ¿Hay un límite en el pago del reclamo? ¿Necesita un número de años limpios antes? ¿Una multa relacionada con el accidente lo descalificaría? ¿Y cuántos accidentes puede perdonar la función?
¿Cuánto cuesta?
Hay tres formas de precio. La función puede venir incluida en una póliza o en un programa de lealtad, ganarse después de un período sin reclamos o sin infracciones, o comprarse como un endoso opcional.
Una póliza estándar que la incluye puede tener una prima más alta, y con más frecuencia la función se vende como un endoso con cargo, con costos que cambian según la aseguradora, de acuerdo con la NAIC (opens in a new tab). La opción comprada de Progressive sube el costo de la póliza, mientras que sus beneficios por lealtad pueden venir incluidos (Progressive (opens in a new tab)). Liberty Mutual la vende como cobertura adicional, sin un precio publicado en dólares.
Un precio general no es algo que pueda consultar por adelantado. Pida el costo adicional exacto en su propia póliza y pregunte si ese precio cambia en cada renovación. Luego compare esa cifra con lo que podría sumar un recargo por accidente con culpa, según el plan de tarifas de su propia aseguradora.
Como referencia de escala, las aseguradoras podían subir las primas hasta un 40 por ciento después de un accidente, según un artículo de la NAIC de 2009 (opens in a new tab). Esa cifra tiene 17 años y es un dato nacional de contexto, no un pronóstico para su póliza. Muchos planes de tarifas de Nueva York aplican un recargo de hasta 40 por ciento por un primer accidente con culpa, con un período de experiencia de tres años, según el New York Department of Financial Services (Departamento de Servicios Financieros de Nueva York) (opens in a new tab).
¿Su prima puede cambiar de todos modos?
Sí, puede cambiar. El perdón de accidentes se ocupa del recargo ligado a un accidente. Otros factores de tarifa, los descuentos, las tarifas registradas, los vehículos o conductores que se agregan y los cambios de suscripción pueden mover su prima total.
Los aumentos de tarifa, los descuentos y los recargos cambian según la aseguradora y el plan de tarifas que registra ante el estado, así que no existe un aumento único para todos. El Connecticut Insurance Department (opens in a new tab), por ejemplo, lo dice así para su estado. Cuando le llegue un aviso de renovación después de un accidente, pida a la agencia una explicación por escrito de cualquier recargo o descuento perdido, y pregunte si se aplicó la función.
¿El accidente queda en su historial?
Sí. El perdón de accidentes cambia la forma en que su aseguradora aplica un aumento de tarifa, y el accidente puede seguir apareciendo en otros lugares. Hay tres cosas separadas: el recargo que aplica la aseguradora, su historial de manejo en el estado y su informe de historial de reclamos de seguros.
Tres lugares distintos donde puede aparecer un accidente
- El recargo de la aseguradoraEs la parte que cambia el perdón de accidentes: cómo lo califica su aseguradora al renovar.
- Su historial de manejo en el estadoMassachusetts guarda los historiales de manejo, incluidos los registros de reclamos por accidentes con culpa, en su Merit Rating Board.
- Su informe de historial de reclamosLexisNexis Risk Solutions guarda información de historial de reclamos de seguros y tiene un proceso para disputar datos incompletos o incorrectos.
Massachusetts muestra en qué se diferencian. Su Merit Rating Board (Junta de Calificación por Mérito) (opens in a new tab) guarda historiales de manejo con registros de reclamos por accidentes con culpa, registros de reclamos de cobertura comprensiva, infracciones de tránsito e incidentes fuera del estado. Un accidente con culpa puede agregarse al historial de manejo en Massachusetts y usarse para calcular la calificación del seguro, según el RMV (incidentes con recargo (opens in a new tab)).
El historial de reclamos está en otro lugar. LexisNexis Risk Solutions (opens in a new tab) guarda información de historial de reclamos de seguros, le permite pedir un informe de divulgación al consumidor y tiene un proceso para disputar datos incompletos o incorrectos. Si la determinación de culpa le parece equivocada, Massachusetts publica un proceso para apelar la determinación de culpa de una aseguradora (opens in a new tab), y cualquier aseguradora puede explicarle su propio procedimiento de disputa.
Avisar del accidente es una obligación aparte. Su póliza y la ley deciden cuándo debe notificar un accidente a su aseguradora, y el perdón de accidentes no le quita esa obligación.
¿Las leyes estatales lo protegen después de un accidente?
Algunos estados limitan cuándo una aseguradora puede rechazar, cancelar o dejar de renovar una póliza después de un accidente, y esas reglas a menudo se confunden con el perdón de accidentes. Son una protección distinta. Las fijan la ley de cada estado y su departamento de seguros (opens in a new tab), y limitan la cancelación y la no renovación; no obligan a una aseguradora a perdonar un accidente con culpa ni crean un endoso de perdón de accidentes. Si una aseguradora ofrece la función en su estado depende de su póliza y su plan de tarifas registrados, así que pregunte a la aseguradora o a la agencia si la suya la incluye.
Por ejemplo, según Conn. Gen. Stat. § 38a-358 (opens in a new tab), una aseguradora de Connecticut no puede rechazar, cancelar ni dejar de renovar una póliza de auto privado de pasajeros por un primer o segundo accidente en el período de experiencia actual en el que usted no tuvo la culpa ni fue condenado por una infracción en movimiento. El aviso que ese estado exige antes de una no renovación aparece en nuestra guía de requisitos de seguro de auto en Connecticut.
¿Qué puede contener un sistema estatal de recargos?
Las reglas de recargo las fija cada estado, y un estado que publica sus reglas con detalle muestra lo que puede contener un sistema así. Massachusetts es un ejemplo. Algunas aseguradoras de auto ofrecen el perdón de accidentes como parte de sus pólizas, y puede venir incluido en una póliza estándar con una prima más alta, según Mass.gov (opens in a new tab).
Un plan de calificación por mérito ajusta las primas en parte según los accidentes con culpa y el historial de manejo, según la Division of Insurance (División de Seguros). Un conductor al que se le atribuye más del 50 por ciento de la culpa puede recibir una determinación de accidente con culpa y enfrentar una prima más alta bajo el plan de su aseguradora.
En Massachusetts, un accidente con culpa que genera recargo es uno en el que el conductor tiene más del 50 por ciento de la culpa, el vehículo es un auto privado de pasajeros y el pago del reclamo supera los $1,000 después del deducible. Un accidente menor va de más de $1,000 hasta $5,000, y un accidente mayor pasa de $5,000 (incidentes con recargo (opens in a new tab)).
Según 211 CMR 134.13 (opens in a new tab), el reglamento asigna tres puntos de recargo por un accidente menor y cuatro por un accidente mayor en los mercados de tarifas fijas y establecidas. En un mercado competitivo, la aseguradora puede adoptar un plan de calificación por mérito con otro sistema. En cualquier caso, el plan no puede usar un accidente o una infracción de más de seis años de antigüedad contados desde la fecha de vigencia de la póliza, ni subir las primas por accidentes o infracciones durante más de cinco años.
Hover or tap a row to highlight it.
| Tipo de accidente | Pago del reclamo, después del deducible | Puntos de recargo en mercados de tarifas fijas y establecidas |
|---|---|---|
| Menor | Más de $1,000 hasta $5,000 | Tres puntos |
| Mayor | Más de $5,000 | Cuatro puntos |
¿Qué preguntar a la agencia al renovar?
Lleve los papeles junto con las preguntas. Los documentos útiles son su página de declaraciones, la oferta de renovación, cualquier endoso de perdón de accidentes, el número del reclamo y el monto pagado, la fecha y la descripción del accidente, la determinación de culpa y su historial de manejo si lo tiene.
Luego pregunte:
- ¿Mi póliza actual tiene perdón de accidentes, y es un endoso, un descuento, un beneficio por lealtad o una función por no tener reclamos?
- ¿Cuál es el costo adicional, si lo hay?
- ¿A qué conductor protege, y se aplica a todos los vehículos de la póliza?
- ¿Cubre solo accidentes con culpa, o también accidentes con una infracción de tránsito?
- ¿Hay un límite en el pago del reclamo?
- ¿Cuántos accidentes se pueden perdonar, y es una vez por período de la póliza o una vez durante toda la relación con la aseguradora?
- ¿El beneficio se renueva después de varios años limpios?
- ¿Protege contra un recargo, contra la pérdida de un descuento o contra ambos?
- ¿Mi prima total puede cambiar por otras razones?
- ¿El accidente aparecerá en el historial de reclamos de la aseguradora, y se reportará a una base de datos estatal de historial de manejo o de calificación por mérito?
- ¿El beneficio termina si la póliza vence sin renovarse o se cancela, y pasa a otra aseguradora?
- ¿Qué pasa si la póliza se vuelve a emitir o se traslada a una compañía afiliada?
- ¿Qué formulario de la póliza, qué endoso o qué línea de la página de declaraciones confirma el beneficio?
- ¿Cuál es el procedimiento para disputar una determinación de culpa equivocada?
Pregunte cómo podría cambiar su tarifa y obtenga el costo, las condiciones para calificar y los límites antes de comprar. Al final mandan la póliza escrita, el endoso, la página de declaraciones y el plan de tarifas registrado.
Compruebe lo que sabe sobre el perdón de accidentes
Preguntas frecuentes sobre el perdón de accidentes
Estas respuestas cubren lo que suele preguntarse después de la definición.
¿Vale la pena el perdón de accidentes?
Depende de tres cifras que su agencia puede darle: el costo adicional de la función, el recargo que su aseguradora aplicaría después de un accidente con culpa y cuánto dura ese recargo. Compare el costo de la función año tras año con el recargo que podría enfrentar, y revise si ya califica para una versión sin costo por lealtad o por años limpios.
¿Cuántas veces se puede usar el perdón de accidentes?
El límite lo pone la aseguradora. La opción comprada de Progressive puede perdonar un accidente que califique por cada período de la póliza, y otros programas fijan sus propios límites. Pregunte si el límite es por período de la póliza o por todo el tiempo que siga con la aseguradora.
¿Qué se necesita para calificar?
Las condiciones incluyen años de manejo limpio, antigüedad con la aseguradora, un tope en el tamaño del reclamo y ninguna infracción. Progressive y Liberty Mutual fijan cada una una condición de cinco años limpios para sus programas, y la versión de accidentes pequeños de Progressive solo pide un primer reclamo de $500 o menos. Su agencia puede decirle qué condición se aplica a su póliza.
¿Cuánto cuesta de más el perdón de accidentes?
No hay un precio general, y algunas versiones no cuestan nada porque vienen incluidas o se ganan. Si la versión se compra, pida por escrito el costo adicional exacto en su póliza real.
¿Lo sigue a una nueva aseguradora?
No dé por hecho que sí. Pregunte a la nueva aseguradora cómo trata el accidente y pregunte a la actual si el beneficio termina cuando termina la póliza.
Su siguiente paso
Lleve la lista de preguntas a una agencia con licencia (en nuestro directorio de agencias de seguros encontrará agencias cerca de usted) y pida las respuestas por escrito, junto con el endoso o la línea de la página de declaraciones que las confirma. Nuestra guía sobre cómo elegir un agente de seguros explica qué revisar antes de llamar. Confirme que la agencia tiene licencia en el departamento de seguros de su estado (opens in a new tab) antes de compartir datos de su póliza.
Términos de esta guía
Tap a term to see what it means.
Perdón de accidentes. El compromiso de una aseguradora de no subir su prima después de un accidente con culpa que califica.
Recargo. Un aumento de la prima ligado a un accidente o a una infracción.
Endoso. Un agregado escrito a una póliza, como el que se vende para añadir el perdón de accidentes.
Página de declaraciones. La página de la póliza que muestra sus coberturas, límites y endosos.
Descuento por no tener reclamos. Un descuento que premia un período sin reclamos; perderlo después de un accidente puede subir su prima.
Plan de calificación por mérito. Un plan que ajusta las primas en parte según los accidentes con culpa y el historial de manejo.
Determinación de culpa. La conclusión de una aseguradora sobre quién causó un accidente, que se puede disputar.