Seguro para pequeños negocios en Carolina del Sur: lo que exige la ley y qué comprar primero
Riskado
Los negocios de Carolina del Sur que emplean de forma regular a cuatro o más empleados deben tener cobertura de compensación laboral, y los trabajadores de medio tiempo y los familiares cuentan para ese número, según la South Carolina Workers' Compensation Commission (Comisión de Compensación Laboral de Carolina del Sur) (opens in a new tab) (WCC). Si un trabajador es empleado o contratista independiente depende de los hechos. Puede comprar la cobertura a una aseguradora privada con licencia o a través del programa de riesgo asignado del estado, o calificar para autoasegurarse por su cuenta o dentro de un fondo de autoseguro. Los vehículos siguen reglas aparte: los límites básicos de responsabilidad financiera de Carolina del Sur son $25,000 por lesiones a una persona, $50,000 por accidente y $25,000 por daños a la propiedad, según el S.C. Code § 56-9-20 (opens in a new tab), y los transportistas por cuenta ajena enfrentan requisitos más altos. La responsabilidad civil general, la responsabilidad civil profesional, la cobertura de propiedad y la de interrupción del negocio cubren cada una un riesgo distinto, y casi siempre las determina un contrato de arrendamiento, un contrato comercial o una licencia, y no una exigencia estatal general.
Lo más importante
- Compensación laboralObligatoria para negocios que emplean de forma regular a cuatro o más personas, contando a los trabajadores de medio tiempo y a los familiares.
- ClasificaciónPagarle a un trabajador con un formulario 1099 no resuelve si ese trabajador cuenta.
- MultasMultas diarias mientras falte la cobertura obligatoria, y de $750 a $1,000 al año para los empleadores que resulten sin seguro.
- VehículosLímites básicos de 25/50/25, con $300,000 a $5,000,000 para transportistas de carga por cuenta ajena.
- Otras coberturasLa responsabilidad civil general, la responsabilidad civil profesional y una BOP suelen exigirlas un contrato de arrendamiento, un contrato comercial o una licencia, no la ley estatal.
¿Necesita seguro de compensación laboral en Carolina del Sur?
La regla general son cuatro o más empleados regulares. Los trabajadores de medio tiempo y los familiares cuentan, según las preguntas frecuentes para empleadores de la WCC (opens in a new tab), así que un negocio con dos empleados de tiempo completo, un dependiente de medio tiempo y un familiar del dueño en la nómina cuenta como cuatro empleados.
La WCC enumera estas exenciones:
- Empleados casuales.
- Negocios con menos de cuatro empleados, o con una nómina anual menor de $3,000.
- Empleados agrícolas.
- Asociaciones de ferias estatales y de condados.
- Ferrocarriles y empresas de expreso ferroviario.
- Empleados federales.
- Conductores que son dueños y operadores de su vehículo, y ciertos agentes de bienes raíces pagados por comisión que cumplen requisitos de umbral específicos.
La WCC no emite un certificado de exención ni certifica que un empleador esté fuera de la Workers' Compensation Act (Ley de Compensación Laboral). Si está cerca del límite, base la decisión en su número real de empleados y en su nómina, y pregunte a un agente o a la Comisión sobre los hechos de su negocio. Un empleador que antes estaba exento y compra cobertura de forma voluntaria sigue sujeto a la ley hasta que presenta un Form 38 (formulario 38) para retirar esa elección. Nuestro artículo sobre si necesita compensación laboral para un solo empleado cubre la pregunta en términos generales.
¿Quién cuenta como empleado en Carolina del Sur?
La definición legal es amplia. Según el S.C. Code § 42-1-130 (opens in a new tab), un empleado es toda persona que trabaja bajo un nombramiento, un contrato de trabajo o un aprendizaje, ya sea expreso o implícito, oral o escrito. La única exclusión general es la de una persona cuyo trabajo es a la vez casual y ajeno al comercio, negocio, profesión u ocupación del empleador.
Pagarle a alguien con un 1099 no resuelve la cuestión. El método de pago no es el único factor, y la condición de contratista independiente depende del control, de quién aporta el equipo, de cómo se paga al trabajador y del derecho a despedirlo, según la WCC (opens in a new tab). La condición de subcontratista se decide caso por caso, lo que pesa más en la construcción, donde un contratista general puede pedirle a un subcontratista más pequeño comprobante de cobertura.
Los dueños se tratan de forma distinta. Un propietario único o un socio cuyos empleados tienen derecho a beneficios puede optar por estar cubierto como empleado si participa activamente en la operación del negocio y se notifica a la aseguradora, según el S.C. Code § 42-1-130 (opens in a new tab). Los miembros de una LLC, los socios, los propietarios únicos y los directivos de sociedades son categorías que la WCC señala para una clasificación cuidadosa, así que pregunte a su agente cómo se maneja cada dueño en la póliza.
¿Qué pasa si un negocio omite la compensación laboral obligatoria?
Las multas se acumulan día a día. Según el S.C. Code § 42-5-40 (opens in a new tab), un empleador que se niega o descuida asegurar la cobertura obligatoria enfrenta una multa de $1 por cada empleado cuando el seguro debía estar vigente, pero no menos de $10 ni más de $100, por cada día que dure el descuido. El S.C. Code § 42-3-105 (opens in a new tab) permite que la Comisión duplique las multas y sanciones, y para un empleador que resulte sin seguro, la sanción es de $750 a $1,000 por cada año de incumplimiento.
El riesgo mayor es para un trabajador lesionado. Mientras dure el descuido, el § 42-5-40 también hace responsable al empleador ante el empleado, ya sea por la compensación bajo la ley de compensación laboral o en una demanda por daños, y en esa demanda el empleador no puede apoyarse en las defensas enumeradas en el § 42-1-510. El S.C. Code § 42-5-20 (opens in a new tab) exige que todo empleador sujeto a la ley asegure el pago de la compensación mediante seguro o mediante una prueba aprobada de que puede pagar directamente.
¿Cómo puede un empleador de Carolina del Sur obtener compensación laboral?
La WCC reconoce cuatro vías, según sus preguntas frecuentes para empleadores (opens in a new tab):
- Una aseguradora comercial con licencia para vender compensación laboral en Carolina del Sur.
- El programa de riesgo asignado del estado, administrado por el National Council on Compensation Insurance (Consejo Nacional de Seguros de Compensación, NCCI).
- La autoaseguración, con la aprobación de la Comisión.
- Un fondo de autoseguro, en el que los empleadores agrupan su responsabilidad.
La mayoría de los pequeños negocios compra a una aseguradora por medio de un agente. El programa de riesgo asignado es la opción de colocación para un empleador que no puede conseguir cobertura en el mercado voluntario. La autoaseguración según el S.C. Code § 42-5-20 (opens in a new tab) exige una prueba satisfactoria de capacidad financiera para pagar la compensación directamente, y la ley establece requisitos de garantía para los autoaseguradores y los fondos grupales.
¿Qué seguro de auto comercial necesita un negocio de Carolina del Sur?
Cada vehículo parte de los límites básicos de responsabilidad financiera del S.C. Code § 56-9-20 (opens in a new tab): $25,000 por lesiones corporales o muerte de una persona, $50,000 para dos o más personas en un mismo accidente y $25,000 por daños a la propiedad de terceros. Nuestro artículo sobre requisitos de seguro de auto en Carolina del Sur cubre esos mínimos para vehículos personales.
Transportar mercancía por paga cambia las reglas. Según el S.C. Code § 56-3-661 (opens in a new tab), un transportista de carga por cuenta ajena, salvo los transportistas de enseres domésticos o de desechos peligrosos para disposición, no puede operar en Carolina del Sur sin un Certificado de Cumplimiento Clase E (Class E Certificate of Compliance) del Department of Motor Vehicles (Departamento de Vehículos Motorizados, SCDMV) y debe demostrar que cumple los requisitos de seguro. El S.C. Code § 58-23-920 (opens in a new tab) también exige que los dueños de vehículos que transportan carga por cuenta ajena tengan seguro de responsabilidad civil y de daños a la propiedad por los montos que fija la Public Service Commission (Comisión de Servicios Públicos). El SCDMV enumera estos montos:
Hover or tap a row to highlight it.
| Vehículo y carga | Seguro requerido |
|---|---|
| Vehículo de carga de 10,000 libras de GVWR (peso bruto vehicular nominal) o más, material no peligroso | $750,000 |
| Vehículo de carga de menos de 10,000 libras de GVWR, material no peligroso | $300,000 |
| Vehículo de carga, material peligroso | $5,000,000 |
| Cobertura de carga E-LC, por vehículo | $5,000 |
Fuente: página del Certificado de Cumplimiento del SCDMV (opens in a new tab). Esas cifras aplican a los transportistas de carga por cuenta ajena, no a cada camioneta de trabajo ni a cada auto de reparto. Qué regla aplica depende del vehículo, de su peso, de lo que transporta, de si lo transporta por paga y de si rigen reglas estatales o federales. Anote cada vehículo, su peso bruto vehicular nominal (GVWR) y su uso antes de hablar con un agente, y pregunte si la póliza cubre vehículos propios, contratados y no propios, incluidos los autos de los empleados que se usan para encargos de la empresa.
¿Exige Carolina del Sur responsabilidad civil general, responsabilidad civil profesional o una BOP?
En la mayoría de los negocios, el requisito viene de alguien con quien usted hace negocios, no de una ley estatal general. El contrato de arrendamiento de un arrendador, el contrato con un cliente, los documentos de préstamo de un prestamista o una junta de licencias pueden exigir cada uno una prueba de cobertura, y los límites cambian de uno a otro. Lea la cláusula exacta y entréguesela a su agente.
Las coberturas atienden riesgos distintos, según la guía de seguros para pequeños negocios de la NAIC (National Association of Insurance Commissioners) (opens in a new tab):
- Responsabilidad civil general responde a reclamaciones por lesiones corporales o daños a la propiedad de otras personas, daño personal como la difamación por escrito o de palabra, y ciertos daños derivados de publicidad.
- Responsabilidad civil profesional, también llamada errores y omisiones (errors and omissions), responde a reclamaciones por errores profesionales, omisiones o incumplimiento de normas profesionales. Es independiente de la responsabilidad civil general.
- Una póliza para dueños de negocio (business owner's policy, BOP) agrupa propiedad comercial, interrupción del negocio y responsabilidad civil general. Por lo general no incluye cobertura de auto comercial, de compensación laboral, de seguro de salud, de incapacidad ni de responsabilidad civil profesional.
Nuestro artículo sobre responsabilidad civil general frente a responsabilidad civil profesional compara los dos con más detalle.
¿Qué licencias de Carolina del Sur exigen seguro o fianza?
Algunas licencias tienen sus propias reglas de seguro o de fianza. Dos ejemplos de la ley estatal:
- Negocios de alarmas. No se expide ninguna licencia de alarma a menos que el solicitante presente prueba de un seguro comprensivo de responsabilidad civil general con al menos $100,000 de cobertura por lesiones corporales, muerte o destrucción de propiedad causadas por actos negligentes del asegurado principal, según el S.C. Code § 40-79-250 (opens in a new tab).
- Contratistas generales y mecánicos. En lugar del estado financiero que exige el S.C. Code § 40-11-260 (opens in a new tab) para un grupo de licencias, un solicitante puede presentar una fianza (surety bond) por el mismo monto que el requisito de patrimonio neto del grupo, con el Estado de Carolina del Sur como beneficiario (obligee), según el S.C. Code § 40-11-262 (opens in a new tab).
Los transportistas de carga por cuenta ajena, que cubrimos arriba, son un tercer ejemplo. El requisito de una categoría de licencia no se traslada a otros oficios, así que revise las reglas de su propia licencia con la junta correspondiente.
¿Qué es un certificado de seguro?
La ley de Carolina del Sur define un certificado de seguro como « una copia en forma de memorando, completa o abreviada, de un contrato de seguro », según el S.C. Code § 38-1-20 (opens in a new tab). Es una prueba de la información de la póliza que muestra, no un sustituto de la póliza.
Un certificado por sí solo no crea la condición de asegurado adicional, una renuncia a la subrogación (waiver of subrogation), la redacción de primario y no contributivo (primary and noncontributory) ni otros términos del contrato. Esos términos vienen de endosos en la propia póliza. Si un arrendador, un cliente o un contratista general pide un certificado con un texto específico, envíe a su agente el lenguaje del contrato para que los endosos correctos estén en la póliza antes de emitir el certificado.
¿Cuánto cuesta el seguro para pequeños negocios en Carolina del Sur?
Las primas dependen de su nómina, su industria, sus ingresos, su ubicación, su historial de reclamaciones y los límites que elija, así que los promedios son solo un punto de partida. Simply Business reportó estos costos mensuales medianos para sus clientes de Carolina del Sur que compraron una o más de las pólizas entre el 1 de julio de 2025 y el 31 de diciembre de 2025:
Hover or tap a row to highlight it.
| Póliza | Costo mensual mediano |
|---|---|
| Compensación laboral | $128 |
| Responsabilidad civil general | $43 |
| Póliza para dueños de negocio (BOP) | $48 |
| Responsabilidad civil profesional | $42 |
Fuente: Simply Business (opens in a new tab), datos de clientes. Insureon ubicó el costo promedio de la compensación laboral en Carolina del Sur en $84 al mes, o $1,012 al año, con base en las pólizas de sus propios clientes, según Insureon (opens in a new tab). Las dos cifras difieren porque provienen de grupos de clientes distintos, y ninguna de las dos es una cotización.
El papel del estado es revisar las tarifas. La unidad de Property and Casualty (opens in a new tab) del South Carolina Department of Insurance (Departamento de Seguros de Carolina del Sur, SCDOI) revisa las tarifas, reglas y formularios de propiedad y responsabilidad civil que presentan las aseguradoras. La WCC fija las cifras de beneficios, como una tasa semanal máxima de compensación de $1,189.94 por lesiones ocurridas el 1 de enero de 2026 o después, según la WCC (opens in a new tab). Ese número es el tope de lo que recibe cada semana un trabajador lesionado, no una prima.
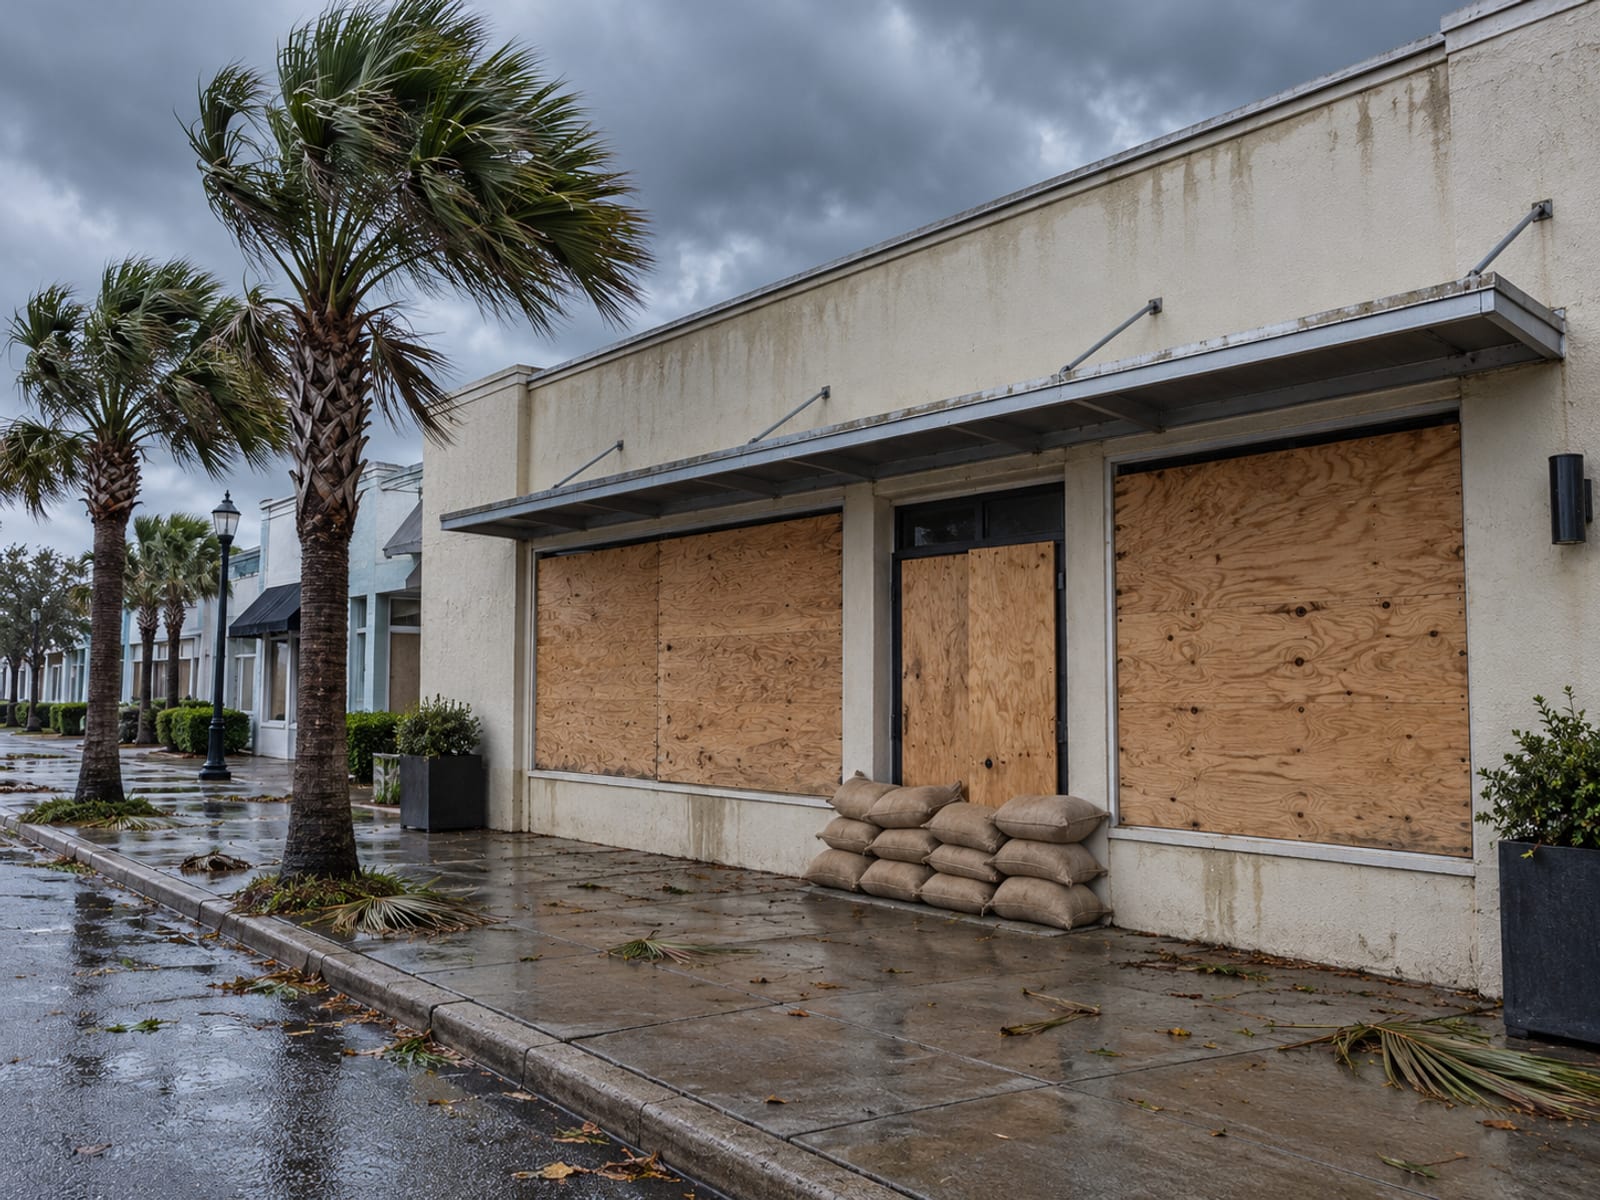
¿Qué pasa después de una tormenta?
Los negocios costeros a menudo necesitan más de una póliza. Una póliza para dueños de negocio con protección contra viento, la cobertura de incendio con viento y granizo, una póliza de la South Carolina Wind and Hail Underwriting Association (Asociación de Suscripción de Viento y Granizo de Carolina del Sur) para propiedades elegibles en la zona de playa y la cobertura de inundación a través del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) o de una aseguradora privada son piezas separadas, según la guía de planificación previa a desastres del SCDOI (opens in a new tab). La inundación no forma parte de una póliza estándar de propiedad, y las cifras comerciales del NFIP se explican en nuestro artículo sobre seguro de inundación en Carolina del Sur.
La cobertura de interrupción del negocio ayuda con el ingreso perdido mientras las operaciones están suspendidas después de que un evento cubierto causa daño físico a la propiedad, según la NAIC (opens in a new tab). Las causas cubiertas, el periodo de espera y los límites de la póliza determinan lo que paga.
La asistencia por desastre es una vía aparte. La SBA (Small Business Administration, Administración de Pequeños Negocios) es la principal fuente federal de dinero a largo plazo para reconstruir propiedad privada dañada por desastres, y los préstamos por desastre de la SBA cubren pérdidas que el seguro u otras recuperaciones no pagan por completo, sin duplicar otros beneficios, según la orientación de la Federal Emergency Management Agency (Agencia Federal para el Manejo de Emergencias, FEMA) (opens in a new tab).
¿Cómo verifica a un agente y presenta una queja?
Use la búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab) para confirmar que un agente, también llamado productor, tiene licencia, y el Insurance Locator (localizador de aseguradoras) (opens in a new tab) del SCDOI para ver las compañías con licencia y su información de quejas. El directorio de Riskado enumera agencias de seguros de Carolina del Sur por ciudad y categoría.
Las quejas van a lugares distintos según el problema. La Oficina de Servicios al Consumidor (Office of Consumer Services) (opens in a new tab) del SCDOI recibe quejas sobre aseguradoras, agentes y agencias, y pide que le dé a la aseguradora la oportunidad de resolver el problema primero y que guarde sus comunicaciones y documentos. Las disputas por reclamaciones y beneficios de compensación laboral van a la WCC, y los problemas de códigos de clase van a la NCCI, según el SCDOI.
¿Qué debe preguntarle a su agente?
Lleve su nómina, sus ingresos, sus ubicaciones, una descripción de sus operaciones, su historial de reclamaciones, su lista de vehículos y cada cláusula de contrato de arrendamiento, contrato o licencia que mencione seguro. Luego pregunte:
- ¿Cómo se clasifican mis operaciones, mi nómina y mis empleados?
- ¿Qué trabajadores se tratan como empleados, subcontratistas o contratistas independientes?
- ¿El código de clase de compensación laboral coincide con el trabajo que hacemos realmente?
- ¿Califico para cobertura del mercado voluntario, o aplicaría el riesgo asignado?
- ¿La BOP incluye interrupción del negocio, y qué tiene que pasar antes de que pague?
- ¿Qué exclusiones aplican a inundación, viento, granizo, avería de equipo, robo por empleados, incidentes cibernéticos y errores profesionales?
- ¿La póliza de auto comercial cubre vehículos propios, contratados y no propios, incluidos los autos de los empleados?
- ¿Qué redacción de certificado necesitan mi arrendador, cliente, prestamista o junta de licencias?
- ¿Algún contrato exige endosos de asegurado adicional, de renuncia a la subrogación o de primario y no contributivo?
- ¿Cómo se auditan o ajustan las primas según la nómina y los ingresos?
- ¿Quién maneja las reclamaciones y qué aviso tengo que dar?
- ¿Cómo obtengo la póliza completa, los endosos y la página de declaraciones?
Compruebe lo que sabe sobre el seguro para pequeños negocios en Carolina del Sur
Preguntas frecuentes
¿Puedo conseguir aseguranza de compensación laboral si tengo menos de cuatro empleados?
Sí. Un empleador por debajo del umbral puede comprar cobertura de forma voluntaria, pero entonces sigue sujeto a la ley hasta que presenta ante la Comisión un Form 38 para retirar esa elección, según la WCC (opens in a new tab).
¿Quién atiende una disputa por código de clase de compensación laboral?
Los problemas de códigos de clase van a la NCCI, mientras que las preguntas sobre tarifas y formularios van al SCDOI y las disputas por reclamaciones o beneficios van a la WCC, según el SCDOI (opens in a new tab).
¿El empleado de una empresa de alarmas necesita su propio certificado de responsabilidad civil?
No. Los empleados de negocios de alarmas no necesitan un certificado de seguro comprensivo de responsabilidad civil general, a menos que una regulación lo exija; el requisito recae en el negocio con licencia, según el S.C. Code § 40-79-250 (opens in a new tab).
¿Un préstamo por desastre reemplaza el seguro para negocios?
No. Los préstamos por desastre de la SBA cubren pérdidas que el seguro u otras recuperaciones no compensan por completo y no duplican otros beneficios, según la FEMA (opens in a new tab). El préstamo debe pagarse.
Cómo dejar en orden su cobertura
Cuente a sus empleados regulares, incluidos los trabajadores de medio tiempo y los familiares, y resuelva cómo se clasifica a cada trabajador de 1099. Enumere cada vehículo y su uso, reúna las cláusulas de seguro de sus contratos de arrendamiento, contratos y licencias, y lleve todo a un agente para que las cotizaciones coincidan con lo que realmente está obligado a tener.
Términos clave
Tap a term to see what it means.
Compensación laboral. Seguro que paga beneficios a los empleados lesionados en el trabajo, obligatorio en Carolina del Sur para negocios con cuatro o más empleados regulares.
Programa de riesgo asignado. El programa estatal, administrado por la NCCI, que coloca la compensación laboral de los empleadores que no pueden conseguir cobertura en el mercado voluntario.
Fondo de autoseguro. Un grupo de empleadores que agrupa su responsabilidad por compensación laboral, con la aprobación de la Comisión.
Contratista independiente. Un trabajador que no es empleado, juzgado según el control, el equipo, el pago y el derecho a despedirlo.
Límites de responsabilidad financiera. Los montos mínimos de responsabilidad civil de auto de Carolina del Sur: $25,000, $50,000 y $25,000.
Certificado de Cumplimiento. El certificado del SCDMV que necesita un transportista de carga por cuenta ajena antes de operar en Carolina del Sur.
Póliza para dueños de negocio (BOP). Un paquete de cobertura de propiedad comercial, interrupción del negocio y responsabilidad civil general.
Responsabilidad civil profesional. Cobertura para reclamaciones por errores u omisiones profesionales, también llamada errores y omisiones.
Certificado de seguro. Una copia completa o abreviada, en forma de memorando, de un contrato de seguro.
Asegurado adicional. Una persona o empresa agregada a su póliza mediante endoso, a menudo exigida por un contrato de arrendamiento o un contrato.