Seguro de inundación en Carolina del Sur: zonas de inundación, costo y cómo revisar su dirección
Riskado
Las pólizas estándar de seguro de casa e inquilino en Carolina del Sur no cubren los daños por inundación, según el South Carolina Department of Insurance (Departamento de Seguros de Carolina del Sur, SCDOI) (opens in a new tab). El seguro contra inundaciones es una póliza aparte, que se vende a través del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) y de aseguradoras privadas. Si un edificio con hipoteca respaldada por el gobierno federal se encuentra en un Área Especial de Peligro de Inundación (Special Flood Hazard Area, SFHA) de FEMA, el prestamista debe exigir seguro contra inundaciones, y un prestamista también puede exigirlo en otras zonas. Las pólizas residenciales del NFIP cubren hasta $250,000 para el edificio y hasta $100,000 para el contenido, y los inquilinos pueden comprar solo cobertura del contenido, según FloodSmart (opens in a new tab). La mayoría de las pólizas nuevas empiezan después de un período de espera de 30 días, con algunas excepciones.
Lo más importante
- Póliza aparteLas pólizas de casa e inquilino no cubren inundaciones; el seguro contra inundaciones viene del NFIP o de una aseguradora privada.
- Regla del prestamistaUna hipoteca respaldada por el gobierno federal sobre un edificio en una zona de alto riesgo A o V exige seguro contra inundaciones, y un prestamista puede exigirlo en otros lugares.
- Límites del NFIPHasta $250,000 para el edificio de una casa y hasta $100,000 para el contenido.
- InquilinosUn inquilino puede comprar cobertura solo del contenido contra inundaciones sin que intervenga el propietario.
- PlazoUna póliza nueva normalmente entra en vigor 30 días después de la compra.
¿Cubre el seguro de casa o de inquilino las inundaciones en Carolina del Sur?
El agua que entra por inundaciones de calles, por un arroyo, río o canal que se desborda, o por una marejada ciclónica (storm surge) es en general una pérdida de seguro contra inundaciones, no de seguro de casa o de inquilino, según la página de seguro contra inundaciones del SCDOI (opens in a new tab). La misma exclusión aparece en las guías del departamento sobre seguro básico de casa (opens in a new tab) y seguro de inquilino (opens in a new tab), y la cobertura contra inundaciones está disponible en el NFIP y en algunas aseguradoras privadas. Nuestro artículo sobre el seguro de casa en Carolina del Sur explica lo que la póliza de casa paga por sí misma.
Después de un huracán o una tormenta tropical, un solo evento puede causar varios tipos de daño. El seguro contra inundaciones cubre el agua que sube y la marejada ciclónica. El viento y el granizo corresponden a la póliza de casa o comercial, o a una póliza de la South Carolina Wind and Hail Underwriting Association (Asociación de Suscripción de Viento y Granizo de Carolina del Sur) para propiedades costeras que califican, según la guía de planificación previa a desastres del SCDOI (opens in a new tab). Pregunte a su agente, antes de la temporada de tormentas y no después, qué póliza respondería ante daños en el techo, lluvia impulsada por el viento y agua que sube.
¿Cuándo un prestamista de Carolina del Sur exige seguro contra inundaciones?
La regla federal depende de dos hechos: dónde está el edificio y quién respalda el préstamo. En una comunidad que participa en el NFIP, el seguro contra inundaciones es obligatorio para una hipoteca respaldada por el gobierno federal sobre un edificio en una zona de alto riesgo, es decir, las zonas que empiezan con A o V, según la página de zonas de inundación de FloodSmart (opens in a new tab). El requisito se aplica al edificio que garantiza el préstamo, no a cada propiedad del condado.
Fuera de un SFHA, la ley federal no exige automáticamente una póliza, pero su prestamista puede exigirla según sus propias reglas de suscripción. Si está comprando, pida al prestamista con tiempo su determinación de inundación por escrito, si quiere cobertura solo del edificio o también del contenido, y si acepta una póliza privada. Una compra ligada a una hipoteca nueva o refinanciada también cambia el plazo, porque esa póliza no tiene la espera habitual de 30 días.
¿Cómo revisa la zona de inundación de una dirección en Carolina del Sur?
Empiece con el Flood Map Service Center de FEMA (opens in a new tab), que muestra el Mapa de Tasas del Seguro contra Inundaciones (Flood Insurance Rate Map, FIRM) vigente para una dirección. El Map Service Center es la fuente principal de los FIRM vigentes en Carolina del Sur, según el South Carolina Department of Natural Resources (Departamento de Recursos Naturales de Carolina del Sur, SCDNR) (opens in a new tab), y el visor IMPACT del estado le permite buscar por dirección para ver su zona de inundación y, cuando existen, comparar los mapas preliminares con los vigentes.
Cada comunidad participante también guarda una copia impresa de sus FIRM en la oficina del administrador de llanuras de inundación (floodplain manager) local, y esa oficina es el lugar indicado para preguntas sobre una parcela específica. Los mapas cambian a medida que cambian el desarrollo, el drenaje, el terreno y las condiciones costeras, así que un mapa vigente y uno preliminar pueden mostrar zonas distintas para el mismo lote durante una actualización. Si su propiedad está cerca de una línea de zona o hay una revisión de mapa en curso, pregunte al administrador de llanuras de inundación qué mapa usarán su prestamista y su aseguradora.
¿Qué significan las zonas de inundación AE, VE y X?
La mayoría de las direcciones de Carolina del Sur caen en unas pocas familias de zonas en un FIRM, y la zona decide si se aplica la regla federal del prestamista, según la guía rápida de manejo de llanuras de inundación de SCDNR (opens in a new tab) y FloodSmart (opens in a new tab).
Hover or tap a row to highlight it.
| Zona | Qué significa | Regla federal del prestamista |
|---|---|---|
| AE | Zona de alto riesgo con 1% de probabilidad anual de inundación y una elevación base de inundación (Base Flood Elevation) mapeada | Aplica a hipotecas respaldadas por el gobierno federal en comunidades participantes |
| VE | Área costera de alto peligro con 1% o más de probabilidad anual de inundación, más riesgos de oleaje | Aplica a hipotecas respaldadas por el gobierno federal en comunidades participantes |
| X sombreada (shaded X) | Riesgo moderado, por lo general entre los límites de inundación de 100 y 500 años | No aplica automáticamente; un prestamista aún puede exigir cobertura |
| X sin sombrear (unshaded X) | Riesgo mapeado más bajo | No aplica automáticamente; un prestamista aún puede exigir cobertura |
Zona X no significa que una propiedad no pueda inundarse. Entre 2014 y 2024, casi un tercio de los reclamos del NFIP provino de fuera de las zonas de alto riesgo, según la descripción general de seguro contra inundaciones de FEMA para agentes (opens in a new tab). La zona también dejó de ser el factor principal del precio desde que entró en vigor Risk Rating 2.0, así que una cotización en zona X todavía depende del edificio en sí.
¿Qué condados costeros de Carolina del Sur enfrentan más exposición a inundaciones?
La zona costera de Carolina del Sur abarca ocho condados según el S.C. Code § 48-39-10 (opens in a new tab): Beaufort, Berkeley, Charleston, Colleton, Dorchester, Georgetown, Horry y Jasper. En esos condados, 396,837 personas, alrededor del 29% de la población costera, viven en la llanura de inundación designada de 100 años, junto con 9,800 negocios y 79 instalaciones críticas, como escuelas, estaciones de bomberos e instalaciones médicas, según la evaluación costera de 2026 a 2030 del South Carolina Department of Environmental Services (Departamento de Servicios Ambientales de Carolina del Sur) (opens in a new tab). El riesgo de inundación en la costa viene de la marea alta, la marejada ciclónica, el oleaje y la erosión, y de los sistemas de ríos que las condiciones costeras afectan.
Un total por condado no le dice nada sobre un solo lote, y dos casas en la misma calle pueden estar en zonas distintas. Revise la dirección específica en el Map Service Center y pregunte al administrador de llanuras de inundación del condado o del municipio sobre la parcela. Los condados del interior también enfrentan riesgo de inundación: el desbordamiento de ríos y la lluvia intensa causan inundaciones lejos de la playa, y pueden ocurrir fuera de las zonas de alto riesgo mapeadas, según el SCDOI (opens in a new tab).
¿Qué cubre el seguro contra inundaciones del NFIP?
Una póliza del NFIP tiene dos partes separadas. La cobertura del edificio paga los daños directos por inundación a la estructura, incluidos los sistemas eléctricos y de plomería, los calefactores, los calentadores de agua, los electrodomésticos empotrados, los muros de cimentación, los sistemas de anclaje, las escaleras, ciertos garajes independientes, los tanques de combustible y las bombas y equipos especificados. La cobertura del contenido paga pertenencias como ropa, muebles, electrónica, cortinas, lavadoras y secadoras, aires acondicionados portátiles y ciertas alfombras, con artículos como obras de arte originales y pieles limitados a $2,500. El edificio y el contenido se compran por separado y tienen deducibles separados, según FloodSmart (opens in a new tab).
Hover or tap a row to highlight it.
| Tipo de póliza | Cobertura del edificio | Cobertura del contenido |
|---|---|---|
| Residencial (propietarios de casa, de condominio y de townhouse) | Hasta $250,000 | Hasta $100,000 |
| Inquilinos | No disponible (el propietario asegura el edificio) | Hasta $100,000 |
| Comercial | Hasta $500,000 | Hasta $500,000 |
Esos son los máximos del NFIP. Si una casa cuesta más de $250,000 para reconstruirla, o un negocio necesita más de $500,000 para su edificio o su contenido, la cobertura privada y en exceso puede cubrir la diferencia.
¿Qué excluye o limita el NFIP?
Algunos artículos quedan fuera de una póliza del NFIP sin importar la causa de la inundación, según FloodSmart (opens in a new tab):
- Moneda, metales preciosos, certificados de acciones y papeles similares.
- Autos y la mayoría de los vehículos autopropulsados, incluidas sus piezas.
- Bienes personales guardados en un sótano.
- Propiedad fuera del edificio asegurado, como plantas, sistemas sépticos, terrazas, patios, cercas y piscinas.
- Vivienda temporal y gastos adicionales de vida mientras se repara la casa.
- Pérdidas financieras por interrupción de negocio.
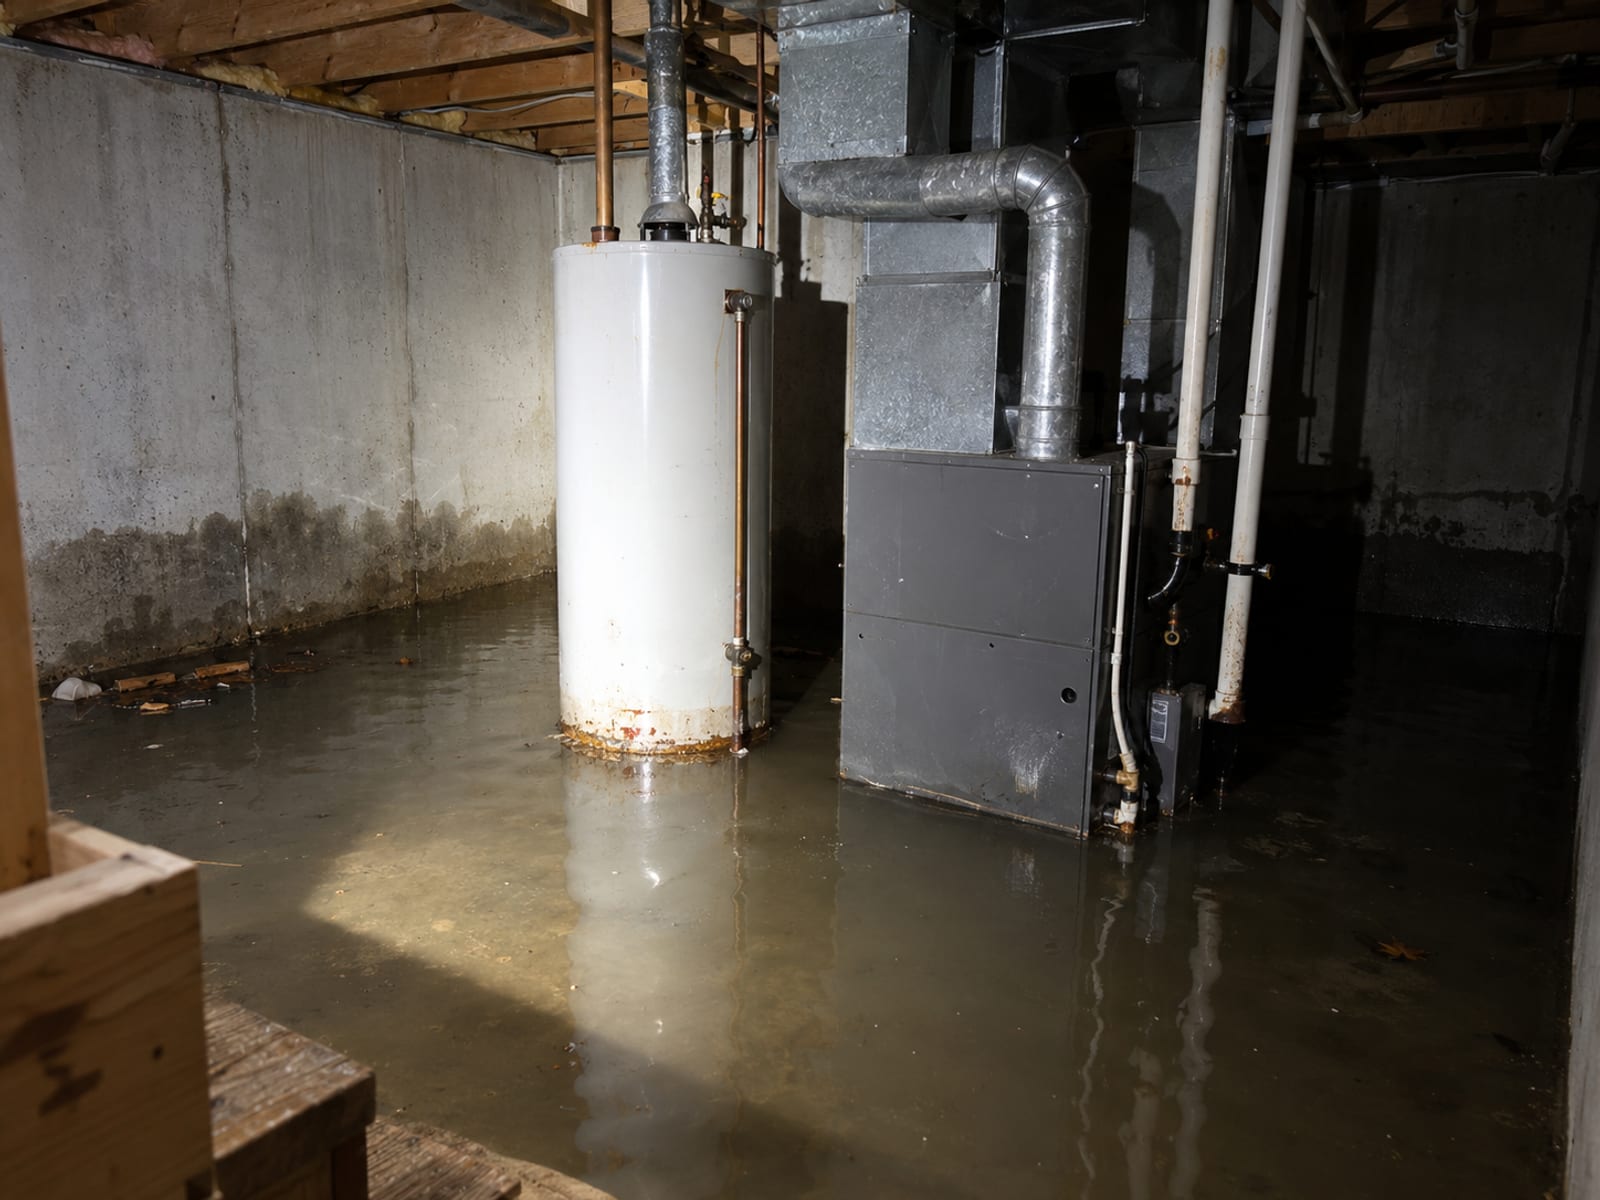
Los sótanos tienen cobertura limitada. El NFIP trata cualquier área con un piso por debajo del nivel del terreno en todos sus lados como sótano, y la cobertura del edificio ahí se limita a artículos enumerados, como aires acondicionados centrales, hornos, calentadores de agua, bombas de sumidero, tanques de combustible, tomacorrientes y paneles de yeso (drywall), además de la limpieza, según la hoja informativa de FEMA sobre la cobertura de sótanos (opens in a new tab). Si una estadía en hotel o el ingreso perdido por el negocio le importa, pregunte si una póliza privada contra inundaciones ofrece esa cobertura.
¿Cuánto cuesta el seguro contra inundaciones en Carolina del Sur?
Su prima depende de la propiedad, no de un promedio estatal. Con Risk Rating 2.0, que fija las tarifas de las pólizas nuevas del NFIP con vigencia desde el 1 de octubre de 2021 y de las pólizas que se renuevan desde el 1 de abril de 2022, FEMA califica cada edificio según la frecuencia con que se inunda, los tipos de inundación que enfrenta (desbordamiento de ríos, marejada ciclónica, erosión costera y lluvia intensa), qué tan cerca está de las fuentes de inundación, y detalles del edificio como la altura del primer piso y el costo de reconstrucción, según la hoja informativa de FEMA sobre Risk Rating 2.0 (opens in a new tab).
Como referencia aproximada, la cobertura del NFIP en zonas de alto riesgo suele costar alrededor de $700 al año, según la FAQ sobre seguro contra inundaciones del SCDOI (opens in a new tab). Es una cifra general de alto riesgo, no un promedio de Carolina del Sur ni una cotización. El perfil de Risk Rating 2.0 de FEMA para Carolina del Sur (opens in a new tab), con datos de marzo de 2021, contó 208,600 pólizas del NFIP en vigor en el estado y 1.7 millones de propiedades sin una. Estimó que el pago promedio de reclamos del NFIP en Carolina del Sur durante los 10 años anteriores fue de $27,100, frente a $3,600 del pago promedio de asistencia individual.
Para tener una cifra real, lo indicado es una cotización para su dirección, con los datos del edificio, los montos de cobertura que quiere y cualquier requisito del prestamista en mano.
¿Cómo funcionan los descuentos CRS en Carolina del Sur?
Las comunidades en el Community Rating System (Sistema de Clasificación Comunitaria, CRS) de FEMA dan descuentos de seguro contra inundaciones a sus residentes al hacer trabajo de manejo de llanuras de inundación más allá del mínimo, y el descuento depende de la clase de la comunidad. En la tabla CRS de FEMA vigente desde el 1 de octubre de 2022 (opens in a new tab), Charleston County y Folly Beach tenían la Clase 3, la mejor clase entre las comunidades de Carolina del Sur listadas, con un descuento de 35% para propiedades en un SFHA y de 10% fuera de una.
Hover or tap a row to highlight it.
| Clase | Comunidades | Descuento en un SFHA | Descuento fuera de un SFHA |
|---|---|---|---|
| 3 | Charleston County, Folly Beach | 35% | 10% |
| 5 | Beaufort County, Greenville (ciudad), Hilton Head Island, Isle of Palms, Kiawah Island, Myrtle Beach | 25% | 10% |
| 6 | Awendaw, Beaufort (ciudad), Charleston (ciudad), Edisto Beach, Florence (ciudad), Meggett, Mount Pleasant | 20% | 10% |
| 6 | Hollywood, McClellanville | 20% | 15% |
| 7 | Georgetown (ciudad), Georgetown County, Greenville County, Hanahan, Horry County, Lexington County, North Charleston | 15% | 5% |
| 8 | Berkeley County, Colleton County | 10% | 5% |
| 9 | Aiken County, Cayce, Florence County, Kershaw County | 5% | 5% |
Las clases cambian cuando las comunidades se vuelven a calificar, así que pregunte a su agente o al administrador local de llanuras de inundación cuál es la clase vigente antes de contar con un descuento.
¿Pueden los inquilinos comprar seguro contra inundaciones en Carolina del Sur?
Sí. Un inquilino puede comprar una póliza del NFIP sin que el propietario compre nada. Es solo de contenido, y cubre las pertenencias dentro de la casa alquilada, como muebles, ropa, televisores, computadoras, alfombras y algunas obras de arte, hasta $100,000, según FloodSmart (opens in a new tab). La póliza del inquilino no asegura el edificio, que es responsabilidad del propietario, y se aplican las mismas exclusiones del NFIP, incluidas las pertenencias guardadas en un sótano, los vehículos y la vivienda temporal.
Al pedir una cotización, dé la dirección de la renta y pregunte por el deducible, cualquier sublímite, las restricciones para sótanos y la fecha de vigencia. Un inventario del hogar con fotos facilita documentar un reclamo de contenido. Nuestro artículo sobre el seguro de inquilino en Carolina del Sur explica lo que paga una póliza regular de inquilino.
¿Cuánto dura el período de espera del NFIP?
La cobertura normalmente entra en vigor 30 días después de comprarla, según FloodSmart (opens in a new tab), con cuatro excepciones:
- No hay espera si compra mientras obtiene, aumenta, extiende o renueva una hipoteca.
- No hay espera si cambia su cobertura al renovar.
- Espera de un día si su propiedad se mapea de nuevo en una zona de alto riesgo y usted compra dentro de los 12 meses posteriores a la actualización del mapa.
- Espera de un día si una inundación es causada o agravada por un incendio forestal en tierras federales y usted compra dentro de los 60 días posteriores a la contención del incendio.
Para la temporada de huracanes, eso significa que una póliza comprada cuando ya hay una tormenta en el pronóstico no entrará en vigor durante 30 días, a menos que aplique una excepción. Compre con mucha anticipación y pida a su agente la fecha de vigencia por escrito.
¿Qué debe revelar un vendedor de casa en Carolina del Sur sobre inundaciones?
La mayoría de las ventas de casas de una a cuatro unidades de vivienda exigen una declaración escrita de divulgación en el formulario que prescribe la Real Estate Commission (Comisión de Bienes Raíces), según el S.C. Code § 27-50-40 (opens in a new tab). La regla abarca ventas, intercambios, ventas de terrenos a plazos y arrendamientos con opción de compra, y el S.C. Code § 27-50-30 (opens in a new tab) exime ciertas transferencias, entre ellas las ordenadas por un tribunal y las de ejecución hipotecaria, las transferencias entre copropietarios o a un cónyuge o familiar cercano, y la primera venta de una casa que nunca se ha ocupado.
El formulario vigente, establecido en el S.C. Code Regs. 105-14 (opens in a new tab) y en vigor desde el 24 de mayo de 2024, pregunta al propietario sobre inundaciones durante su propiedad, zonas de inundación y riesgo de inundación, si la propiedad tiene seguro contra inundaciones, reclamos de seguro contra inundaciones, reparaciones por inundación no reportadas al seguro y si recibió asistencia federal por desastres de inundación. La declaración completa y firmada se entrega al comprador antes de que se forme el contrato. Si está comprando, lea esas respuestas junto con el resultado del mapa de FEMA antes de firmar.
¿En qué se diferencian el seguro privado y en exceso contra inundaciones del NFIP?
La Private Flood Insurance Act (Ley de Seguro Privado contra Inundaciones) de Carolina del Sur, resumida en la página de agenda legislativa del SCDOI (opens in a new tab), reconoce dos tipos de póliza privada. El seguro contra inundaciones estándar debe ser, en su conjunto, al menos igual a una póliza estándar del NFIP, con condiciones de cancelación al menos tan restrictivas; el seguro contra inundaciones no estándar puede complementar una póliza del NFIP o usar una definición más amplia de inundación. Una aseguradora privada contra inundaciones debe dar aviso por escrito 10 días antes de cancelar por falta de pago y 45 días antes de cancelar o no renovar por cualquier otro motivo.
El seguro en exceso contra inundaciones se coloca encima de una póliza estándar contra inundaciones y paga por encima de sus límites, según el SCDOI (opens in a new tab). Es opcional, y, como cualquier póliza privada, sus límites, deducibles, período de espera y términos de gastos de vida provienen de la póliza misma. Si hay un prestamista de por medio, pregunte si acepta la póliza privada antes de cancelar una del NFIP.
¿Cómo presenta un reclamo por inundación?
Reporte un reclamo del NFIP al agente o a la compañía de seguros que administra su póliza, según el SCDOI (opens in a new tab); un asegurado de una póliza privada contra inundaciones se comunica directamente con la aseguradora privada. Antes y durante la limpieza:
- Tome fotos y video de los daños.
- Haga reparaciones temporales y seguras para evitar más daños, y guarde los recibos.
- Lleve un inventario de las pertenencias dañadas.
- Guarde la póliza, la página de declaraciones, el resultado de su mapa de inundación y cualquier determinación del prestamista.
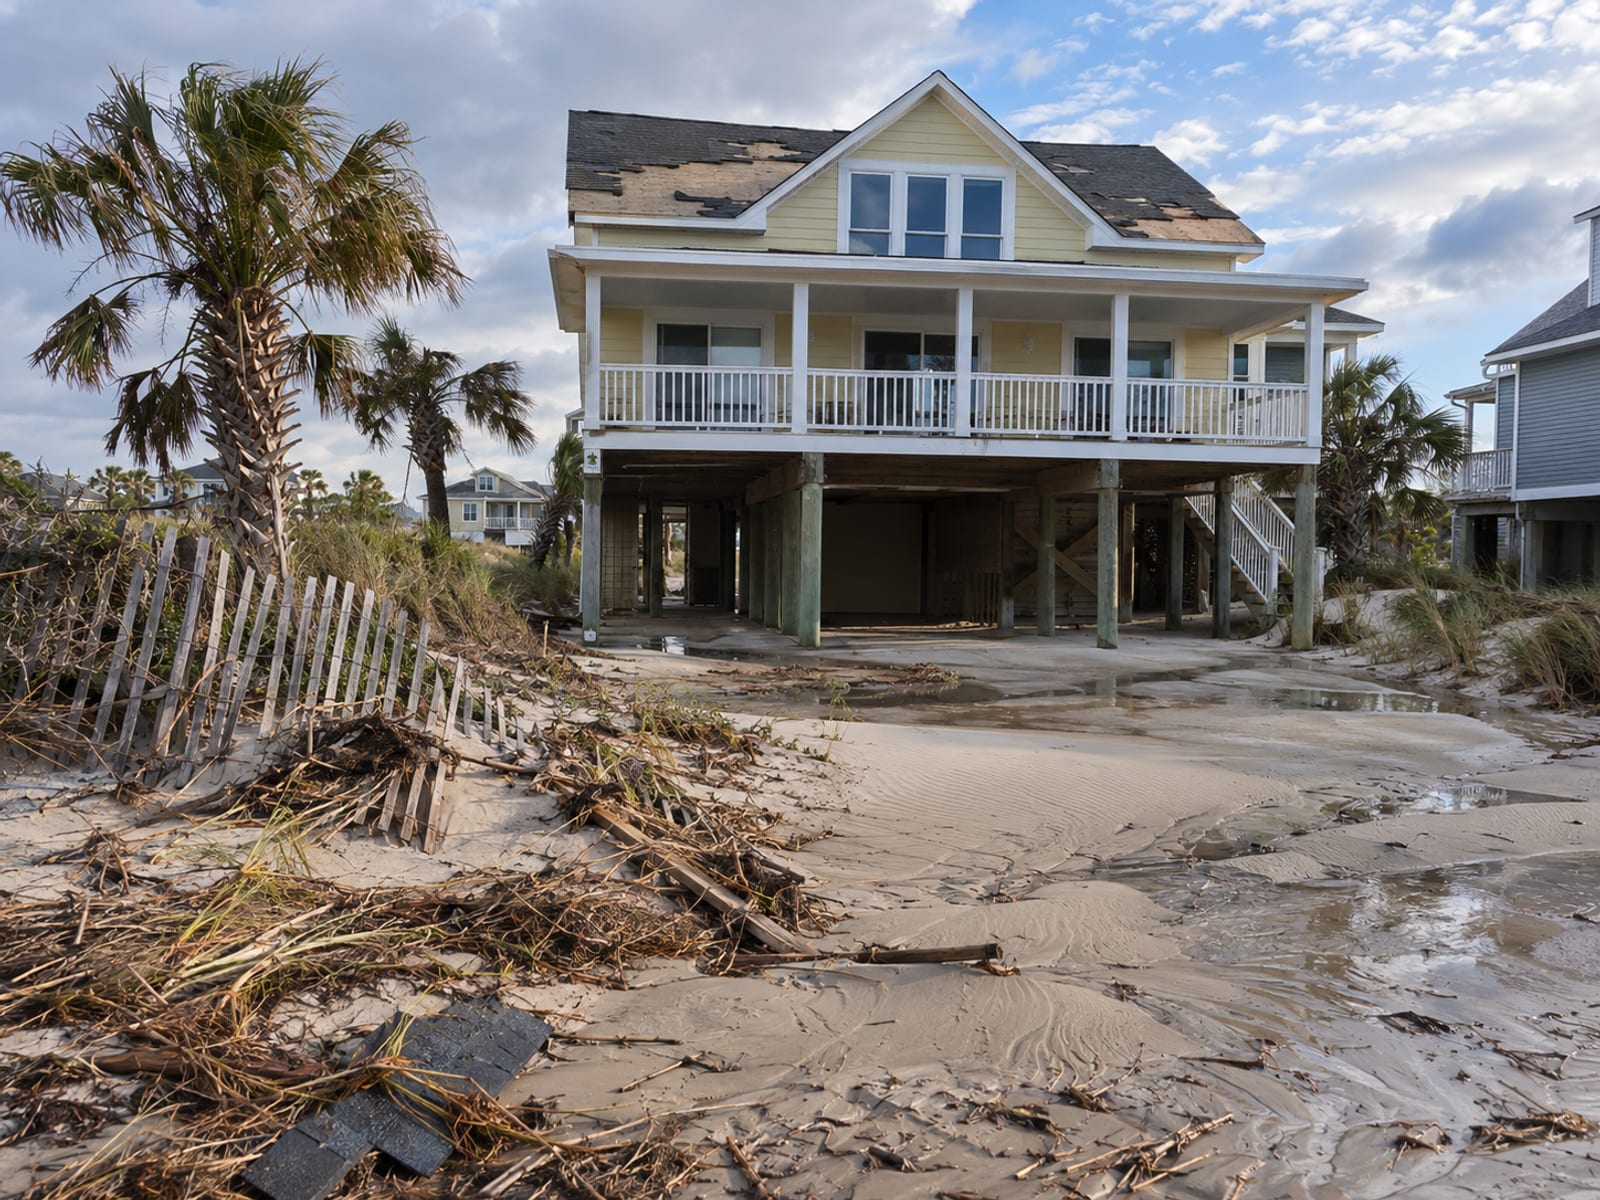
Si el viento y la inundación golpean la propiedad a la vez, puede tener dos reclamos bajo dos pólizas. Reporte cada uno con prontitud e informe a cada aseguradora sobre el otro, para que el daño se clasifique por causa.
¿Cómo verifica un agente o presenta una queja?
Use la búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab) para confirmar que un agente, también llamado productor, tiene licencia antes de compartir documentos. Si un reclamo o un problema de póliza no se resuelve con la aseguradora, la Office of Consumer Services (Oficina de Servicios al Consumidor) del SCDOI (opens in a new tab) recibe quejas sobre compañías, agentes, cobertura, reclamos, primas, cancelaciones y no renovaciones. Dé a la aseguradora la oportunidad de corregirlo primero, y guarde el número de póliza, el número de reclamo, la fecha de la pérdida y cada carta.
El directorio de Riskado enumera las agencias de seguros de Carolina del Sur por ciudad y categoría, y nuestro artículo sobre cómo elegir un agente de seguros explica qué preguntar antes de contratar a uno.
Preguntas para su agente
- ¿Es esta una póliza del NFIP, una póliza privada o cobertura en exceso contra inundaciones?
- ¿Mi comunidad participa en el NFIP?
- ¿Necesito cobertura del edificio, del contenido o de ambos?
- ¿Cuáles son los límites del edificio y del contenido?
- ¿Qué deducibles y exclusiones aplican?
- ¿Cómo se tratan los sótanos, los espacios de gateo (crawlspaces), las estructuras separadas, las terrazas, los vehículos y la propiedad exterior?
- ¿Cuál es la fecha de vigencia, y aplica alguna excepción al período de espera?
- ¿La póliza cubre vivienda temporal o interrupción de negocio?
- ¿Mi prestamista aceptará esta póliza?
- ¿Qué póliza cubre el viento, la marejada ciclónica y el agua que sube?
- ¿Cómo reporto un reclamo?
Compruebe lo que sabe sobre el seguro contra inundaciones en Carolina del Sur
Preguntas frecuentes
¿Qué pasa si vence mi póliza del NFIP?
Una póliza del NFIP dura un año. La cobertura sigue vigente durante 30 días después de su vencimiento, y los reclamos en ese período de gracia se pagan siempre que renueve y pague la prima completa antes de que termine, según FloodSmart (opens in a new tab).
¿Vale la pena preguntar por un seguro contra inundaciones fuera de una zona de alto riesgo?
Una pulgada de agua puede causar hasta $25,000 en daños, y las ayudas de FEMA cubren solo una pequeña parte de los costos de inundación, según el SCDOI (opens in a new tab). Pida a un agente que cotice una dirección de riesgo moderado o bajo antes de decidir.
¿La aseguranza contra inundaciones cubre el retroceso del alcantarillado?
Depende de la causa. Una póliza del NFIP cubre daños por agua de un alcantarillado que retrocedió durante una tormenta fuerte, pero no un retroceso causado por tuberías tapadas, según FloodSmart (opens in a new tab). Si el retroceso viene de tuberías tapadas, pregunte a su agente de seguro de casa cómo trata la póliza de casa ese caso.
Antes de la próxima temporada de tormentas
Busque su dirección en el Map Service Center de FEMA y en el visor de SCDNR, y luego pregunte a su prestamista si el seguro contra inundaciones es obligatorio y a su agente cuánto costaría. Tenga en cuenta el período de espera de 30 días, compre cobertura de contenido si alquila, y aclare qué póliza cubre el viento y cuál el agua antes de que haya una tormenta en el pronóstico.
Términos clave
Tap a term to see what it means.
NFIP. El National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones), el programa federal que vende seguro contra inundaciones a través de agentes y aseguradoras.
Área Especial de Peligro de Inundación (Special Flood Hazard Area, SFHA). Un área de alto riesgo de inundación en un mapa de FEMA, indicada con zonas que empiezan con A o V.
FIRM. El Mapa de Tasas del Seguro contra Inundaciones (Flood Insurance Rate Map), el mapa oficial de FEMA de las zonas de inundación de una comunidad.
Elevación base de inundación (Base Flood Elevation). La altura que se espera que alcance el agua en una inundación de probabilidad anual de 1%, mapeada en zonas como AE.
Cobertura del edificio. La parte de una póliza contra inundaciones que paga por daños a la estructura y a sus sistemas integrados.
Cobertura del contenido. La parte de una póliza contra inundaciones que paga por pertenencias, la única parte que un inquilino puede comprar.
Risk Rating 2.0. El método de tarifas de FEMA que califica el riesgo de inundación y el costo de reconstrucción de cada edificio.
Sistema de Clasificación Comunitaria (Community Rating System, CRS). Un programa de FEMA que da descuentos de seguro contra inundaciones a comunidades que manejan sus llanuras de inundación más allá del mínimo.
Cobertura en exceso contra inundaciones. Una póliza privada que paga por encima de los límites de una póliza estándar contra inundaciones.