Seguro de bote en Alabama: si es obligatorio, qué cubre y las reglas en la costa y los lagos
Riskado
La ley de seguro obligatorio de responsabilidad civil de Alabama está escrita para vehículos diseñados para las carreteras públicas, según el Alabama Department of Revenue (Departamento de Ingresos de Alabama) (opens in a new tab), así que no impone la misma regla de seguro a un bote recreativo ni a una moto acuática. El seguro de bote aún puede ser exigido por un prestamista, una marina, una comunidad de lago, una empresa de alquiler o un contrato de charter. Lo que Alabama sí exige para un bote es el registro ante la División de Patrulla Marina de la ALEA (Alabama Law Enforcement Agency, Agencia de Aplicación de la Ley de Alabama) (opens in a new tab), el equipo de seguridad requerido, una licencia de operador y un informe de accidente después de un choque grave. Un seguro de casa puede dar a un bote pequeño una cobertura limitada, mientras que una póliza específica de bote puede cubrir el casco, la responsabilidad civil, los pagos médicos, el remolque y más. Los términos de navegación, tormenta, operador, deducible y valoración de la póliza deciden cómo responde.
Lo más importante
- Ley estatalEl seguro obligatorio de Alabama cubre vehículos diseñados para carreteras públicas, no los botes recreativos.
- ContratosUn prestamista, una marina, una comunidad de lago, una empresa de alquiler o un contrato de charter aún pueden exigir seguro de bote.
- Lo que exige AlabamaRegistro ante la División de Patrulla Marina de la ALEA, equipo de seguridad requerido, licencia de operador e informe de accidente después de un choque grave.
- Límites del seguro de casaUn seguro de casa puede dar a un bote pequeño una cobertura limitada; los botes más grandes y las motos acuáticas suelen necesitar una póliza de bote.
¿Exige Alabama el seguro de bote?
No, como condición para registrar u operar un bote recreativo común. El mandato de seguro de Alabama se aplica a vehículos diseñados para carreteras públicas, y el Departamento de Ingresos (opens in a new tab) lo aplica por medio del registro de vehículos, con mínimos de $25,000 por persona y $50,000 por accidente para lesiones corporales y $25,000 para daños a la propiedad. El registro de un bote corre por otra agencia y otro conjunto de reglas.
Eso no quiere decir que el dueño de un bote nunca necesite seguro. El requisito suele venir de un contrato que usted firma, y los costos de un accidente en el agua recaen en el dueño o el operador de todos modos.
¿Cuándo puede seguir siendo obligatorio el seguro?
Los requisitos privados vienen de la parte que controla el préstamo, el amarradero, la comunidad o la renta, y sus términos escritos fijan los detalles. Entre los términos comunes están:
- Seguro de responsabilidad civil con un límite indicado.
- Cobertura de daño físico en un bote financiado.
- Comprobante de seguro antes de que cierre un préstamo o se asigne un amarradero.
- El prestamista enumerado como beneficiario de pérdidas (loss payee) en la póliza.
- La marina o el dueño de la propiedad enumerados como asegurado adicional, cuando el contrato lo pida.
- Cobertura que incluya las aguas de la marina o la zona donde guardará el bote.
- Disposiciones de tormenta, de sacar el bote del agua o de almacenamiento.
- Un certificado de seguro o la página de declaraciones como prueba.
Pida al prestamista, a la marina, a la comunidad o a la empresa de alquiler sus requisitos de seguro vigentes por escrito antes de comparar, y entréguelos a su agente. El límite exacto, la redacción, el estatus de asegurado adicional y el aviso de cancelación vienen de ese documento, no de la ley estatal.
¿Qué debe registrar, titular y llevar a bordo?
La División de Patrulla Marina de la ALEA (opens in a new tab) supervisa el registro de todos los botes de recreo y la licencia de todos los operadores de botes. Registre el bote, lleve el certificado y muestre las calcomanías de validación según se exija. La solicitud de registro de bote (opens in a new tab) exige un número de identificación del casco, o HIN, para los botes construidos después de noviembre de 1972.
Titulación
Alabama ahora titula algunas embarcaciones. Desde el 1 de enero de 2024, toda embarcación construida después del 31 de diciembre de 2023 que tenga a Alabama como su estado de uso principal debe titularse, y las más antiguas pueden titularse de forma voluntaria, según la regla de titulación de embarcaciones del Departamento de Ingresos, 810-5-75-.01 (opens in a new tab). Un agente designado presenta la solicitud dentro de los 20 días de la transferencia o de la fecha en que Alabama se vuelve el estado de uso principal, lo que sea posterior, y la tarifa de la solicitud es de $20. La Guía rápida de titulación de embarcaciones (Vessel Titling Quick Reference Guide) (opens in a new tab) añade que una embarcación de menos de 18 pies se titula solo si su motor tiene 75 caballos de fuerza o más, que el corte por fecha de construcción no aplica a embarcaciones de 26 pies o más, y que los motores fuera de borda y los remolques de bote no se titulan.
Equipo de seguridad
La lista de equipo para botes de la ALEA (opens in a new tab) establece lo que debe ir a bordo:
- Un chaleco salvavidas usable aprobado por la Guardia Costera (Coast Guard) para cada persona, más un dispositivo para lanzar en cualquier embarcación de 16 pies o más.
- Un chaleco salvavidas que todo niño menor de 8 años use en todo momento, salvo dentro de una cabina cerrada o de un espacio para dormir, según el Código de Alabama § 33-5-69 (opens in a new tab).
- Al menos un extintor 5-B en embarcaciones de menos de 26 pies, y dos en embarcaciones de 26 pies a menos de 40 pies.
- Luces de navegación, señales visuales de auxilio, una bocina, silbato o campana, ventilación, silenciador y un apagallamas donde la lista lo exija.
- Un interruptor de corte del motor en cualquier embarcación de menos de 24 pies con construcción abierta y más de 50 caballos de fuerza.
¿Quién puede operar un bote o una moto acuática?
Nadie menor de 12 años puede operar ninguna embarcación motorizada, incluida una moto acuática, en las aguas de Alabama, según la página de certificación de operadores de la ALEA (opens in a new tab). Los operadores con licencia de 12 o 13 años solo pueden operar con una persona de 21 años o más a bordo que también tenga licencia de operador de embarcación y esté sentada donde pueda tomar el control. Los operadores con licencia de 14 años o más pueden operar solos. La licencia debe estar en su poder mientras opera.
Desde el 1 de octubre de 2024, los no residentes solo pueden operar en Alabama con una certificación válida de seguridad para botes o de operador de embarcación de su estado o país de origen, o con una Nonresident Alabama Boater Safety Certification.
Las motos acuáticas tienen sus propias reglas, según las reglas de navegación de la ALEA (opens in a new tab). Todo operador, pasajero y persona que sea remolcada debe usar un chaleco salvavidas aprobado por la Guardia Costera, y una moto acuática necesita un interruptor de corte del motor tipo cordón unido al operador, salvo que tenga una función de giro automático. Una moto acuática usada para remolcar debe tener espejos retrovisores.
Hover or tap a row to highlight it.
| Operador | Regla | Fuente |
|---|---|---|
| Menor de 12 años | No puede operar ninguna embarcación motorizada, incluida una moto acuática | ALEA (opens in a new tab) |
| 12 o 13 años, con licencia | Solo con un adulto con licencia de 21 años o más a bordo y sentado para tomar el control | ALEA (opens in a new tab) |
| 14 años o más, con licencia | Puede operar solo | ALEA (opens in a new tab) |
| No residentes, desde el 1 de octubre de 2024 | Certificación de su estado o país de origen, o una Nonresident Alabama Boater Safety Certification | ALEA (opens in a new tab) |
¿Su seguro de casa cubre su bote?
A veces, y solo un poco. Las pólizas de seguro de casa pueden dar cobertura limitada a botes pequeños, pero la mayoría no cubre vehículos motorizados, salvo que no tengan licencia y se usen solo en su casa, según el Alabama Department of Insurance (Departamento de Seguros de Alabama, ALDOI) (opens in a new tab).
La cobertura de bienes personales de una póliza de vivienda podría cubrir un bote pequeño por $1,500 o menos en daño físico, según la National Association of Insurance Commissioners (Asociación Nacional de Comisionados de Seguros, NAIC) (opens in a new tab). La cobertura de responsabilidad civil es limitada. Las aseguradoras generalmente la ofrecen solo en veleros pequeños de 26 pies o menos y en botes de motor con motores pequeños, que la NAIC describe como 50 caballos de fuerza para motores interiores e interiores/exteriores, y 25 caballos de fuerza para motores fuera de borda. Un bote de tamaño importante queda excluido de la cobertura de propiedad y de la de responsabilidad civil, y una moto acuática probablemente necesite una póliza de bote aparte.
El motor y el remolque pueden tener sus propios límites o definiciones en su póliza de vivienda. Pregunte a su agente cómo se trata cada uno de estos elementos (casco, motor, remolque y responsabilidad civil) antes de poner el bote en el agua.
¿Qué agrega una póliza de bote?
Una póliza de bote cubre el bote de forma directa, y el Insurance Information Institute (Instituto de Información de Seguros) (opens in a new tab) enumera las coberturas comunes y opcionales:
- Pérdida o daño físico del bote, incluidos el casco, la maquinaria, los accesorios, el mobiliario y el equipo instalado de forma permanente.
- Robo del bote.
- Lesiones corporales a personas distintas del dueño y de su familia.
- Daño a la propiedad de otra persona.
- Responsabilidad civil de pasajeros invitados, para alguien que usa el bote con su permiso.
- Pagos médicos por lesiones a usted y a sus pasajeros.
- Remolque y accesorios del bote.
- Remolque después de un accidente.
Las exclusiones de daño físico pueden incluir el desgaste normal, el daño por insectos, moho o animales, los mejillones cebra, y la maquinaria defectuosa o el daño a la maquinaria. Los bienes personales a bordo pueden o no estar cubiertos, así que pregunte por el equipo de pesca y por otros equipos que guarda en el bote. Pregunte también si la póliza incluye salvamento, remoción de naufragios, responsabilidad civil por derrame de combustible, cobertura para navegantes sin seguro y remolque de esquiadores o de quienes van en tubos, porque eso varía según la póliza.
¿Cómo valoran las pólizas de bote una pérdida?
El seguro de bote viene en dos tipos de valoración, según el Insurance Information Institute (opens in a new tab). Una póliza de valor real en efectivo paga el costo de reemplazo menos la depreciación al momento de la pérdida. En una pérdida total, las guías de precios de botes usados ayudan a fijar el valor de mercado, y las pérdidas parciales se liquidan con el costo de reparación menos un porcentaje por depreciación.
Una póliza de valor acordado se basa en un valor que usted y la aseguradora acuerdan cuando se emite la póliza. Después de una pérdida total, paga ese monto acordado. En una pérdida parcial, reemplaza los artículos viejos por nuevos sin deducción por depreciación.
Hover or tap a row to highlight it.
| Pérdida | Valor real en efectivo | Valor acordado |
|---|---|---|
| Pérdida total | Valor de mercado, fijado con guías de precios de botes usados y otros recursos | El valor que usted y la aseguradora acordaron cuando se emitió la póliza |
| Pérdida parcial | Costo de reparación menos un porcentaje por depreciación | Artículos viejos reemplazados por nuevos, sin deducción por depreciación |
La página de declaraciones muestra qué tipo tiene. Si está financiando el bote o es nuevo, pida al agente que cotice ambos tipos para comparar la prima con lo que pagaría una pérdida total.
¿Cómo funcionan las cláusulas de tormenta y de navegación en la costa del Golfo?
Un área de navegación es el lugar donde la póliza permite operar el bote. Un periodo de guarda (lay-up) es una parte del año en la que la póliza espera que el bote esté almacenado o fuera del agua. Una cláusula de tormenta nombrada o de huracán puede limitar dónde puede estar el bote, exigir que se saque del agua u otra preparación para la tormenta, tener su propio deducible o excluir pérdidas fuera de sus condiciones. Estos son términos del formulario de la póliza, no la ley de Alabama, y difieren de una aseguradora a otra.
Si guarda un bote en Gulf Shores, Orange Beach, Dauphin Island o en Mobile Bay, pregunte específicamente por:
- El límite geográfico de navegación, y si cubre uso interior, costero y en alta mar.
- Los deducibles por tormenta nombrada y por huracán.
- Las restricciones para comprar o cambiar la cobertura una vez que se emite una vigilancia o advertencia de tormenta.
- Los planes requeridos de marina, de sacar el bote del agua, de anclaje o de almacenamiento.
- Las fechas de guarda y si se permite algún uso durante ellas.
- Quién paga el salvamento, la remoción de naufragios y la preparación para la tormenta.
Un bote guardado en el lago Martin, el lago Guntersville u otro lago del interior tiene preguntas propias, sobre todo acerca del transporte en remolque, el almacenamiento y si la póliza cubre el bote cuando lo lleva a la costa.
¿Qué afecta el costo?
Las primas dependen del bote, de dónde se guarda y de cómo se usa. Las aseguradoras pueden ofrecer descuentos por embarcaciones con motor diésel, extintores aprobados por la Guardia Costera, radios de barco a costa y la finalización de cursos de seguridad náutica, según el Insurance Information Institute (opens in a new tab). Pida una cotización por escrito a un agente con licencia en Alabama con base en su bote, su uso, su área de navegación, su almacenamiento, su historial de operación y la cobertura que elija.
¿Qué pasa después de un accidente náutico?
Cuando una colisión, un accidente u otro siniestro en el que participa una embarcación causa una muerte, una lesión o más de $2,000 en daños a la propiedad, el operador debe presentar un informe ante la Alabama Law Enforcement Agency (Agencia de Aplicación de la Ley de Alabama) dentro de 24 horas, según el Código de Alabama § 33-5-25 (opens in a new tab). El operador también debe ayudar a las personas afectadas por el accidente en la medida en que sea seguro hacerlo, y dar su nombre, dirección e identificación de la embarcación por escrito a cualquier persona lesionada y al dueño de la propiedad dañada. La página de informes de accidentes marinos de la ALEA (opens in a new tab) explica cómo presentar y pedir informes.
El informe a la ALEA es separado de su reclamación de seguro. Avise a su aseguradora con prontitud por el canal de reclamaciones de la póliza, y proteja a las personas y al bote de más daños cuando sea seguro hacerlo.
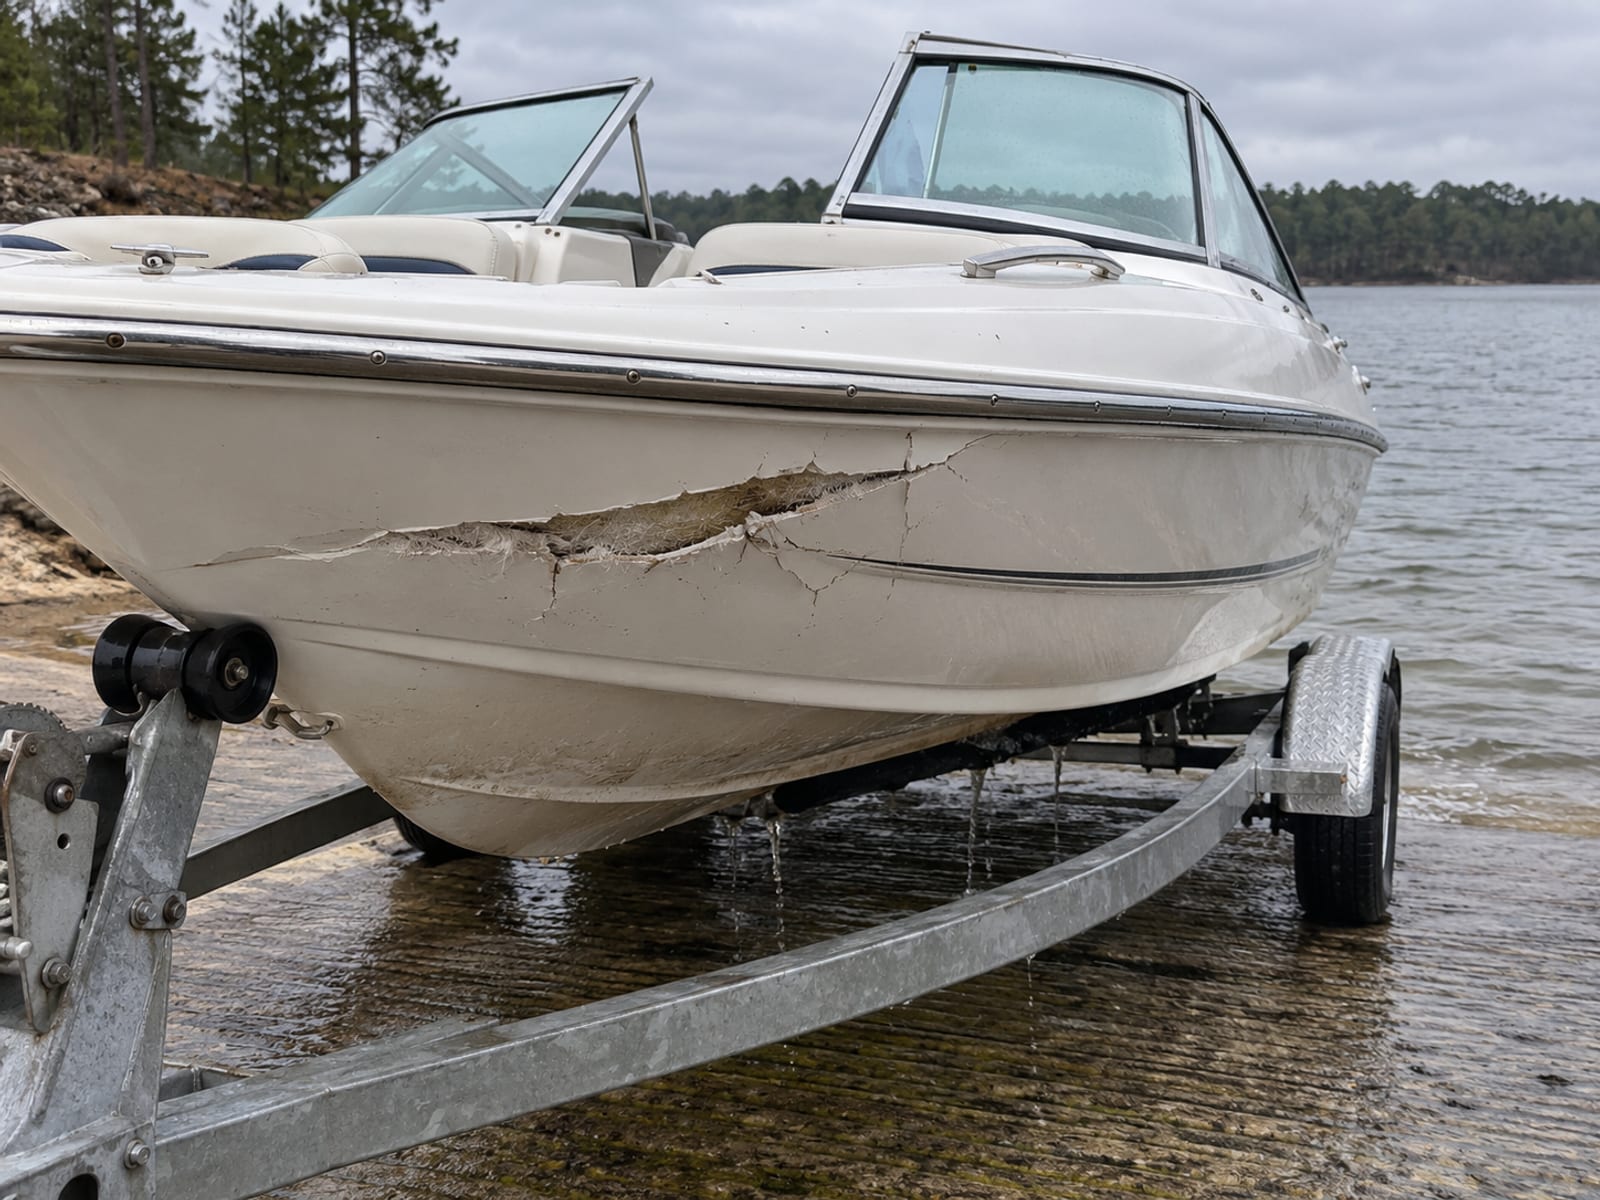
Documentos que debe guardar para una reclamación
Guarde estos documentos juntos, y lleve copias a bordo cuando tenga sentido:
- La póliza y la página de declaraciones.
- El registro, los documentos de titulación y el HIN.
- La factura de compra y cualquier inspección o avalúo.
- Fotos y videos del bote antes y después de cualquier daño.
- Registros de mantenimiento y reparación, y recibos de equipo y bienes personales.
- Registros de la marina, del almacenamiento o de sacar el bote del agua.
- El informe de accidente y el número de incidente, los nombres de testigos y cualquier registro de la Patrulla Marina, la Guardia Costera o la policía.
- Estimados y facturas de reparación.
La aseguradora puede pedir una prueba de pérdida, una inspección, una peritación o estimados de reparación, y los términos de aviso y cooperación de la póliza controlan los plazos.
¿Cómo verifica a un agente o presenta una queja?
El Alabama Department of Insurance ofrece una búsqueda de agentes de seguros y una «Check License Status / Licensee Search» por medio de sus servicios en línea (opens in a new tab). Confirme que tanto el productor como la compañía de seguros tengan licencia antes de comprar, como aconsejan los consejos de compra del Departamento (opens in a new tab).
Para presentar una queja, primero comuníquese con la aseguradora o el productor, y luego use el formulario de quejas en línea del Departamento si el problema no se resuelve. Servicios al Consumidor atiende al 334-241-4141 o al 1-800-433-3966 y en ConsumerServices@insurance.alabama.gov, según la página de contacto de ALDOI (opens in a new tab), y allí puede preguntar si hay ayuda en español.
Preguntas para hacerle a su agente
- ¿Esta póliza es para un bote, una moto acuática o ambos?
- ¿Cuáles son los límites de navegación, y están incluidos la bahía de Mobile, el Golfo y los lagos del interior?
- ¿Hay un periodo de guarda, y qué restricciones de tormenta nombrada o de huracán aplican?
- ¿El bote se valora a valor acordado o a valor real en efectivo, y cómo se manejan las pérdidas parciales?
- ¿Están cubiertos el motor y el remolque, y dónde?
- ¿Qué bienes personales a bordo están cubiertos?
- ¿Están cubiertos el remolque, el salvamento, la remoción de naufragios y la responsabilidad civil por derrame de combustible?
- ¿Hay cobertura para navegantes sin seguro?
- ¿Están cubiertos el esquí acuático, el uso de tubos, el wakeboard, los torneos de pesca, el alquiler o el charter?
- ¿Quién puede operar el bote según la póliza?
- ¿Qué deducibles aplican a pérdidas por tormenta, robo y colisión?
- ¿Mi prestamista o mi marina deben aparecer como beneficiarios de pérdidas o como asegurados adicionales?
- ¿Qué documentos necesita para emitir la cobertura y para manejar una reclamación?
Compruebe lo que sabe sobre el seguro de bote en Alabama
Preguntas frecuentes
¿Necesito seguro para tener mi bote en una marina de Alabama?
Depende del contrato de la marina, no de la ley estatal. Muchos contratos de amarradero exigen responsabilidad civil, comprobante de seguro y a veces el estatus de asegurado adicional, así que pida a la marina sus requisitos por escrito y entréguelos a su agente.
¿Alabama exige un título para mi bote?
Las embarcaciones construidas después del 31 de diciembre de 2023 con Alabama como estado de uso principal deben titularse, según la regla 810-5-75-.01 (opens in a new tab). Las embarcaciones de menos de 18 pies se titulan solo con un motor de 75 caballos de fuerza o más, y los motores fuera de borda y los remolques no se titulan, según la guía rápida del Departamento de Ingresos (opens in a new tab).
¿Qué edad hay que tener para manejar un bote en Alabama?
Al menos 12 años, con licencia de operador de embarcación, según la ALEA (opens in a new tab). Un menor de 12 o 13 años con licencia necesita a un adulto con licencia de 21 años o más a bordo y listo para tomar el control, y los operadores con licencia de 14 años o más pueden operar solos.
¿Mi seguro de casa cubre una moto acuática?
Probablemente no. Una moto acuática probablemente necesite una póliza de bote aparte, según la NAIC (opens in a new tab), y la mayoría de las pólizas de casa en Alabama no cubren vehículos motorizados, salvo que no tengan licencia y se usen solo en la casa.
¿Cuándo debo reportar un accidente náutico?
Dentro de 24 horas cuando causa una muerte, una lesión o más de $2,000 en daños a la propiedad, según el § 33-5-25 (opens in a new tab). El informe va a la ALEA y es separado de su reclamación de seguro.
Antes de botar al agua
Registre el bote, revise la regla de titulación, cargue el equipo de seguridad requerido y asegúrese de que cada operador tenga licencia según su edad. Luego reúna los requisitos por escrito de la marina o del prestamista y los datos de su bote, y llévelos a un agente con licencia en Alabama que emita cobertura de bote. El directorio de Riskado enumera agencias de seguros de Alabama por ciudad y categoría.
Términos clave
Tap a term to see what it means.
HIN. Número de identificación del casco, obligatorio en los botes construidos después de noviembre de 1972.
Estado de uso principal. El estado donde una embarcación se usa más, que decide dónde se titula.
Valor acordado. Una póliza que paga, después de una pérdida total, un valor fijado cuando se emite la póliza.
Valor real en efectivo. Una póliza que paga el costo de reemplazo menos la depreciación al momento de la pérdida.
Área de navegación. Las aguas donde la póliza permite operar el bote.
Periodo de guarda. Parte del año en que la póliza espera que el bote esté almacenado o fuera del agua.
Beneficiario de pérdidas (loss payee). Un prestamista enumerado en la póliza para recibir el pago por daños al bote financiado.
Moto acuática (PWC). Una embarcación impulsada por una bomba de chorro de agua y que se conduce sentado, de pie o de rodillas, como una moto de agua.