Su seguro de casa no se renovó: qué significa el aviso, cuánto tiempo tiene y dónde buscar cobertura
Riskado
Una no renovación del seguro de casa significa que su aseguradora no continuará la póliza después de su fecha de vencimiento. La cobertura sigue vigente hasta esa fecha, que es la diferencia con una cancelación, en la que la póliza termina antes de que acabe su plazo, según el Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab). Cuánto aviso recibe y qué motivos se permiten dependen de la ley de su estado. Lea la carta para conocer la fecha exacta de término, el motivo indicado y las instrucciones para apelar o presentar una queja, y luego empiece a organizar una cobertura de reemplazo antes de que la póliza venza. Si los seguros privados no aceptan la casa, un FAIR Plan estatal, un pool de viento o costero, o un asegurador de líneas excedentes (surplus lines) pueden ser una opción, con sus propias reglas de elegibilidad y cobertura. Si tiene hipoteca y la cobertura requerida se interrumpe, el administrador de su hipoteca puede comprar un seguro colocado por el prestamista (force-placed insurance) y cobrárselo a usted.
Lo más importante
- Cuándo termina la coberturaUna no renovación termina la póliza en su fecha de vencimiento; una cancelación la termina antes de esa fecha.
- Plazos de avisoCuánto aviso recibe y qué motivos se permiten dependen de la ley de su estado.
- Lea la cartaBusque la fecha exacta de término, el motivo indicado y las instrucciones para apelar o presentar una queja, y luego empiece a organizar la cobertura de reemplazo.
- Si los seguros privados dicen noUn FAIR Plan estatal, un pool de viento o costero, o un asegurador de líneas excedentes pueden ser una opción, con sus propias reglas de elegibilidad y cobertura.
- Si tiene hipotecaEl administrador de su hipoteca puede comprar un seguro colocado por el prestamista y cobrárselo a usted si la cobertura requerida se interrumpe.
¿Qué significa un aviso de no renovación para su cobertura?
El aviso es una decisión sobre el próximo período de la póliza, no sobre el actual. Su póliza sigue vigente hasta la fecha de término impresa en su página de declaraciones o en el aviso de renovación, y la aseguradora simplemente no ofrece otro período. Una cancelación funciona de otra manera: detiene la póliza antes de esa fecha de término, por lo general con menos aviso y por una lista más corta de motivos. Si su carta usa la palabra «cancelación» o indica una fecha de efecto anterior al vencimiento de su póliza, lea qué hacer cuando le cancelan el seguro de casa después de una inspección, porque los plazos y los derechos son distintos.
La no renovación no se limita a problemas con una sola casa. Una aseguradora puede decidir vender menos pólizas en toda una zona, y la carta que recibe puede reflejar esa decisión y no algo sobre su propiedad. En cualquier caso, la fecha de término es el dato más importante, porque cada paso siguiente debe ocurrir antes de ella.
¿Con cuánto aviso debe notificar la aseguradora?
No existe un plazo nacional único de aviso para una no renovación del seguro de casa. Cada estado fija su propio mínimo, y algunos estados cambian el mínimo según cuánto tiempo lleva la póliza o qué otras coberturas incluye. Unos pocos ejemplos estatales muestran cuán distintas pueden ser las reglas.
En Texas, la aseguradora debe dar 60 días de aviso de no renovación para una póliza comprada o renovada en 2024, y 30 días para una póliza comprada o renovada en 2023 o antes, según el Departamento de Seguros de Texas (opens in a new tab). Illinois exige al menos 30 días de aviso para una póliza vigente menos de cinco años; cuando la póliza lleva cinco años o más vigente, la aseguradora puede no renovarla por un grupo limitado de motivos con 30 días de aviso, o por casi cualquier otro motivo con 60 días de aviso, según el Illinois Department of Insurance (Departamento de Seguros de Illinois) (opens in a new tab).
Florida fija un mínimo más largo. Las aseguradoras deben dar al menos 120 días de aviso escrito de no renovación, con excepciones como 90 días para una póliza que cubre a la vez una casa y un vehículo de motor, y 45 días cuando otra aseguradora asume una póliza de Citizens o cuando la cobertura se ofrece mediante el clearinghouse del estado, según el Florida Department of Financial Services (Departamento de Servicios Financieros de Florida) (opens in a new tab). En California, un aviso escrito de no renovación debe enviarse al menos 75 días antes de la fecha de vencimiento, según el California Department of Insurance (Departamento de Seguros de California) (opens in a new tab).
Hover or tap a row to highlight it.
| Estado de ejemplo | Aviso mínimo de no renovación | Fuente |
|---|---|---|
| Texas | 60 días para pólizas compradas o renovadas en 2024; 30 días para 2023 o antes | Departamento de Seguros de Texas (opens in a new tab) |
| Illinois | 30 días si la póliza lleva menos de cinco años; 30 días (motivos limitados) o 60 días (casi cualquier motivo) a los cinco años o más | Departamento de Seguros de Illinois (opens in a new tab) |
| Florida | 120 días en general; 90 días para casa y auto combinados; 45 días en ciertas situaciones de Citizens | Departamento de Servicios Financieros de Florida (opens in a new tab) |
| California | 75 días antes del vencimiento | Departamento de Seguros de California (opens in a new tab) |
Si su estado no aparece en esa lista, el departamento de seguros de su estado publica su propia regla. Compárela con la fecha que aparece en su carta.
¿Una aseguradora puede dejarlo sin aviso?
Una aseguradora tiene que dar el aviso que exigen la ley de su estado y su póliza. Algunas cancelaciones, como las que se deben a falta de pago o fraude, permiten un aviso más corto. En California, después de que una póliza lleva 60 días vigente, la cancelación se limita a motivos como falta de pago, fraude, tergiversación material o cambios físicos que aumentan un riesgo cubierto, con al menos 20 días de aviso, o 10 días en caso de falta de pago o fraude, según la guía del Departamento de Seguros de California (opens in a new tab). En cambio, una no renovación llega con aviso anticipado del fin del período, así que una carta que llega tarde o que omite la información requerida conviene plantearla a la aseguradora y, si hace falta, al departamento de seguros del estado.
¿Por qué podría no renovarse una póliza de seguro de casa?
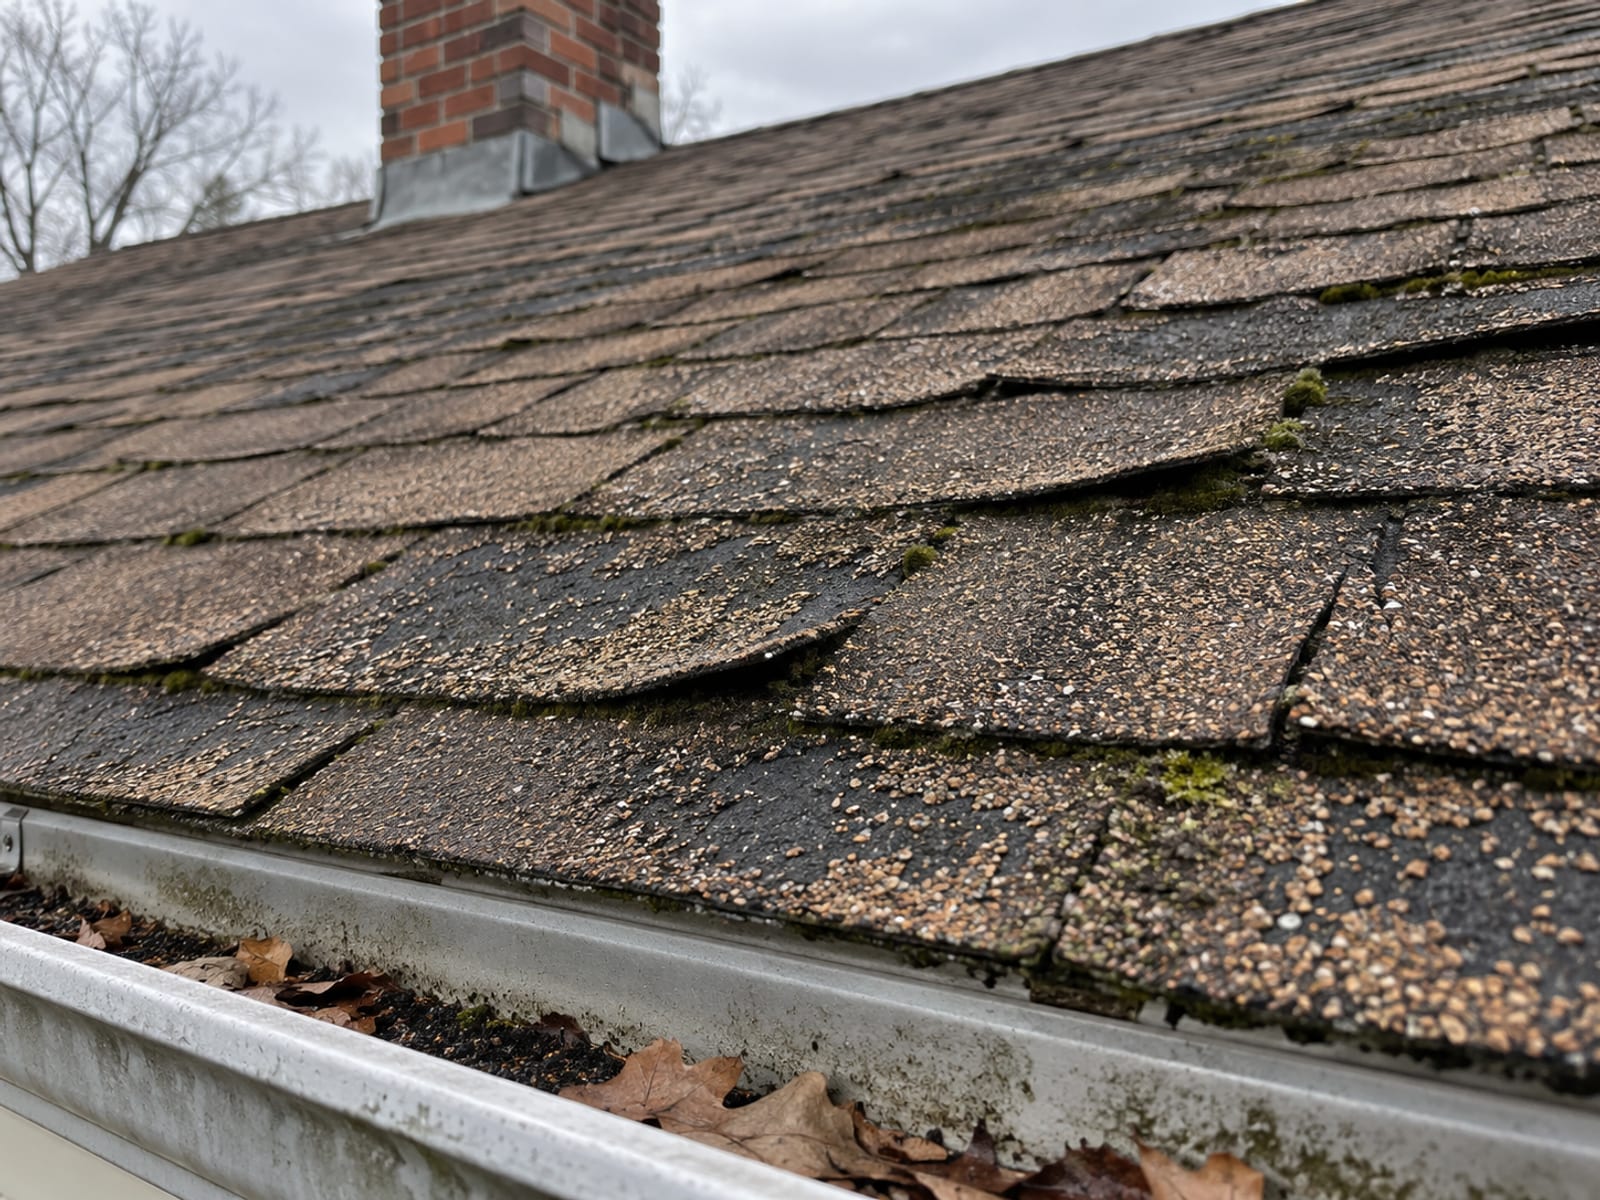
Las aseguradoras dan una variedad de motivos. El estado de la propiedad es uno común, incluido el estado del techo y los daños previos que nunca se repararon. El historial de reclamos puede pesar: en Texas, una compañía podría no renovar después de tres o más reclamos no relacionados con el clima en tres años, según el Departamento de Seguros de Texas (opens in a new tab). La desocupación es otro motivo; esa misma guía de Texas enumera una casa desocupada durante 60 días o más, que se explica con más detalle en qué hace el seguro para casa desocupada y cómo mantener la cobertura. Las aseguradoras también no renuevan cuando deciden limitar cuánta cobertura venden en una zona, y las categorías de motivos de Texas (opens in a new tab) incluyen concentración de riesgo, incendio forestal y exposición a viento, granizo u huracán.
Los estados también limitan lo que una aseguradora puede usar. Illinois prohíbe la no renovación por la antigüedad o la ubicación de la propiedad, por características personales de los ocupantes que la ley enumera, o solamente por información del reporte de crédito, y cuando el motivo es el deterioro del estado de la propiedad, la aseguradora debe dar tiempo, no más de 90 días, para hacer las reparaciones requeridas, según el Departamento de Seguros de Illinois. Florida restringe el uso como motivo de ciertos reclamos por hundimiento de terreno (sinkhole), daños por agua y actos de Dios (act of God), y de la información de crédito, según el Departamento de Servicios Financieros de Florida. Esos límites varían de un estado a otro, así que el motivo indicado en su carta es lo que debe comparar con las reglas de su propio estado.
¿Qué debe revisar en la carta?
Lea el aviso con calma y anote algunos datos específicos. Primero está la fecha de término; compárela con su página de declaraciones. Luego busque el motivo indicado. Texas exige ahora que las aseguradoras expliquen por escrito por qué rechazaron, cancelaron o no renovaron una póliza en decisiones tomadas después del 1 de enero de 2026, según la HB 2067 (opens in a new tab), e Illinois exige que el aviso indique el motivo específico, no solo una etiqueta como «tergiversación».
Busque cualquier referencia a una inspección o a una reparación, y si la carta da un plazo para arreglar algo. Revise si hay derechos de apelación o audiencia e instrucciones para presentar una queja, y cualquier mención de un FAIR Plan u otra opción de último recurso. Guarde el aviso y el sobre o el registro de la entrega electrónica, porque la fecha en que se envió puede importar si el plazo de aviso se pone en duda.
Después, pida por escrito a la aseguradora o a su agente lo que la carta menciona pero no incluye, como un informe de inspección o la condición específica en que se basó. Si el motivo es una reparación, pregunte si completarla y enviar la prueba cambiaría la decisión.
Primeros pasos después de recibir un aviso de no renovación
- Encuentre la fecha de términoCompare la fecha de vencimiento de la carta con su página de declaraciones.
- Lea el motivo indicadoAnote cualquier referencia a una inspección o reparación y cualquier plazo para arreglar algo.
- Guarde el registroConserve el aviso y el sobre o el registro de la entrega electrónica.
- Pida por escritoSolicite los detalles y cualquier informe de inspección en que se basó la aseguradora.
- Revise sus derechosBusque un plazo para reparar, un proceso de reconsideración, información para presentar una queja o un derecho a audiencia.
- Empiece a buscar reemplazoOrganice nueva cobertura antes de la fecha de vencimiento indicada.
- Avise a su prestamistaEnvíe al administrador de su hipoteca la prueba de la cobertura de reemplazo en cuanto esté contratada.
¿Cómo consigue un seguro de casa de reemplazo?
Empiece en cuanto llegue la carta. Una agencia independiente puede presentar su casa a varias aseguradoras con las que trabaja, y usted también puede comunicarse directamente con las aseguradoras. La diferencia entre tipos de agencias se explica en agente independiente vs. agente exclusivo. Tenga listos su página de declaraciones, el aviso de no renovación, el motivo indicado, cualquier registro de inspección o reparación, su historial de reclamos y los detalles sobre la construcción y el techo de la casa, porque una nueva aseguradora preguntará por todos ellos.
Si el mercado estándar rechaza la propiedad, un corredor de líneas excedentes con licencia puede lograr cobertura con un asegurador de líneas excedentes, donde la ley estatal lo permita. Los aseguradores de líneas excedentes aceptan riesgos que las compañías estándar no aceptan, y hay una protección que funciona de otra manera: la cobertura del fondo de garantía estatal, que paga reclamos si un asegurador admitido se declara insolvente, no está disponible en el mercado de líneas excedentes, según la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab). Pregunte si una cotización es de un asegurador admitido o de uno de líneas excedentes antes de compararla con cualquier otra.
Puede encontrar una agencia cerca de la propiedad en el directorio de agencias de Riskado, que enumera agencias de seguros de todo Estados Unidos por estado y ciudad.
¿Qué pasa si ningún asegurador privado cubre la casa?
Muchos estados administran un mercado residual, un plan de último recurso para propiedades que no pueden conseguir cobertura en el mercado regular. Estos planes tienen sus propias reglas de elegibilidad y, por lo general, coberturas más limitadas que una póliza estándar de seguro de casa.
El California FAIR Plan (plan de último recurso de California) ofrece seguro básico contra incendios para propiedades de alto riesgo cuando las aseguradoras tradicionales no lo hacen, y un corredor debe primero hacer una búsqueda diligente en el mercado regular, según el California FAIR Plan (opens in a new tab). El mismo plan remite a una póliza aparte de diferencia en condiciones (difference-in-conditions) para una cobertura más amplia. En Texas, si al menos dos compañías se niegan a asegurar su casa, puede comprar una póliza a través de la Texas FAIR Plan Association (Asociación del FAIR Plan de Texas), según el Departamento de Seguros de Texas (opens in a new tab). Las zonas costeras a menudo tienen un pool de viento aparte: la Texas Windstorm Insurance Association (Asociación de Seguros contra Tormentas de Viento de Texas, TWIA) exige una prueba de rechazo de un asegurador autorizado, y las compañías de líneas excedentes no cuentan para ese requisito, según TWIA (opens in a new tab). Carolina del Sur y Carolina del Norte administran sus propios planes costeros, descritos en la guía del pool de viento y granizo de Carolina del Sur y en la guía del pool de seguro costero de propiedades de Carolina del Norte.
El departamento de seguros de su estado puede explicar cancelaciones y no renovaciones, ayudarle a verificar si una compañía o un agente tiene licencia, investigar prácticas injustas y explicar los programas de último recurso donde existan. No puede obligar a una compañía a venderle una póliza, según la NAIC (opens in a new tab).
¿Qué pasa si la cobertura se interrumpe?
Una póliza no renovada no tiene un período de gracia automático después de la fecha de vencimiento. Si existe algún período de reinstalación depende de la póliza, de la ley estatal y de la aseguradora, así que pregunte antes de que pase la fecha y no después.
La interrupción pesa más cuando tiene hipoteca. Su contrato de hipoteca casi siempre exige un seguro contra riesgos de la vivienda (hazard insurance), y si su cobertura termina o no alcanza, el administrador puede comprar un seguro colocado por el prestamista (force-placed insurance) y cobrárselo a usted. Según la Regulación X (Regulation X) (opens in a new tab), el administrador debe enviar un aviso por escrito al menos 45 días antes de cobrarle, y un recordatorio al menos 15 días antes del cobro y al menos 30 días después del primer aviso. Dentro de los 15 días siguientes a recibir la prueba de que usted tenía cobertura conforme, el administrador debe cancelar el seguro colocado por el prestamista y reembolsar los cargos que se traslapen. El seguro colocado por el prestamista suele costar más que una póliza que usted compra por su cuenta, y por lo general protege solo al prestamista, no a usted, según la CFPB (Oficina para la Protección Financiera del Consumidor) (opens in a new tab). Envíe al administrador la prueba de su nueva póliza en cuanto esté contratada.
Un hueco en la cobertura también puede aparecer cuando solicita en otro lugar. Una nueva aseguradora puede preguntar por cobertura previa, cancelaciones, no renovaciones, reclamos e interrupciones, y cómo pesa un hueco depende de sus propias reglas de suscripción. Pregúntele a la agencia cómo tratan un hueco sus aseguradoras.
Calendario federal del seguro colocado por el prestamista según la Regulación X
- Primer avisoEl administrador debe enviar un aviso por escrito al menos 45 días antes de cobrarle el seguro colocado por el prestamista.
- Aviso de recordatorioSe envía al menos 15 días antes del cobro y al menos 30 días después del primer aviso.
- Prueba de coberturaDentro de los 15 días siguientes a recibir la prueba de cobertura conforme, el administrador debe cancelar la póliza colocada por el prestamista y reembolsar los cargos traslapados.
¿Puede impugnar una no renovación?
Puede hacer preguntas o presentar una queja ante el departamento de seguros de su estado si cree que la aseguradora no siguió las reglas de su estado. En Texas, puede presentar una queja si cree que una compañía no renovó su póliza de manera injusta o si no recibió la explicación escrita requerida, según el Departamento de Seguros de Texas. En Illinois, si cree que la compañía no siguió los pasos requeridos, puede pedir una audiencia ante el Director de Seguros; la solicitud escrita debe enviarse por correo o entregarse al menos 20 días antes de la fecha de vencimiento y explicar en detalle por qué la no renovación fue improcedente, según el Departamento de Seguros de Illinois (opens in a new tab).
Una queja puede llevar a una revisión de si el aviso, los plazos y el motivo cumplieron con las reglas. Siga buscando cobertura de reemplazo mientras esté pendiente, porque la fecha de vencimiento no se mueve mientras una queja esté abierta.
¿Cómo verifica una aseguradora de reemplazo?
Antes de comprar, confirme que tanto la aseguradora como la agencia tengan licencia para su estado y para el seguro de casa. La búsqueda de compañías y agentes de su departamento de seguros estatal hace eso, y puede encontrar el suyo a través de la lista de departamentos de seguros estatales de la NAIC (opens in a new tab). Un asegurador admitido tiene licencia en su estado y participa en su fondo de garantía; un asegurador de líneas excedentes se regula mediante un sistema separado, sin esa protección del fondo de garantía.
Compruebe lo que sabe sobre la no renovación del seguro de casa
Preguntas frecuentes
¿La no renovación termina mi cobertura de inmediato?
No. La póliza sigue vigente hasta su fecha de vencimiento. Use ese tiempo para encontrar cobertura de reemplazo y para enviar a su prestamista la prueba de ella.
¿Hay un período de gracia después de que vence la póliza?
No de forma automática. Cualquier opción de reinstalación depende de su póliza, de su aseguradora y de su estado, así que pregúntele a su aseguradora directamente antes de la fecha de vencimiento.
¿Un techo puede causar una no renovación?
El estado del techo y de otras condiciones de la propiedad son motivos comunes, sujetos a las reglas de cada estado. Algunos estados, como Illinois, exigen que la aseguradora dé tiempo para hacer reparaciones cuando el motivo es el estado de la propiedad.
¿Qué es el seguro colocado por el prestamista?
Es un seguro contra riesgos de la vivienda que compra el administrador de su hipoteca cuando falta o no alcanza la cobertura requerida. Por lo general protege al prestamista, no a usted, y suele costar más que una póliza que usted compra por su cuenta.
¿Puede mi departamento de seguros estatal obligar a una aseguradora a seguir asegurándome?
No. Un departamento puede investigar si la aseguradora siguió las reglas y explicar las opciones de último recurso, pero no puede obligar a una compañía a venderle una póliza.
Sus próximos pasos
Anote la fecha de vencimiento, pida por escrito el motivo y cualquier detalle de inspección, y empiece a pedir cotizaciones de inmediato. Si el problema son las reparaciones, pregunte si terminarlas cambiaría la decisión, y mientras tanto pida cotizaciones de reemplazo. Si los seguros privados no aceptan la casa, pregúntele a una agencia por las líneas excedentes y por el FAIR Plan de su estado o el pool costero, y comuníquese con su departamento de seguros estatal si tiene preguntas sobre el aviso. Cuando tenga una nueva póliza, envíe la prueba a su administrador de hipoteca.
Fuentes: Departamento de Seguros de Texas (opens in a new tab); Departamento de Seguros de Illinois (opens in a new tab); Departamento de Servicios Financieros de Florida (opens in a new tab); Departamento de Seguros de California (opens in a new tab); CFPB, Regulación X, 12 CFR 1024.37 (opens in a new tab); NAIC (opens in a new tab).
Términos de esta guía
Tap a term to see what it means.
No renovación. Decisión de una aseguradora de no continuar una póliza después de su fecha de vencimiento.
Cancelación. Terminar una póliza antes de su fecha de vencimiento.
Página de declaraciones. La página de su póliza que muestra las fechas, los límites, los deducibles y las coberturas vigentes.
Asegurador admitido. Una aseguradora con licencia en su estado que participa en el fondo de garantía del estado.
Asegurador de líneas excedentes. Una aseguradora que asume riesgos que las compañías estándar no aceptan, sin la protección del fondo de garantía estatal.
FAIR Plan. Plan estatal del mercado residual que ofrece cobertura básica de propiedad cuando el mercado regular no la ofrece.
Mercado residual. Plan de último recurso para propiedades que no pueden conseguir cobertura en el mercado regular.
Seguro colocado por el prestamista. Seguro contra riesgos de la vivienda que compra el administrador de la hipoteca cuando falta o no alcanza la cobertura requerida (force-placed insurance).
Fondo de garantía. Fondo estatal que paga reclamos si un asegurador admitido se declara insolvente.