Seguro contra terremotos: qué cubre, cuánto cuesta y si importa fuera de California
Riskado
Las pólizas estándar de seguro de casa, de inquilino y de condominio excluyen los daños directos por terremoto, y la cobertura contra terremotos se agrega por endoso o se compra como póliza aparte, según la guía del consumidor de la NAIC sobre seguro contra terremotos (opens in a new tab). Según la póliza, paga los daños a la vivienda, a los bienes personales y a los gastos adicionales de vivienda mientras la casa se repara. El deducible suele ser un porcentaje del límite de cobertura, a menudo del 10 al 20 por ciento, en lugar de un monto fijo de $500 o de $1,000. El terreno, los vehículos, los daños por inundación y los daños por agua externa son exclusiones comunes, y el incendio posterior a un terremoto lo atiende la póliza de seguro de casa. La disponibilidad, los deducibles y las reglas de reclamos varían según el estado y la aseguradora.
Lo más importante
- Pólizas estándarLas pólizas de casa, de inquilino y de condominio excluyen los daños directos por terremoto; la cobertura se obtiene por endoso o con una póliza aparte.
- Qué pagaSegún la póliza, paga los daños a la vivienda, a los bienes personales y los gastos adicionales mientras la casa se repara.
- El deducibleSuele ser un porcentaje del límite de cobertura, a menudo del 10 al 20 por ciento, en lugar de un monto fijo de $500 o de $1,000.
- Exclusiones comunesEl terreno, los vehículos, los daños por inundación y por agua externa; el incendio posterior a un terremoto corresponde a la póliza de seguro de casa.
- Dónde varíaLa disponibilidad, los deducibles y las reglas de reclamos varían según el estado y la aseguradora.
¿Responde su póliza actual ante un terremoto?
El punto de partida es la exclusión por movimiento de la tierra de su póliza de casa, de inquilino o de condominio. Se venden pólizas separadas para inundaciones y para terremotos, según el Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab), y el texto exacto cambia de un formulario de póliza a otro, así que lea la exclusión en su propia póliza. El incendio es la excepción principal, y algunas pólizas de casa y de inquilino también cubren la pérdida directa por explosión, robo o vidrios rotos causados por un terremoto, aun sin cobertura contra terremotos, según la guía sobre terremotos del California Department of Insurance (Departamento de Seguros de California) (opens in a new tab). Reporte a su aseguradora los daños por terremoto y pregunte cómo aplica la póliza antes de decidir que una pérdida no está cubierta.
Qué cubre el seguro contra terremotos
La cobertura contra terremotos paga las reparaciones de su vivienda y asegura sus bienes personales contra los daños por terremoto. Paga el costo de retirar escombros y los gastos adicionales de vivienda que tenga mientras la casa se reconstruye o se repara, según la NAIC (opens in a new tab). Otras estructuras no adheridas a la casa, el costo adicional de cumplir con los códigos de construcción vigentes y el costo de estabilizar el terreno debajo de la casa son coberturas que una póliza puede incluir, y no son coberturas que toda póliza trae, según la Washington Office of the Insurance Commissioner (Oficina del Comisionado de Seguros de Washington) (opens in a new tab). Pregunte a la agencia cuáles de esos conceptos están en la póliza y qué límite aplica a cada uno.
Los inquilinos pueden comprar cobertura contra terremotos para sus bienes y para el costo de vivir en otro lugar mientras se repara la casa alquilada. Los propietarios de condominios también pueden cubrir sus bienes y sus gastos de vivienda, y quizá necesiten cobertura para su parte de una cuota especial de la asociación (association assessment) con la que se repara el edificio. La póliza maestra de una asociación puede cubrir las áreas comunes y la estructura exterior, pero dejar fuera los daños por terremoto en esas partes, así que pida a la asociación su cobertura contra terremotos, su deducible y la forma en que cobra a los propietarios de las unidades.
Qué deja fuera el seguro contra terremotos
Las exclusiones varían según la aseguradora y aparecen en su cobertura contra terremotos y en la página de declaraciones. Las más comunes, según la NAIC (opens in a new tab):
- El incendio, porque la póliza de seguro de casa ya lo cubre, aun cuando un terremoto rompe una línea de gas y origina el fuego.
- El terreno, por ejemplo grietas grandes o hundimientos en el jardín. La cobertura de costos de ingeniería, cuando está incluida, paga al menos parte del costo de estabilizar el terreno que sostiene la casa.
- Los vehículos, aun cuando estaban en el garaje. Una póliza de auto puede cubrir ese daño.
- Los daños que ya existían antes del terremoto.
- Los daños por agua de fuentes externas, como inundación o retroceso de aguas negras y de drenaje.
- El revestimiento de mampostería en algunas pólizas, es decir, el ladrillo, la piedra o la roca que cubre el exterior de la casa. Cuando el revestimiento está excluido, la aseguradora suele restar su valor de la pérdida antes de aplicar el deducible.
El paisajismo, las piscinas, las cercas, la mampostería y los edificios separados quedan fuera de la mayoría de las pólizas contra terremotos, y el tsunami está entre las pérdidas por agua externa excluidas, según el California Department of Insurance (opens in a new tab). Los deslizamientos de tierra y los flujos de lodo generalmente requieren una póliza propia, según los pasos de recuperación de la Washington Office of the Insurance Commissioner (opens in a new tab). Pregunte a la agencia cómo trata la póliza los deslizamientos, la licuefacción, el asentamiento y el tsunami, y si un seguro contra inundaciones le conviene según su ubicación.
¿Cómo se reparten entre las pólizas el incendio, la inundación y el temblor?
Un solo terremoto puede causar varios tipos de pérdida, y cada una va a una póliza distinta. El daño por temblor va a la póliza contra terremotos. El daño por incendio, incluido el incendio que inicia el terremoto, va a la póliza de casa, de inquilino o de condominio; en California, la ley estatal exige que las pólizas de casa y de inquilino cubran el incendio causado por un terremoto o que ocurra después de uno. El daño por inundación, incluida la inundación por un lago o un tsunami después de un terremoto, va a una póliza contra inundaciones, y los daños a los autos van a la póliza de auto. Sepa qué compañía tiene cada póliza y cómo comunicarse con su línea de reclamos antes de que pase algo.
Hover or tap a row to highlight it.
| Tipo de pérdida | Póliza que responde | Fuente |
|---|---|---|
| Daño por temblor a la casa y a los bienes | Endoso de terremoto o póliza contra terremotos aparte | NAIC (opens in a new tab) |
| Incendio, incluido el que inicia el terremoto | Póliza de casa, de inquilino o de condominio | NAIC (opens in a new tab) |
| Inundación o tsunami después del terremoto | Póliza contra inundaciones | California Department of Insurance (opens in a new tab) |
| Daños a vehículos | Póliza de auto, cuando cubre el daño | NAIC (opens in a new tab) |
| Deslizamientos de tierra y flujos de lodo | Una póliza aparte para deslizamientos, donde esté disponible | Washington Office of the Insurance Commissioner (opens in a new tab) |
Cómo funciona el deducible por terremoto
El deducible por terremoto suele ser del 10 al 20 por ciento del límite de cobertura, y una póliza puede fijar deducibles separados para la vivienda, las estructuras exteriores y los bienes personales, según la NAIC (opens in a new tab). Los gastos adicionales de vivienda pueden no tener deducible, según la póliza. En Washington, los deducibles suelen ser del 10 al 25 por ciento del máximo que la póliza paga por el edificio, y la póliza solo paga los daños que cuestan más que el deducible.
El porcentaje se calcula sobre el límite, no sobre la factura de reparación. Solo como ilustración, un límite de vivienda de $300,000 con un deducible del 20 por ciento significa un deducible de $60,000 en la casa. Un daño cubierto de $45,000 en la casa no produciría ningún pago por la vivienda; un daño de $100,000 produciría hasta $40,000 antes de cualquier otro límite. Estas cifras son aritmética, no una cotización ni un límite recomendado. Pida a la agencia que haga el mismo cálculo con los límites de su propia cotización, para cada cobertura que tenga su propio deducible.
Las pólizas contra terremotos también tienen una ventana de tiempo. Por lo general, todos los eventos sísmicos en un periodo de 72 horas cuentan como un solo evento, con un solo reclamo y un solo juego de deducibles, y el daño por réplicas más de 72 horas después del primer terremoto podría significar un segundo reclamo con un segundo juego de deducibles, según la NAIC (opens in a new tab). La ventana no es de 72 horas en todas las pólizas, así que pregunte qué dice la suya. El deducible que usted paga es una pérdida no asegurada; los préstamos federales por desastre pueden ayudar a cubrirlo después de un desastre declarado, y esos préstamos hay que pagarlos.
Hover or tap a row to highlight it.
| Concepto | Cifra | Fuente |
|---|---|---|
| Deducible típico por terremoto | Del 10 al 20 por ciento del límite de cobertura | NAIC (opens in a new tab) |
| Ejemplo: Washington | Por lo general, del 10 al 25 por ciento del límite del edificio | Washington Office of the Insurance Commissioner (opens in a new tab) |
| Ejemplo: opciones para propietarios de la California Earthquake Authority (Autoridad de Seguros contra Terremotos de California) | 5, 10, 15, 20 o 25 por ciento; mínimo de 15 por ciento para algunas casas | California Earthquake Authority (opens in a new tab) |
| Ventana de evento típica | Todos los sismos dentro de 72 horas cuentan como un evento; varía según la póliza | NAIC (opens in a new tab) |
| Solo ilustración | Límite de vivienda de $300,000 al 20 por ciento = deducible de $60,000 | Ejemplo de cálculo |
Cuánto cuesta el seguro contra terremotos
La prima depende de la propiedad, de la póliza y de la aseguradora. La ubicación, el costo de reconstrucción, el tipo de construcción, las coberturas seleccionadas y el deducible influyen en ella, y los precios son más altos en casas antiguas, casas de ladrillo o mampostería, casas de más de un piso, casas en suelo arenoso y casas que no cumplen con el código de construcción vigente, según el California Department of Insurance (opens in a new tab). La antigüedad de la casa, el tipo de cimentación, el tipo de techo, la cercanía a una falla y el tipo de suelo también entran en la tarifa de las pólizas de la California Earthquake Authority, según su página de cobertura para propietarios (opens in a new tab).
Las casas de ladrillo, las casas de madera con espacios de gateo (crawl spaces) y las casas de varios pisos tienen más probabilidad de sufrir daños en un terremoto, y un contratista o ingeniero calificado puede ayudar a evaluar el riesgo de una casa, según la NAIC (opens in a new tab). Al pedir cotizaciones, tenga listos el año de construcción, el tipo de cimentación, el tipo de construcción, el tipo de techo y cualquier registro de reforzamiento.
¿Un reforzamiento sísmico puede cambiar la prima?
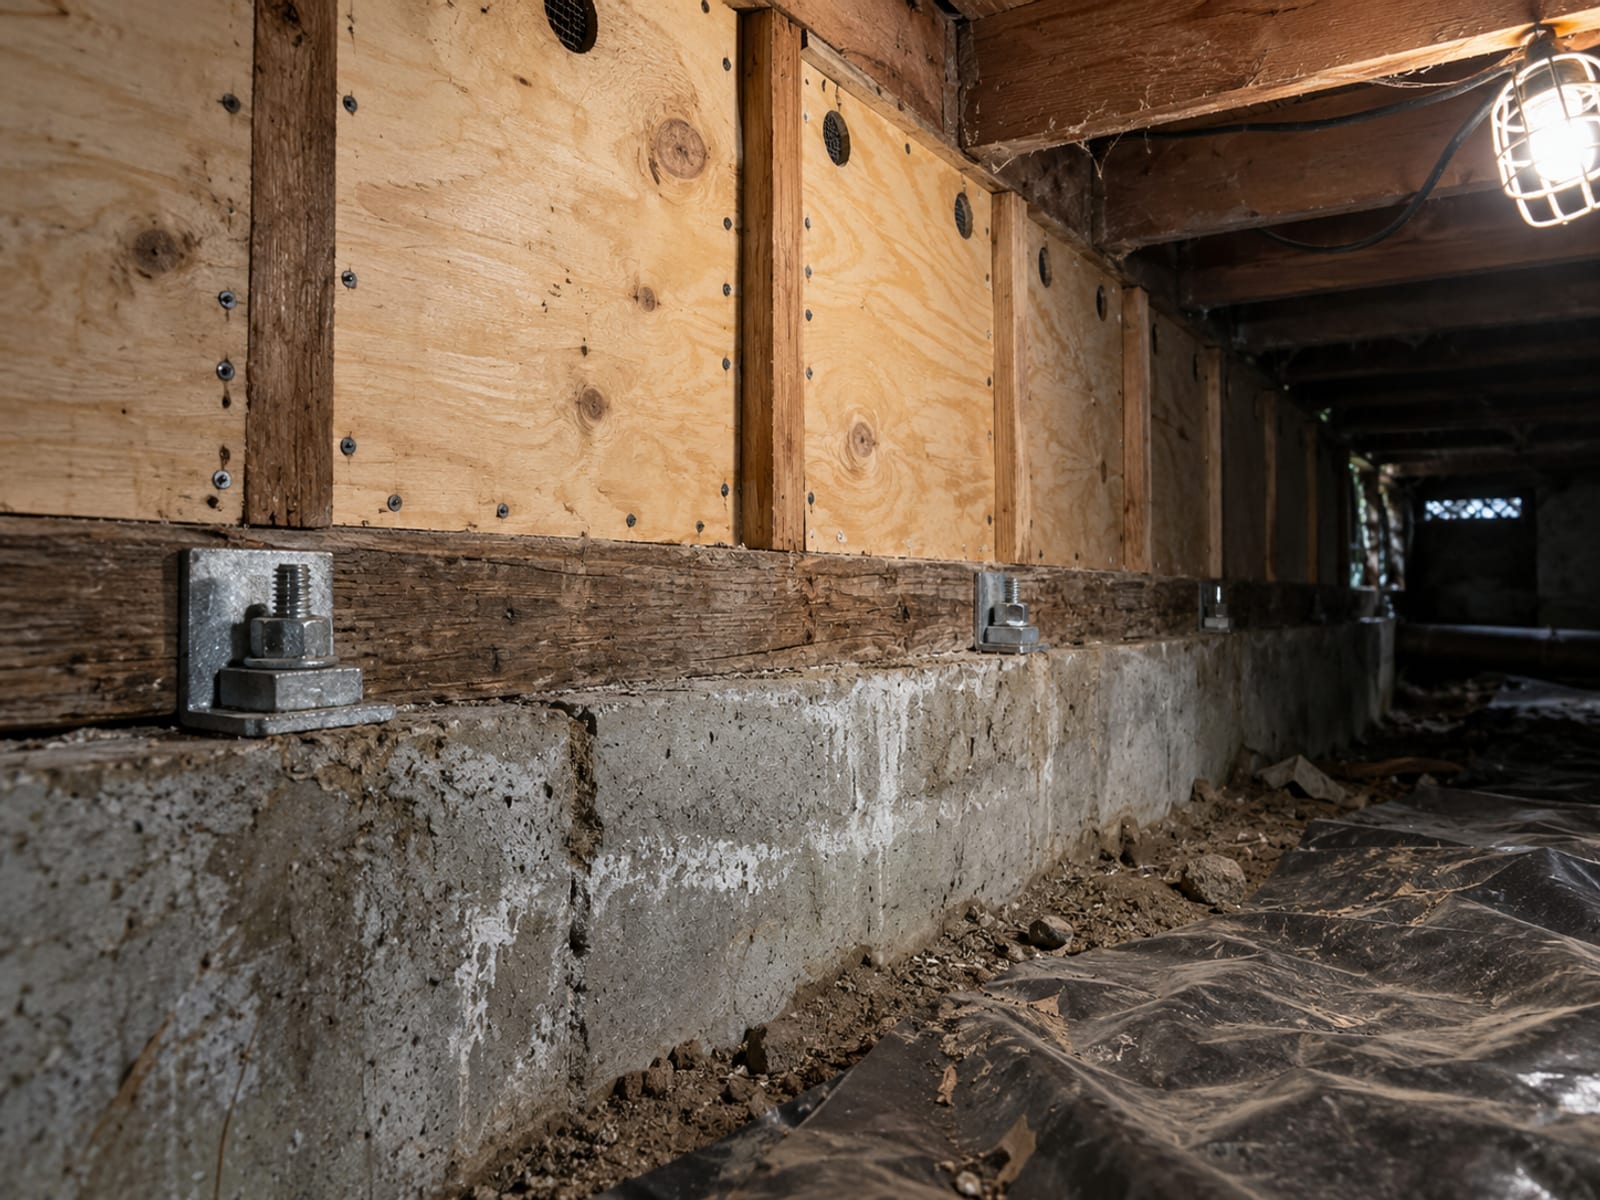
Un reforzamiento sísmico fortalece una casa contra el temblor. Los reforzamientos comunes incluyen anclar la casa a su cimentación, asegurar la chimenea, sujetar el calentador de agua a una pared, instalar válvulas automáticas de cierre de gas y usar triplay para reforzar los muros bajos (cripple walls). Un reforzamiento puede reducir los daños y, con algunas aseguradoras, reducir la prima o el deducible.
La California Earthquake Authority es un ejemplo. Las casas que califican y se construyeron antes de 1980 pueden recibir un descuento en la prima de hasta el 25 por ciento después de un reforzamiento que esté debidamente completado y verificado, ya sea mediante el formulario Dwelling Retrofit Verification (verificación de reforzamiento de la vivienda) de la autoridad, completado con un profesional de inspección, o con un número de verificación válido de Brace + Bolt. Las casas móviles con refuerzos resistentes a terremotos que califican pueden recibir el 21 por ciento, según su página de descuentos (opens in a new tab). Otras aseguradoras y estados fijan sus propias reglas, así que pregunte si un reforzamiento cambia el precio o las opciones de deducible de su póliza, y qué comprobante quiere la aseguradora.
¿El seguro contra terremotos importa según dónde vive?
Los terremotos pueden ocurrir en los 50 estados y en los territorios de Estados Unidos, y cerca del 90 por ciento de las personas en Estados Unidos vive en zonas donde hay terremotos, según la NAIC (opens in a new tab). California tiene los terremotos dañinos más frecuentes y Alaska los más grandes, y algunos de los más violentos han golpeado el centro de Estados Unidos. Casi el 75 por ciento del país podría sufrir un temblor dañino en los próximos 100 años, según el Modelo Nacional de Peligro Sísmico 2023 del U.S. Geological Survey (Servicio Geológico de Estados Unidos) (opens in a new tab).
En el Pacific Northwest, la probabilidad en los próximos 50 años es de 85 por ciento para un terremoto profundo de magnitud 6.5 o mayor en la región de Puget Sound, de 10 a 15 por ciento para un terremoto de magnitud aproximada de 9 en la Cascadia Subduction Zone, y de 17 por ciento para un terremoto de falla cortical de magnitud 6.5 o mayor en la región de Puget Sound, según una hoja informativa del USGS de 2025 (opens in a new tab). En el centro y el este de Estados Unidos, la zona sísmica de New Madrid es la región con mayor actividad sísmica, y la zona sísmica de Charleston, en Carolina del Sur, produjo el terremoto de magnitud 7 de 1886, según los estudios de fallas del USGS del centro y el este de Estados Unidos (opens in a new tab).
El peligro es una parte de la decisión. La otra es cómo pagaría la reparación o la reconstrucción, cómo alquilaría otro lugar mientras tanto y cómo seguiría pagando la hipoteca de una casa dañada, según la NAIC (opens in a new tab). La disponibilidad, los precios y los términos de la póliza varían según el estado y la aseguradora, así que una agencia de su estado puede decirle qué se ofrece para su dirección.
En qué difieren los programas estatales
Los estados fijan reglas distintas sobre cómo se ofrece la cobertura contra terremotos. En California, una compañía que vende seguro de casa debe ofrecer seguro contra terremotos cada dos años, y la mayor parte de esa cobertura viene de la California Earthquake Authority, que vende pólizas para propietarios, casas móviles, unidades de condominio e inquilinos a través de compañías de seguros miembros, y no directamente. Usted debe tener una póliza residencial vigente y comprar la póliza contra terremotos a la misma compañía, según el California Department of Insurance (opens in a new tab).
Las pólizas para propietarios de la autoridad ofrecen deducibles de 5, 10, 15, 20 y 25 por ciento, y las casas con un límite de vivienda superior a $1,000,000, o las casas construidas antes de 1980 sobre una cimentación elevada u otra cimentación que no sea de losa, sin un reforzamiento verificado, solo pueden elegir 15, 20 o 25 por ciento, según su página de cobertura para propietarios (opens in a new tab). Su cobertura de pérdida de uso nunca tiene deducible, los primeros $1,500 de reparaciones de emergencia no tienen deducible, se incluyen $10,000 de cobertura para mejoras al código de construcción, y sus pólizas de unidades de condominio pagan hasta $100,000 de ciertas cuotas especiales por daños cubiertos por terremoto. Esas cifras corresponden a ese programa. En otros lugares, la cobertura contra terremotos puede venir como endoso de su aseguradora de casa o como póliza independiente de otra compañía, y su departamento de seguros estatal puede explicar cómo funciona su mercado.
¿Se puede comprar cobertura justo después de un temblor?
El seguro no puede cubrir un daño que ya ocurrió. Después de un terremoto, es probable que las aseguradoras dejen de vender cobertura por un tiempo, y las primas pueden ser más altas cuando se reanudan las ventas, según la NAIC (opens in a new tab); en Washington, los compradores normalmente tienen que esperar un tiempo después de un terremoto, según la Washington Office of the Insurance Commissioner (opens in a new tab). Si un terremoto reciente motivó la pregunta, pregunte a la agencia si las ventas están abiertas en su zona y cuándo entraría en vigor la cobertura. Un prestamista hipotecario exige seguro de casa, y la cobertura contra terremotos es una pregunta aparte que responden sus documentos de préstamo; en California, por ejemplo, una hipoteca exige seguro de casa, pero no seguro contra terremotos. Revise los requisitos de seguro por escrito de su prestamista.
Lo que puede ofrecer la ayuda de FEMA y SBA
La Asistencia Individual Federal (Federal Individual Assistance) ayuda a personas cuya propiedad sufrió daños y cuyas pérdidas no están cubiertas por el seguro, para gastos críticos que no pueden cubrirse de otra manera, y la mayor parte de la ayuda federal por desastre para personas llega en forma de préstamos administrados por la Small Business Administration (Administración de Pequeños Negocios, SBA), según el material de capacitación de FEMA (Agencia Federal para el Manejo de Emergencias) sobre Asistencia Individual (opens in a new tab). Depende de una declaración federal de desastre para su zona y de una solicitud, y se espera que los préstamos se paguen. Después de un desastre declarado, presente primero el reclamo a su aseguradora y verifique su elegibilidad para FEMA por separado.
Cómo presentar un reclamo por terremoto
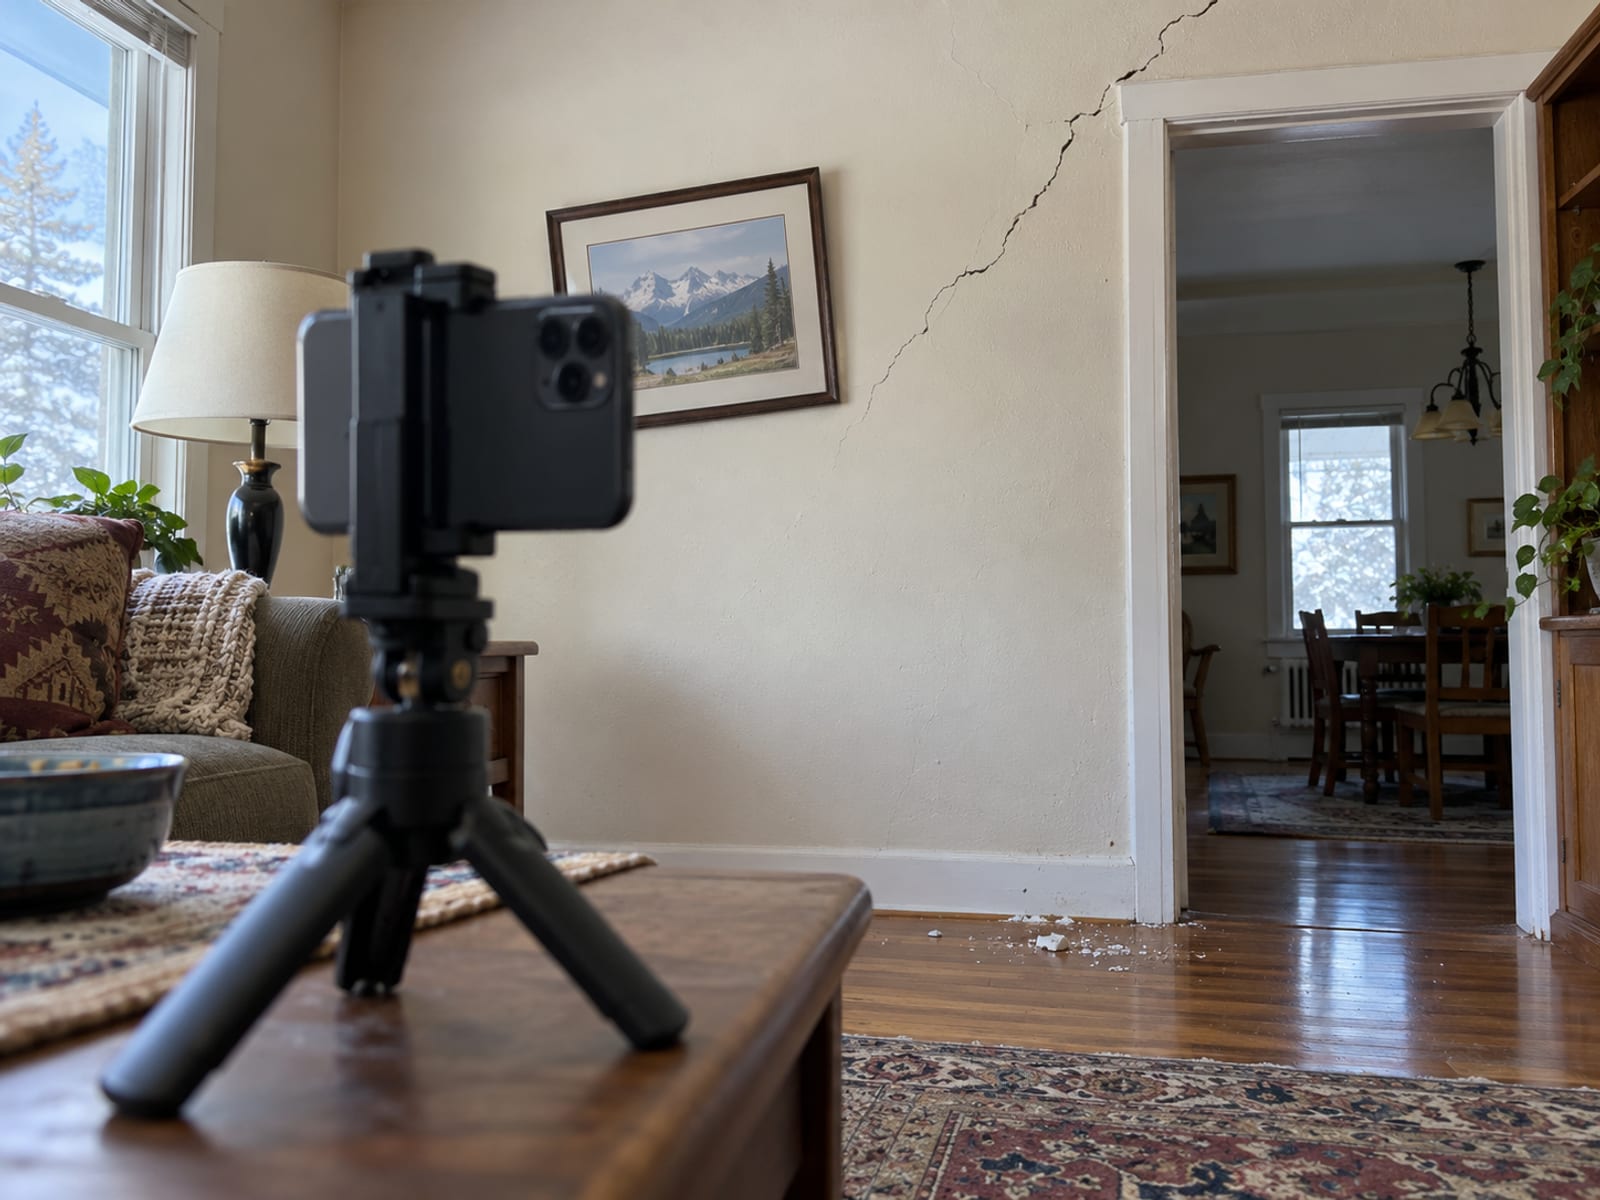
Manténgase fuera de una estructura que pueda ser insegura. Cuando sea seguro, tome medidas razonables para evitar más daños, guarde los recibos y fotografíe el daño antes de las reparaciones. Luego:
- Comuníquese con la compañía que emitió la póliza contra terremotos, como indica la Washington Office of the Insurance Commissioner (opens in a new tab) para los reclamos por terremoto.
- Comuníquese con su aseguradora de casa, de inquilino o de condominio por el incendio u otras pérdidas que cubra esa póliza.
- Pregunte qué comprobantes necesita la aseguradora: inventarios, recibos, presupuestos, informes de ingeniería y registros de gastos de vivienda.
- Pregunte cómo se aplica cada deducible y cómo trata la póliza las réplicas.
- Guarde copias de cada aviso, número de reclamo, presupuesto y mensaje, con la fecha y el nombre de la persona con la que habló.
Reporte los daños aunque crea que están por debajo del deducible, según la NAIC (opens in a new tab). Algunos daños por terremoto son difíciles de encontrar al principio, así que pida al ajustador que inspeccione sótanos, espacios de gateo, losas y cimentaciones elevadas, y reporte los daños que encuentre después.
Los plazos y el momento de la inspección dependen de las reglas estatales y de la póliza. En Washington, la aseguradora debe inspeccionar dentro de los 30 días a partir de la fecha en que usted presenta el reclamo. En California, la aseguradora debe abrir un reclamo cuando usted lo reporta, y un reclamo que no se reporta dentro de un año desde que usted notó el daño, o debió notarlo, puede ser denegado, según el California Department of Insurance (opens in a new tab). Confirme el plazo, el momento de la inspección y los requisitos de comprobantes con su aseguradora y con el departamento de seguros de su estado (opens in a new tab).
Pasos después de un daño por terremoto
- Manténgase a salvoManténgase fuera de una estructura que pueda ser insegura.
- Evite más dañosTome medidas razonables cuando sea seguro, guarde los recibos y fotografíe el daño antes de las reparaciones.
- Reporte a cada aseguradoraEl daño por temblor a la aseguradora contra terremotos; el incendio y otras pérdidas cubiertas a la aseguradora de casa, de inquilino o de condominio.
- InspecciónPida al ajustador que revise sótanos, espacios de gateo, losas y cimentaciones elevadas, y que reporte los daños encontrados después.
- Deducibles y réplicasPregunte cómo se aplica cada deducible y cómo trata la póliza las réplicas.
- Guarde registrosConserve cada aviso, número de reclamo, presupuesto y mensaje, con fechas y nombres.
Preguntas para llevar a una agencia de seguros
- ¿Mi póliza actual excluye el movimiento de la tierra, y cubre la explosión, la rotura de vidrios o el incendio después de un terremoto?
- ¿La cobertura contra terremotos se vende aquí como endoso o como póliza separada, y está disponible para mi dirección ahora?
- ¿Qué límites aplican a la vivienda, a otras estructuras, a los bienes, a la pérdida de uso, a las mejoras al código de construcción y a la cuota especial?
- ¿Cuál es el deducible de cada cobertura en dólares, y cuánto dura la ventana de tiempo para las réplicas?
- ¿Cómo trata la póliza el revestimiento de mampostería, el terreno, los deslizamientos, la inundación y el tsunami?
- ¿Un reforzamiento cambiaría la prima o las opciones de deducible, y qué comprobante se necesita?
Lleve su página de declaraciones, el año de construcción, el tipo de cimentación y de construcción, los registros de reforzamiento, un inventario de la casa y, si es un condominio, el resumen de la póliza maestra de la asociación.
Compruebe lo que sabe sobre el seguro contra terremotos
Preguntas frecuentes
¿El seguro contra terremotos paga mi cimentación?
La cobertura contra terremotos paga las reparaciones de la vivienda, mientras que el terreno debajo de la casa es una exclusión común. La cobertura de ingeniería o de estabilización del terreno, cuando está incluida, paga al menos parte del costo de estabilizar el terreno que sostiene la casa. Pregunte si las reparaciones de la cimentación entran en el límite de la vivienda y cómo separa la póliza la cimentación del terreno debajo de ella.
¿El seguro contra terremotos paga una vivienda temporal?
La pérdida de uso, también llamada gastos adicionales de vivienda, paga el costo extra de vivir en otro lugar mientras la casa se repara o se reconstruye. En las pólizas de la California Earthquake Authority, también aplica cuando una autoridad civil le impide entrar a la casa por daños causados por un terremoto, y nunca tiene deducible. Usted puede seguir pagando la hipoteca mientras alquila en otro lugar, así que pregunte cómo se compara el límite con sus gastos de vivienda.
¿Hay un plazo nacional único para los reclamos por terremoto?
No. Los plazos y el momento de la inspección dependen del estado y de la póliza. Su aseguradora y el departamento de seguros de su estado pueden confirmar las reglas para su reclamo.
Hacia dónde seguir
El seguro contra terremotos depende de los límites, del deducible en dólares, de la ventana de tiempo y de las exclusiones. Reúna su página de declaraciones y los datos de su casa, y luego pregunte a una agencia con licencia en su estado qué está disponible para su dirección y cómo pagaría en una pérdida como las de arriba.
Términos de esta guía
Tap a term to see what it means.
Endoso de terremoto. Un cambio por escrito a una póliza de casa, de inquilino o de condominio que agrega cobertura contra terremotos por una prima adicional.
Exclusión por movimiento de la tierra. La parte de una póliza estándar de propiedad que deja fuera los daños por terremotos y otros movimientos del terreno.
Deducible en porcentaje. Un deducible fijado como porcentaje del límite de cobertura, de modo que el monto en dólares aumenta con el límite.
Ventana de evento. El periodo, normalmente de 72 horas, en el que todos los sismos cuentan como un solo evento con un solo reclamo y un solo juego de deducibles.
Pérdida de uso. También llamada gastos adicionales de vivienda, paga el costo extra de vivir en otro lugar mientras la casa se repara.
Cuota especial (loss assessment). Un cargo que la asociación de condominios impone a los propietarios de unidades para compartir los costos de reparación o el deducible de la asociación.
Revestimiento de mampostería. Ladrillo, piedra o roca que cubre el exterior de una casa, que algunas pólizas contra terremotos excluyen.
Reforzamiento sísmico. Trabajo que fortalece una casa contra el temblor, como anclarla a la cimentación y reforzar los muros bajos.
Cobertura para mejoras al código de construcción. Cobertura del costo adicional de reconstruir según los códigos de construcción vigentes, también llamada cobertura de ordenanza o ley (ordinance or law coverage).