Seguro de casa en Georgia: por qué suben las tarifas, cuánto cuesta y qué hacer al renovar
Riskado
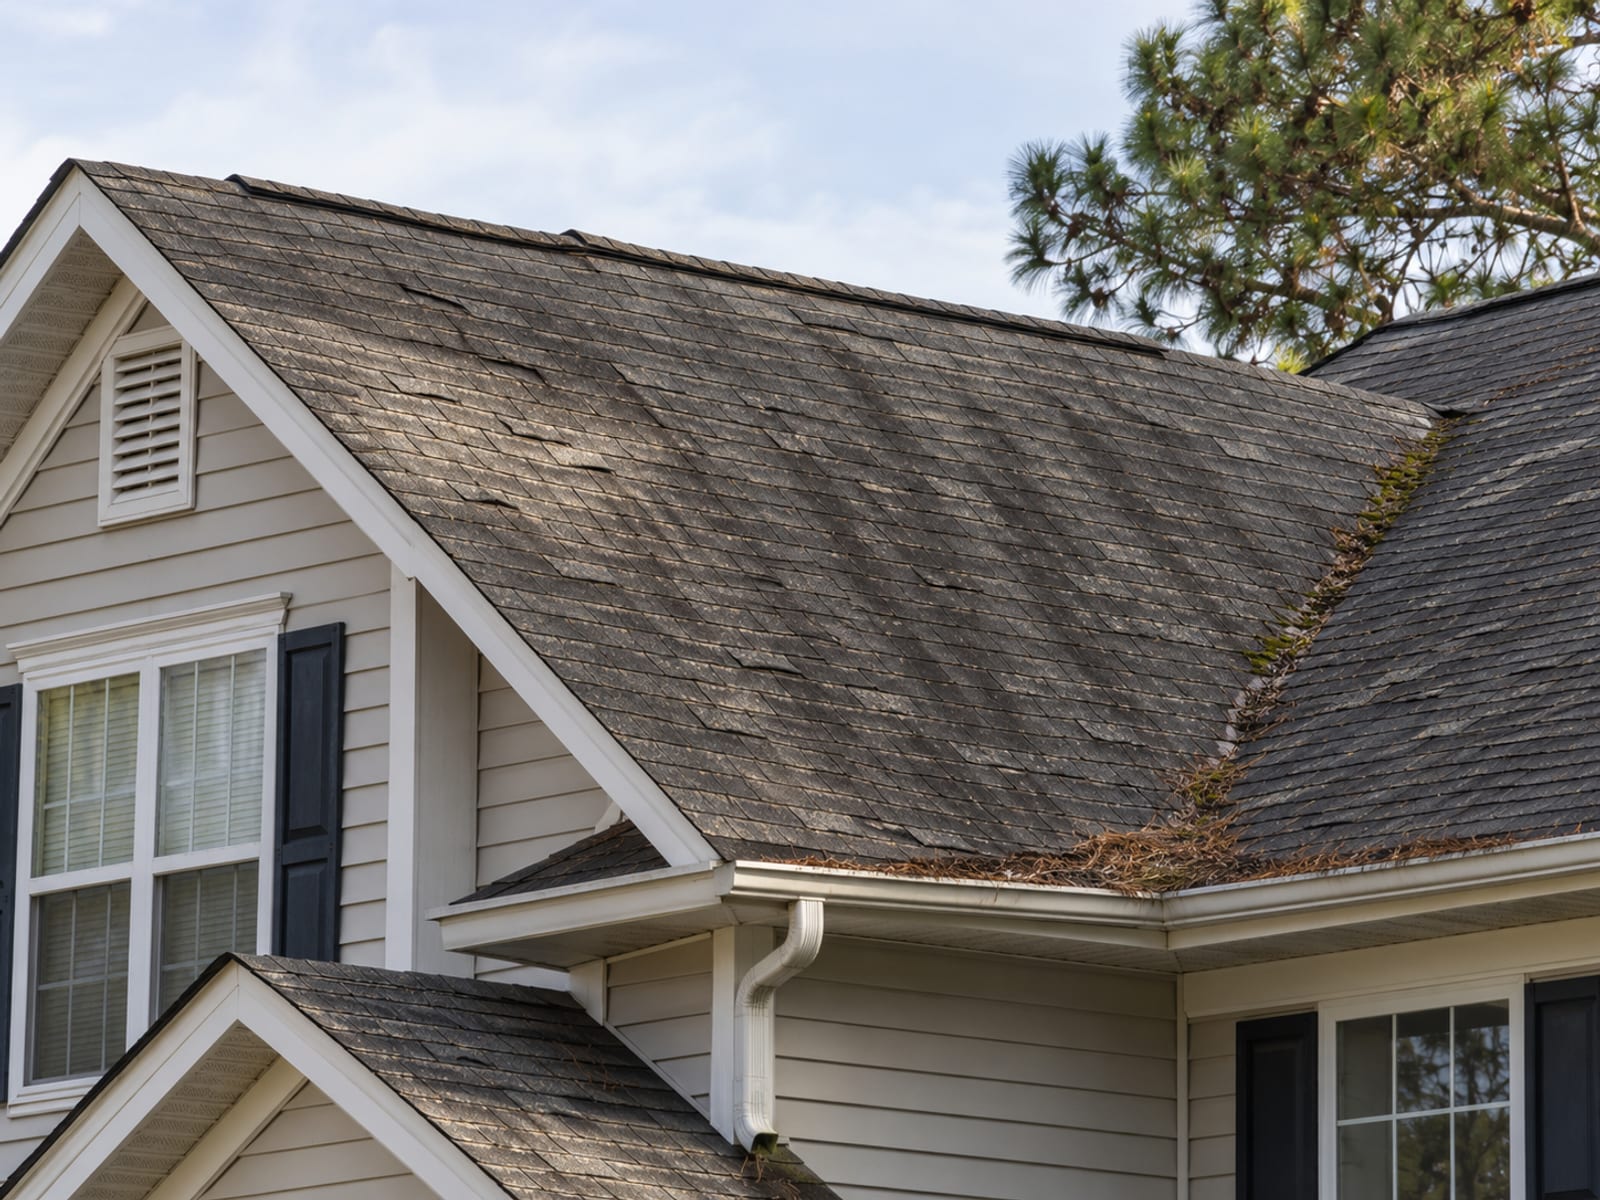
Un aumento del seguro de casa en Georgia suele tener una de dos causas: las tarifas registradas por la aseguradora, o algo relacionado con su propiedad y con su póliza, como la edad o el estado del techo, un límite de la estructura más alto, un deducible nuevo o un reclamo. El aumento de los costos de reconstrucción y las pérdidas por tormentas influyen en ambas. Un promedio estatal no fija el precio de su renovación. Empiece por comparar la nueva página de declaraciones con la del año pasado, y luego pregunte a la aseguradora qué factores de tarifa o de suscripción cambiaron. Revise los datos del techo y de la estructura que la aseguradora tiene archivados. Si el aviso reduce la cobertura o termina la póliza, anote la fecha de efecto, porque la ley de Georgia fija plazos mínimos de aviso, y la Georgia Underwriting Association (Asociación de Suscripción de Georgia) (opens in a new tab) es el último recurso cuando ningún asegurador privado quiere asegurar la casa.
Lo más importante
- Dos causas del cambioUn aumento puede venir de las tarifas registradas por la aseguradora, de su techo, sus límites, su deducible o sus reclamos, o de ambos.
- Los promedios no son cotizacionesEl promedio HO-3 de Georgia en 2023 fue de $1,828, y su renovación puede quedar muy por encima o por debajo.
- Compare las páginasPonga una al lado de la otra la página de declaraciones de este año y la del año pasado, y pregunte qué factores de tarifa o de suscripción cambiaron.
- Reglas de avisoLas pólizas emitidas o renovadas a partir del 1 de enero de 2026 reciben al menos 60 días de aviso antes de una no renovación.
- Último recursoLa Georgia Underwriting Association cubre las casas que ningún asegurador privado quiere asegurar, por medio de un agente con licencia.
¿Por qué suben las tarifas del seguro de casa en Georgia?
Varias presiones empujan las primas al alza al mismo tiempo. El granizo, los vientos fuertes, los tornados y los huracanes provocan pérdidas catastróficas, y el informe de 2023 sobre seguros de casa de la National Association of Insurance Commissioners (Asociación Nacional de Comisionados de Seguros, NAIC) (opens in a new tab) registra declaraciones federales de desastre para Georgia en 2021, 2023 y 2024. Los costos de reconstrucción también importan, porque los materiales, la mano de obra, las normas de construcción locales y los precios de reparación determinan lo que una aseguradora espera pagar después de una pérdida.
A nivel nacional, el reaseguro más caro, las pérdidas por catástrofes naturales y los costos de reparación más altos han empujado al alza las tarifas de seguros de propiedad, según el Insurance Information Institute (Instituto de Información de Seguros) (opens in a new tab). Ese es el contexto nacional, y llega a Georgia a través de la fijación de precios de cada aseguradora.
En Georgia, las aseguradoras presentan sus registros de tarifas y de productos a través de SERFF (Sistema Electrónico de Presentación de Tarifas y Formularios), y la sección de Propiedad y Responsabilidad Civil (Property and Casualty) de la Office of Commissioner of Insurance and Safety Fire (Oficina del Comisionado de Seguros y de Seguridad contra Incendios de Georgia, OCI) (opens in a new tab) los revisa. Un registro muestra el cambio que la aseguradora pidió al principio y el impacto final en la tarifa, y esas dos cifras pueden diferir después de la revisión, según las instrucciones de OCI para SERFF (opens in a new tab). No existe un solo porcentaje para todo Georgia que aplique a cada propietario.
¿Mi aumento es general o es específico de mi casa?
Puede ser ambas cosas. Un cambio de tarifa registrado aplica a un grupo de pólizas, mientras que su precio propio también depende de su territorio, la forma de la póliza, el límite de la estructura, el deducible, la edad y el estado del techo, el historial de reclamos y las reglas de suscripción de la aseguradora. La Rule 120-2-66 (opens in a new tab) de Georgia rige las guías escritas que las aseguradoras usan para emitir, rechazar, no renovar o cancelar pólizas residenciales, y prohíbe los criterios que crean agrupaciones ficticias de riesgos y la discriminación injusta.
Por eso, pregunte a la aseguradora o a su agente una pregunta directa: ¿cuánto de este cambio viene de la tarifa registrada y cuánto de su propiedad o de su cobertura? Si la respuesta apunta al techo, pregunte qué edad, estado o resultado de inspección está usando, y si unos registros actualizados del techo cambiarían el resultado. Nuestro artículo sobre seguro de casa cancelado después de una inspección explica qué hacer cuando una inspección provoca el cambio.
¿Cuánto cuesta el seguro de casa en Georgia?
El promedio de prima en Georgia para una póliza HO-3, la forma más común de seguro de casa para quien vive en su propia casa, fue de $1,828 en 2023, según el informe de seguros de casa de la NAIC (opens in a new tab) publicado en julio de 2026. Sumando todas las formas de seguro contra incendios en viviendas y de seguro de casa ocupadas por su dueño en Georgia, el promedio de 2023 fue de $1,773. Para las pólizas HO-3 con $400,000 a $449,999 de cobertura, el promedio de Georgia fue de $1,901.
Hover or tap a row to highlight it.
| Grupo de pólizas | Prima anual promedio de 2023 |
|---|---|
| Pólizas HO-3, todos los montos de cobertura | $1,828 |
| Pólizas HO-3, de $400,000 a $449,999 de cobertura | $1,901 |
| Todas las formas de seguro contra incendios en vivienda ocupada por su dueño y de seguro de casa | $1,773 |
Estas son cifras anuales de datos pasados, no cotizaciones. Mezclan casas distintas, aseguradoras, deducibles, plazos de póliza y resultados de suscripción, y la NAIC misma considera que la prima promedio es una medida imperfecta, porque los riesgos, los valores de las propiedades, los límites y los deducibles varían mucho. Compare su prima con la misma forma de póliza y el mismo rango de cobertura, y trate la diferencia como una razón para hacer preguntas, no como prueba de un error.
¿Cuánta cobertura necesita una casa de $400,000?
El valor de mercado y el costo de reconstrucción son cifras distintas. La cobertura de la estructura sirve para reparar o reconstruir la casa, y el costo de reemplazo es « la cantidad necesaria para reemplazar o reconstruir su casa » sin descontar la depreciación, según la página de seguro de vivienda de OCI (opens in a new tab). Una casa que se vende en $400,000 puede costar más o menos que eso para reconstruirla, según los metros cuadrados, el tipo de construcción, los costos locales de mano de obra y de materiales y los requisitos del código de construcción.
Pregunte a su agente cómo la aseguradora calculó el costo de reconstrucción, qué supuso sobre la casa y si la póliza incluye costo de reemplazo extendido o garantizado. Nuestro artículo sobre cuánto seguro de casa necesita revisa los límites con más detalle.
¿Georgia exige el seguro de casa?
Un prestamista hipotecario suele exigir el seguro de casa como condición del préstamo, y la mayoría de los prestamistas también exigen que aparezcan como acreedor hipotecario (mortgagee) en la póliza, según la guía al consumidor de la NAIC (opens in a new tab). Su prestamista decide cuánta cobertura necesita, según OCI (opens in a new tab). Eso es un término del contrato de préstamo. Si usted es dueño de la casa sin hipoteca, la decisión es suya, pero la casa y su responsabilidad civil siguen expuestas.
Si su cobertura se interrumpe mientras tiene hipoteca, es probable que el prestamista compre una póliza para la casa, con una prima más alta y una cobertura limitada a la estructura, según la guía de la NAIC.
¿Qué cubre una póliza estándar?
Una póliza de seguro de casa en Georgia generalmente cubre los daños a la casa y a las construcciones separadas, sus pertenencias, los gastos adicionales para vivir en otro lugar mientras la casa no se puede habitar y la responsabilidad civil personal, con los pagos médicos como otra parte estándar del paquete, según OCI (opens in a new tab). Una HO-3 cubre el edificio de forma amplia y las pertenencias personales contra riesgos nombrados, y la forma de la póliza, los endosos y la página de declaraciones deciden qué aplica en su caso.
¿Qué deja fuera una póliza estándar?
Las pólizas de seguro de casa no cubren los daños por inundación, según la guía al consumidor de la NAIC (opens in a new tab), así que la inundación necesita su propia póliza. Nuestro artículo sobre el seguro de inundación en Georgia cubre las zonas de inundación, el periodo de espera y los límites del Programa Nacional de Seguro contra Inundaciones (National Flood Insurance Program, NFIP).
Otras exclusiones y límites comunes son el movimiento de la tierra, el retroceso de alcantarillado o de drenaje, a menos que agregue un endoso, el desgaste y los problemas de mantenimiento. Una póliza de seguro de casa no es un contrato de mantenimiento, y no paga la reparación de artículos que simplemente se desgastan, según la guía de la NAIC. El moho o el daño por agua causado de forma gradual o por una causa excluida, los vehículos motorizados y los sublímites específicos de cada póliza también pueden limitar un reclamo. Si un detalle no está claro en su página de declaraciones, pregunte a la aseguradora si está cubierto y bajo qué endoso.
¿Cómo funcionan la regla del 80 por ciento y el costo de reemplazo?
La regla del 80 por ciento es una condición de coaseguro. Asegure su casa por al menos el 80 por ciento de su valor de reemplazo, según OCI (opens in a new tab). Si la cobertura de la estructura baja del 80 por ciento del costo total de reemplazo, la aseguradora puede reducir lo que paga en un reclamo, según la guía al consumidor de la NAIC (opens in a new tab).
La guía de desastres de OCI (opens in a new tab) da un ejemplo. Si una casa costaría $50,000 para reconstruirla, usted necesitaría $40,000 de cobertura para cumplir la condición del 80 por ciento. Aun así, en una pérdida total le faltarían $10,000, así que OCI sugiere asegurar el costo total de reconstrucción.
El costo de reemplazo paga la reparación o el reemplazo con un material y una calidad similares, sin restar la depreciación, sujeto al límite y al deducible. El valor real en efectivo resta la depreciación, así que por lo general paga menos. Los techos suelen tratarse de otra manera: algunas pólizas pagan el valor real en efectivo del techo y el costo de reemplazo del resto de la casa, según la guía de reclamos después de un desastre de la NAIC (opens in a new tab), y algunas tienen un deducible separado para el techo. Nuestro artículo sobre costo de reemplazo frente a valor real en efectivo muestra cómo cambia un pago según cada método.
¿Cómo protejo mi reclamo?
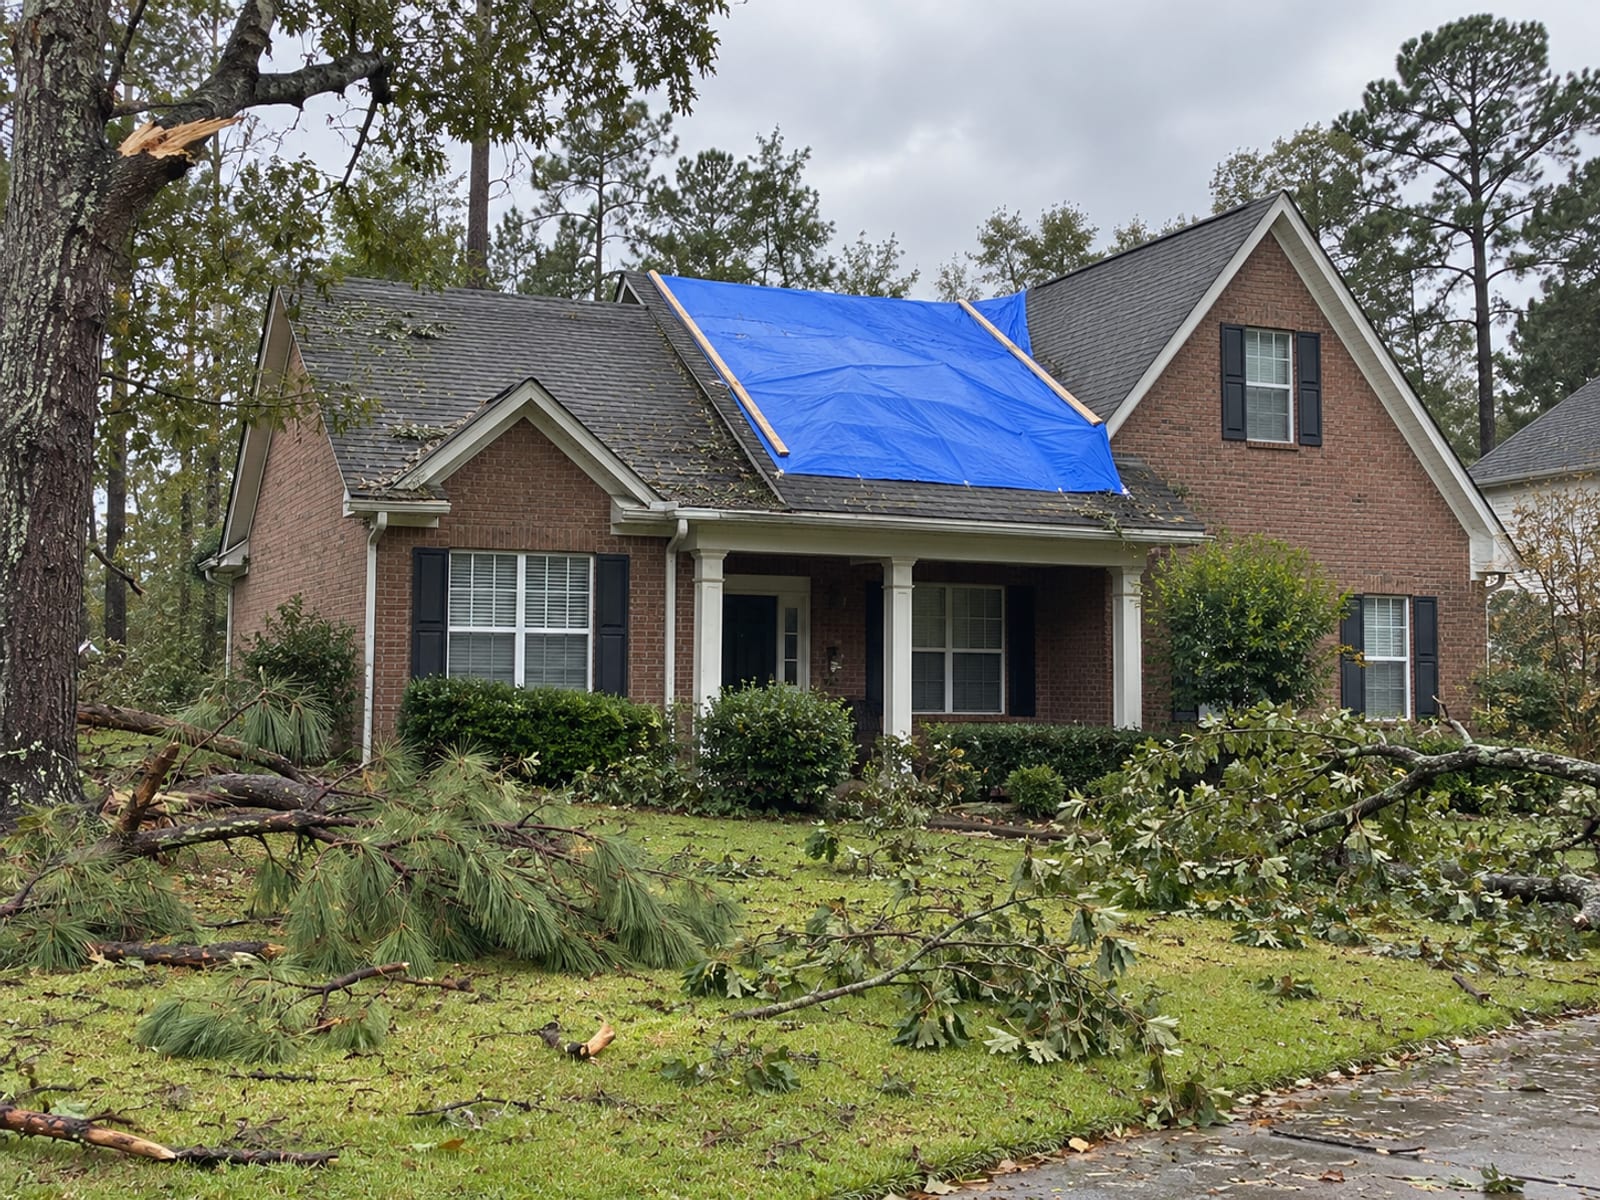
Reporte una pérdida lo antes posible, porque su póliza puede fijar un plazo para el aviso, según la guía de OCI sobre consejos para reclamos (opens in a new tab). Haga reparaciones temporales para evitar más daños, guarde todos los recibos y espere con las reparaciones permanentes hasta que se inspeccione el daño. Si puede, obtenga un presupuesto de reparación antes de reunirse con el ajustador.
Si no está de acuerdo con la aseguradora, pida el lenguaje específico de la póliza en que se basa su posición. Si un reclamo se rechaza, pida una carta por escrito que explique el motivo. Guarde juntos la póliza, las páginas de declaraciones, las fotos, los presupuestos, las facturas y toda la correspondencia.
¿Qué aviso debe dar la aseguradora antes de una no renovación?
Para las pólizas emitidas, entregadas o renovadas a partir del 1 de enero de 2026, una aseguradora de Georgia que no renueve una póliza de seguro de casa debe enviar o entregar un aviso por escrito al menos 60 días antes de que la no renovación entre en vigor, según el O.C.G.A. § 33-24-46 (opens in a new tab). Ese plazo era de 30 días antes de que entrara en vigor la Ley 277 de 2025 (Act 277 of 2025) (opens in a new tab). La aseguradora debe dar el motivo, y el aviso debe informarle sobre su posible elegibilidad para el FAIR Plan de Georgia, con la dirección a la que debe comunicarse.
Una reducción de cobertura tiene su propio aviso. La aseguradora debe enviarlo al menos 30 días antes del cambio, en un documento separado con el encabezado « NOTICE OF REDUCTION IN COVERAGE » (aviso de reducción de cobertura), escrito en mayúsculas, según el mismo estatuto.
El boletín 24-EX-2 de OCI (OCI Bulletin 24-EX-2) (opens in a new tab) enumera los motivos que una aseguradora no puede usar para rechazar una renovación:
- Usted no compra, o no acepta comprar, otro seguro de la aseguradora.
- La aseguradora cambió sus reglas de elegibilidad o de suscripción, salvo que el Comisionado aprobara el cambio por los motivos que permite el estatuto.
- Dos o menos reclamos en los últimos 36 meses que no fueron causados por actos negligentes o intencionales de usted o de las personas que viven en la casa.
Cuando una póliza o una renovación lleva más de 60 días en vigor, la aseguradora solo puede cancelarla por falta de pago, fraude, un cambio en el riesgo que aumente de forma sustancial un peligro cubierto, o por incumplir un término importante de la póliza.
Reglas de aviso de Georgia para pólizas de seguro de casa
- Después de 60 días en vigorCuando una póliza o una renovación lleva más de 60 días en vigor, la cancelación se limita a falta de pago, fraude, un peligro sustancialmente aumentado o una violación importante de la póliza.
- Al menos 30 días antes de un recorte de coberturaUna reducción de cobertura requiere un aviso separado titulado « NOTICE OF REDUCTION IN COVERAGE » (aviso de reducción de cobertura).
- Al menos 60 días antes de la no renovaciónPara pólizas emitidas o renovadas a partir del 1 de enero de 2026, con el motivo indicado.
- Con el aviso de no renovaciónInformación sobre su posible elegibilidad para el FAIR Plan de Georgia y cómo comunicarse con él.
¿Qué debo hacer después de una no renovación?
Lea primero el motivo y la fecha de efecto. Luego pregunte a la aseguradora qué base de suscripción usó y si unas reparaciones o unos documentos podrían cambiar la decisión. Comuníquese de inmediato con un agente con licencia de Georgia para tener tiempo de comparar ofertas antes de que termine la póliza anterior, y mantenga la cobertura sin interrupciones, sobre todo si tiene hipoteca. Si el aviso no cumple las reglas de arriba, comuníquese con OCI. Nuestro artículo nacional sobre no renovación del seguro de casa cubre los pasos generales.
¿Qué pasa si ningún asegurador privado quiere cubrir la casa?
La Georgia Underwriting Association administra el FAIR Plan de Georgia. Es un mercado residual para propietarios que no encuentran una aseguradora dispuesta a cubrirlos, y la solicitud se presenta por medio de un agente con licencia. La cobertura del FAIR Plan es básica: puede asegurar el edificio y las pertenencias contra riesgos enumerados, como incendio, rayo, vientos fuertes, granizo, explosión, motín, humo, aeronaves y vehículos, y otras coberturas dependen del producto y de la póliza, según la guía de seguros comerciales de OCI (opens in a new tab). Nuestro artículo sobre el FAIR Plan de Georgia cubre quién califica, los límites y cómo solicitarlo.
¿Cómo verifico a un agente y presento una queja?
Use la búsqueda de licencias de seguros de Georgia (opens in a new tab) para confirmar que un agente, una agencia o una compañía tiene licencia en Georgia antes de compartir documentos. La página de licencias de agentes y agencias de OCI (opens in a new tab) explica quién debe tener licencia.
Si un problema con una aseguradora o un agente sigue sin resolverse, primero pida a la compañía que lo corrija, y luego presente una queja a través del Consumer Complaint Portal (Portal de Quejas del Consumidor) (opens in a new tab) de OCI. Tenga listos su información de contacto, el nombre exacto de la aseguradora, el nombre del agente o del ajustador, su número de póliza, cualquier número de reclamo, la fecha de la pérdida y una breve descripción. Envíe copias y guarde los originales. La línea de consumidores de OCI es 404-656-2070 o 800-656-2298.
Preguntas que debe hacer antes de renovar
- ¿Qué cambió con respecto a mi página de declaraciones anterior?
- ¿Cambiaron el límite de la estructura, el deducible, los endosos, las exclusiones o el método de valoración?
- ¿Cuánto del aumento viene de un cambio de tarifa registrada, y cuánto de mi propiedad?
- ¿Qué edad, estado y datos de inspección del techo constan en el archivo, y qué documentos aceptarían para actualizarlos?
- ¿El techo se paga a costo de reemplazo o a valor real en efectivo, y hay un deducible separado para el techo?
- ¿Las inundaciones están excluidas, y el retroceso de alcantarillado solo queda cubierto con un endoso?
- ¿Cómo están limitadas las pertenencias personales y los objetos de valor?
- ¿Qué límites aplican a la pérdida de uso, a la responsabilidad civil y a los pagos médicos?
- ¿Qué descuentos aplican por combinar pólizas, por cerraduras de seguridad, por sistemas de alarma o por un techo nuevo?
- ¿Qué reclamos aparecen en mi historial de suscripción?
- Si se trata de una no renovación o de una reducción, ¿cuál es la fecha de efecto y el motivo indicado?
- ¿El agente y la agencia tienen licencia en Georgia?
- Si no hay cobertura privada disponible, ¿puede presentar una solicitud a la Georgia Underwriting Association?
Revise con su agente al menos una vez al año que la póliza siga siendo adecuada, como sugiere OCI (opens in a new tab). OCI también enumera posibles descuentos por asegurar la casa y el auto con la misma compañía, por cerraduras de seguridad, por sistemas de alarma y por el reemplazo del techo. Un deducible más alto reduce la prima, pero elija solo uno que pueda pagar después de una pérdida. Para comparar ofertas de renovación, el directorio de Riskado enumera agencias de seguros de todo Georgia por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro de casa en Georgia
Preguntas frecuentes
¿Por qué subió mi seguro de casa en Georgia si no presenté un reclamo?
Su prima puede subir sin un reclamo por un registro de tarifas (opens in a new tab) aprobado, por costos de reconstrucción más altos o por un límite de la estructura más alto. La edad del techo, un deducible nuevo o un cambio de suscripción también pueden influir. Pida a la aseguradora que nombre los factores que cambiaron en su póliza.
¿Mi aseguradora puede negarse a renovar después de un reclamo por granizo?
Una aseguradora no puede negarse a renovar una póliza de propiedad residencial por dos o menos reclamos en los últimos 36 meses que no hayan sido causados por actos negligentes o intencionales del asegurado o de los residentes, según el boletín 24-EX-2 de OCI (opens in a new tab). Otros motivos, como el estado de la propiedad, todavía pueden aplicar. El aviso debe indicar el motivo.
¿Con cuánto aviso me entero antes de una no renovación en Georgia?
Para las pólizas emitidas o renovadas a partir del 1 de enero de 2026, con al menos 60 días, según el O.C.G.A. § 33-24-46 (opens in a new tab). Una reducción de cobertura requiere al menos 30 días de aviso en un documento separado.
¿La regla del 80 por ciento equivale a estar totalmente asegurado?
No. Cumplir el 80 por ciento puede evitar que la aseguradora reduzca un reclamo parcial, pero en una pérdida total todavía puede faltarle dinero, según la guía de desastres de OCI (opens in a new tab). Asegurar el costo total de reconstrucción cierra esa brecha.
Antes de su fecha de renovación
Ponga una al lado de la otra la página de declaraciones del año pasado y la de este año, anote cada cambio y pida por escrito el motivo de cada uno. Reúna los registros del techo, los recibos de remodelación y las fotos del estado de la casa. Si llega un aviso de no renovación o de reducción, marque la fecha de efecto y empiece a comparar la cobertura con un agente con licencia mucho antes de esa fecha.
Términos clave
Tap a term to see what it means.
HO-3. La forma más común de seguro de casa para quien vive en su propia casa, que cubre el edificio de forma amplia y las pertenencias personales contra riesgos nombrados.
Página de declaraciones. La página de una póliza que enumera las coberturas, los límites, los deducibles y las fechas.
Costo de reemplazo. El costo de reparar o reconstruir con un material y una calidad similares, sin restar la depreciación.
Valor real en efectivo. El costo de reemplazo menos la depreciación.
Coaseguro (regla del 80 por ciento). Una condición que puede reducir un pago de reclamo cuando la cobertura de la estructura está por debajo del 80 por ciento del costo total de reemplazo.
No renovación. La negativa de una aseguradora a renovar una póliza al final de su plazo.
Reducción de cobertura. Un cambio de la aseguradora que elimina cobertura, la reduce o agrega una exclusión.
Georgia Underwriting Association. La asociación que administra el FAIR Plan de Georgia, el mercado residual del seguro contra daños a la propiedad.