Seguro de casa en Florida: por qué es tan caro, qué cambió con las reformas y qué hacer al renovar
Riskado
El seguro de casa en Florida cuesta más que en la mayoría de los estados porque las aseguradoras incluyen en sus tarifas presentadas el riesgo de huracanes y catástrofes, el costo de reconstrucción, el reaseguro, los gastos de reclamos y una historia de litigios costosos. Su propia renovación depende de dónde está la casa, cómo está construida, la edad y el estado del techo, cualquier característica de mitigación contra vientos, su historial de reclamos, la cobertura y los deducibles que elija y la presentación de tarifas aprobada por la aseguradora. El viento y la inundación no se cubren automáticamente con la misma póliza. Cuando llegue un aviso de renovación o de no renovación, compare la nueva página de declaraciones con la del año pasado, anote la fecha límite del aviso, reúna los registros de su techo y de mitigación, y pregunte a un agente por las opciones del mercado privado, de Citizens y de inundación.
Lo más importante
- Por qué cuesta másLas aseguradoras incluyen en sus tarifas presentadas el riesgo de huracanes y catástrofes, el costo de reconstrucción, el reaseguro, los gastos de reclamos y los litigios costosos.
- Qué fija su precioUbicación, construcción, edad y estado del techo, mitigación contra vientos, historial de reclamos, cobertura, deducibles y la tarifa presentada y aprobada por la aseguradora.
- Viento e inundaciónNo se cubren automáticamente con la misma póliza.
- En la renovaciónCompare las páginas de declaraciones, anote la fecha límite del aviso, reúna los registros del techo y de mitigación, y pregunte a un agente por las opciones del mercado privado, de Citizens y de inundación.
¿Qué debe hacer primero después de un aumento grande en la renovación o de una no renovación?
Empiece con dos documentos: la nueva página de declaraciones y la de su póliza vigente. Compárelas y busque cambios en el límite de la vivienda, en los deducibles por huracán y por todas las demás causas, en cualquier deducible del techo, en los endosos que se agregaron o se quitaron y en la prima misma. Un límite de vivienda más alto o un endoso nuevo puede explicar parte de un aumento antes de que las tarifas entren en el cálculo.
Si la carta es una no renovación o una cancelación, busque la fecha de efecto y el motivo indicado. La ley de Florida exige un motivo por escrito para la mayoría de las no renovaciones y cancelaciones residenciales, y establece los plazos mínimos de aviso según el Fla. Stat. § 627.4133 (opens in a new tab). Pregúntele a la aseguradora o a su agente si el problema es algo que usted puede corregir, como un informe del techo desactualizado o un formulario de mitigación contra vientos que falta, y si la aseguradora reconsiderará el caso cuando usted lo envíe.
Luego pida a un agente que busque una oferta para la casa antes de que termine la póliza actual. Esa búsqueda incluye otras aseguradoras privadas, aseguradoras de líneas excedentes (surplus lines) y, si no llega ninguna oferta privada comparable, Citizens Property Insurance Corporation (Corporación de Seguros de Propiedad Citizens). El objetivo es una póliza nueva cuya fecha de efecto empiece el mismo día en que termina la anterior, o antes, para que no haya un hueco en la cobertura.
¿Cuánto cuesta el seguro de casa en Florida y por qué su precio es diferente?
Florida tuvo la prima promedio más alta del país para una póliza HO-3 de casa ocupada por su dueño en 2022, con $2,677, según la tabla del Insurance Information Institute con datos de la National Association of Insurance Commissioners (Asociación Nacional de Comisionados de Seguros, NAIC) (opens in a new tab). Louisiana quedó en segundo lugar, con $2,603, y Texas, con $2,397. Esa cifra es un promedio estatal para una forma de póliza y un año de datos, no una cotización, y no refleja su condado, su límite de cobertura ni su deducible.
Su prima parte de una tarifa base que la aseguradora presenta ante la Florida Office of Insurance Regulation (Oficina de Regulación de Seguros de Florida, OIR). Las tarifas base dependen de la ubicación de la propiedad, del monto de la cobertura de la vivienda, de la clase local de protección contra incendios, de los créditos por mitigación y de la construcción de la casa. Según el Florida Department of Financial Services (Departamento de Servicios Financieros de Florida, DFS) (opens in a new tab), las aseguradoras en general deben cobrar las tarifas que han presentado. Otros factores de tarificación suman recargos o créditos, y las evaluaciones vigentes se suman al total.
Varias características de su casa y de su póliza mueven la cifra:
- Ubicación y exposición a huracanes y vientos fuertes.
- Tipo de construcción, antigüedad y materiales.
- Edad, estado y forma del techo, y cualquier reemplazo documentado.
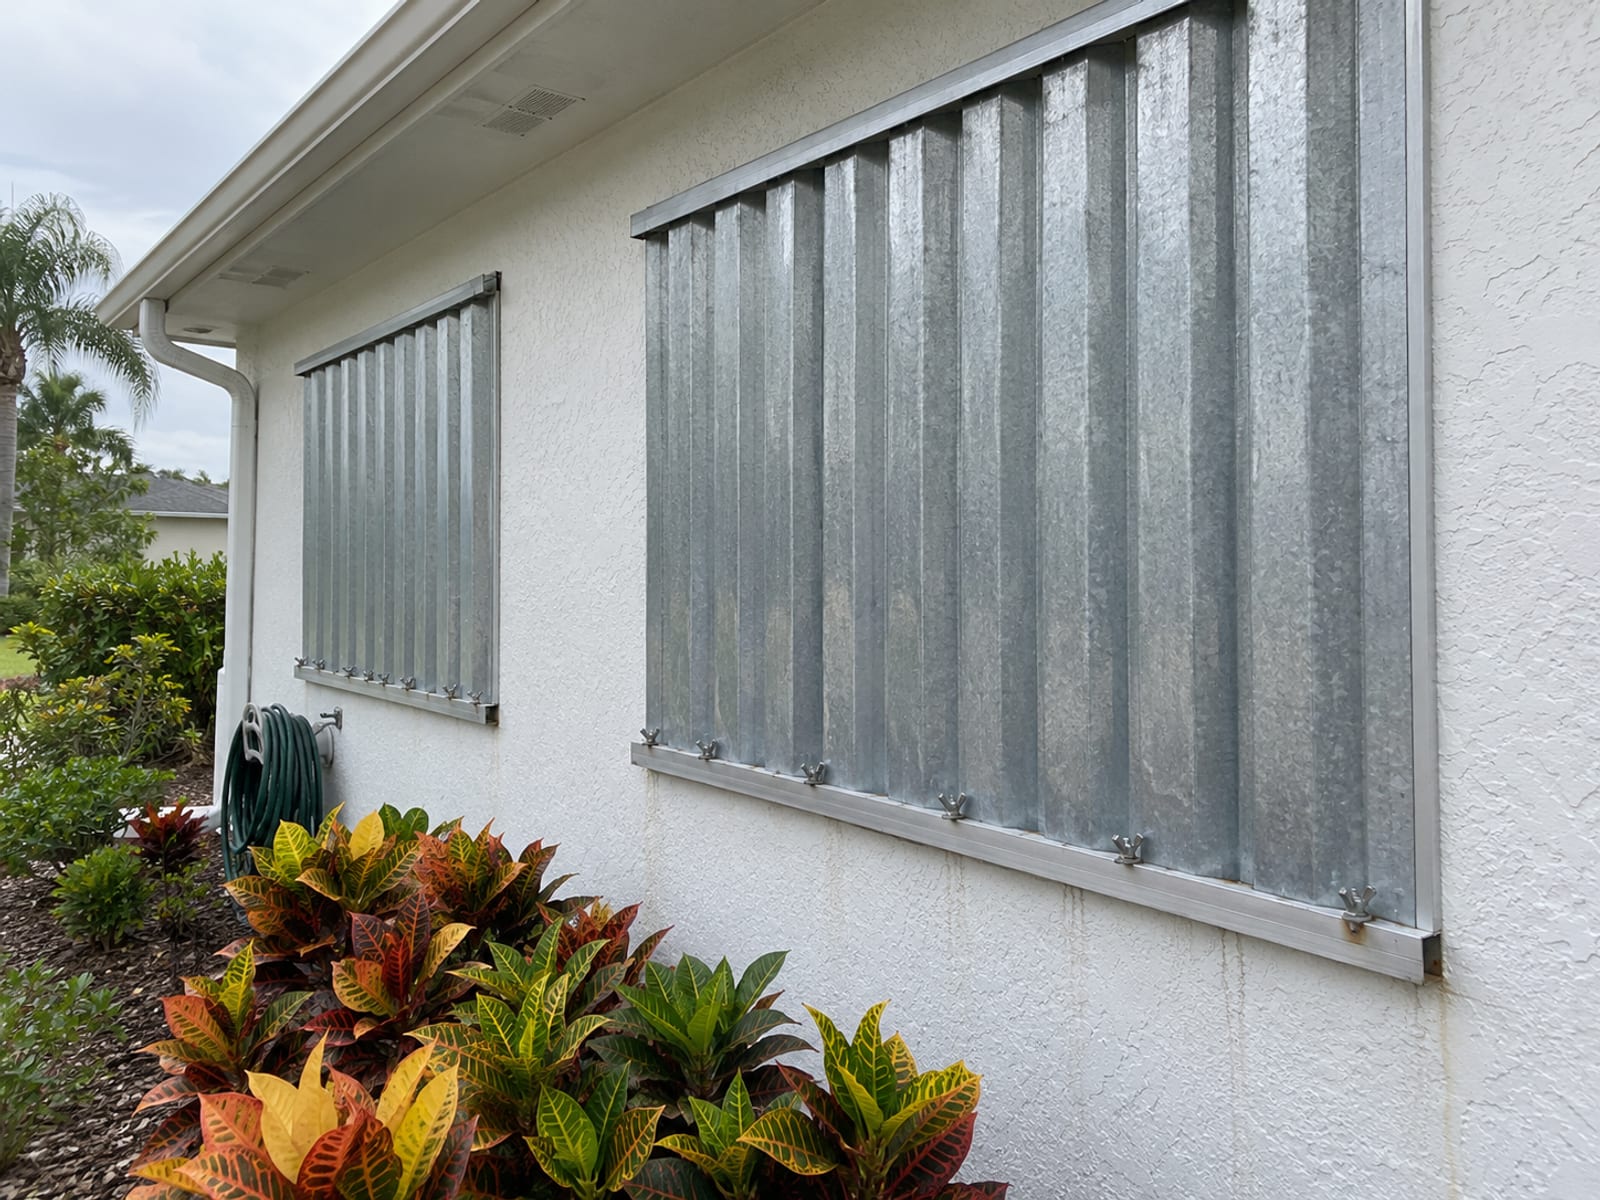
- Características de mitigación contra vientos, como contraventanas, protección de aberturas y conexiones entre techo y muros.
- Reclamos anteriores e historial de pérdidas.
- Límites de cobertura, liquidación a costo de reemplazo y endosos.
- Deducibles por huracán, por todas las demás causas y del techo.
- Si la casa está ocupada por el dueño, alquilada, es una unidad de condominio o una casa móvil.
La información de crédito puede influir, dentro de ciertos límites. Según DFS (opens in a new tab), las aseguradoras no pueden no renovar una póliza de casa únicamente por la información de un informe de crédito, por la falta de historial de crédito ni por un historial de crédito adverso causado por facturas médicas.
¿Por qué las tarifas de Florida son tan altas?
Los principales factores de costo del mercado de seguros de propiedad de Florida son los reclamos catastróficos, el desarrollo adverso de las reservas de pérdidas y el costo más alto del reaseguro, todo agravado por litigios excesivos y costosos, según el Informe Anual 2023 de la OIR (opens in a new tab). El mismo informe dice que, históricamente, las aseguradoras han trasladado esos costos a los consumidores mediante primas más altas.
El reaseguro es el seguro que las aseguradoras compran para sí mismas, y es un gasto grande en un estado expuesto a huracanes. Las aseguradoras compraron 16.6% más cobertura de reaseguro en 2021, a un costo en promedio 52% mayor que en 2020, según el informe de la OIR. El Florida Hurricane Catastrophe Fund (Fondo de Catástrofes por Huracanes de Florida) forma parte de la estructura de reaseguro del estado, y las sesiones especiales de 2022 agregaron programas de reaseguro propios. El costo del reaseguro llega a su factura a través de la presentación de tarifas aprobada por la aseguradora, como una parte del total de la prima.
La Legislatura aprobó varios proyectos de reforma entre 2021 y 2023 dirigidos a estos factores. Si bajan la prima de un propietario en particular depende de las presentaciones tarifarias de esa aseguradora, así que una reforma por sí sola no le dice cuánto será su renovación.
¿Qué cambió en 2021, 2022 y 2023?
Cinco proyectos de ley reformaron el seguro de propiedad de Florida entre 2021 y 2023, según el Informe Anual 2023 (opens in a new tab) y el Resumen Legislativo 2023 (opens in a new tab) de la OIR.
Hover or tap a row to highlight it.
| Proyecto de ley | Ley de capítulo | Vigencia | Qué cambió para los propietarios |
|---|---|---|---|
| SB 76 (2021) | Capítulo 2021-77 | 1 de julio de 2021 | Reporte de datos de litigios por reclamos, aviso previo a ciertas demandas por seguro de propiedad según el § 627.70152 (opens in a new tab) y procedimientos de honorarios de abogados |
| SB 2-D (sesión especial de mayo de 2022) | Capítulo 2022-268 | 26 de mayo de 2022 | Alivio de reaseguro, $150 millones para My Safe Florida Home (programa Mi Casa Segura de Florida), y una prohibición de negarse a asegurar o renovar una casa solo porque su techo tiene menos de 15 años, según el § 627.7011 (opens in a new tab) |
| SB 2-A (sesión especial de diciembre de 2022) | Capítulo 2022-271 | 16 de diciembre de 2022 | Eliminó los honorarios de abogados de un solo sentido en el seguro de propiedad, redujo de dos años a uno el plazo para reportar un reclamo nuevo o reabierto, endureció las reglas de pago oportuno y creó el programa Florida Optional Reinsurance Assistance (asistencia opcional de reaseguro de Florida) |
| HB 837 (2023) | Capítulo 2023-15 | Al convertirse en ley en marzo de 2023 | Derogó las leyes de honorarios de abogados de un solo sentido en casos de seguros y cambió las reglas de mala fe |
| SB 7052 (2023) | Capítulo 2023-172 | 1 de julio de 2023 | Rendición de cuentas de las aseguradoras, multas más altas de la OIR, actualizaciones de los descuentos por mitigación y una regla de que, una vez que se aplica un deducible del techo, no se aplica ningún otro deducible a la misma causa cubierta |
Los plazos actuales para los reclamos vienen de esos cambios. El aviso de un reclamo nuevo o reabierto debe llegar a la aseguradora dentro de un año desde la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses, según el Fla. Stat. § 627.70132 (opens in a new tab). Las aseguradoras deben acusar recibo de una comunicación sobre un reclamo dentro de 7 días naturales, y pagar o negar el reclamo dentro de 60 días después del aviso, sujeto a las excepciones del Fla. Stat. § 627.70131 (opens in a new tab).
¿Qué cubre la póliza y qué excluye?
Una póliza estándar de casa cubre la vivienda, otras construcciones, los bienes personales, la pérdida de uso y la responsabilidad civil personal, según la forma de la póliza, las causas cubiertas, los límites, los deducibles, los endosos y las exclusiones, según el DFS (opens in a new tab). El viento puede estar cubierto en la propia póliza de casa o en una póliza de viento separada, según cómo esté estructurada la cobertura.
La inundación es otra cosa. La mayoría de los seguros de casa no cubre daños por inundación, así que la cobertura contra inundaciones normalmente viene de una póliza separada, según FloodSmart, el sitio del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) (opens in a new tab). La marejada ciclónica después de un huracán es inundación, así que una casa con cobertura de viento y sin póliza de inundación puede sufrir una pérdida grande sin seguro. Nuestro artículo sobre el seguro de inundación en Florida explica las opciones del NFIP y del mercado privado.
Los daños por agua dependen de la causa. Una fuga súbita de tubería que la póliza cubre se trata de forma distinta que una inundación, un retroceso de alcantarillado, una filtración o fugas repetidas a lo largo del tiempo, y la cobertura de moho depende de la causa, de la redacción de la póliza y de cualquier sublímite. La cobertura de hundimientos (sinkholes) sigue su propio tratamiento legal: el colapso catastrófico de la cubierta del terreno tiene reglas específicas, mientras que la cobertura más amplia de hundimientos puede ser opcional. El desgaste, el deterioro, el mantenimiento deficiente y el envejecimiento normal generalmente están excluidos.
La página de declaraciones enumera sus límites, deducibles, formularios y endosos, pero funciona junto con el texto completo de la póliza. Si no puede saber por los documentos si una causa de pérdida está cubierta, pida a la aseguradora o al agente que le indique por escrito el lenguaje de la póliza.
¿Cómo funcionan los deducibles por huracán y los demás?
Las pólizas de Florida suelen tener dos deducibles principales. El deducible por todas las demás causas es, por lo general, una cantidad fija en dólares y se aplica a pérdidas como un incendio, un robo o una fuga de tubería cubierta. El deducible por huracán se aplica a las pérdidas cubiertas por huracán y puede ser una cantidad en dólares o un porcentaje del límite de la vivienda.
Antes de emitir una póliza residencial personal, una aseguradora debe ofrecer deducibles por huracán de $500, 2%, 5% y 10% del límite de la vivienda, salvo que un porcentaje resulte en menos de $500, según el Fla. Stat. § 627.701 (opens in a new tab). El deducible por huracán se aplica por año a todas las pérdidas cubiertas por huracán en un año calendario. Si un segundo huracán golpea en el mismo año, la aseguradora puede aplicar el mayor de lo que quede del deducible por huracán o del deducible por todas las demás causas.
Un deducible en porcentaje se calcula sobre el límite de la vivienda, no sobre el daño. En una casa con un límite de vivienda de $400,000, un deducible por huracán de 2% es de $8,000.
Algunas pólizas también tienen un deducible separado para el techo. Según el mismo estatuto, no puede exceder el menor entre 2% del límite de la vivienda y 50% del costo de reemplazar el techo; se aplica solo a reclamos ajustados con base en el costo de reemplazo y no se aplica a los daños del techo por huracán. La aseguradora debe mostrar su monto en dólares en la página de declaraciones o en el aviso de renovación. El artículo sobre el deducible por huracán en Florida explica las reglas de huracán con más detalle.
¿Qué pasa después de una cancelación o una no renovación?
Para una póliza residencial de propiedad, la aseguradora debe dar por escrito al menos 45 días de aviso de la prima de renovación, y al menos 120 días de aviso de una no renovación, cancelación o terminación, con el motivo, según el Fla. Stat. § 627.4133 (opens in a new tab). El estatuto enumera excepciones, entre ellas un aviso de 10 días cuando la póliza se cancela por falta de pago.
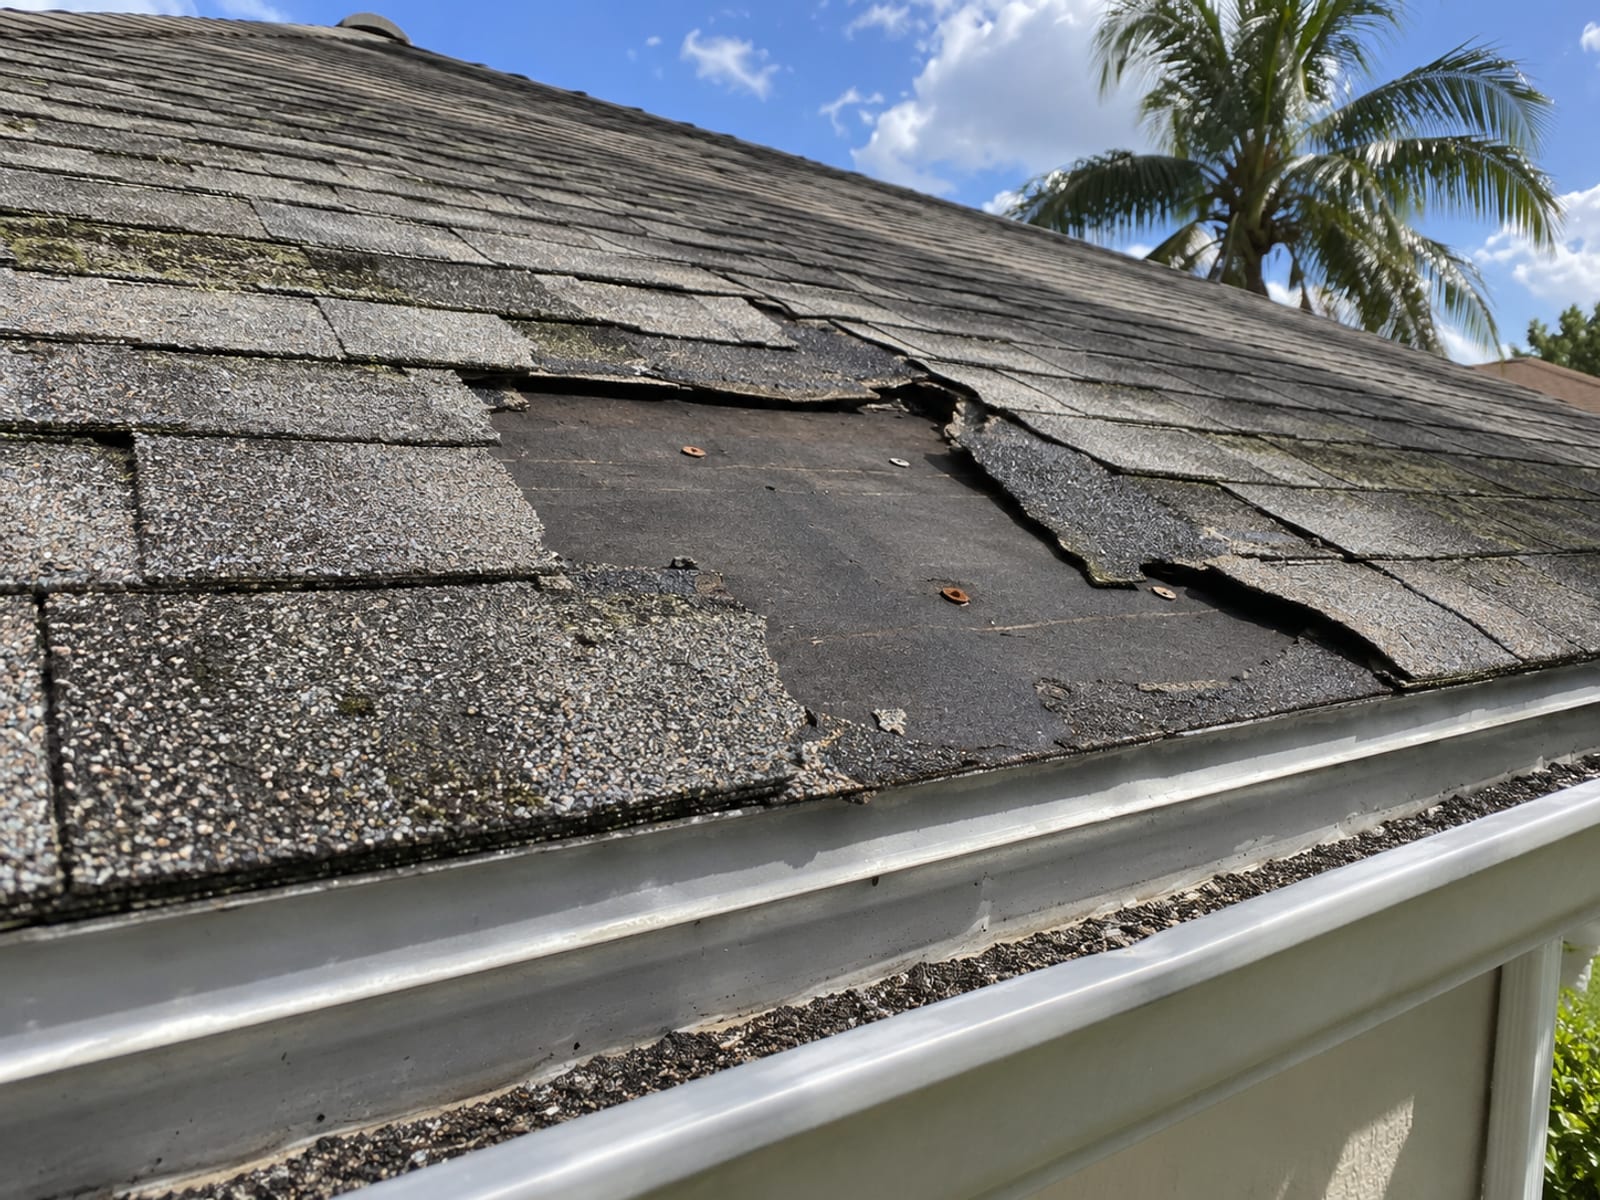
Las casas dañadas por un huracán tienen una protección adicional. Una aseguradora autorizada no puede cancelar ni no renovar una póliza residencial sino hasta 90 días después de que se repare la casa, si el daño se debió a un huracán o a un viento cubierto por una emergencia declarada y por una orden del Comisionado de Regulación de Seguros, según la misma sección. El estatuto también enumera excepciones, como la falta de pago, una declaración falsa importante o fraude, y retrasos no razonables en las reparaciones.
Reglas de aviso de Florida para pólizas residenciales de propiedad
- Al menos 45 días antes de la renovaciónAviso por escrito de la prima de renovación.
- Al menos 120 días antes de la fecha finalAviso por escrito de una no renovación, cancelación o terminación, con el motivo.
- Al menos 10 díasAviso de cancelación por falta de pago de la prima.
- 90 días después de reparar por huracánLo más pronto que una aseguradora autorizada puede cancelar o no renovar una casa dañada por una emergencia declarada de huracán o viento, sujeto a las excepciones del estatuto.
Cuando llegue un aviso:
- Lea la fecha de efecto y el motivo indicado.
- Pregunte si es una cancelación, una no renovación, un cambio de prima o una solicitud de información.
- Pida una copia de cualquier informe de inspección, del techo o de mitigación en que se haya basado la aseguradora.
- Pregunte si la aseguradora reconsiderará el caso después de las reparaciones o de nueva documentación.
- Empiece a buscar cobertura de reemplazo mucho antes de la fecha final.
- Confirme la fecha de efecto de la nueva póliza antes de que termine la anterior.
Nuestro artículo sobre la no renovación del seguro de casa cubre los pasos generales para cualquier estado.
¿Qué opciones existen si las aseguradoras privadas no quieren asegurar la casa?
Un agente puede consultar primero a otras aseguradoras autorizadas y luego a las aseguradoras de líneas excedentes. La cobertura de líneas excedentes tiene una regulación y unas protecciones de garantía distintas a las de la póliza de una aseguradora autorizada, así que pida al agente que le explique esas diferencias antes de comprar.
Citizens Property Insurance Corporation es la opción creada por el estado. Por lo general, califica un nuevo solicitante cuya casa es su residencia principal cuando ninguna aseguradora autorizada ofrece una cobertura comparable, o cuando la oferta privada comparable cuesta más de 20% más que la prima de Citizens, según la página del Citizens Clearinghouse (opens in a new tab). Los agentes deben pasar las solicitudes elegibles por el Citizens Clearinghouse (sistema de revisión de ofertas del mercado privado) y volver a ofrecer las pólizas de Citizens en la renovación, así que una oferta privada que califique más adelante puede terminar su elegibilidad. El artículo sobre Citizens cubre la elegibilidad, la cobertura y el requisito de inundación.
Si el techo es parte del problema, el artículo sobre la edad del techo y el seguro en Florida explica la regla de 15 años y las inspecciones.
¿Qué puede afectar su próxima prima?
Una inspección de mitigación contra vientos es el punto de partida habitual. Un inspector calificado documenta características como la forma del techo, las conexiones entre techo y muros, la resistencia secundaria al agua y la protección de aberturas en el formulario OIR-B1-1802, también conocido como Uniform Mitigation Verification Inspection Form (formulario uniforme de verificación de inspección de mitigación), y usted lo envía a su aseguradora, según DFS (opens in a new tab). La aseguradora puede volver a inspeccionar para verificar los créditos, y paga esa reinspección. Pídale a la aseguradora que aplique todos los créditos que respalde su inspección.
El programa My Safe Florida Home ofrece inspecciones gratuitas de mitigación contra huracanes y subvenciones de contrapartida. Por cada $1 que un propietario gaste en mejoras elegibles, el programa aporta $2, hasta $10,000, con excepciones para propietarios de bajos ingresos, según la página de mitigación de DFS (opens in a new tab). Entre los requisitos figuran una casa de residencia principal (homestead) asegurada en $700,000 o menos, un permiso de construcción inicial emitido antes del 1 de enero de 2008, y una inspección aceptable de mitigación contra huracanes realizada después del 1 de julio de 2008. El Senate Bill 1452 (proyecto de ley 1452 del Senado), vigente desde el 26 de junio de 2026, reemplazó la categoría de casas adosadas del programa por viviendas adjuntas de no más de tres pisos, y aclaró que el reemplazo de la cubierta del techo es elegible para subvención cuando la inspección final lo identifica, según el resumen de DFS sobre los cambios en el seguro de propiedad (opens in a new tab).
Los deducibles también importan. Un deducible por huracán más alto puede bajar la prima y aumentar lo que usted pagaría después de una tormenta, así que compare ambas cifras lado a lado. No hay un descuento garantizado para cada mejora; el plan de tarificación aprobado por la aseguradora y los documentos de su inspección determinan el crédito.
¿Cómo verifica a un agente, presenta una queja o encuentra guías en español?
Verifique a un agente o ajustador con la búsqueda de licencias de seguros de Florida (opens in a new tab) antes de enviar documentos. Si tiene un problema con una tarifa, un reclamo, una cancelación o una no renovación, los Servicios al Consumidor de DFS atienden preguntas y quejas por medio de su línea de ayuda para consumidores de seguros (Insurance Consumer Helpline) (opens in a new tab), en el 1-877-693-5236. Tenga listos el número de póliza, los nombres de la aseguradora y del agente, el aviso, cualquier número de reclamo, las fechas en que estuvo en contacto, las páginas de declaraciones y cualquier informe o foto de inspección. DFS también administra un programa de mediación de propiedad residencial para disputas por reclamos.
DFS publica versiones en español de muchas guías para propietarios, entre ellas el Homeowners Insurance Toolkit (kit de herramientas del seguro de casa), la Homeowner Claims Bill of Rights (carta de derechos en los reclamos del propietario), la guía sobre el deducible por huracán y la guía del programa de mediación de propiedad residencial, en su página de guías para consumidores (opens in a new tab).
Preguntas para su agente
- ¿Qué forma de póliza es esta, y cuáles son los límites de vivienda, otras construcciones, bienes personales, responsabilidad civil y pérdida de uso?
- ¿La vivienda está cubierta a costo de reemplazo?
- ¿Cuáles son los deducibles por huracán, por todas las demás causas y del techo, en dólares?
- ¿El viento está cubierto aquí, o por una póliza separada?
- ¿La póliza cubre inundación, marejada ciclónica, retroceso de alcantarillado, hundimientos, moho o daños por agua, y hay sublímites?
- ¿Qué documentos sobre la edad, el estado y las inspecciones del techo necesita la aseguradora?
- ¿Qué características de mitigación dan créditos, y se aplican todas las mías?
- ¿Cuál es el plazo para reportar un reclamo?
- ¿Esta oferta viene de una aseguradora autorizada, de una aseguradora de líneas excedentes o de Citizens?
- Si Citizens está involucrado, ¿qué ofertas del Clearinghouse se recibieron?
El directorio de Riskado enumera agencias de seguros de todo Estados Unidos, incluida Florida, por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro de casa en Florida
Preguntas frecuentes
¿El deducible por huracán se aplica a cada tormenta?
No. Se aplica solo a las pérdidas cubiertas que cumplen la definición de huracán de la póliza, y funciona por año calendario según el Fla. Stat. § 627.701 (opens in a new tab). Otros daños por tormenta generalmente caen bajo el deducible por todas las demás causas.
¿Cuánto tiempo tengo para reportar un reclamo?
El aviso de un reclamo nuevo o reabierto debe llegar a su aseguradora dentro de un año desde la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses, según el Fla. Stat. § 627.70132 (opens in a new tab). Reporte los daños lo antes posible después de una tormenta.
¿Un techo nuevo garantiza que tendré cobertura?
No. La edad y el estado del techo importan, pero la suscripción también considera la ubicación, la construcción, el historial de reclamos y el resto de la propiedad. Un techo nuevo puede ayudar con la elegibilidad y con los créditos por mitigación contra vientos.
¿Citizens siempre es más barato que una póliza privada?
No necesariamente. La elegibilidad para Citizens depende de lo que ofrecen las aseguradoras privadas, y los asegurados de Citizens pueden enfrentar un recargo de hasta 15% de la prima si Citizens tiene un déficit después de una tormenta grande, según Citizens (opens in a new tab). Compare el costo total y la cobertura, no solo la prima.
Antes de su fecha de renovación
Reúna ambas páginas de declaraciones, sus registros del techo y su informe más reciente de mitigación contra vientos. Revise las fechas del aviso, confirme los deducibles en dólares y decida si necesita una póliza de inundación separada. Luego pida a un agente que compare cobertura equivalente de aseguradoras privadas y, si es necesario, de Citizens, para que la nueva póliza esté vigente antes de que termine la anterior.
Términos clave
Tap a term to see what it means.
HO-3. La forma estándar de póliza de casa para una casa ocupada por su dueño.
Página de declaraciones. La página de una póliza que enumera las coberturas, los límites, los deducibles, los formularios y los endosos.
Deducible por huracán. El deducible para pérdidas cubiertas por huracán, a menudo un porcentaje del límite de la vivienda, que se aplica por año calendario en Florida.
Deducible por todas las demás causas. El deducible para pérdidas cubiertas que no son huracán, por lo general una cantidad fija en dólares.
Deducible del techo. Un deducible separado para los daños al techo, limitado al menor entre 2% del límite de la vivienda y 50% del costo de reemplazo del techo.
Reaseguro. Seguro que las aseguradoras compran para cubrir parte de sus propias pérdidas.
Líneas excedentes (surplus lines). Cobertura de aseguradoras no autorizadas en Florida, vendida por agentes con licencia, con una regulación y protecciones de garantía distintas.
Citizens Clearinghouse. El sistema que usan los agentes para revisar ofertas del mercado privado antes de que Citizens emita o renueve una póliza.
Inspección de mitigación contra vientos. Una inspección que documenta las características que resisten los vientos de huracán, registrada en el formulario OIR-B1-1802.