Seguro para casa desocupada: las reglas de 30 y 60 días, qué cuenta como desocupada y cómo mantener la cobertura
Riskado
El seguro para casa desocupada cubre una casa que está vacía o que no se habita durante un período prolongado. La mayoría de las pólizas de casa incluyen una cláusula de desocupación que limita o excluye la cobertura una vez que la propiedad ha estado vacía durante un plazo fijo, por lo general de 30 a 60 días consecutivos, según el Insurance Information Institute (Instituto de Información sobre Seguros) (opens in a new tab). «Desocupada» (vacant) por lo general significa que nadie vive allí y la casa no tiene muebles; «sin ocupar» (unoccupied) significa que tiene muebles pero nadie vive en ella, según la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab). La cláusula no termina todas las partes de la póliza a la vez, y cada póliza y cada estado la manejan de forma distinta. Antes de mudarse, hacerse cargo de una casa heredada, terminar un arrendamiento o empezar una remodelación importante, avise a su aseguradora y pregunte qué endoso o póliza separada corresponde.
Lo más importante
- Qué cubreEl seguro para casa desocupada cubre una casa que está vacía o no se habita durante un período prolongado.
- La cláusula de desocupaciónLa mayoría de las pólizas de casa limitan o excluyen la cobertura una vez que la propiedad ha estado vacía durante un plazo fijo, por lo general de 30 a 60 días consecutivos.
- Desocupada frente a sin ocuparDesocupada por lo general significa que nadie vive allí y la casa no tiene muebles; sin ocupar significa que tiene muebles pero nadie vive en ella.
- No todo a la vezLa cláusula no termina todas las partes de la póliza a la vez, y las pólizas y los estados la manejan de forma distinta.
- Llame primeroAvise a su aseguradora antes de mudarse, hacerse cargo de una casa heredada, terminar un arrendamiento o empezar una remodelación importante.
¿La casa ya está vacía, o está por quedarlo?
Lo mejor es llamar a la aseguradora antes de que la casa se vacíe. Si se va sin avisar a su compañía de seguros, puede que suspenda su póliza o que se niegue a pagar los daños, según la NAIC (opens in a new tab). El mismo consejo vale si se muda a una casa nueva, si liquida la herencia de un padre, si espera al próximo inquilino o si desaloja la casa para los contratistas.
Si la casa ya está vacía, averigüe desde cuándo lo está. Cuente los días desde esa fecha, porque el período de desocupación de una póliza suele contar días consecutivos. Luego lea la póliza y llame a la aseguradora, en ese orden, para saber qué preguntas hacer.
¿En qué se diferencia desocupada de sin ocupar?
Las dos palabras suenan parecido y se tratan de manera distinta. Una casa está desocupada cuando no tiene ocupantes y no tiene muebles, y sin ocupar cuando tiene muebles pero nadie vive allí, según la NAIC (opens in a new tab). Una casa todavía llena de los muebles de un padre fallecido y una casa vaciada para venderla pueden caer bajo disposiciones distintas de la misma póliza.
Las pólizas definen estos términos con sus propias palabras, y una definición en su póliza prevalece sobre cualquier descripción general. Pregunte a su aseguradora cómo define la desocupación y si pagará reclamos por una casa desocupada, que es la pregunta que sugiere la NAIC. Una visita semanal de un familiar no cambia por sí sola la clasificación. Pregunte cómo trata la aseguradora las visitas y las inspecciones antes de depender de ellas.
¿Qué hacen las reglas de 30 y 60 días?
No existe una regla universal según la cual toda póliza de casa termina a los 30 o 60 días. Una cláusula de desocupación limita o excluye la cobertura una vez que la propiedad ha estado vacía durante el período de la póliza, por lo general de 30 a 60 días consecutivos, según el Insurance Information Institute (opens in a new tab). Sesenta días es la cifra que más citan los reguladores. Las pérdidas en una casa desocupada durante 60 días o más, en general, no están cubiertas por una póliza de casa, según el California Department of Insurance (Departamento de Seguros de California) (opens in a new tab), y las pólizas pueden no pagar reclamos si la casa está vacía durante 60 días o más, según la NAIC (opens in a new tab).
La cantidad de cobertura afectada varía. La mayoría de las compañías suspenden su cobertura si la casa está desocupada durante 60 días o más, aunque por lo general no suspenden su responsabilidad civil, según la guía de seguro de casa del Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab). Su página de declaraciones y sus endosos muestran qué versión tiene.
Una desocupación prolongada también puede afectar si la póliza continúa. Una casa desocupada durante más de 60 días consecutivos es un ejemplo de cambio físico que puede dar a una aseguradora motivos para cancelar, según el Departamento de Seguros de Connecticut (Connecticut Insurance Department) (opens in a new tab), y en Texas una compañía podría no renovar una póliza cuando la casa está desocupada durante 60 días o más, según el Departamento de Seguros de Texas (opens in a new tab). Si ya recibió una carta, qué significa la no renovación del seguro de casa explica los períodos de aviso y dónde buscar después.
Hover or tap a row to highlight it.
| Cifra | A qué se refiere | Fuente |
|---|---|---|
| 30 a 60 días consecutivos | Punto típico en el que una cláusula de desocupación de casa limita o excluye la cobertura | Insurance Information Institute, 2025 (opens in a new tab) |
| 60 días o más | Pérdidas en una casa desocupada que en general no cubre una póliza de casa | Departamento de Seguros de California (opens in a new tab) |
| 60 días o más | La mayoría de las compañías suspenden la cobertura de una casa desocupada, por lo general no la responsabilidad civil (ejemplo de Texas) | Departamento de Seguros de Texas (opens in a new tab) |
| $10,000 a $70,000 o más | Costo de reparar daños por tubería reventada, según cuánto tiempo pase sin detectarse | Insurance Information Institute, 2025 (opens in a new tab) |
| 10% a 25% más por año | Seguro de arrendador comparado con una póliza de casa | NAIC (opens in a new tab) |
| Al menos dos rechazos | Condición para la cobertura del FAIR Plan de Texas (ejemplo estatal) | Departamento de Seguros de Texas (opens in a new tab) |
¿Qué pérdidas se afectan más?
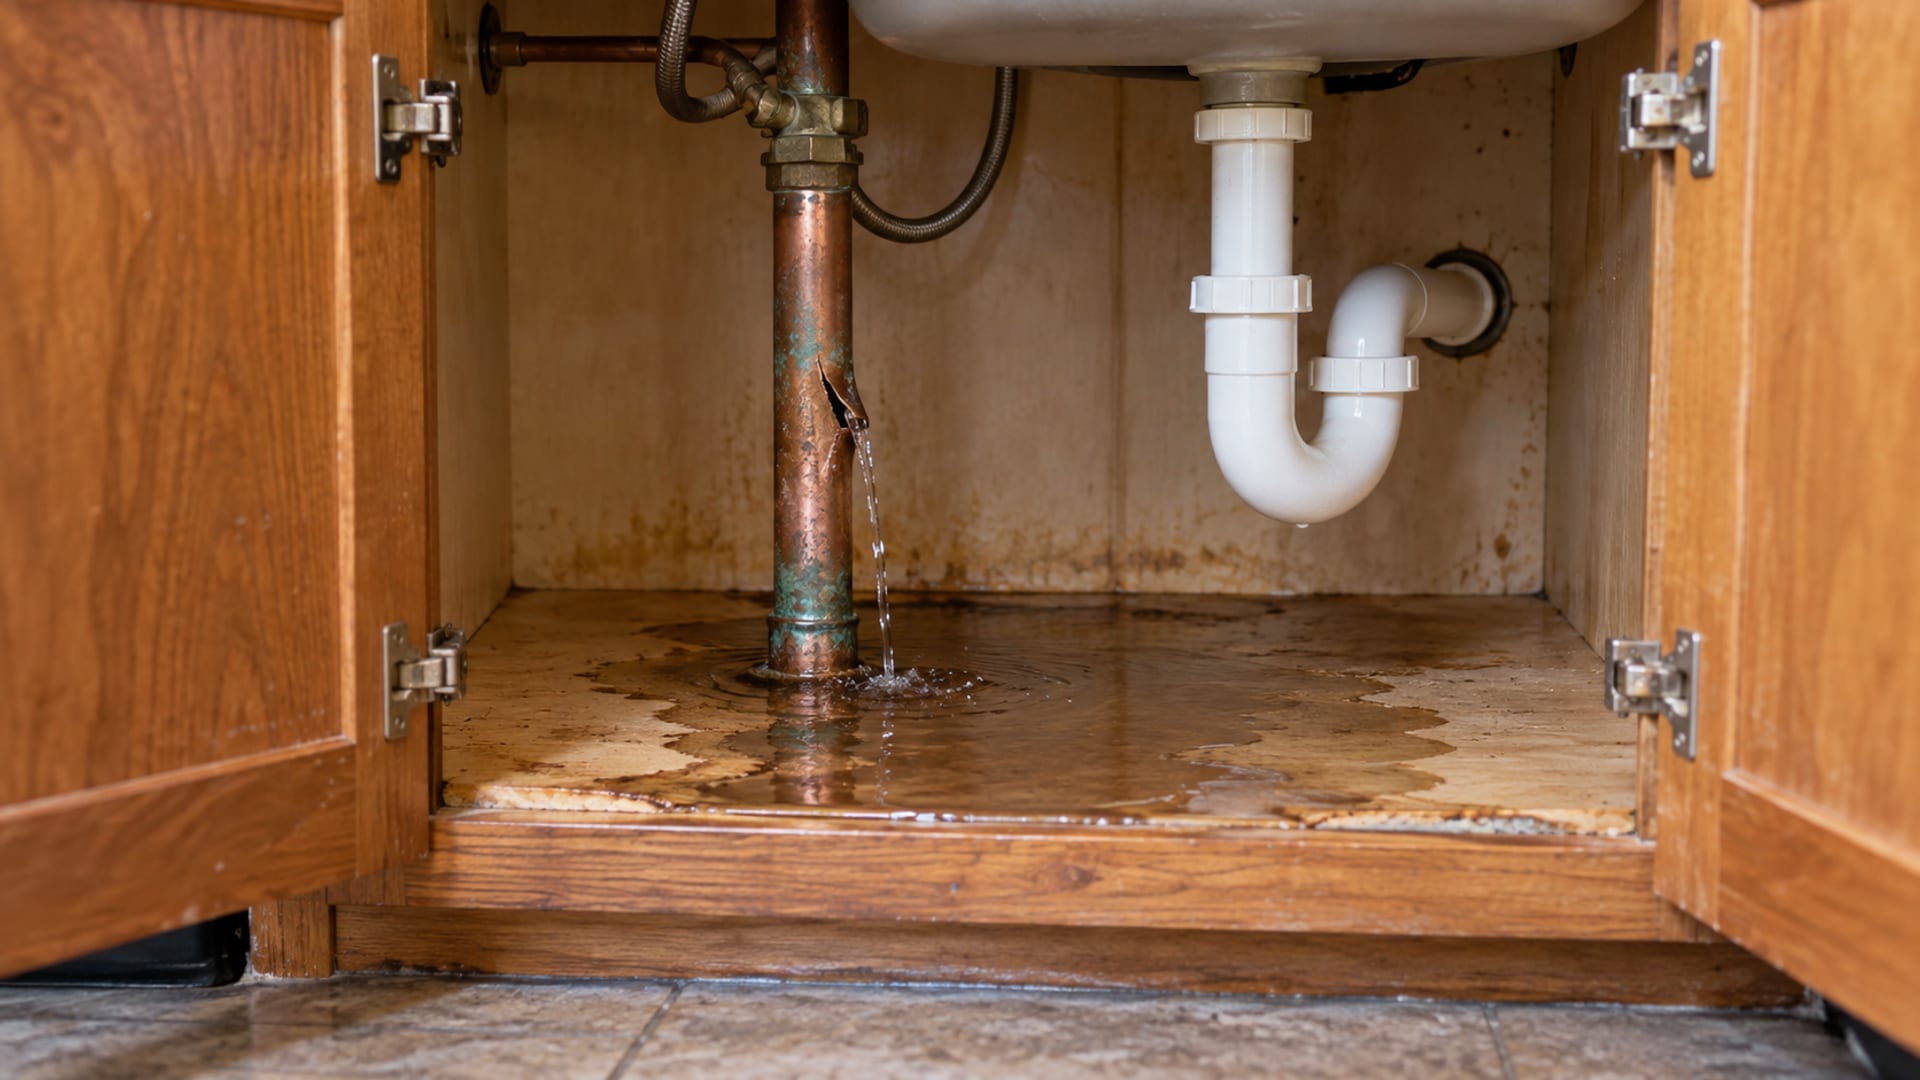
Las cláusulas de desocupación se concentran en las pérdidas a las que una casa vacía está más expuesta. Muchas pólizas estándar excluyen o limitan la cobertura por robo y vandalismo una vez que la casa se considera desocupada, según el Insurance Information Institute (opens in a new tab). El agua es la otra gran pérdida. Una casa vacía enfrenta un riesgo mayor de daños imprevistos, como tuberías reventadas e incendios, según la NAIC (opens in a new tab), y una fuga puede correr durante días antes de que alguien la note. Reparar un daño por una tubería reventada puede costar de $10,000 a $70,000 o más, según cuánto tiempo pase sin detectarse, según el Insurance Information Institute (2025).
Las pérdidas por congelamiento suelen venir con condiciones. Las aseguradoras suelen exigir prueba de que se tomaron medidas razonables para mantener la propiedad, y no calentar la casa en invierno podría anular la cobertura incluso bajo una póliza de casa desocupada, según el Insurance Information Institute. Lea las secciones de congelamiento y de agua de su póliza junto con la cláusula de desocupación, y si planea cortar el agua, pregunte si la aseguradora también espera que se drenen las tuberías.
El incendio y la responsabilidad civil son las dos coberturas que más preguntan los propietarios. Si el incendio sigue cubierto después del período de desocupación depende de la redacción de su póliza. La exposición a responsabilidad civil continúa cuando nadie vive en la casa: un repartidor en un sendero helado o un agente durante una visita para mostrar la casa aún puede lastimarse. Las casas desocupadas o sin ocupar pueden dejar al propietario expuesto a pérdidas y responsabilidad civil, según la NAIC (opens in a new tab). Pregunte a la aseguradora por escrito si la responsabilidad civil sigue vigente durante la desocupación.
¿Qué es el seguro para casa desocupada y cómo se consigue?
La cobertura para casa desocupada viene en algunas formas. Algunas aseguradoras ofrecen un endoso que mantiene la cobertura vigente para una casa que estará vacía durante un período prolongado, según la NAIC (opens in a new tab). Otras emiten una póliza separada para casa desocupada. Estas pólizas suelen incluir daños por agua por fallas de plomería o calefacción; incendio, rayo, vientos fuertes y granizo; robo, vandalismo y daños causados por intrusos; y responsabilidad civil por lesiones en la propiedad, según el Insurance Information Institute (opens in a new tab). Una propiedad de renta puede pertenecer, en cambio, a una póliza de arrendador o de vivienda contra incendio.
No cancele la póliza anterior de una casa de la que ya se mudó antes de que la nueva cobertura esté vigente. La NAIC aconseja no cancelar de inmediato y sugiere preguntar a su agente por un endoso complementario que dé cobertura a la casa. Compare línea por línea los riesgos cubiertos, las exclusiones, las condiciones y los límites, porque ningún paquete único aplica a todas las pólizas de casa desocupada.
¿Qué debe hacer con una casa heredada?
Si usted es albacea (executor) o ayuda a uno, reúna las pólizas de seguro de la persona fallecida, incluida la de casa, y actualice o cancele cualquier póliza afectada por el fallecimiento, según la NAIC (opens in a new tab). No dé por hecho que la póliza anterior sigue igual a nombre del propietario fallecido. Llame a la aseguradora, entréguele la información que pida sobre el fallecimiento y la sucesión, y pregunte si la sucesión, el representante personal (personal representative), un fideicomiso o un beneficiario deben figurar en la póliza.
Luego pregunte por la desocupación, porque una casa heredada suele quedar vacía durante la sucesión testamentaria (probate) o una venta. Un patrimonio puede ser el propietario legal de la residencia de una persona fallecida, y el representante personal puede venderla durante la administración, según la Publicación 559 del Servicio de Impuestos Internos (IRS Publication 559) (opens in a new tab). Esa guía fiscal no decide la cobertura del seguro, y la sucesión testamentaria y la autoridad sobre la propiedad las fija la ley estatal, así que consulte esas preguntas con el abogado de la sucesión.
¿Qué aplica entre inquilinos o durante una venta?
Una casa que usted renta por lo general corresponde a una póliza de arrendador, no a una póliza de casa. El seguro de arrendador cubre la casa, otras estructuras y las posesiones del propietario, además de la renta perdida si la casa se vuelve inhabitable y cierta protección de responsabilidad civil; las pertenencias del inquilino no están cubiertas, según la NAIC (opens in a new tab). Las diferencias se explican en seguro de arrendador vs. seguro de casa.
Cuando termina un arrendamiento, una cláusula de desocupación puede aplicarse mientras la unidad está vacía. Avise a la aseguradora la fecha en que salió el inquilino y cuándo espera al siguiente, y pregunte si la póliza necesita un endoso de desocupación o una póliza separada para ese período. La misma llamada aplica a una casa puesta en venta después de que usted se mudó. Una solicitud de seguro de casa de Connecticut (opens in a new tab), por ejemplo, pregunta si la casa está en venta y si está ocupada, lo que muestra las preguntas que esperan las aseguradoras.
¿Qué aplica durante una remodelación?
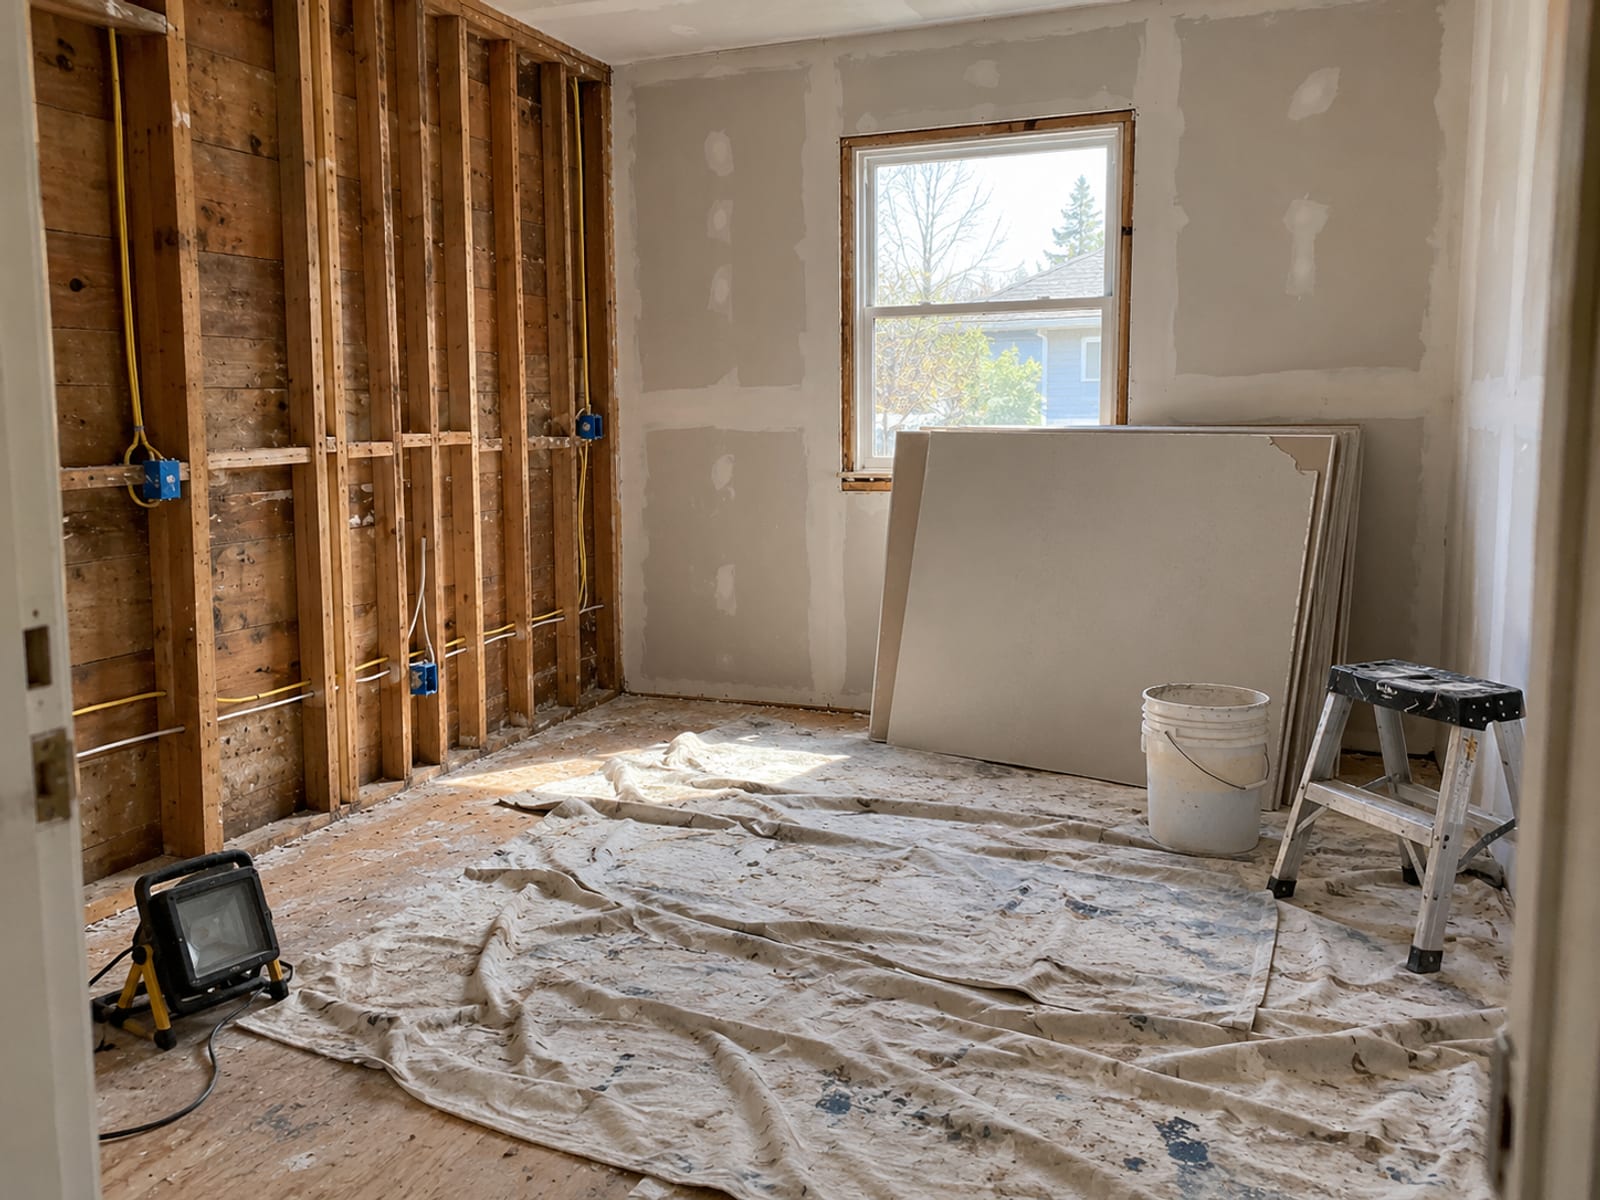
Una remodelación cambia más que la ocupación. Una remodelación de más de $5,000 puede cambiar el valor de reemplazo de una casa y sus necesidades de seguro, según la NAIC (opens in a new tab). El seguro de riesgo del constructor cubre la pérdida o el daño a un edificio en construcción, se escribe por un monto específico y aplica solo durante la construcción, y por costumbre incluye incendio, cobertura extendida, vandalismo y travesuras maliciosas, según el glosario del Departamento de Seguros de Connecticut (opens in a new tab).
Una casa vacía en remodelación no encaja bien ni en un endoso de desocupación ni en una póliza de seguro de riesgo del constructor. Avise a la aseguradora el alcance del trabajo, el contratista, los permisos, la etapa de la construcción, cuándo espera volver a vivir allí y cómo se manejarán los servicios públicos y la seguridad. El seguro de riesgo del constructor para propietarios explica cuándo aplica esa póliza.
¿Cuánto cuesta la cobertura para casa desocupada?
Las pólizas de casa desocupada tienden a costar más que un seguro de casa estándar, según el Insurance Information Institute (opens in a new tab). Para una renta, la NAIC dice que espere pagar de 10 a 25 por ciento más por año por un seguro de arrendador que por una póliza de casa, con pólizas de renta de corto y de largo plazo que tienen precios distintos. Son cifras generales, no cotizaciones. El precio de su casa depende de su ubicación, construcción, antigüedad y condición, dispositivos de protección, historial de reclamos, cuánto tiempo estará vacía, la forma de la póliza, los límites y el deducible.
¿Cómo protege una casa vacía?
Los pasos que protegen la casa también respaldan un reclamo. El Insurance Information Institute (opens in a new tab) los enumera: mantener el termostato en al menos 55°F en invierno; cerrar el suministro de agua o preparar por completo la plomería para el invierno; cerrar con llave puertas y ventanas; instalar detectores de fugas, termostatos y cámaras que envíen alertas; pedir que alguien revise la casa cada semana; mantener en buen estado los caminos y la iluminación; y avisar a la aseguradora cuando la casa vaya a estar sin ocupar durante un período prolongado.
Lleve un registro de todo. Anote la fecha de cada visita, la configuración del termostato, la fecha en que se cerró y se drenó el agua, y cualquier reparación. Pregunte a la aseguradora cuáles de estos pasos exige su póliza, porque una condición de la póliza puede importar tanto como la propia cláusula de desocupación.
Cómo proteger una casa vacía, paso a paso
- Antes de que se vacíeAvise a la aseguradora por escrito cuándo la casa quedará sin ocupar y por qué.
- Calentar o preparar para el inviernoMantenga el termostato en al menos 55°F en invierno, o cierre el agua y prepare por completo la plomería para el invierno.
- AsegúrelaCierre con llave puertas y ventanas, y mantenga en buen estado los caminos y la iluminación.
- VigílelaInstale detectores de fugas, termostatos y cámaras que envíen alertas.
- Revísela cada semanaPida que un vecino, un familiar o un administrador de propiedades la visite, y registre cada visita.
¿Qué pasa si las aseguradoras tradicionales rechazan la casa?
Algunas compañías estándar no aseguran una casa desocupada. Sus siguientes opciones dependen de su estado. En Texas, si no encuentra una compañía con licencia en Texas y al menos dos compañías la han rechazado, puede obtener cobertura a través de la Texas FAIR Plan Association (Asociación del FAIR Plan de Texas), y las compañías de líneas excedentes (surplus lines) aseguran riesgos que las compañías de Texas no aseguran, aunque el agente primero debe intentar encontrar cobertura con una compañía con licencia, según el Departamento de Seguros de Texas (opens in a new tab). Los FAIR Plans y los aseguradores de líneas excedentes tienen sus propias reglas de elegibilidad y cobertura, y un FAIR Plan puede aplicar sus propias normas de desocupación. Pregunte a una agencia qué opciones existen en su estado, y encuentre una en el directorio de agencias de Riskado, que enumera agencias de todo Estados Unidos por estado y ciudad.
Compruebe lo que sabe sobre el seguro para casa desocupada
Preguntas frecuentes
¿La póliza de casa termina después de 60 días de desocupación?
No de forma automática. La póliza puede limitar o excluir ciertas pérdidas después del período de desocupación, y una aseguradora puede cancelar o negarse a renovar según las reglas de su estado. La redacción de su póliza es la que manda.
¿Una casa amueblada en la que nadie vive está desocupada?
Por lo general se llama sin ocupar en lugar de desocupada, según la NAIC. Las definiciones de su póliza deciden qué cláusula aplica, así que pregúntele a la aseguradora.
¿El seguro para casa desocupada cubre las tuberías congeladas?
Las pólizas de casa desocupada suelen cubrir eventos repentinos, como una tubería que revienta por congelamiento, pero las aseguradoras por lo general esperan prueba de que la casa estuvo calentada o preparada para el invierno. Pregunte qué exige la póliza antes del invierno.
¿Tengo que avisar a mi aseguradora antes de mudarme?
Sí. Si se va sin avisar a su aseguradora, esta puede suspender la póliza o negarse a pagar los daños, según la NAIC.
¿Qué debe hacer un albacea con una casa heredada?
Avise a la aseguradora, entregue los datos de la sucesión que le pida y pregunte cómo debe figurar la sucesión o el representante personal, y si se necesita cobertura por desocupación.
Sus próximos pasos
Anote la fecha en que la casa quedó o quedará vacía, lea las secciones de desocupación, congelamiento y agua de la póliza, y llame a la aseguradora antes de que empiece el período de desocupación. Pregunte si necesita un endoso, una póliza de casa desocupada, una póliza de arrendador o cobertura de riesgo del constructor, y consiga la respuesta por escrito. Mantenga la calefacción encendida o prepare la casa para el invierno, programe revisiones periódicas y lleve un registro de cada una.
Fuentes: NAIC (opens in a new tab); Insurance Information Institute (opens in a new tab); Departamento de Seguros de California (opens in a new tab); Departamento de Seguros de Connecticut (opens in a new tab); Departamento de Seguros de Texas (opens in a new tab); Publicación 559 del IRS (opens in a new tab).
Términos de esta guía
Tap a term to see what it means.
Desocupada (vacant). Por lo general, una casa sin ocupantes y sin muebles.
Sin ocupar (unoccupied). Por lo general, una casa amueblada pero sin nadie viviendo en ella.
Cláusula de desocupación. Lenguaje de la póliza que limita o excluye la cobertura una vez que la propiedad ha estado vacía durante un plazo fijo.
Endoso. Un complemento que cambia la cobertura de una póliza, como uno que mantiene la cobertura vigente para una casa desocupada.
Seguro de arrendador. Póliza para una casa de renta que cubre el edificio, las posesiones del propietario, la renta perdida y cierta responsabilidad civil.
Seguro de riesgo del constructor. Cobertura para pérdidas o daños a un edificio en construcción, escrita solo para el curso de la construcción.
FAIR Plan. Plan estatal del mercado residual que ofrece cobertura básica de propiedad cuando el mercado regular no lo hace.
Aseguradora de líneas excedentes. Aseguradora que asume riesgos que las compañías estándar no aceptan.
Representante personal (personal representative). Persona que administra el patrimonio de una persona fallecida, a la que a menudo se llama albacea (executor).