Seguro de inquilino en Carolina del Sur: qué cubre, quién lo paga y cuánto cuesta
Riskado
Una póliza de inquilino en Carolina del Sur, que suele llamarse HO-4, protege sus pertenencias personales, su responsabilidad civil personal y sus gastos adicionales de vivienda después de una pérdida cubierta, y a menudo incluye cobertura de gastos médicos, según el South Carolina Department of Insurance (Departamento de Seguros de Carolina del Sur, SCDOI) (opens in a new tab). El seguro del arrendador cubre el edificio, no sus muebles, su ropa ni sus electrónicos. Una póliza estándar de inquilino no cubre inundaciones, incluidas las marejadas de tormenta y los ríos y arroyos que se desbordan, pero puede comprar un seguro contra inundaciones solo de contenido a través del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP). La ley de Carolina del Sur no exige que todo inquilino tenga un seguro de inquilino, pero su contrato de arrendamiento sí puede hacerlo una condición para rentar.
Lo más importante
- Lo que cubreSus pertenencias, su responsabilidad civil personal, los gastos adicionales de vivienda después de una pérdida cubierta y, a menudo, los gastos médicos.
- Lo que no cubreEl edificio, que asegura el arrendador, y los daños por inundación.
- CostoLa prima promedio de HO-4 en Carolina del Sur fue de $187 en 2023.
- InundaciónLa cobertura del NFIP solo de contenido está disponible para inquilinos, hasta $100,000.
- La leyNo hay mandato estatal, pero un contrato de arrendamiento puede exigir una póliza.
¿Cuánto cuesta el seguro de inquilino en Carolina del Sur?
La prima promedio de HO-4 en Carolina del Sur fue de $187 en 2023, o unos $15.58 al mes, según el Informe de 2023 sobre seguros de propietarios de la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab). Esa cifra es un promedio estatal de pólizas de inquilino de todos los montos de cobertura, no una cotización ni un precio para Charleston, Columbia, Greenville ni ninguna otra ciudad. Las pólizas con más cobertura de propiedad personal promediaron más, como muestra el desglose de la NAIC por monto del seguro.
Hover or tap a row to highlight it.
| Cobertura de propiedad personal | Prima anual promedio |
|---|---|
| $9,999 o menos | $124 |
| $10,000 a $14,999 | $153 |
| $15,000 a $19,999 | $175 |
| $20,000 a $24,999 | $169 |
| $25,000 a $29,999 | $179 |
| $30,000 a $34,999 | $217 |
| $40,000 a $49,999 | $240 |
| $50,000 a $59,999 | $220 |
| $100,000 a $124,999 | $358 |
| Todas las pólizas HO-4 | $187 |
La guía para inquilinos de febrero de 2015 de SCDOI (opens in a new tab) ubicó la prima típica entre $15 y $30 al mes, según la ubicación, el tamaño de la unidad y lo que usted tiene. Ese rango tiene más de una década, así que tómelo como referencia y no como un precio actual. Su prima depende de cuánta cobertura de propiedad personal elija, de la ubicación de la unidad rentada, de su deducible, de si elige valor real en efectivo o costo de reemplazo y de cualquier cobertura adicional. Nuestro artículo sobre cuánto seguro de inquilino necesita explica cómo elegir el monto de cobertura.
¿Es obligatorio el seguro de inquilino en Carolina del Sur?
Ningún estatuto de Carolina del Sur exige que todo inquilino compre un seguro de inquilino. Aun así, un arrendador puede exigirlo, porque el S.C. Code § 27-40-310 (opens in a new tab) permite que el arrendador y el inquilino incluyan en un contrato de arrendamiento condiciones que la Residential Landlord and Tenant Act (Ley de Arrendadores e Inquilinos Residenciales) u otra norma legal no prohíba. Si su contrato incluye una cláusula de seguro, el contrato determina qué debe tener y cómo debe comprobarlo.
Un contrato no puede decir cualquier cosa. Según el S.C. Code § 27-40-330 (opens in a new tab), un contrato de arrendamiento no puede hacerle renunciar a sus derechos bajo la ley, autorizar una confesión de sentencia en su contra (confess judgment), ni hacerle eximir o indemnizar al arrendador por la responsabilidad propia de este conforme a la ley. Una cláusula de seguro no puede burlar esas reglas.
Antes de firmar o renovar, lea la sección de seguro del contrato para revisar:
- La cobertura de propiedad personal que exige, si la hay.
- El límite de responsabilidad civil que exige.
- Cómo debe comprobarlo, por ejemplo con una página de declaraciones o un certificado.
- Si el arrendador debe figurar como tercero interesado o como asegurado adicional.
- Qué aviso debe dar si el seguro se interrumpe o se renueva.
- Qué pasa si no mantiene la cobertura vigente.
¿Qué cubre el seguro del arrendador y qué cubre el suyo?
La división es sencilla: el arrendador asegura el edificio, y usted asegura sus pertenencias y su responsabilidad civil. El seguro de inquilino no cubre el edificio ni la estructura del apartamento, que normalmente es responsabilidad del arrendador, según SCDOI (opens in a new tab). Si un incendio daña las paredes y su sofá, la póliza del arrendador responde por las paredes, y su póliza responde por el sofá.
Lo mismo pasa con el robo y la responsabilidad civil. Si le roban la laptop del apartamento o un invitado se lesiona dentro de su unidad, la póliza del edificio del arrendador no es donde buscar; la que corresponde es su póliza de inquilino. Revise su contrato por cualquier responsabilidad que le asigne por daños a la unidad.
¿Qué cubre una póliza estándar de inquilino en Carolina del Sur?
Una póliza típica de inquilino tiene cuatro partes, como las describe SCDOI (opens in a new tab):
- Propiedad personal. Sus pertenencias, por pérdidas causadas por incendio o humo, rayo, vandalismo, robo, explosión, tormenta de viento y ciertos daños por agua, como una tubería reventada.
- Responsabilidad civil personal. Demandas por lesiones corporales o daños a la propiedad que causen usted, los miembros de su familia o sus mascotas, incluido el costo de su defensa en el tribunal, hasta el límite de la póliza.
- Gastos médicos. Cobertura sin culpa que permite a alguien lesionado en su propiedad enviar sus facturas médicas a su aseguradora sin presentar una demanda.
- Gastos adicionales de vivienda. Costos extra, como un hotel o una renta temporal, cuando una pérdida cubierta hace que su casa no sea habitable, sujetos a límites.
Cada póliza está redactada de manera un poco distinta, así que pida a su agente que le explique qué cubre la suya. Nuestro artículo sobre qué cubre el seguro de inquilino explica cada parte en términos generales, y el artículo sobre si el seguro de inquilino cubre robo trata en detalle los bienes robados.
¿Qué deja fuera el seguro de inquilino?
La inundación y el terremoto son las dos exclusiones principales. La mayoría de las pólizas de inquilino no cubre ninguno de los dos, según SCDOI (opens in a new tab). La cobertura contra inundaciones viene del NFIP y de algunas aseguradoras privadas, y la cobertura contra terremotos puede comprarse como póliza separada o agregarse como endoso.
Otros vacíos dependen de la póliza. Los daños al edificio corresponden a la cobertura del arrendador. Las pertenencias de un compañero de cuarto no están cubiertas, a menos que la póliza cubra a ese compañero. Las joyas, los coleccionables y otros artículos de alto valor suelen tener sublímites, salvo que los enliste. Pregunte a su agente por cada uno de estos puntos antes de comprar.
¿El seguro de inquilino cubre inundaciones en Carolina del Sur?
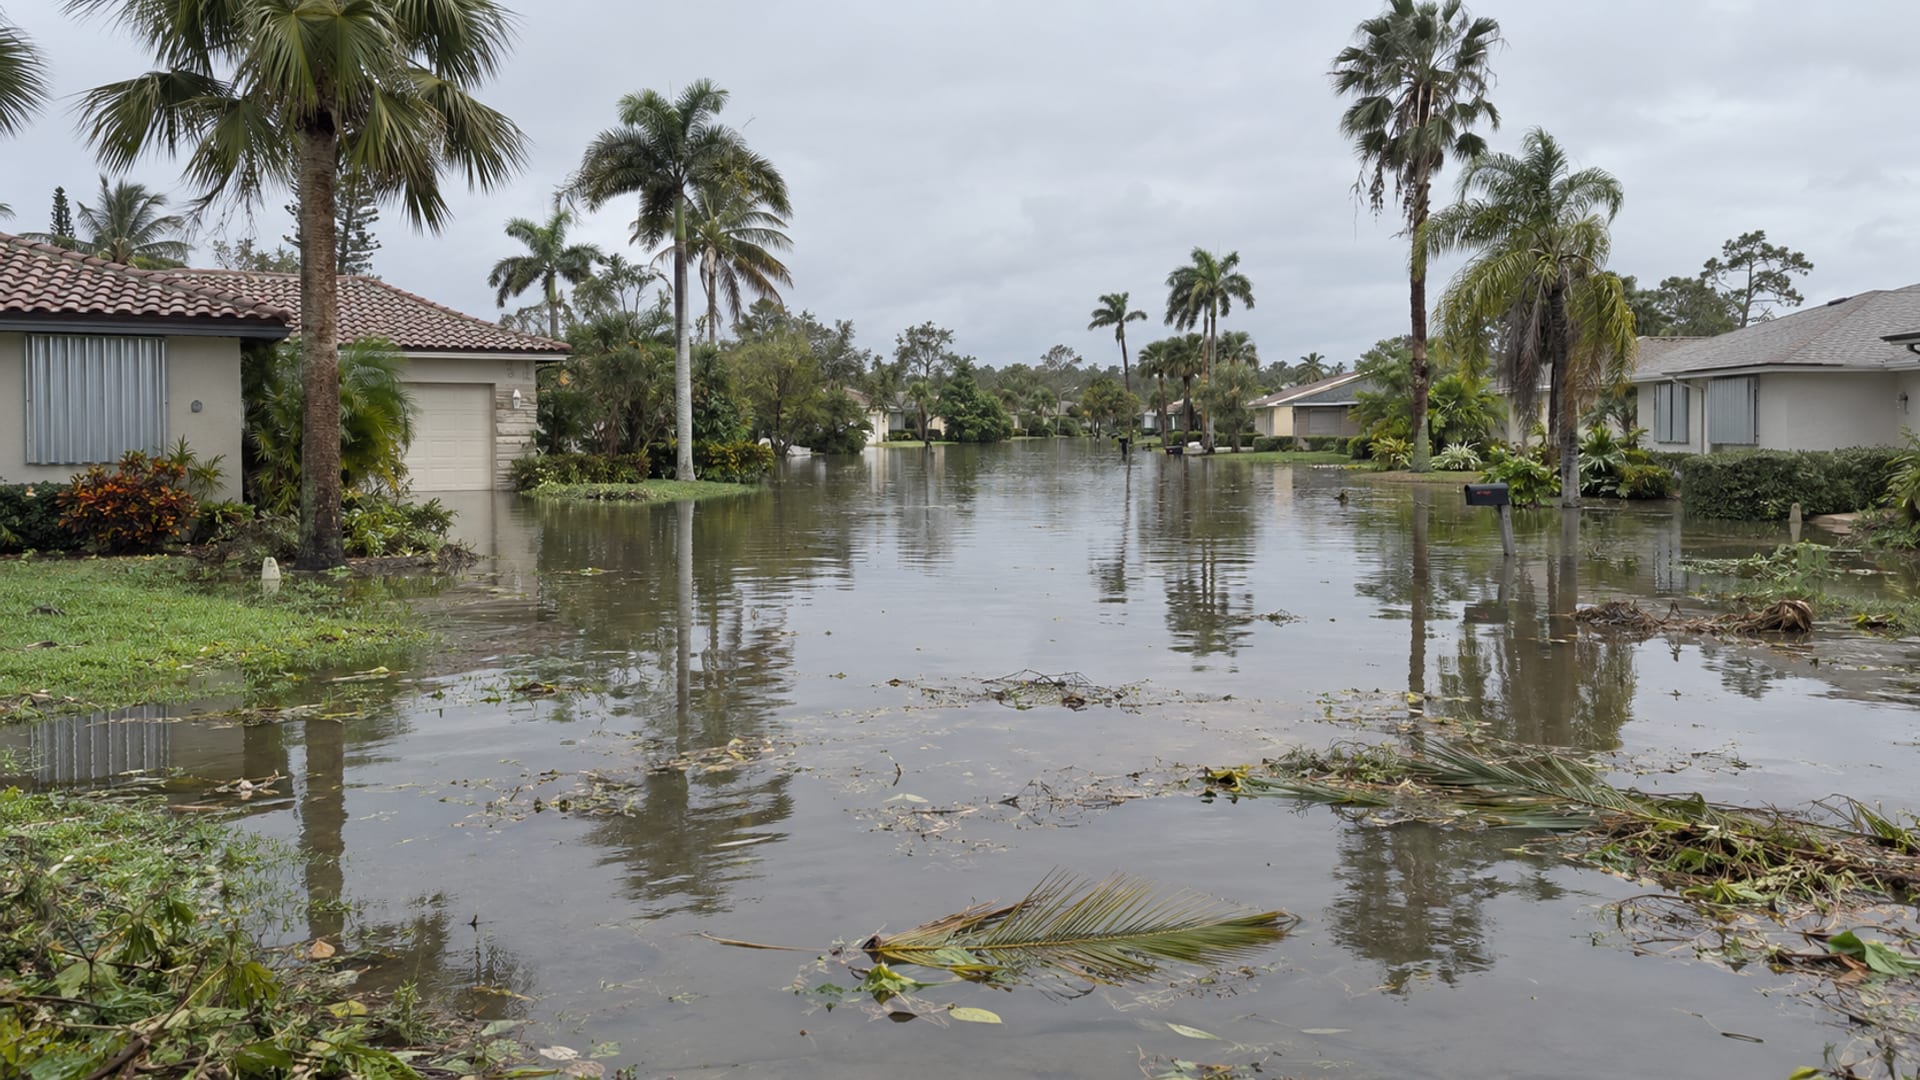
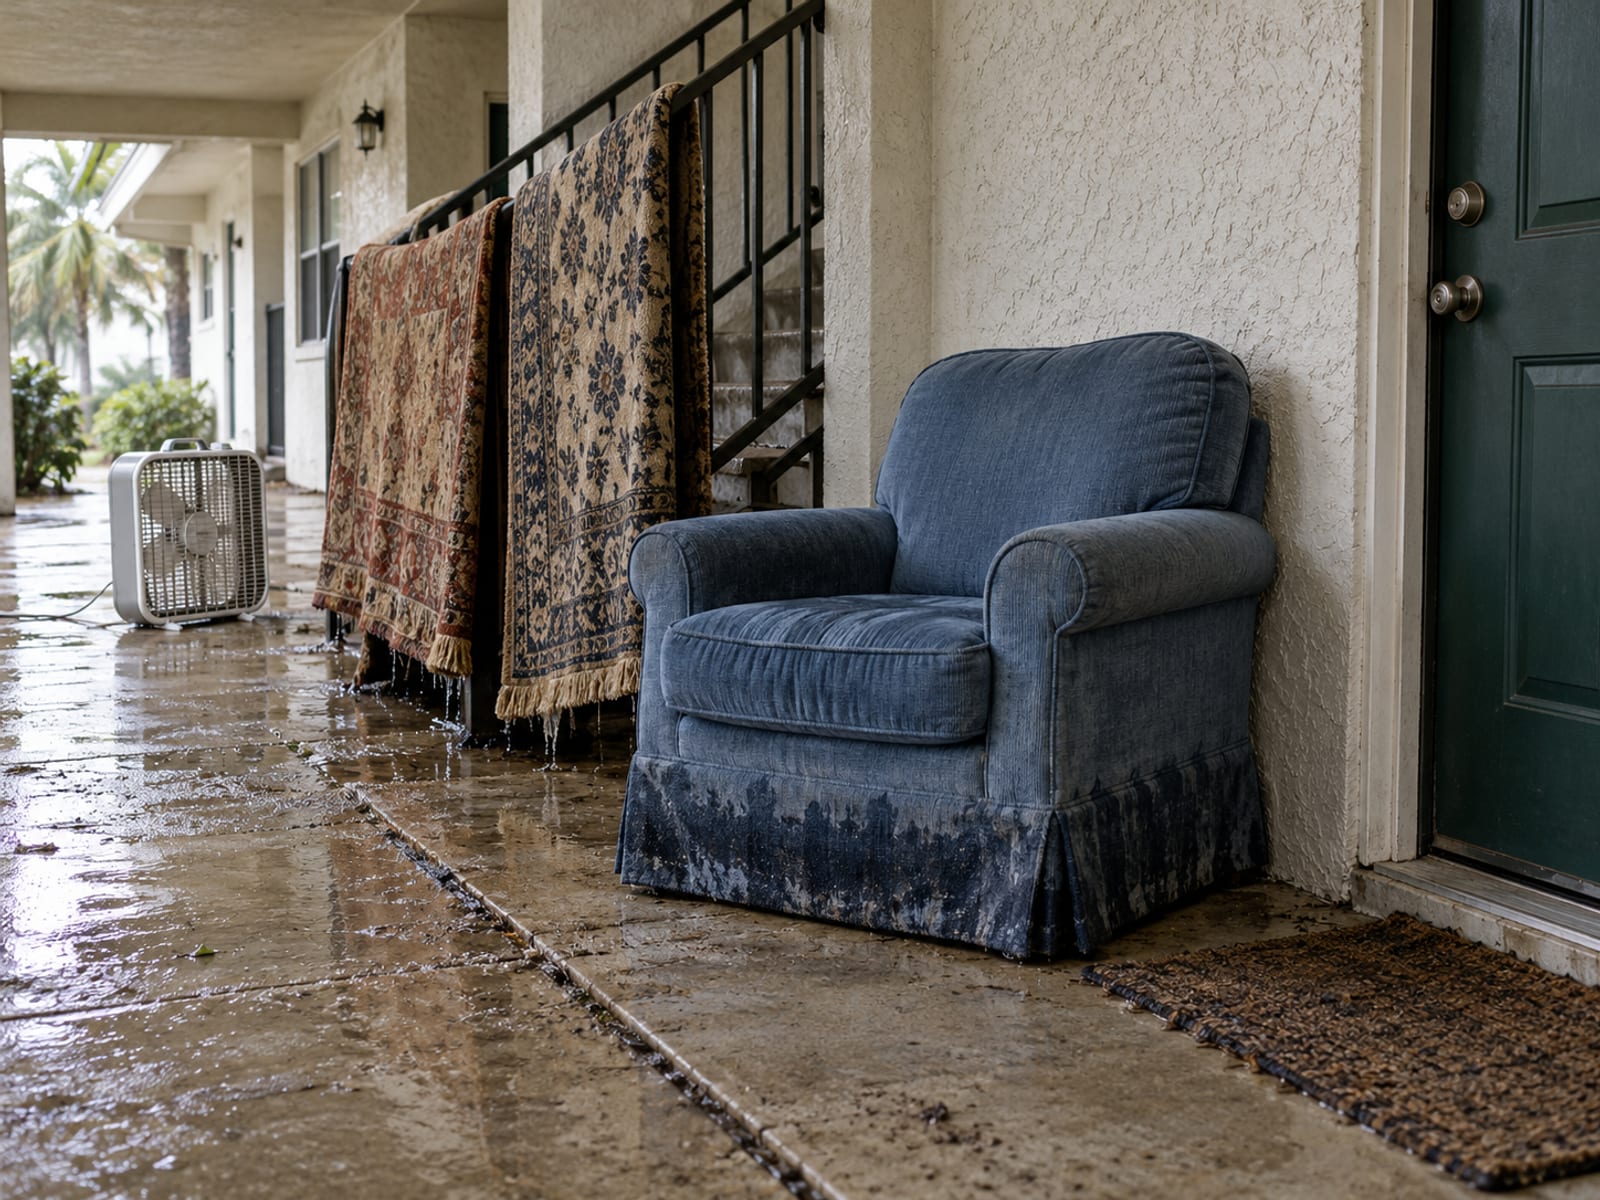
No. El agua que entra por inundaciones de calles, por un arroyo, río o riachuelo que se desborda, o por una marea de tormenta, suele estar cubierta por un seguro contra inundaciones, no por una póliza de inquilino, según la página de seguro contra inundaciones de SCDOI (opens in a new tab). Esto importa en toda la costa y a lo largo de los ríos de Carolina del Sur, donde una tormenta puede llevar el agua hasta un apartamento de planta baja.
Un inquilino puede comprar un seguro del NFIP contra inundaciones sin que lo haga el arrendador. La póliza es solo de contenido y protege cosas como muebles, ropa, televisores, computadoras, alfombras y algunas obras de arte, hasta $100,000, según FloodSmart (opens in a new tab). Una póliza nueva normalmente entra en vigor 30 días después de la compra, con excepciones limitadas, así que cómprela antes de que haya una tormenta en el pronóstico. Nuestro artículo sobre el seguro de inundación en Carolina del Sur cubre las zonas de inundación, las excepciones al periodo de espera y lo que excluye la cobertura del NFIP.
¿Cómo se valoran sus pertenencias?
Al comprar una póliza, usted elige entre dos formas de valorar sus cosas, según SCDOI (opens in a new tab):
- Valor real en efectivo paga lo que valía un artículo después de restar la depreciación.
- Costo de reemplazo paga lo que cuesta reemplazar el artículo, sujeto a los límites de la póliza. Cuesta más que la cobertura de valor real en efectivo.
La diferencia se nota en los artículos más viejos. Un televisor de cinco años con pago a valor real en efectivo alcanza para mucho menos que el precio de uno nuevo, mientras que el costo de reemplazo busca cubrir el nuevo, menos su deducible.
Para joyas, pieles, coleccionables, equipo deportivo o instrumentos musicales que valgan más que los sublímites de la póliza, pregunte por un endoso de bienes específicos (floater) o por cobertura de propiedad personal enlistada. La página de declaraciones y el formulario de la póliza fijan la valuación, el deducible y los sublímites que aplican.
¿Qué pasa después de un incendio u otro siniestro en su unidad rentada?
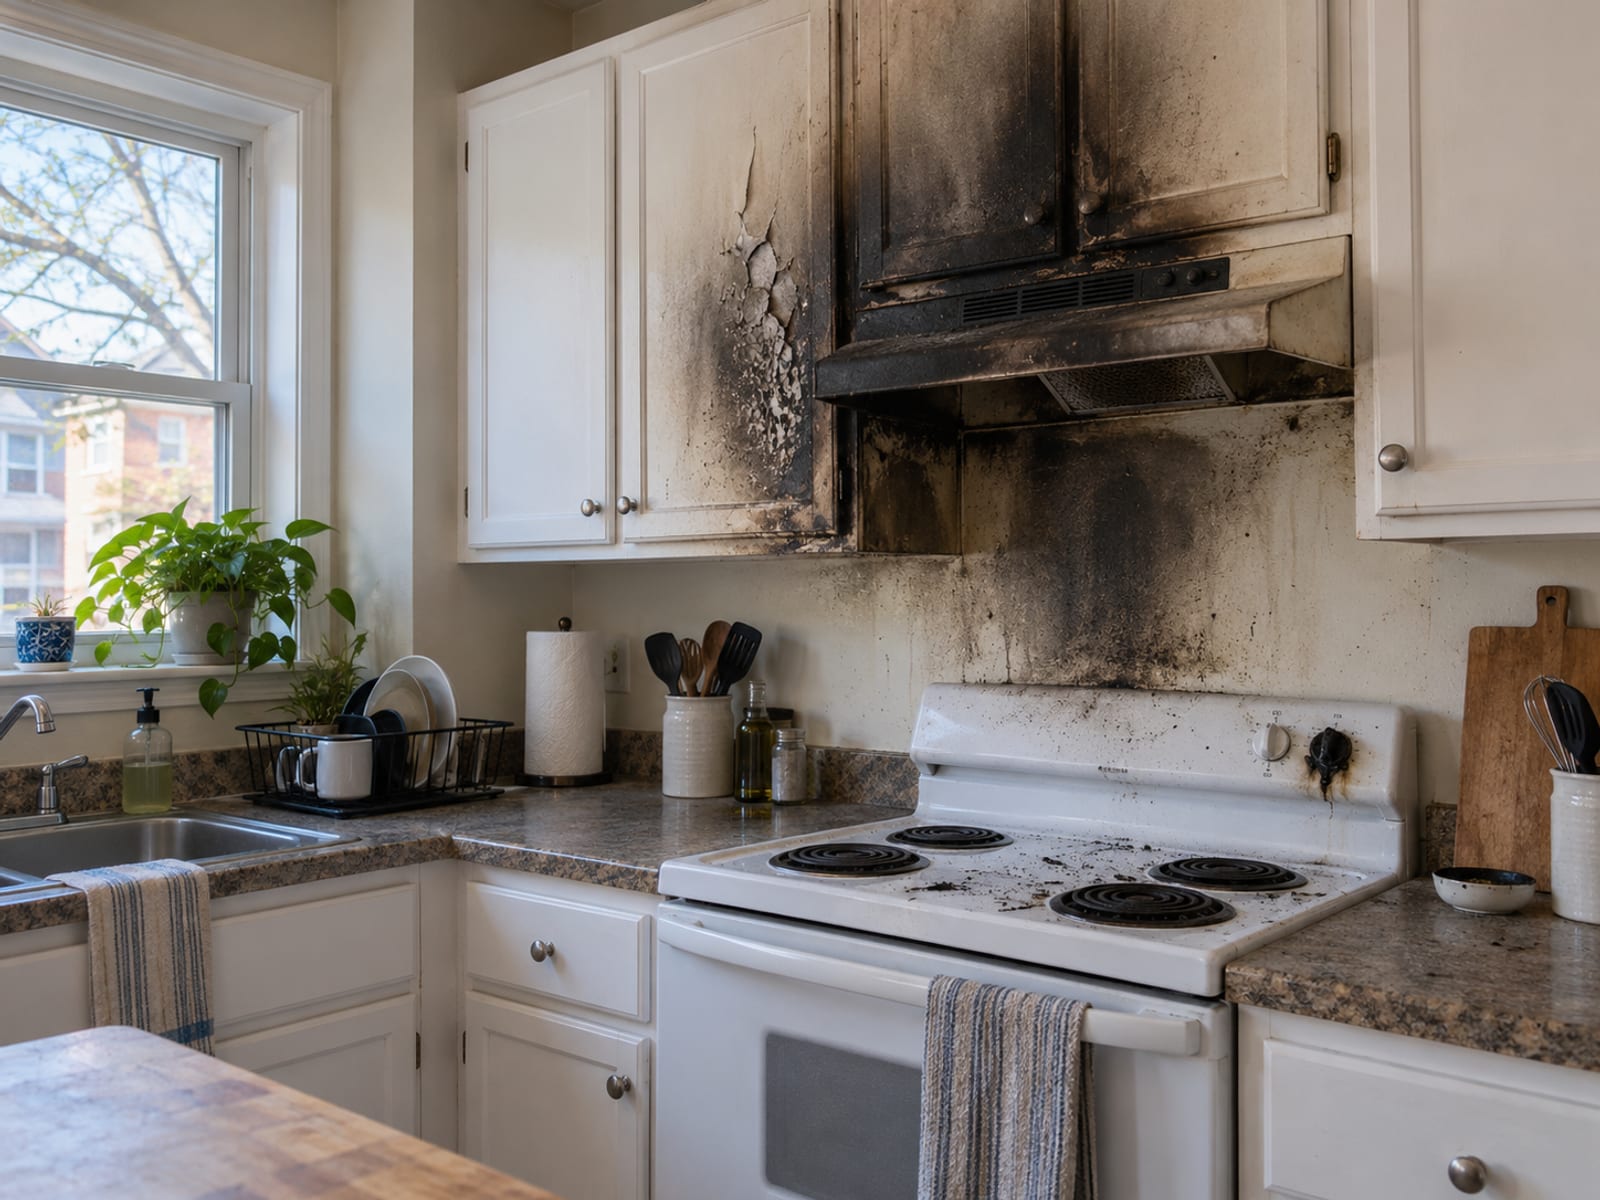
El S.C. Code § 27-40-650 (opens in a new tab) le da opciones cuando un incendio u otro siniestro daña la unidad de tal forma que su uso normal queda sustancialmente afectado. Puede mudarse de inmediato y notificar por escrito al arrendador, dentro de siete días, que tiene la intención de terminar el contrato; el contrato termina el día en que se muda. Si es legal quedarse, puede mudarse de la parte que no se puede usar, y su renta baja en proporción al valor de alquiler perdido.
Si el contrato termina, el arrendador debe devolver el depósito de garantía recuperable y toda la renta pagada por adelantado, a menos que el incendio o el siniestro haya sido causado por su negligencia u otra acción suya. Según el S.C. Code § 27-40-410 (opens in a new tab), el arrendador debe detallar por escrito cualquier descuento del depósito dentro de los 30 días posteriores a la terminación de la tenencia, o de la entrega de la posesión y de la solicitud de devolución por parte de usted, lo que ocurra más tarde.
Su póliza de inquilino y la ley funcionan en paralelo. La ley rige el contrato y el depósito; la cobertura de gastos adicionales de vivienda de su póliza es lo que puede ayudar a pagar un hotel o una renta temporal mientras decide dónde vivir.
¿Qué deben revisar los estudiantes y los compañeros de cuarto?
Algunas universidades fijan sus propias reglas de seguro. La University of South Carolina (Universidad de Carolina del Sur) exige que los estudiantes que viven en residencias dentro del campus tengan cobertura de propiedad personal de al menos $5,000 por daños por incendio y agua, robo y vandalismo, además de una póliza de responsabilidad civil de $50,000, según USC Housing (opens in a new tab). Clemson recomienda el seguro de inquilino porque la universidad no puede ser responsabilizada por daños a la propiedad personal, según las políticas de vivienda de Clemson (opens in a new tab). Para cualquier otra escuela, revise el contrato de vivienda.
La póliza de casa de un padre o una madre puede extender algo de cobertura a un estudiante. Los dependientes, como los estudiantes universitarios, pueden estar cubiertos en parte por la póliza de sus padres, y una cláusula común los cubre hasta el 10 por ciento de la cobertura de los padres, según la guía para inquilinos de 2015 de SCDOI (opens in a new tab). Confirme los límites y las condiciones con el agente de sus padres antes de contar con ello.
Los compañeros de cuarto nunca deben suponer que una sola póliza cubre a todos. Pregunte si cada persona aparece nombrada en la póliza, y si la póliza cubre las pertenencias y la responsabilidad civil de un compañero o solo las suyas.
¿Cómo funcionan los reclamos y las quejas?
Reporte una pérdida a su aseguradora o agente cuanto antes, y guarde:
- Fotos y videos de los daños y de sus pertenencias antes de la pérdida.
- Un inventario del hogar con recibos, modelos y números de serie.
- Un reporte policial por un robo.
- Copias de su contrato de arrendamiento y de su página de declaraciones.
- Recibos de hotel o de vivienda temporal.
- Mensajes por escrito con su aseguradora y con su arrendador.
Su póliza fija las reglas de aviso, de prueba de pérdida y de pago de un reclamo. La regla de 90 días del S.C. Code § 38-59-40 (opens in a new tab) se refiere a los honorarios de abogados, no a un plazo general de pago: obliga a la aseguradora a pagar los honorarios razonables de abogados del asegurado si rehúsa pagar un reclamo cubierto dentro de 90 días después de su solicitud, y un tribunal determina que la negativa fue sin causa razonable o de mala fe.
Si no puede resolver un problema con la aseguradora, puede presentar una queja ante la Oficina de Servicios al Consumidor (Office of Consumer Services) (opens in a new tab) de SCDOI. Primero comuníquese con la compañía y déle la oportunidad de corregir el problema; según SCDOI, la mayoría de los problemas puede resolverse en 30 días. Una vez presentada la queja, la aseguradora o la agencia tiene siete días por ley para responder al departamento.
¿Cómo verifica a un agente?
Use la búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab) para confirmar que un agente, también llamado productor, tenga licencia antes de comprar. El directorio de Riskado enumera las agencias de seguros de Carolina del Sur por ciudad y por categoría, si quiere comparar cotizaciones de más de una agencia.
Preguntas para su agente
- ¿El agente y la aseguradora tienen licencia en Carolina del Sur?
- ¿Esta es una póliza de inquilino HO-4?
- ¿Mis pertenencias están cubiertas a valor real en efectivo o a costo de reemplazo?
- ¿Qué riesgos o causas están cubiertos?
- ¿La inundación está excluida, y puedo comprar por separado cobertura contra inundaciones solo de contenido?
- ¿Cuál es el deducible y cuáles son los sublímites?
- ¿Están cubiertos mis compañeros de cuarto o los miembros de mi hogar?
- ¿Debo enlistar joyas, instrumentos u otros artículos de alto valor?
- ¿Qué documentos necesitaré para un reclamo?
- ¿Qué comprobante debo enviar a mi arrendador?
- ¿Qué pasa si la póliza se interrumpe o se cancela?
Compruebe lo que sabe sobre el seguro de inquilino en Carolina del Sur
Preguntas frecuentes
Soy dueño de un condominio en vez de rentar. ¿La póliza es la misma?
No. El dueño de una unidad de condominio normalmente compra una póliza HO-6, y la prima promedio de HO-6 en Carolina del Sur fue de $628 en 2023, según el Informe de 2023 sobre seguros de propietarios de la NAIC (opens in a new tab). El formulario HO-4 de inquilino es para quienes no son dueños de la unidad.
¿La aseguranza de inquilino cubre una tubería reventada?
Ciertos daños por agua, como el agua de una tubería reventada, están entre las pérdidas que cubre una póliza típica de inquilino, según SCDOI (opens in a new tab). El agua que entra desde afuera como inundación es otro riesgo, así que pregunte a su agente cómo define la póliza cada uno.
¿El promedio de 2023 es lo que voy a pagar?
No. El promedio de $187 es una cifra estatal de todas las pólizas HO-4 en los datos de 2023 de la NAIC, y los inquilinos de Carolina del Sur con más cobertura de propiedad personal pagaron más en promedio. Una cotización para su dirección y su monto de cobertura es la única forma de conocer su precio.
Antes de firmar el contrato de arrendamiento
Lea la cláusula de seguro del contrato, haga un inventario rápido de lo que tiene y decida entre valor real en efectivo y costo de reemplazo. Pregunte por separado sobre inundación si vive cerca de la costa o de un río, y envíe a su arrendador el comprobante que pide el contrato antes del día de la mudanza.
Términos clave
Tap a term to see what it means.
HO-4. El formulario estándar de póliza para inquilinos, que cubre pertenencias, responsabilidad civil y gastos adicionales de vivienda.
Cobertura de propiedad personal. La parte de una póliza de inquilino que paga sus pertenencias después de una pérdida cubierta.
Responsabilidad civil personal. Cobertura por demandas por lesiones o daños a la propiedad que usted, su familia o sus mascotas causen.
Cobertura de gastos médicos. Cobertura sin culpa para las facturas médicas de alguien lesionado en su propiedad.
Gastos adicionales de vivienda. Costos extra, como un hotel, cuando una pérdida cubierta hace que su casa no sea habitable.
Valor real en efectivo. Pago por el valor de un artículo después de la depreciación.
Costo de reemplazo. Pago por lo que cuesta reemplazar un artículo, sujeto a límites.
Propiedad personal enlistada. Cobertura adicional para artículos de alto valor enlistados, como joyas, por encima de los sublímites de la póliza.
NFIP. El Programa Nacional de Seguro contra Inundaciones, que vende pólizas solo de contenido para inquilinos.