Seguro de inquilino en Alabama: cuánto cuesta, qué cubre y qué puede exigir el arrendador
Riskado
La ley de Alabama no exige seguro de inquilino, pero el arrendador sí puede hacerlo una condición de su contrato. El seguro del arrendador no cubre sus bienes personales; solo una póliza de inquilino los protege si se dañan o se los roban, según el Alabama Department of Insurance (Departamento de Seguros de Alabama, ALDOI) (opens in a new tab). La mayoría de las pólizas de inquilino ofrece tres coberturas: bienes personales, responsabilidad civil y gastos adicionales de manutención. La inundación y la marejada ciclónica no forman parte de una póliza de inquilino estándar, así que un inquilino que quiera esa protección compra una póliza contra inundaciones aparte para su contenido. El costo promedio de una póliza de inquilino en Alabama fue de $219 al año en 2023, según el Informe de seguro de vivienda de la National Association of Insurance Commissioners (Asociación Nacional de Comisionados de Seguros, NAIC) (opens in a new tab). Los estudiantes deben confirmar si la póliza de sus padres cubre su residencia o su apartamento antes de mudarse.
Lo más importante
- ¿Es obligatorio?La ley de Alabama no lo exige, pero el arrendador puede hacerlo una condición del contrato.
- La póliza del arrendadorNo cubre sus bienes personales.
- Tres coberturasBienes personales, responsabilidad civil y gastos adicionales de manutención.
- InundaciónNo forma parte de una póliza de inquilino estándar; una póliza aparte contra inundaciones para el contenido la cubre.
- Costo promedio$219 al año en 2023 para una póliza de inquilino en Alabama, según la NAIC.
¿Es obligatorio el seguro de inquilino en Alabama?
Ninguna ley de Alabama exige que un inquilino tenga seguro de inquilino. Cuando hay un requisito, viene del contrato. Muchos arrendadores y administradores de propiedades incluyen una cláusula de seguro de inquilino en el contrato de arrendamiento, y esa cláusula se vuelve una condición para rentar la unidad.
Lea la cláusula antes de firmar. Busque:
- Los tipos de cobertura que exige el arrendador, como solo responsabilidad civil o responsabilidad civil más bienes personales.
- Cualquier límite mínimo de responsabilidad civil.
- Si cada adulto que vive en la unidad debe estar cubierto.
- La prueba que quiere el arrendador, como una página de declaraciones o un certificado.
- Si el arrendador debe aparecer en la póliza, y de qué manera.
- Si usted debe avisar al arrendador cuando la póliza se cancele o no se renueve.
Si una cláusula no está clara, pida al arrendador que ponga el requisito por escrito y entréguelo al agente que cotiza su póliza.
¿Qué cubre una póliza de inquilino?
La mayoría de las pólizas de inquilino ofrece normalmente tres tipos de cobertura, según ALDOI (opens in a new tab):
- Bienes personales ayuda a pagar la reparación o reposición de sus pertenencias si se dañan, se destruyen o se las roban.
- Responsabilidad civil puede protegerlo si un invitado se lesiona en su casa o apartamento, o si daña sin querer la propiedad de otra persona. La póliza tiene un límite de responsabilidad civil, que es lo máximo que paga.
- Gastos adicionales de manutención ayudan a pagar costos por encima de sus gastos normales cuando no puede vivir en su casa después de una pérdida cubierta. La aseguradora paga solo la diferencia entre sus costos de vida anteriores y sus nuevos costos temporales.
El seguro de inquilino también puede pagar las cuentas médicas de un visitante si se le considera responsable de sus lesiones. Muchas pólizas cubren sus pertenencias fuera de casa también: si alguien le roba sus cosas del auto o de una habitación de hotel, la póliza puede responder (ALDOI (opens in a new tab)).
Forma de riesgos nombrados o forma integral
ALDOI describe dos tipos principales de póliza de inquilino. La forma de riesgos nombrados (broad form), la más comprada, cubre sus pertenencias contra eventos específicos, como incendio, rayo, explosión, humo, vandalismo, robo y daño por agua de las instalaciones del inmueble. La forma integral (comprehensive form) cubre una gama más amplia de eventos, como el daño por tormenta, a menos que la póliza los excluya de forma específica, y su prima puede ser más alta (ALDOI (opens in a new tab)). Si vive en una zona propensa a huracanes, ALDOI sugiere una póliza que trate de forma específica el daño por tormenta.
Valor real en efectivo o costo de reemplazo
Usted puede elegir cómo se valoran sus bienes. El valor real en efectivo paga el valor actual de un artículo después de su antigüedad y desgaste. Un ejemplo de ALDOI: una computadora que costó $2,000 hace cinco años puede valer $500 ahora, y eso es lo que pagaría una póliza de valor real en efectivo. El costo de reemplazo paga una computadora nueva similar (ALDOI (opens in a new tab)). Incluso con cobertura de costo de reemplazo, la reclamación se liquida al principio a valor real en efectivo, y la diferencia se paga cuando usted reemplaza el artículo (ALDOI (opens in a new tab)). Nuestro artículo sobre el costo de reemplazo frente al valor real en efectivo compara los dos con más detalle.
Los artículos de costo inusualmente alto, como joyería fina o una colección de arte, pueden necesitar una cobertura adicional llamada endoso o flotante (rider o floater) (ALDOI (opens in a new tab)).
¿Qué no cubre una póliza de inquilino?
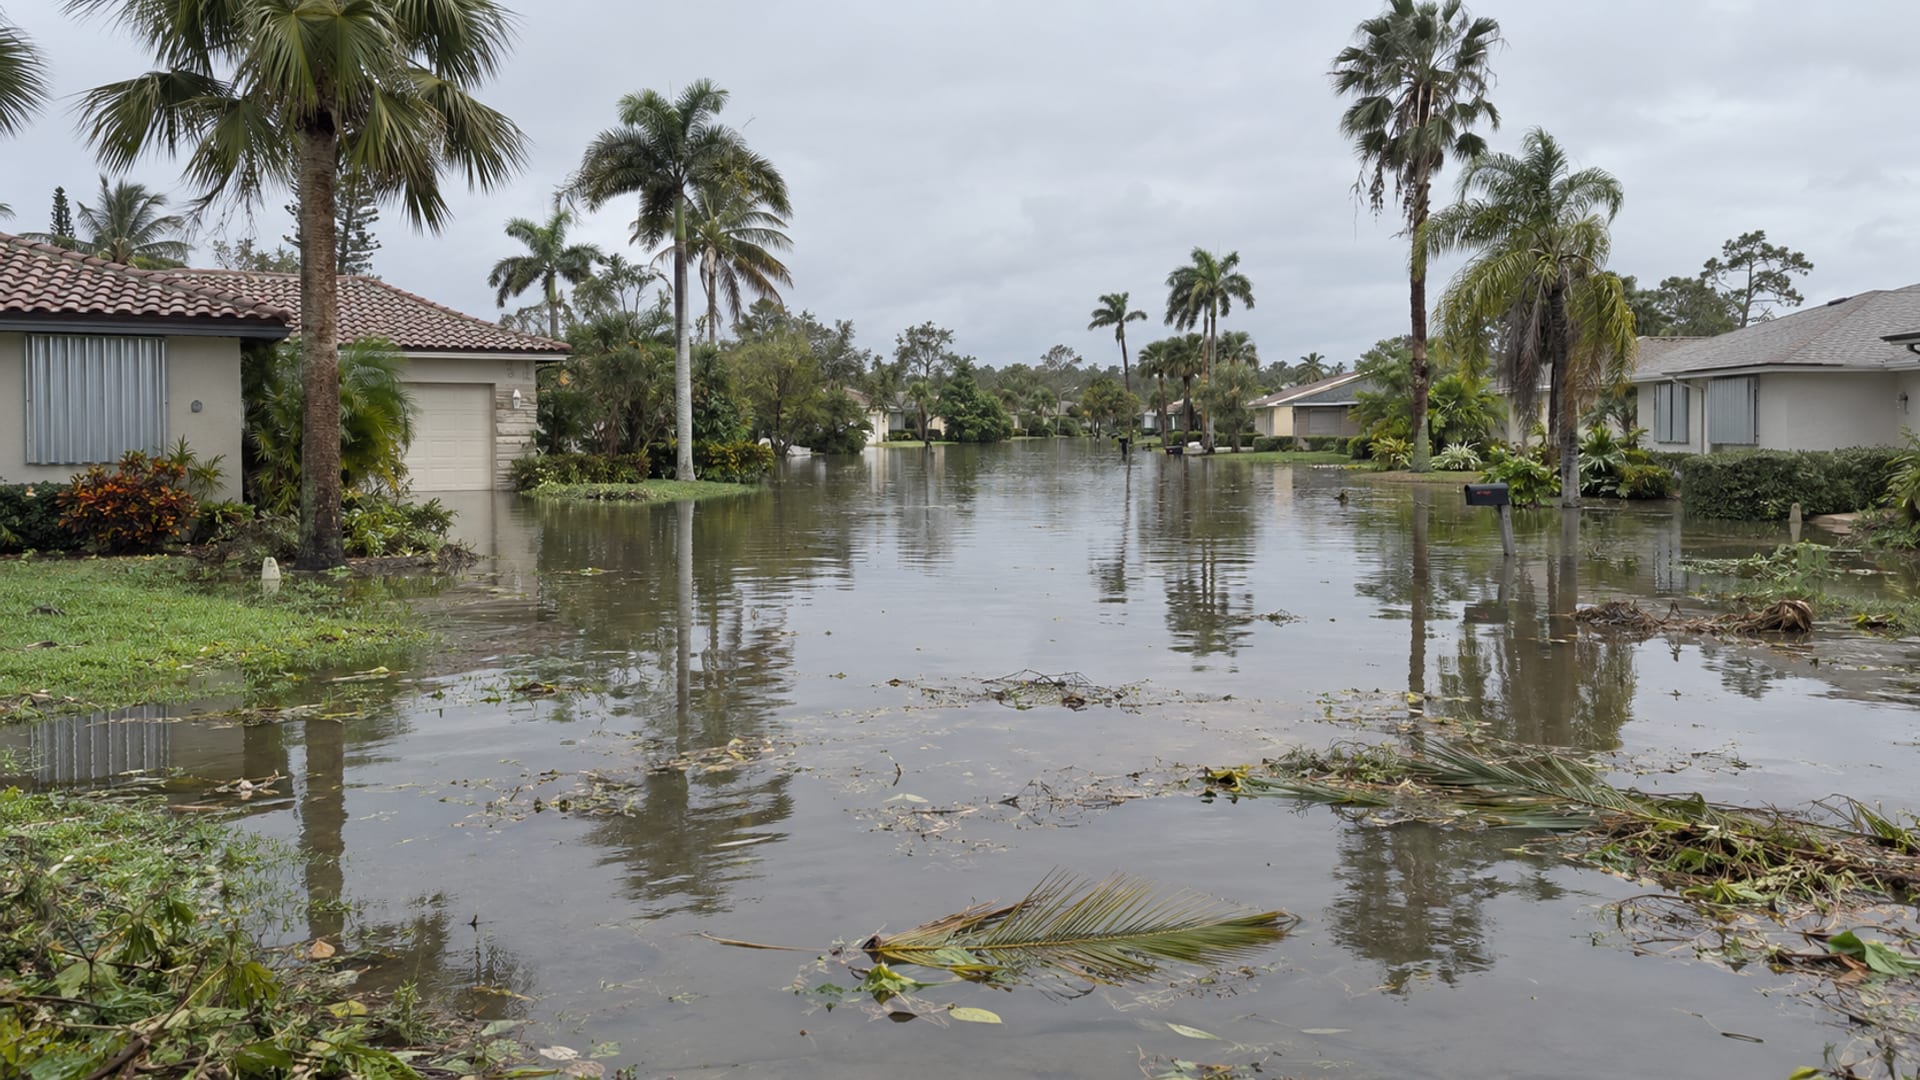
La inundación es el mayor hueco para los inquilinos de Alabama. Una póliza estándar de inquilino puede cubrir sus bienes contra robo, viento o incendio, pero normalmente no cubre el daño por inundación, y la póliza contra inundaciones del arrendador cubre el edificio, no sus bienes, según el folleto para inquilinos del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) (opens in a new tab). La marejada ciclónica a lo largo del Golfo cuenta como inundación.
Otros huecos dependen de la póliza. Las pólizas de vivienda e inquilino normalmente no cubren los retornos de aguas residuales ni las roturas de la tubería principal de agua, según ALDOI (opens in a new tab). El daño a su auto en un garaje o en un cobertizo es asunto de su seguro de auto, no de su póliza de inquilino (ALDOI (opens in a new tab)). Lea la página de exclusiones de cualquier póliza que esté considerando, y pregunte por límites especiales para joyería, electrónicos, armas de fuego, bicicletas, efectivo y bienes de negocio.
Seguro contra inundaciones para inquilinos
Un inquilino en una comunidad que participa en el National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) puede comprar una póliza contra inundaciones solo de contenido. En una unidad de alquiler por encima del piso elevado más bajo, cubre hasta $100,000 de bienes de propiedad del inquilino, como ropa, muebles, electrónicos y utensilios de cocina. Debajo del piso elevado más bajo o en un apartamento en sótano, la cobertura de contenido se limita a una lavadora, una secadora, un congelador y la comida que contenga. Se aplica un límite especial de $2,500 para obras de arte, joyería, pieles y bienes personales usados en un negocio (folleto del NFIP para inquilinos (opens in a new tab)).
Una póliza NFIP nueva normalmente tarda 30 días en entrar en vigor, así que cómprela antes de la temporada de tormentas y no cuando ya se pronostica una. Nuestro artículo sobre el seguro de inundación en Alabama cubre las zonas de inundación, el periodo de espera y las reclamaciones.
Deducibles de viento y huracán
Algunas pólizas de propiedad tienen un deducible separado para el daño por viento, granizo u huracán, expresado como monto en dólares o como porcentaje, según la guía de desastres naturales de ALDOI (opens in a new tab). Si renta en el condado de Mobile o en el de Baldwin, pregunte si su póliza de inquilino tiene uno y cómo se aplica a sus bienes. El artículo sobre el deducible por huracán en Alabama explica cómo funcionan estos deducibles en la costa.
¿El seguro del arrendador lo cubre a usted?
No. Si renta un apartamento, una casa o un condominio, el seguro del arrendador no cubre sus bienes personales, y el arrendador solo es responsable de los problemas con el edificio, según ALDOI (opens in a new tab). La póliza del arrendador tampoco le da cobertura de responsabilidad civil personal. Si un invitado se lesiona en su apartamento o si usted causa un daño sin querer, lo que responde es su propia cobertura de responsabilidad civil.
¿Cuánto cuesta el seguro de inquilino en Alabama?
La prima promedio de Alabama para una póliza de inquilino (HO-4) fue de $219 en 2023, según el Informe de seguro de vivienda de la NAIC (opens in a new tab). Es un promedio estatal de todos los montos de cobertura, no una cotización para su apartamento. La misma tabla muestra que el promedio sube con el monto de cobertura de bienes personales.
Hover or tap a row to highlight it.
| Pólizas HO-4 de Alabama, datos de 2023 | Prima anual promedio |
|---|---|
| Todos los montos de cobertura juntos | $219 |
| $9,999 de cobertura o menos | $125 |
| De $10,000 a $14,999 de cobertura | $180 |
| De $25,000 a $29,999 de cobertura | $213 |
| De $50,000 a $59,999 de cobertura | $259 |
Fuente: Informe de seguro de vivienda de la NAIC, datos de 2023, tabla de Alabama. Para comparar, la prima promedio de una unidad de condominio (HO-6) en Alabama fue de $751.
Su propio precio depende de dónde vive, de cuánta cobertura elija, de su deducible, de su límite de responsabilidad civil, de su historial de reclamaciones y de la suscripción de la aseguradora. Muchas aseguradoras ofrecen descuentos por alarmas contra incendio o robo, extintores, sistemas de rociadores o cerrojos en las puertas exteriores, por tener más de una póliza con la compañía, o por no tener reclamaciones en su póliza anterior (ALDOI (opens in a new tab)). Nuestro artículo sobre cuánto seguro de inquilino necesita explica cómo elegir los montos.
¿La póliza de mis padres cubre a un estudiante universitario?
A veces, y con límites. Si un estudiante acaba de mudarse a una residencia estudiantil, la póliza de vivienda de sus padres probablemente cubre los bienes del estudiante en caso de pérdida, mientras que los estudiantes que viven fuera del campus deben considerar un seguro de inquilino, según la NAIC (opens in a new tab). La NAIC también dice que un dependiente, como un estudiante universitario, normalmente está cubierto hasta 10% de la póliza de los padres (NAIC (opens in a new tab)). Es una regla general. La póliza de los padres decide el límite real, el deducible y los eventos cubiertos.
Antes de mudarse, pregunte a la aseguradora de sus padres:
- ¿La póliza cubre al estudiante en una residencia estudiantil, en un apartamento fuera del campus o en una casa rentada?
- ¿Qué límite se aplica a los bienes del estudiante fuera de casa?
- ¿Qué deducible se aplica, y está cubierto el robo de una laptop o una bicicleta?
- ¿La póliza le da al estudiante cobertura de responsabilidad civil en la escuela?
- ¿El contrato exige que el estudiante tenga una póliza de inquilino aparte de todos modos?
Lo que dicen las universidades de Alabama
Las oficinas de vivienda universitaria en Alabama no aseguran los bienes de los residentes, y usan palabras distintas sobre el seguro de inquilino.
- Auburn University no tiene seguro sobre los bienes de los residentes y no pagará para reponerlos, y recomienda con firmeza que los estudiantes tengan una póliza de bienes personales mientras viven en el campus. Auburn añade que las pólizas de vivienda generalmente no cubren la rotura o el daño accidental y que suelen tener deducibles altos (Auburn Risk Management (opens in a new tab)).
- UAB dice que el seguro de inquilino es muy recomendable para los estudiantes residentes, y anima a los padres a preguntar a su agente si una póliza de vivienda se extiende al cuarto y a los bienes del dependiente en la vivienda del campus (UAB (opens in a new tab)).
- The University of South Alabama no asume la responsabilidad financiera por los bienes personales de los estudiantes, según su contrato de vivienda, y recomienda con firmeza que todos los estudiantes obtengan un seguro de inquilino con el proveedor que elijan antes de mudarse (South Alabama Housing (opens in a new tab)).
Si renta cerca de la University of Alabama en Tuscaloosa o en cualquier lugar fuera del campus, el contrato privado es lo que fija cualquier requisito de seguro. Lea el contrato, revise la póliza de sus padres y pida una cotización de una póliza de inquilino para poder comparar las dos.
¿Pueden los compañeros de cuarto compartir una póliza?
No dé por hecho que pueden. Si un compañero de cuarto cuenta como asegurado depende de la definición de la póliza, y muchas pólizas tratan de forma distinta a un cónyuge o a un pariente que vive con usted que a un compañero de cuarto sin parentesco. Pregunte a la aseguradora:
- ¿Quién aparece en la página de declaraciones?
- ¿La póliza cubre a un compañero de cuarto que no es pariente mío?
- ¿Están cubiertos los bienes de los dos, y hay un solo límite o dos?
- ¿La cobertura de responsabilidad civil protege a cada uno de nosotros?
- ¿Nuestro contrato exige que cada adulto presente una prueba por separado?
Las pólizas separadas evitan la mayoría de estas preguntas, y algunos contratos las exigen.
¿Cómo documenta y presenta una reclamación?
Un inventario del hogar, con fotos y comprobantes de propiedad, facilita presentar una reclamación exacta, según ALDOI (opens in a new tab). Hágalo antes de necesitarlo.
Cómo presentar una reclamación de inquilino en Alabama
- De inmediatoLea su póliza y su página de declaraciones, y luego reporte la pérdida a la aseguradora siguiendo sus instrucciones de reclamación.
- Si le robaron algoRepórtelo a la policía y guarde el número del reporte.
- Antes de la limpiezaFotografíe y grabe el daño cuando sea seguro, y no tire los artículos dañados hasta que la aseguradora se lo indique, salvo que la seguridad lo exija.
- Mientras esperaHaga reparaciones temporales razonables para evitar más daños, y guarde cada recibo.
- Si no puede vivir ahíGuarde registros de los costos extra de vida y anote por cuánto tiempo los paga la póliza.
- Durante la reclamaciónEntregue al ajustador su inventario, sus recibos, los números de serie y las fotos.
La mayoría de las pólizas paga los costos razonables y necesarios de reparaciones temporales que protegen la propiedad cubierta de daños inmediatos adicionales, así que guarde todos los recibos. Si la vivienda alquilada no es habitable, anote por cuánto tiempo su póliza paga los gastos adicionales de manutención y qué registros se espera que guarde (ALDOI (opens in a new tab)). Su póliza fija los plazos para reportar una pérdida y presentar la prueba de pérdida, así que revise la sección de condiciones.
¿Cómo verifica a un agente o presenta una queja?
Revise la licencia del agente antes de comprar con la búsqueda de licencias de seguros de Alabama (opens in a new tab). ALDOI también sugiere confirmar que la compañía tenga licencia para operar en Alabama, usando su nombre completo, y pagar su prima a la compañía de seguros y no al productor (ALDOI (opens in a new tab)).
Si tiene un problema con una aseguradora o un agente, comuníquese primero con ellos. Si eso no lo resuelve, presente una queja ante ALDOI que incluya sus datos de contacto, la compañía o el agente involucrado, su número de póliza, cualquier número de reclamación y una descripción detallada (ALDOI (opens in a new tab)). ALDOI envía la queja a la compañía, que debe responder, y revisa si siguió la póliza. ALDOI no puede determinar el valor de una reclamación ni el monto que se le debe.
Preguntas para hacerle a una agencia
- ¿Es una póliza de forma de riesgos nombrados o de forma integral?
- ¿Qué eventos están cubiertos y qué está excluido?
- ¿Mis bienes se pagan a costo de reemplazo o a valor real en efectivo?
- ¿Qué deducible se aplica, y hay un deducible separado para viento, granizo o huracán?
- ¿La joyería, los electrónicos, las armas de fuego, las bicicletas, el efectivo o los bienes de negocio tienen límites especiales?
- ¿La póliza cubre el robo de mi auto o mientras viajo?
- ¿Qué límite de responsabilidad civil exige mi contrato, y esta póliza lo cumple?
- ¿Cuánto paga la cobertura de gastos adicionales de manutención, y por cuánto tiempo?
- ¿La inundación está excluida, y puede cotizarme una póliza NFIP solo de contenido?
- ¿El retorno del alcantarillado está excluido, o hay un endoso?
- ¿La póliza cubre a mi compañero de cuarto o a un estudiante en una residencia estudiantil?
- ¿Qué prueba puede enviar a mi arrendador?
- ¿Qué pasa si un pago se atrasa o la póliza caduca durante mi contrato?
- ¿Qué descuentos aplican?
Cuando esté listo para comparar cotizaciones, el directorio de Riskado enumera agencias de seguros de todo Estados Unidos, incluida Alabama, por ciudad y categoría.
Compruebe lo que sabe sobre el seguro de inquilino en Alabama
Preguntas frecuentes
¿Puede mi arrendador exigir seguro de inquilino en Alabama?
Sí, si el requisito está en su contrato. El contrato fija qué cobertura necesita, la prueba que debe mostrar y si el arrendador debe aparecer en la póliza.
¿El seguro de inquilino cubre la marejada ciclónica?
No. La marejada ciclónica es inundación, y una póliza estándar de inquilino normalmente no cubre el daño por inundación. Una póliza NFIP solo de contenido cubre hasta $100,000 de los bienes de un inquilino por encima del piso elevado más bajo.
¿Cuánto cuesta el seguro de inquilino al mes en Alabama?
El promedio de 2023 en Alabama para una póliza de inquilino, $219 al año, equivale a unos $18 al mes. La guía de ALDOI de 2020 ubicaba una póliza promedio entre $15 y $30 al mes. Su propio precio depende de su dirección, del monto de cobertura y del deducible.
¿El seguro de inquilino cubre una laptop robada?
La cobertura de bienes personales ayuda a pagar la reposición de los bienes robados, y muchas pólizas cubren el robo fuera de casa, como el robo de su auto o de una habitación de hotel. Aplica su deducible, y el método de valoración decide si recibe el valor actual de la laptop o el costo de una nueva similar.
¿La póliza de vivienda de mis padres cubre mi apartamento fuera del campus?
Puede que no. La NAIC dice que la póliza de sus padres probablemente cubre los bienes en una residencia estudiantil, mientras que los estudiantes que viven fuera del campus deben considerar un seguro de inquilino. Pregunte a la aseguradora de sus padres antes de firmar el contrato.
Antes de firmar el contrato
Lea la cláusula de seguro, anote lo que exige y pida el formato de prueba que acepta su arrendador. Luego haga un inventario rápido de lo que tiene, decida entre valor real en efectivo y costo de reemplazo, y pregunte por la cobertura contra inundaciones si renta cerca de la costa o de un río.
Términos clave
Tap a term to see what it means.
HO-4. La forma estándar de póliza de inquilino, o de seguro de inquilino.
Cobertura de bienes personales. Cobertura que ayuda a pagar la reparación o reposición de bienes dañados, destruidos o robados.
Cobertura de responsabilidad civil. Cobertura por lesiones a otras personas o por daños a su propiedad de los que usted es responsable, hasta el límite de la póliza.
Gastos adicionales de manutención. Costos extra de vivir en otro lugar después de una pérdida cubierta, pagados como la diferencia sobre sus costos normales.
Valor real en efectivo. El valor actual de un artículo después de su antigüedad y desgaste.
Costo de reemplazo. El costo de un artículo nuevo similar.
Endoso o flotante (rider o floater). Cobertura adicional para artículos costosos, como joyería fina u obras de arte.
Póliza contra inundaciones solo de contenido. Una póliza NFIP que cubre los bienes de un inquilino contra inundaciones.