El crédito fiscal por el seguro de casa en Carolina del Sur: quién califica y cómo pedirlo
Riskado
Sí, Carolina del Sur tiene un crédito fiscal por los costos altos del seguro de casa. El Excess Insurance Premium Credit (crédito por primas de seguro excesivas) permite que un contribuyente individual reclame un crédito del impuesto estatal sobre la renta por las primas de seguro de propiedad y de responsabilidad civil de una residencia legal que superen el 5% del ingreso bruto ajustado, según el S.C. Code § 12-6-3670 (opens in a new tab). Usted lo reclama en el Anexo TC-44 (Schedule TC-44) (opens in a new tab). El crédito tiene un tope de $1,250 por año fiscal, y cualquier crédito que no pueda usar porque supera su impuesto estatal puede trasladarse (carryforward) durante cinco años. Es un crédito del impuesto sobre la renta, no un descuento en la factura del seguro. Créditos separados cubren los trabajos de fortificación calificados contra huracanes, inundaciones y tormentas de viento, y SC Safe Home es un programa de subvenciones aparte, con sus propias reglas y períodos de solicitud.
Lo más importante
- El créditoEl Excess Insurance Premium Credit de Carolina del Sur, que se reclama en el Anexo TC-44.
- UmbralPrimas de propiedad y de responsabilidad civil de su residencia legal por encima del 5% del ingreso bruto ajustado.
- Tope$1,250 por año fiscal, con el crédito no usado trasladable durante cinco años.
- No es un descuentoEs un crédito del impuesto estatal sobre la renta, no una reducción en la factura del seguro.
- Ayuda aparteLos créditos por fortificación y las subvenciones de SC Safe Home tienen sus propias reglas.
¿Quién puede usar el crédito por primas de seguro excesivas?
El crédito es para un contribuyente individual, y el seguro debe cubrir la residencia legal del contribuyente, según el S.C. Code § 12-6-3670 (opens in a new tab). La ley toma su definición de residencia legal de la S.C. Code § 12-43-220(c) (opens in a new tab), el mismo criterio en que se basa la proporción de evaluación del impuesto a la propiedad del 4%: una casa de la que el dueño es propietario, que ocupa y que debe ser su domicilio.
Eso deja fuera una propiedad de alquiler, una segunda casa o una propiedad de inversión, porque ninguna de ellas es su residencia legal. Si usted es dueño de una casa de alquiler en la playa y vive tierra adentro, solo las primas de la casa en la que vive pueden ir en el TC-44.
La página de seguros costeros del SC Department of Insurance (Departamento de Seguros de Carolina del Sur, SCDOI) (opens in a new tab) lo resume de forma sencilla: si el costo de asegurar su casa es más del 5% de su ingreso, puede calificar.
¿Cómo se calcula el crédito?
El TC-44 recorre el cálculo línea por línea. Usted anota las primas de seguro de propiedad y de responsabilidad civil que pagó durante el año fiscal por su residencia legal, y su ingreso bruto ajustado federal (AGI federal). Multiplica el AGI por 5% y resta ese monto de las primas. El crédito es el menor entre ese excedente y el máximo de $1,250, según el Anexo TC-44 (opens in a new tab).
Luego el formulario suma cualquier crédito trasladado de años anteriores y compara el total con su impuesto estatal de Carolina del Sur del año en curso, después de todos los demás créditos. Usted usa el menor de los dos en este año. Lo que sobre se traslada, por hasta cinco años.
Como ejemplo con cifras redondas: con un AGI federal de $60,000, el umbral del 5% es $3,000. Si pagó $4,500 en primas calificadas, el excedente es $1,500, y el crédito tiene un tope de $1,250. Si su impuesto de Carolina del Sur después de otros créditos es $900, usa $900 este año y traslada $350.
La ley fija el tope en un monto fijo de $1,250, no en un porcentaje de la prima, y ese es el límite que aparece en el formulario vigente.
¿Cómo se presenta el TC-44?
Llene el Anexo TC-44, Excess Insurance Premium Credit. Si presenta en papel, adjúntelo a su declaración del impuesto estatal sobre la renta de Carolina del Sur. Si presenta por vía electrónica, guarde una copia con sus registros fiscales, según el TC-44 (opens in a new tab).
El crédito luego va en el SC1040TC (opens in a new tab), donde el Excess Insurance Premium Credit es el código 044. En el formulario de 2025, el total de créditos no reembolsables se limita en la línea 18 al impuesto de Carolina del Sur, y ese monto va en la línea 13 del SC1040. Adjunte los anexos de crédito, la hoja de trabajo del SC1040TC y el SC1040TC a su declaración. El SC Department of Revenue (Departamento de Ingresos de Carolina del Sur, SCDOR) puede rechazar los créditos si no se adjuntan los anexos necesarios.
Para el año fiscal 2025, la declaración vencía el 15 de abril de 2026. Puede obtener más tiempo para presentar pagando su saldo por MyDORWAY o presentando una extensión, pero al menos el 90% del impuesto debía estar pagado para el 15 de abril de 2026, según las instrucciones del SC1040 de 2025 del SCDOR (opens in a new tab).
Cómo reclamar el crédito por primas de seguro excesivas
- Sume las primasSume las primas de propiedad y de responsabilidad civil pagadas durante el año fiscal por su residencia legal.
- Aplique el umbralReste el 5% de su ingreso bruto ajustado federal en el TC-44.
- Aplique el topeTome el menor entre el excedente y $1,250, y luego sume cualquier traslado.
- Limítelo a su impuestoUse el menor entre ese total y su impuesto de Carolina del Sur después de otros créditos.
- RepórteloAnótelo en el SC1040TC con el código 044; el total va en la línea 13 del SC1040.
- Traslade el restoEl crédito no usado se traslada por hasta cinco años.
¿Qué primas de seguro cuentan?
La ley cuenta el seguro de propiedad y de responsabilidad civil definido en los artículos 1, 3 y 5 del Capítulo 75 del Título 38, que cubra su residencia legal, según el S.C. Code § 12-6-3670 (opens in a new tab). Esos artículos cubren el seguro de propiedad en general, el seguro contra riesgos en casas móviles y el seguro contra viento y granizo, en el Capítulo 75 del Título 38 (opens in a new tab). El TC-44 tiene una sola línea para todas esas primas combinadas, sin casillas separadas para el seguro de casa, el de viento y granizo, ni el de inundación.
Los propietarios costeros a menudo pagan dos o tres primas: una póliza de casa, una póliza separada de viento y granizo del pool de viento y granizo de Carolina del Sur, y una póliza de inundación. Antes de agregar en la línea 1 una prima de viento y granizo o de inundación que se factura por separado, pregunte al SCDOR si califica. Las preguntas individuales sobre el impuesto sobre la renta van al SCDOR al 1-844-898-8542, opción 1, o a IITax@dor.sc.gov, según la página de contacto del SCDOR (opens in a new tab).
Si sus primas se pagan con una cuenta de depósito en garantía (escrow) de su hipoteca, el estado de cuenta de escrow muestra lo que se pagó durante el año. Nuestro artículo sobre el seguro de inundación en Carolina del Sur cubre las pólizas de inundación en sí.
¿Se pueden deducir federalmente las primas del seguro de casa?
En una propiedad de alquiler, sí. El seguro es uno de los gastos de alquiler que reducen el ingreso gravable por alquiler, que generalmente se reporta en el Anexo E (Schedule E), según el tema 415 del IRS (Servicio de Impuestos Internos) (opens in a new tab). Si paga una prima con más de un año de anticipación, solo deduce la parte que corresponde a cada año de cobertura, según la Publicación 527 del IRS (opens in a new tab).
Esas reglas de alquiler no convierten la prima de la casa en la que usted vive en una deducción federal. Si alquila una parte de su casa o la usa en parte para fines personales, las reglas del IRS sobre uso personal deciden cómo se dividen los gastos. Una oficina en casa se rige por sus propias reglas, bajo la deducción por oficina en casa del IRS (opens in a new tab). Un profesional de impuestos puede aplicarlas a su declaración.
¿Hay créditos fiscales por mitigación de huracanes?
Sí, dos, ambos separados del TC-44. El primero es un crédito del impuesto sobre la renta por el costo de reforzar su residencia legal para que resista mejor la pérdida por un huracán, por agua de inundación en aumento o por otra tormenta de viento catastrófica, según el S.C. Code § 12-6-3660 (opens in a new tab). No puede superar el 25% del costo o $1,000, lo que sea menor, en ningún año fiscal. La reparación ordinaria o el reemplazo de elementos existentes no califica.
El segundo es un crédito por el impuesto sobre las ventas o de uso de Carolina del Sur pagado en los materiales usados en ese reforzamiento. Equivale al 6% del precio de compra, hasta $1,500, según el S.C. Code § 12-6-3665 (opens in a new tab).
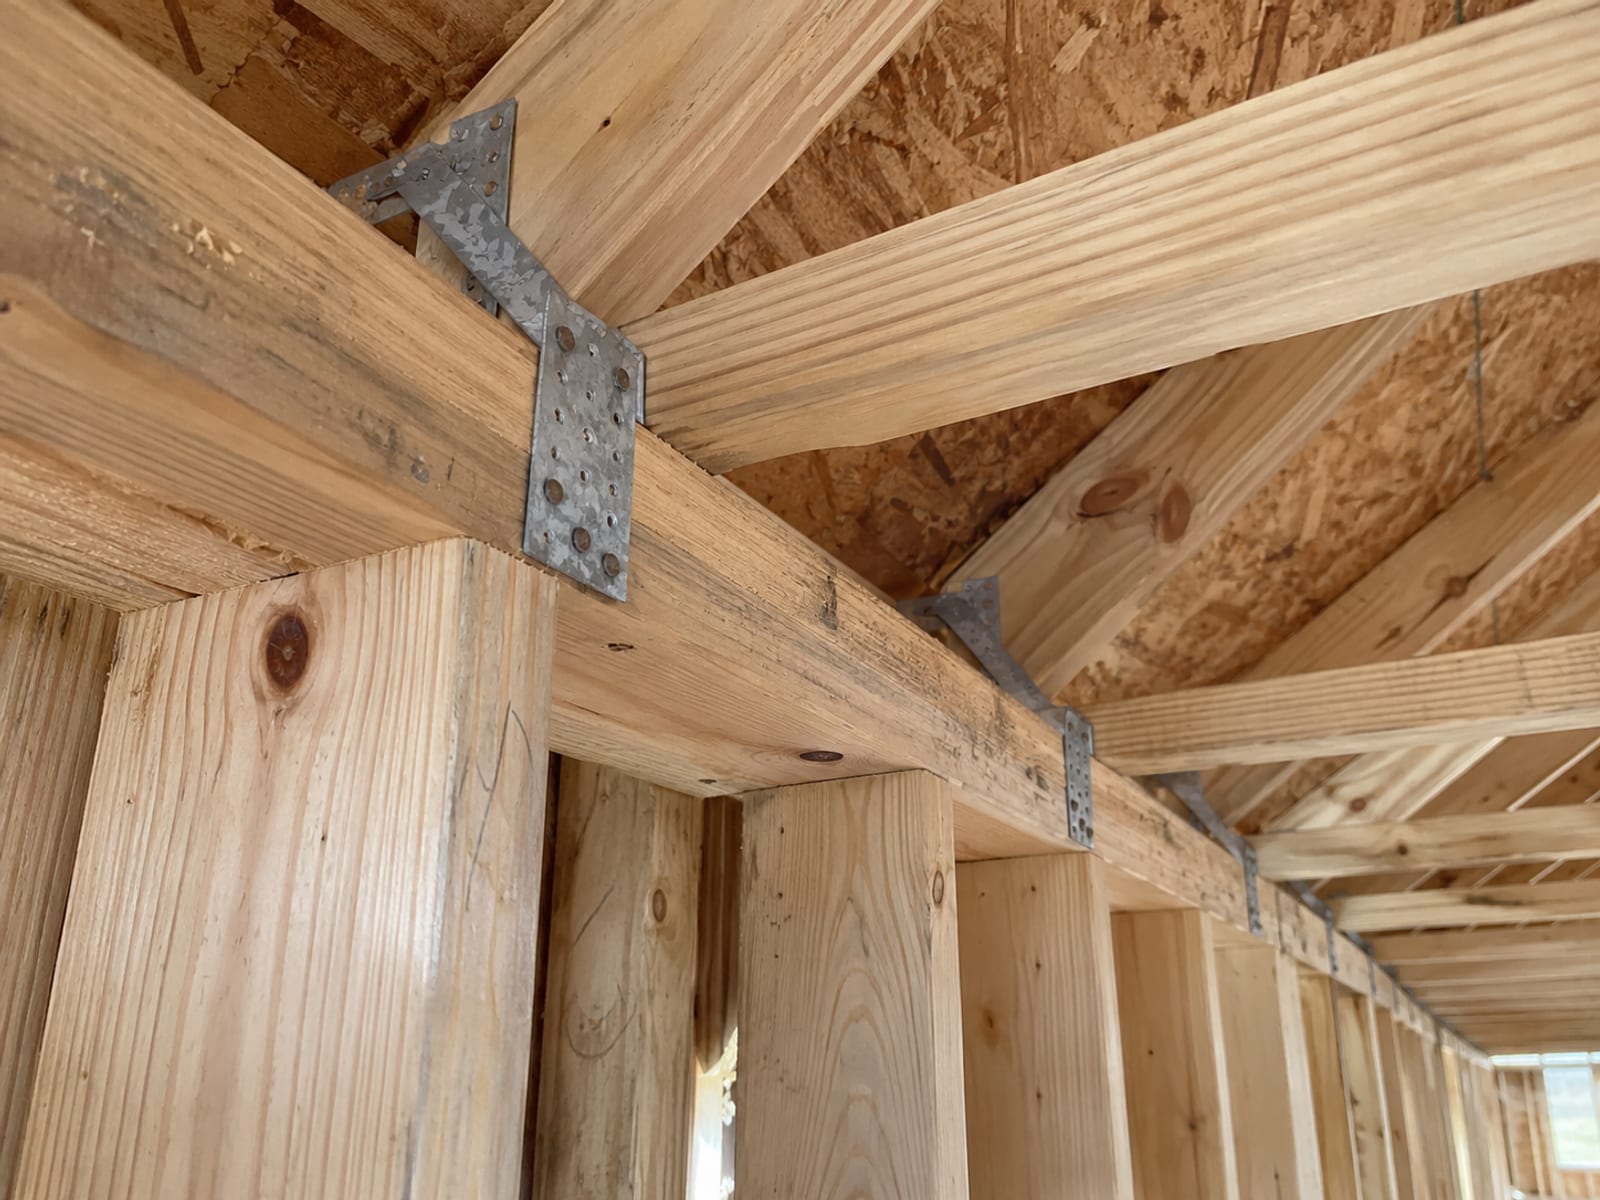
Las medidas calificadas incluyen el anclaje del techo, las conexiones entre techo y muro, la resistencia secundaria al agua y la protección de aberturas, construidas según el Regulation 69-75 y el documento de recursos de SC Safe Home, según la página de crédito fiscal por fortificación del SCDOI (opens in a new tab). Para respaldar el crédito, guarde un informe de certificación por escrito de un profesional de la construcción con sus recibos adjuntos, o su propia declaración jurada de que las medidas se instalaron, con recibos.
Los costos pagados con una subvención de SC Safe Home que no se incluye en su ingreso no son elegibles para ninguno de los dos créditos, según el S.C. Code § 12-6-3660 y § 12-6-3665 (opens in a new tab).
Hover or tap a row to highlight it.
| Crédito o subvención | Monto | Fuente |
|---|---|---|
| Umbral del Excess Insurance Premium Credit (TC-44) | Primas por encima del 5% del ingreso bruto ajustado | S.C. Code § 12-6-3670 (opens in a new tab) |
| Tope del Excess Insurance Premium Credit | $1,250 por año fiscal | S.C. Code § 12-6-3670 (opens in a new tab) |
| Traslado | Cinco años fiscales siguientes | S.C. Code § 12-6-3670 (opens in a new tab) |
| Crédito por reforzamiento residencial | Lo menor entre 25% del costo o $1,000 por año fiscal | S.C. Code § 12-6-3660 (opens in a new tab) |
| Crédito por impuesto sobre las ventas o de uso en materiales de reforzamiento | 6% del precio de compra, hasta $1,500 | S.C. Code § 12-6-3665 (opens in a new tab) |
| Subvención de mitigación resiliente de SC Safe Home | Hasta $7,500 sin contrapartida o $6,000 con contrapartida | SCDOI SC Safe Home (opens in a new tab) |
| Subvención de mitigación sostenible de SC Safe Home | Hasta $5,000 sin contrapartida o $4,000 con contrapartida | SCDOI SC Safe Home (opens in a new tab) |
| Contraventanas contra huracanes o barreras protectoras de SC Safe Home | Hasta $3,000 | SCDOI SC Safe Home (opens in a new tab) |
¿SC Safe Home puede ayudar a pagar mejoras en el techo o en las aberturas?
SC Safe Home es un programa de subvenciones de la SCDOI que ayuda a los propietarios a que sus casas resistan mejor los daños por viento. No está aceptando solicitudes en este momento; las solicitudes se abren dos veces al año, según la página de SC Safe Home de la SCDOI (opens in a new tab).
Para calificar, usted debe vivir en un condado costero designado de Carolina del Sur, ser dueño y ocupar una casa unifamiliar independiente como residencia principal, y mantener una póliza activa de seguro de casa. Tampoco puede haber recibido y usado antes una subvención de Safe Home, y la casa no puede tener daños previos relacionados con tormentas ni pagos de reclamos de seguro. Usted paga cualquier costo del proyecto por encima de la subvención.
Debe tener una inspección y recibir la aprobación de la subvención antes de que se haga el trabajo. El programa no puede reembolsar reforzamientos que ya haya terminado, según las preguntas frecuentes de SC Safe Home (opens in a new tab). Para preguntas, se puede comunicar con el programa al 803-737-6087 o en scsafehome@doi.sc.gov.
¿La mitigación puede bajar mi prima de seguro?
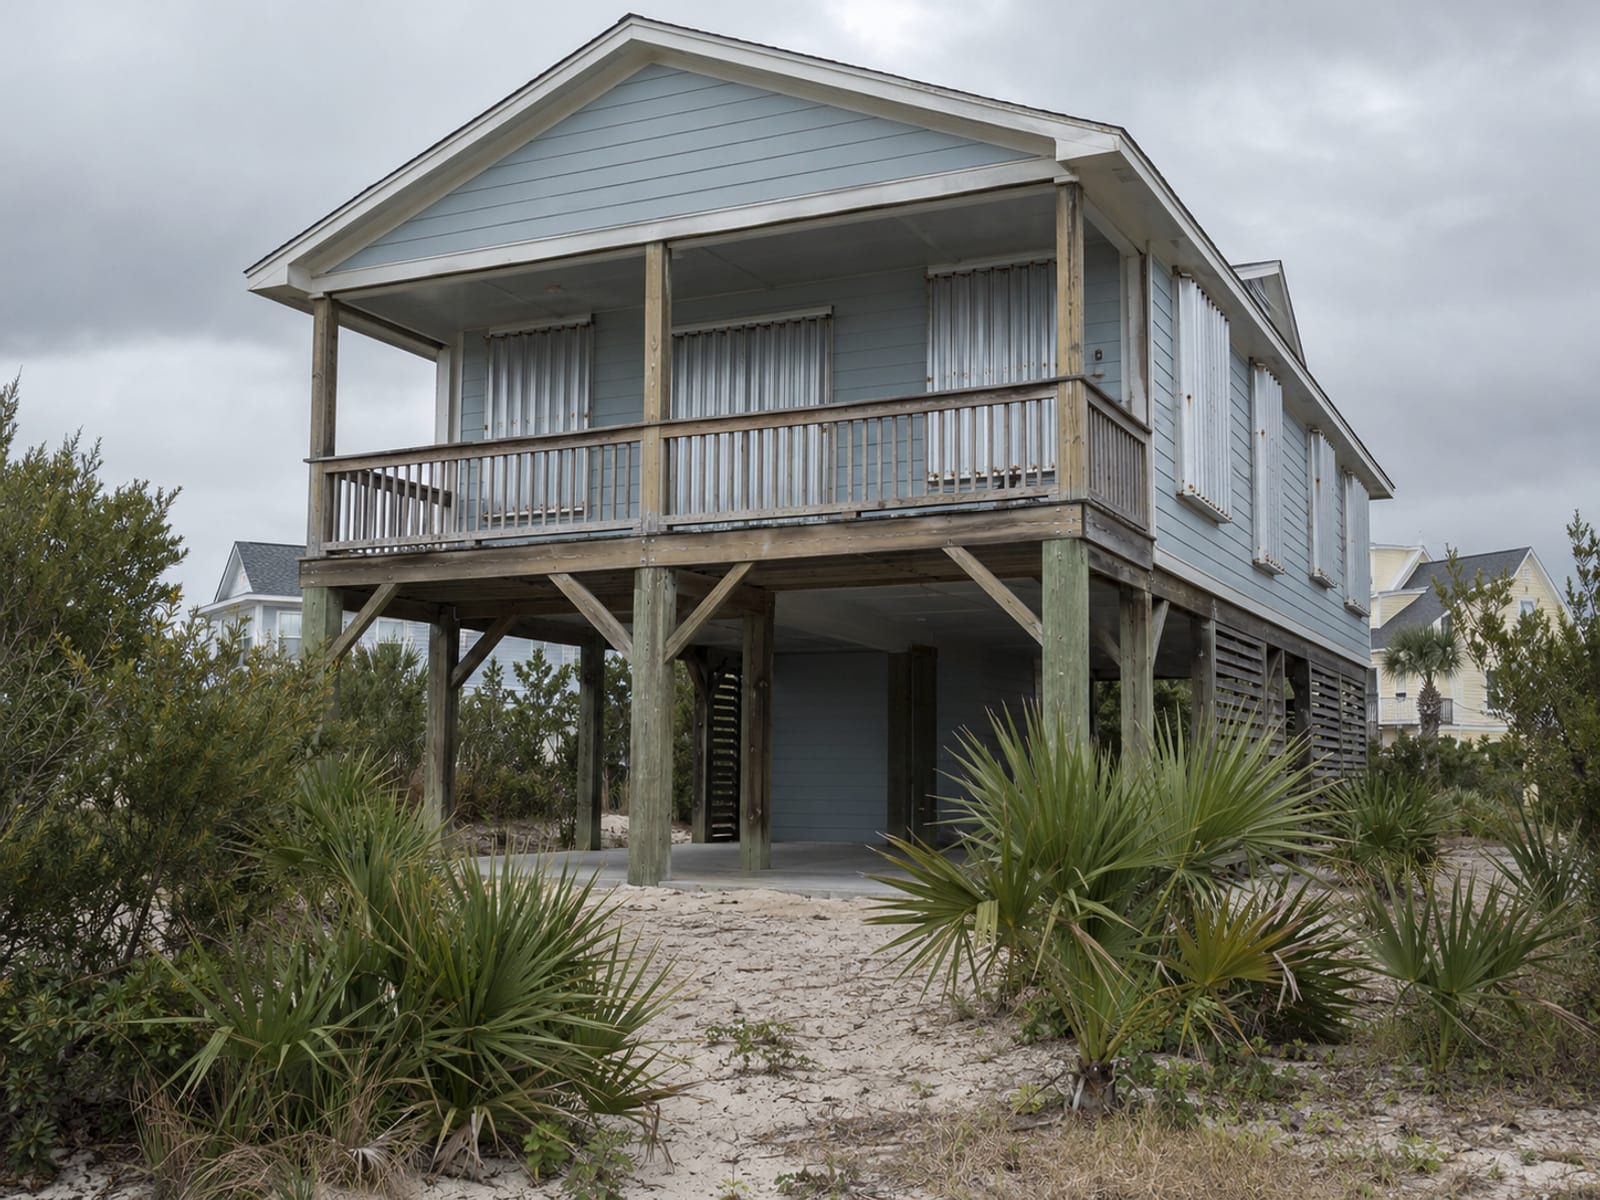
Sí, puede. La ley de Carolina del Sur exige que las aseguradoras ofrezcan descuentos o créditos en la prima por la mitigación calificada, y el ahorro puede variar considerablemente de una aseguradora a otra, según el folleto de la SCDOI sobre descuentos por mitigación de propietarios (opens in a new tab). La SCDOI describe los descuentos por mitigación como rebajas que ofrecen las aseguradoras cuando una casa tiene características resistentes al viento aprobadas, como ventanas con clasificación de resistencia al impacto o un techo fortificado, en su página de términos clave (opens in a new tab). Su página sobre el costo del seguro de casa (opens in a new tab) enumera los sistemas de techo mejorados, las contraventanas contra huracanes y el arriostramiento de hastiales entre las mejoras que pueden reducir costos.
El descuento viene de la aseguradora, no del estado, así que la aseguradora decide qué prueba necesita. Pregunte a su agente qué inspección, certificación, fotos, permisos, registros de SC Safe Home o documentación de FORTIFIED acepta la aseguradora, y pida la decisión sobre el descuento por escrito. Nuestro artículo sobre el seguro de casa en Carolina del Sur cubre tarifas, coberturas y deducibles.
¿Qué pasa si la aseguradora no aplica un descuento o cobra la prima equivocada?
Comuníquese primero con la aseguradora o el agente y explique el problema. Pida una explicación por escrito y guarde registros de cada conversación. Si no se resuelve, reúna el nombre de la aseguradora, el nombre del agente, su número de póliza, los documentos de la prima, la página de declaraciones y su correspondencia. Luego presente una queja ante la Oficina de Servicios al Consumidor de la SCDOI (Office of Consumer Services) (opens in a new tab), que atiende asuntos de primas y de pólizas. Puede comunicarse al 803-737-6180, a la línea gratuita 800-768-3467, o escribir a consumers@doi.sc.gov. Por ley, las entidades de seguros tienen 7 días para responder al departamento.
Para verificar a un agente antes de compartir documentos, use la búsqueda de licencias de seguros de Carolina del Sur (opens in a new tab). Para comparar aseguradoras que ofrecen descuentos por mitigación, el directorio de Riskado enumera las agencias de seguros de Carolina del Sur por ciudad y por categoría.
Documentos que debe guardar
- Su TC-44 y su SC1040TC completos.
- Su declaración federal que muestre el AGI.
- El estado de cuenta de primas de la aseguradora para el año fiscal y la página de declaraciones que nombre la residencia asegurada.
- Los estados de cuenta de primas de viento y granizo o de inundación por separado, si los tiene.
- Los estados de cuenta de escrow, si su administrador de la hipoteca pagó las primas.
- Los anexos TC-44 anteriores que respalden cualquier traslado.
- Para los créditos por reforzamiento: recibos, la certificación del profesional o su declaración jurada, permisos y cualquier registro de subvenciones.
Preguntas para su agente
- ¿Qué descuentos por viento, techo, contraventanas, seguridad o combinación de pólizas ofrece la aseguradora?
- ¿La aseguradora exige una inspección por viento, y quién puede hacerla?
- ¿Qué documentos prueban la antigüedad del techo, el anclaje del techo, la protección de aberturas o el estatus FORTIFIED?
- ¿La aseguradora acepta la documentación de SC Safe Home?
- ¿Mi estado de cuenta de primas separa casa, viento y granizo, inundación, endosos, cargos e impuestos?
- ¿Cuánto pagué durante el año fiscal, y qué período de póliza cubre?
- ¿Cómo aparecen los descuentos en la página de declaraciones?
- ¿Qué pasa con un descuento si cambia el techo o vence la documentación?
Compruebe lo que sabe sobre el crédito fiscal por el seguro de casa en Carolina del Sur
Preguntas frecuentes
¿El crédito por primas de seguro excesivas es reembolsable?
No. El crédito se limita a su obligación del impuesto sobre la renta de Carolina del Sur, y cualquier monto no usado se traslada durante los cinco años fiscales siguientes, según el S.C. Code § 12-6-3670 (opens in a new tab).
¿Puedo reclamar el TC-44 por una propiedad de alquiler?
No. El seguro debe cubrir su residencia legal, es decir, una casa de la que usted es dueño, que ocupa y que considera su domicilio, según el § 12-43-220(c) (opens in a new tab). El seguro de una propiedad de alquiler es un gasto de alquiler en su declaración federal, según el tema 415 del IRS (Servicio de Impuestos Internos) (opens in a new tab).
¿Dónde va el crédito en mi declaración de Carolina del Sur?
En el SC1040TC, bajo el código 044, y el total de créditos no reembolsables permitidos de la línea 18 va en la línea 13 del SC1040, según el SC1040TC de 2025 (opens in a new tab). Quienes presentan en papel adjuntan el TC-44; quienes presentan electrónicamente guardan una copia.
¿SC Safe Home es un crédito fiscal?
No. SC Safe Home es un programa de subvenciones de mitigación administrado por la SCDOI, con sus propias reglas de elegibilidad y períodos de solicitud, según la SCDOI (opens in a new tab). Los costos financiados con una subvención que no se incluyen en su ingreso tampoco pueden reclamarse para los créditos por fortificación.
¿Un techo fortificado puede calificar para un crédito fiscal?
El trabajo de reforzamiento calificado en su residencia legal, como el anclaje del techo y las conexiones entre techo y muro, puede calificar para el crédito por reforzamiento de hasta 25% del costo o $1,000, más el crédito por impuesto sobre las ventas y de uso de hasta $1,500, si cumple los estándares de la SCDOI, según la SCDOI (opens in a new tab).
Cómo juntar todo
Sume las primas que pagó este año por la casa en que vive y compare el total con el 5% de su AGI federal. Si las primas son mayores, complete el TC-44, lleve el crédito al SC1040TC y guarde sus estados de cuenta de primas. Pregunte al SCDOR sobre cualquier prima de viento y granizo o de inundación por separado antes de incluirla. Luego mire el otro lado de la factura: pregunte a su agente qué descuentos por mitigación ofrece su aseguradora, guarde los registros que respaldan los créditos por fortificación y esté atento al próximo período de solicitud de SC Safe Home.
Términos clave
Tap a term to see what it means.
Excess Insurance Premium Credit. El crédito del impuesto sobre la renta de Carolina del Sur por primas de propiedad y de responsabilidad civil de una residencia legal por encima del 5% del ingreso bruto ajustado.
TC-44. El anexo de Carolina del Sur que se usa para calcular y reclamar el Excess Insurance Premium Credit.
SC1040TC. El formulario de Carolina del Sur que suma los créditos no reembolsables de una declaración individual.
Ingreso bruto ajustado (AGI). Ingreso total menos ciertos ajustes, según se reporta en su declaración federal.
Residencia legal. Una casa de la que usted es dueño, que ocupa y que considera su domicilio.
Traslado (carryforward). Crédito no utilizado que puede aplicarse en años fiscales posteriores.
Descuento por mitigación (mitigation credit). Descuento de la aseguradora por características resistentes al viento aprobadas.
SC Safe Home. El programa de subvenciones de la SCDOI para trabajos de mitigación contra el viento en casas costeras elegibles.