Seguro de inundación en Florida: cuánto cuesta, la regla de Citizens y NFIP o privado
Riskado
La ley de Florida no exige a todos los propietarios comprar seguro contra inundaciones, pero un prestamista sí puede exigirlo, y también puede hacerlo Citizens Property Insurance Corporation (Corporación de Seguros de Propiedad Citizens). Una hipoteca regulada o asegurada a nivel federal sobre un edificio en una Special Flood Hazard Area (zona especial de riesgo de inundación) de alto riesgo activa un requisito federal de compra. Citizens tiene su propia regla, que se escalona según el valor de la casa y alcanza a todas las propiedades residenciales de líneas personales el 1 de enero de 2027, salvo las pólizas sin cobertura de viento y las pólizas de propietarios de unidades de condominio, según el Fla. Stat. § 627.351(6)(aa) (opens in a new tab). Una póliza de casa del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) cubre hasta $250,000 para el edificio y $100,000 para el contenido, y la cobertura normalmente empieza 30 días después de comprarla, según FloodSmart (opens in a new tab). Su precio depende de la propiedad, no solo de la zona.
Lo más importante
- Ley estatalLa ley de Florida no exige a los propietarios comprar seguro contra inundaciones, pero un prestamista o Citizens sí puede exigirlo.
- Regla del prestamistaUna hipoteca regulada o asegurada a nivel federal sobre un edificio en una zona A o V de alto riesgo exige seguro contra inundaciones.
- CitizensLa cobertura contra inundaciones se escalona según el valor de la casa y alcanza a todas las propiedades residenciales de líneas personales el 1 de enero de 2027, con dos exenciones.
- Límites del NFIPHasta $250,000 para el edificio de una casa y $100,000 para el contenido, con una espera de 30 días para la mayoría de las pólizas nuevas.
¿Se exige seguro contra inundaciones en Florida?
En la mayoría de los propietarios, el requisito viene de un contrato o de una aseguradora, no de la ley estatal. La ley de Florida no exige a los propietarios tener seguro contra inundaciones, aunque un prestamista puede hacerlo, según el Florida Insurance Consumer Advocate (Defensor del Consumidor de Seguros de Florida) (opens in a new tab).
La regla federal se aplica según la zona de inundación. En las comunidades que participan en el NFIP, los dueños de edificios en zonas de alto riesgo que tienen hipotecas de prestamistas regulados o asegurados a nivel federal deben comprar seguro contra inundaciones, según la guía de FEMA (Agencia Federal para el Manejo de Emergencias) para leer un mapa de inundación (opens in a new tab). Una propiedad fuera de esas zonas también puede inundarse, y un prestamista, Citizens, un contrato de arrendamiento o una asociación de condominios aún pueden exigir cobertura allí.
Citizens es el otro disparador común. Si su seguro de casa es con Citizens, la cobertura contra inundaciones es una condición para mantenerlo en la mayoría de las pólizas residenciales de líneas personales, y los detalles están abajo. Lea con atención cualquier carta de su prestamista o de Citizens, porque indica el monto de cobertura y la fecha límite que debe cumplir.
¿Cuánto cuesta el seguro contra inundaciones en Florida?
La prima del NFIP es única para su propiedad. Se basa en dónde está el edificio, cómo está construido y la cobertura que compra, según la página de primas de FloodSmart (opens in a new tab). El método de precios actual de FEMA, Risk Rating 2.0 (método de tarificación por riesgo), considera factores como:
- Distancia a las fuentes de inundación, como el océano, un río o un lago.
- Elevación del terreno comparada con los terrenos cercanos y con las fuentes de inundación.
- Tipo de cimentación, altura del primer piso y número de pisos del edificio.
- Tipo de construcción, aberturas contra inundaciones y dónde se ubican la maquinaria y los equipos.
- El costo de reemplazo del edificio.
- Los límites de edificio y de contenido que usted elija, y sus deducibles.
Como gran parte del precio viene del edificio en sí, no hay un solo precio estatal de seguro contra inundaciones que sirva para una casa en particular. La forma más rápida de obtener una cifra real es una cotización para su dirección, con los datos de elevación si los tiene.
¿Cambia el precio la zona de inundación?
La zona sigue siendo importante, pero no es todo el precio. Dos casas en la misma zona pueden pagar primas distintas porque su elevación, construcción, costo de reemplazo, cobertura y deducibles son diferentes.
Los mapas de inundación de FEMA clasifican la tierra según el riesgo de inundación. Las Special Flood Hazard Areas son zonas de alto riesgo que se muestran con zonas que empiezan con A o V, como AE o VE, y allí se aplica el requisito federal de hipoteca. Las áreas de riesgo moderado a bajo se muestran con zonas que empiezan con B, C o X, según FEMA (opens in a new tab). Las inundaciones igual ocurren fuera de las zonas de alto riesgo: cerca de 25% de los reclamos por inundación provienen de áreas de bajo riesgo, según el Florida Insurance Consumer Advocate (opens in a new tab).
Para encontrar su zona, busque su dirección en el Flood Map Service Center de FEMA (opens in a new tab). Anote la zona, el panel del mapa y su fecha de vigencia. Los mapas cambian, y cuando se revisa el mapa de su comunidad, el requisito de su prestamista y su precio pueden cambiar con él.
¿Qué cubre el seguro contra inundaciones del NFIP?
Las pólizas del NFIP cubren los daños físicos directos por inundación a su edificio y a sus pertenencias, y las dos coberturas se compran por separado. La cobertura de contenido no es automática. Cada una tiene su propio límite y deducible, según FloodSmart (opens in a new tab):
- Propietarios de casa, incluidos los dueños de condominios y de casas adosadas (townhouse): cobertura del edificio de hasta $250,000 y cobertura de contenido de hasta $100,000.
- Inquilinos: cobertura de contenido para las cosas que usted posee dentro de su vivienda.
- Negocios: hasta $500,000 para el edificio y hasta $500,000 para el contenido.
La cobertura del edificio incluye los sistemas eléctrico y de plomería, los hornos, los calentadores de agua, los electrodomésticos empotrados, la alfombra instalada de forma permanente, los gabinetes, los muros de cimentación y las escaleras. La cobertura de contenido incluye ropa, muebles, electrónicos, cortinas, lavadoras y secadoras, aires acondicionados portátiles y microondas. Las obras de arte originales, las pieles y artículos similares tienen cobertura hasta $2,500.
Los límites importan sobre todo bajo tierra y fuera del área principal de vivienda. La cobertura en un sótano, es decir, cualquier área con el piso por debajo del nivel del suelo en todos sus lados, es limitada, y las mejoras de un sótano terminado y muchas pertenencias personales por debajo del piso elevado más bajo están restringidas o excluidas, según el libro de respuestas de FEMA sobre el NFIP (opens in a new tab). Un garaje separado tiene una cobertura limitada que puede contar contra el límite del edificio. Los vehículos, los gastos de vivienda temporal, las pérdidas financieras y la mayoría de los bienes al aire libre están excluidos o limitados, así que pregunte qué hace su póliza con cada uno.
¿Cómo funciona el periodo de espera de 30 días?
La cobertura del NFIP entra en vigor 30 días después de la fecha en que usted la compra. FloodSmart (opens in a new tab) enumera cuatro excepciones:
- Sin espera si compra seguro contra inundaciones al hacer, aumentar, extender o renovar una hipoteca.
- Sin espera si cambia su cobertura al renovar su póliza.
- Una espera de un día si su propiedad se incluye por primera vez en una zona de alto riesgo y usted compra dentro de 12 meses del cambio del mapa.
- Una espera de un día si la inundación fue causada o empeorada por un incendio forestal en tierras federales y usted compra dentro de 60 días de la contención del incendio.
Un pronóstico no crea una excepción. Una tormenta con nombre, una orden de evacuación o un aviso de huracán no detiene el reloj de 30 días, así que una póliza comprada cuando ya viene una tormenta quizá no empiece a tiempo para cubrirla.
Una póliza del NFIP dura un año. Si vence, la cobertura continúa durante un periodo de gracia de 30 días, y los reclamos en esa ventana se atienden siempre que usted renueve y pague la prima completa antes de que termine, según FloodSmart.
Hover or tap a row to highlight it.
| Concepto | Cifra |
|---|---|
| Cobertura del edificio de casa | Hasta $250,000 |
| Cobertura de contenido de casa | Hasta $100,000 |
| Cobertura del edificio de negocio | Hasta $500,000 |
| Cobertura de contenido de negocio | Hasta $500,000 |
| Periodo de espera normal | 30 días |
| Excepción por mapa nuevo de alto riesgo o por incendio en tierras federales | 1 día |
| Prueba de pérdida | Dentro de 60 días después de la inundación |
| Apelación ante FEMA | Dentro de 60 días de la carta de denegación |
¿Qué exige Citizens?
Citizens no vende seguro contra inundaciones. Usted lo compra con otra aseguradora, y firma un formulario que confirma que, sin esa cobertura contra inundaciones, la propiedad no será elegible para Citizens. El calendario viene del § 627.351(6)(aa) (opens in a new tab).
Si la propiedad está en una Special Flood Hazard Area, la cobertura contra inundaciones se exigió al emitirse para las nuevas pólizas de Citizens emitidas a partir del 1 de abril de 2023, y en la renovación para las pólizas que se renuevan a partir del 1 de julio de 2023.
Fuera de esa zona, el requisito se escalona según el costo de reemplazo de la vivienda, para las pólizas con vigencia a partir de cada fecha:
Hover or tap a row to highlight it.
| Fecha de vigencia | Costo de reemplazo de la vivienda |
|---|---|
| 1 de enero de 2024 | $600,000 o más |
| 1 de enero de 2025 | $500,000 o más |
| 1 de enero de 2026 | $400,000 o más |
| 1 de enero de 2027 | Todas las demás propiedades residenciales de líneas personales |
Dos tipos de pólizas de Citizens están exentos: las pólizas que no cubren el riesgo de viento y las pólizas emitidas sobre el formulario de propietarios de unidades de condominio. Si alquila y tiene una póliza de inquilino de Citizens, pregunte a Citizens o a su agente si el paso de 2027 aplica a su póliza.
La cobertura contra inundaciones exigida debe igualar al menos la cobertura de la vivienda disponible en el NFIP, o cumplir las normas privadas de inundación del Fla. Stat. § 627.715 (opens in a new tab). En las pólizas de vivienda, Citizens pide una cobertura contra inundaciones igual o mayor que el límite de la Cobertura A de Citizens, y si ese monto no está disponible en el NFIP, acepta la mayor cobertura para la que usted sea elegible, según la hoja de requisitos de inundación de Citizens (opens in a new tab). Un asegurado que no mantenga la cobertura exigida contra inundaciones puede perder la elegibilidad para Citizens.
¿En qué se diferencia el seguro privado contra inundaciones del NFIP?
Florida permite que las aseguradoras vendan seguro contra inundaciones para líneas personales en cinco modalidades, según el § 627.715 (opens in a new tab):
- Estándar: la misma cobertura, deducibles y ajuste de pérdidas que una póliza estándar del NFIP.
- Preferente: cobertura estándar más la entrada de agua desde fuera de la estructura, gastos adicionales de vida (additional living expenses) y liquidación a costo de reemplazo para el contenido reparado o reemplazado, hasta los límites de la póliza.
- Personalizada: cobertura más amplia que el seguro estándar contra inundaciones.
- Flexible: cobertura contra inundaciones que puede fijar un monto específico, usar un deducible permitido para huracanes, liquidar la vivienda a valor real en efectivo, limitar la cobertura al edificio principal, o incluir o excluir gastos de vida o contenido.
- Suplementaria: cobertura que se suma a una póliza del NFIP o estándar, como para joyas, arte, deducibles o gastos adicionales de vida.
El seguro privado contra inundaciones puede comprarse a aseguradoras admitidas o a aseguradoras de líneas excedentes, y puede venir como una póliza independiente o como un endoso de una póliza de casa, según el Florida Department of Financial Services (Departamento de Servicios Financieros de Florida, DFS) (opens in a new tab). Una póliza privada que califique puede cumplir el requisito de inundación de un prestamista, pero confírmelo con el prestamista antes de comprar.
El NFIP usa formularios de póliza federales, límites fijos y el proceso de apelación de FEMA. Las pólizas privadas pueden diferir en límites, deducibles, exclusiones, base de liquidación, periodos de espera, gastos de vida, manejo de reclamos y cancelación, así que compare las páginas de las pólizas lado a lado.
¿El seguro de casa cubre la inundación o otros daños por agua?
La inundación no está cubierta por una póliza de casa, según la página general del DFS sobre seguros de casa (opens in a new tab). Por lo general, inundación significa un desbordamiento de aguas continentales o de marea, el escurrimiento de agua superficial de cualquier fuente, o un flujo de lodo.
Qué póliza responde depende de dónde vino el agua:
- Agua que sube o se mueve, incluida la marejada ciclónica: es un tema de inundación, así que la póliza de inundación es la que hay que revisar.
- Lluvia que entra por un techo o una ventana que el viento rompió: se maneja bajo la póliza de casa o la de viento, sujeta a sus términos.
- Una tubería que revienta o un electrodoméstico con fuga: por lo general es un tema de daños por agua de la póliza de casa, no un reclamo por inundación.
- Retroceso de alcantarillado o de drenaje: a menudo está excluido de las pólizas de casa, aunque la cobertura puede agregarse con un endoso.
Una tormenta puede causar más de un tipo de daño por agua a la vez. Reporte la pérdida a cada aseguradora que pueda estar involucrada, y pregunte a cada una qué parte del daño está manejando y por qué.
¿Qué debe hacer después de una inundación?
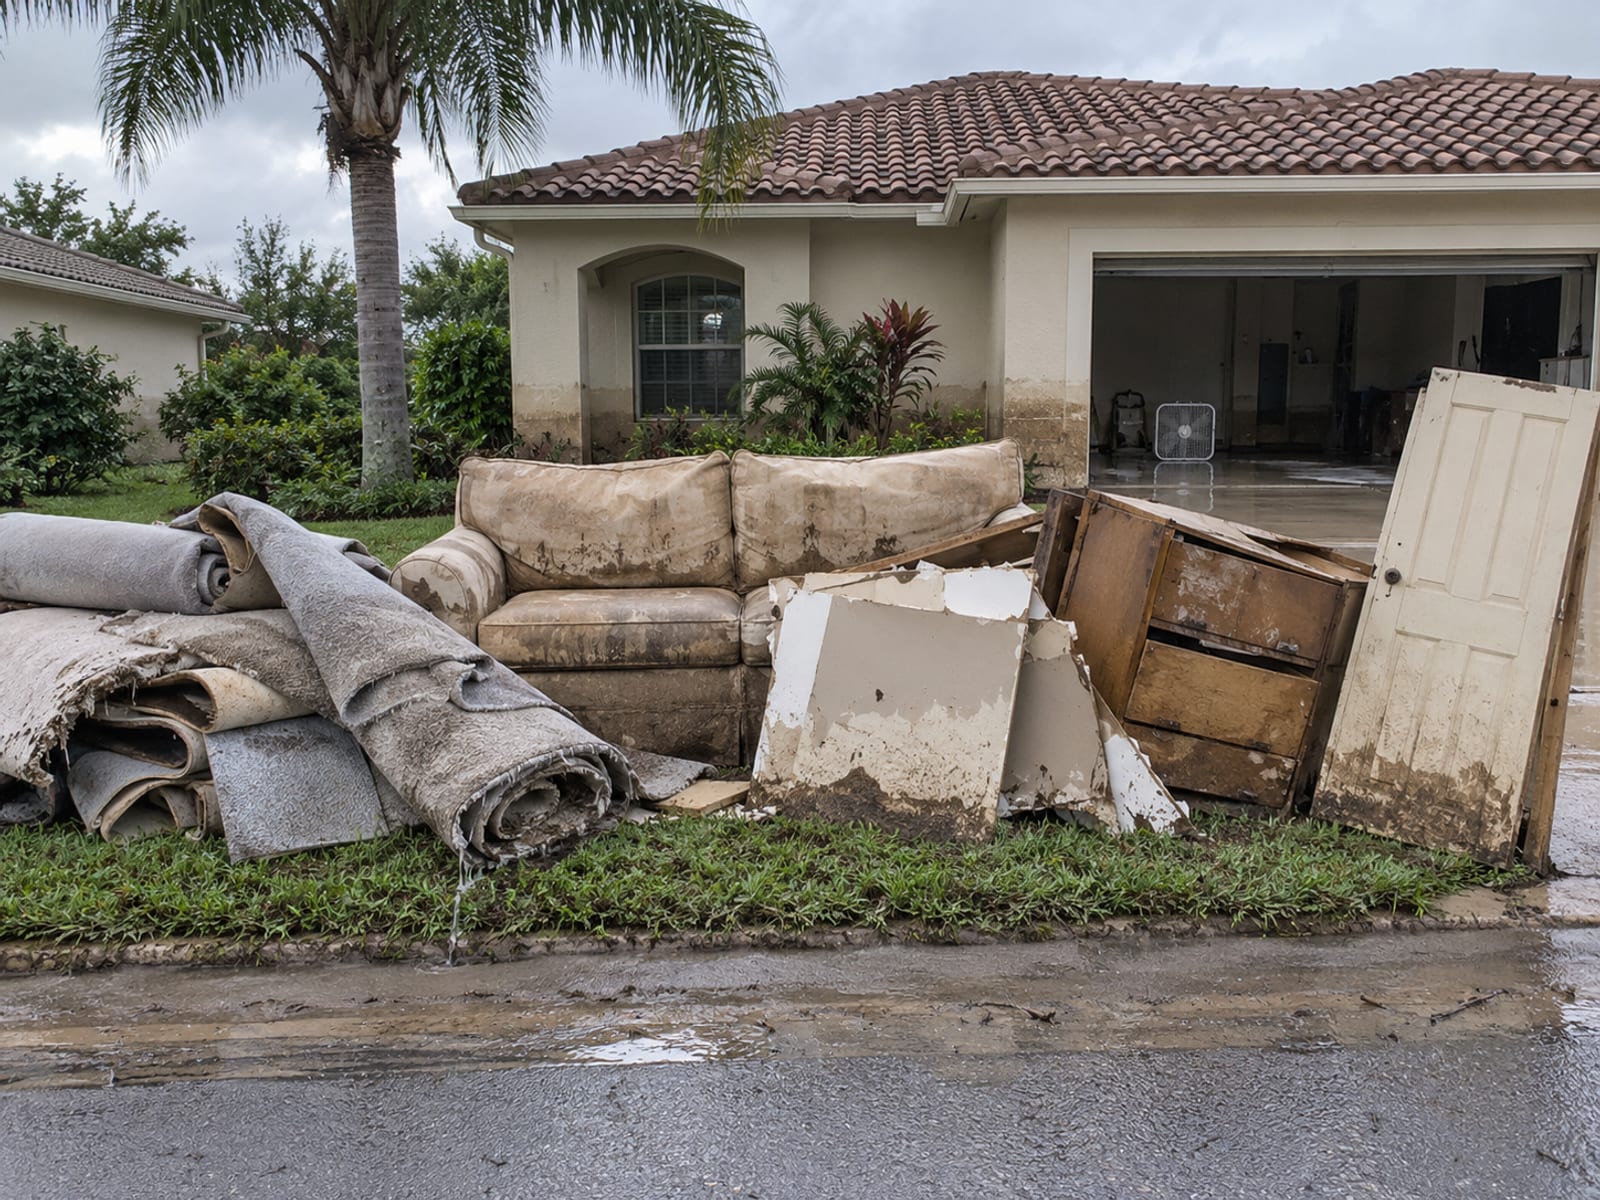
Reporte la pérdida a su agente o a su aseguradora de inundación lo antes posible, y tome medidas razonables para evitar más daños cuando sea seguro. Luego siga el proceso del reclamo:
- Fotografíe y grabe en video el daño antes de tirar cualquier cosa, y guarde los artículos dañados para el ajustador cuando sea posible.
- Haga un inventario cuarto por cuarto con descripciones, información de compra, recibos y presupuestos de reparación.
- Reúnase con el ajustador, haga preguntas y revise el presupuesto. Puede pedir un pago parcial anticipado, según la lista de verificación de reclamos de FloodSmart (opens in a new tab).
- Envíe a la aseguradora una prueba de pérdida firmada y jurada dentro de 60 días después de la inundación, según el DFS (opens in a new tab), o dentro del plazo que le dé su ajustador o aseguradora.
- Si aparece más daño cubierto, pida un pago adicional.
Si un reclamo del NFIP se niega total o parcialmente, puede apelar ante FEMA dentro de 60 días desde la fecha de la carta de denegación, contando días naturales, según la página de apelaciones de FloodSmart (opens in a new tab). Una tasación (appraisal) es una vía distinta para las disputas sobre el costo de una pérdida, y una vez que completa una tasación no puede presentar una apelación ante FEMA. Una demanda debe presentarse dentro de un año desde la fecha en que la aseguradora negó por primera vez todo o parte del reclamo.
¿Qué ayuda hay sin seguro contra inundaciones?
El Individuals and Households Program de FEMA (Programa para Individuos y Hogares) ofrece ayuda financiera y servicios directos a personas elegibles afectadas por un desastre mayor, para gastos no asegurados o insuficientemente asegurados y necesidades graves, según FEMA (opens in a new tab). Parte de esa ayuda solo está disponible si usted no es referido a un préstamo por desastre de la U.S. Small Business Administration (Administración de Pequeños Negocios de EE. UU., SBA), o no califica para uno, según la visión general de asistencia de FEMA (opens in a new tab). Un préstamo debe pagarse, y la asistencia depende de una declaración de desastre y de la elegibilidad, así que no funciona como una póliza que compró por adelantado.
¿Cómo verifica a un agente y obtiene ayuda?
Busque al agente o a la agencia en la búsqueda de licencias del DFS (Licensee Search) (opens in a new tab), y confirme que la aseguradora está autorizada en Florida con la búsqueda de compañías (company search) (opens in a new tab) de la Office of Insurance Regulation (OIR). Haga ambas verificaciones antes de pagar, como aconseja la guía de compra de seguros del DFS (opens in a new tab).
Para una pregunta, una solicitud de asistencia o una queja sobre una póliza o un reclamo, la línea de ayuda de la División de Servicios al Consumidor del DFS es el 1-877-MY-FL-CFO (1-877-693-5236), y el número para llamadas desde fuera del estado es el 850-413-3089, según la página de contacto del DFS (opens in a new tab). Florida publica guías para consumidores sobre seguro contra inundaciones en inglés y en español por medio del Florida Insurance Consumer Advocate (opens in a new tab).
Preguntas para su agente
- ¿Es esta una póliza del NFIP, una póliza privada admitida o una póliza de líneas excedentes?
- ¿Qué límites de edificio y de contenido puedo comprar, y cuáles son los deducibles de cada uno?
- ¿La póliza liquida a costo de reemplazo o a valor real en efectivo?
- ¿Cómo se manejan los sótanos, los cerramientos, los garajes separados, las obras de arte y los bienes al aire libre?
- ¿Paga gastos adicionales de vida?
- ¿Cubre solo la inundación según la define, o también la entrada de agua desde fuera de la estructura?
- ¿Cuándo empieza la cobertura, y se aplica a mí alguna excepción del periodo de espera?
- ¿Mi prestamista la aceptará, y cumple con el requisito de Citizens para mi póliza?
- ¿Cómo se manejan las renovaciones, las cancelaciones y los vencimientos?
- ¿Quién maneja los reclamos, y qué plazos de aviso y de prueba de pérdida aplican?
Cuando esté listo para comparar una cotización del NFIP con opciones privadas, el directorio de Riskado enumera agencias de seguros de Florida por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro contra inundaciones en Florida
Preguntas frecuentes
¿Puedo comprar seguro contra inundaciones solo para el contenido?
Sí. La cobertura del edificio y la del contenido se compran por separado en el NFIP, así que un inquilino o un dueño puede elegir la cobertura de contenido por sí sola. Pregunte al agente por el deducible del contenido y por cómo se tratan las pertenencias en un sótano o por debajo del piso elevado más bajo.
¿Un dueño de condominio con póliza de Citizens necesita seguro contra inundaciones?
Las pólizas emitidas sobre un formulario de propietario de unidad de condominio están exentas del requisito de inundación de Citizens, según la sección 627.351 (opens in a new tab). Un prestamista o la asociación de condominios aún pueden exigir cobertura contra inundaciones, así que pregunte si la póliza de inundación de la asociación cubre algo dentro de su unidad.
¿Importa el certificado de elevación para el precio?
Sí. La elevación del terreno y la altura del primer piso son parte de cómo Risk Rating 2.0 fija la prima de una póliza del NFIP. Pregunte al agente si sus datos de elevación pueden usarse en la cotización.
¿Renovar mi póliza del NFIP reinicia la espera de 30 días?
No. Cambiar la cobertura en la renovación no tiene periodo de espera, según FloodSmart. Renueve y pague antes de que termine el periodo de gracia de 30 días para mantener la cobertura vigente.
Empiece por la dirección y el plazo
Busque su dirección en el mapa de FEMA, y luego lea la carta de su prestamista o de Citizens para ver el monto de cobertura y la fecha límite. Cuente 30 días hacia atrás desde esa fecha, y obtenga una cotización del NFIP y una privada con suficiente antelación para compararlas antes de que la cobertura tenga que estar vigente.
Términos clave
Tap a term to see what it means.
NFIP. El National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones), el programa federal de seguro contra inundaciones que administra FEMA.
Special Flood Hazard Area (zona especial de riesgo de inundación). Un área de alto riesgo en el mapa de inundación de FEMA, que se muestra con una zona que empieza con A o V, donde se aplica el requisito federal de hipoteca.
Risk Rating 2.0 (método de tarificación por riesgo). El método de FEMA para fijar la prima de las pólizas del NFIP según el riesgo de inundación de cada propiedad.
Periodo de espera (waiting period). Los 30 días después de la compra antes de que entre en vigor la mayoría de la nueva cobertura del NFIP.
Prueba de pérdida (proof of loss). Una declaración firmada y jurada del monto que reclama, con los documentos de respaldo.
Seguro privado contra inundaciones (private flood insurance). Cobertura contra inundaciones de una aseguradora admitida o de líneas excedentes, en lugar del NFIP.
Marejada ciclónica (storm surge). Agua del mar empujada a tierra por una tormenta, que por lo general se trata como inundación.
Costo de reemplazo (replacement cost). Liquidación que paga para reparar o reemplazar sin descontar la depreciación.