Seguro para propiedades multifamiliares de REIT en Connecticut: cimientos que se desmoronan y viviendas antiguas
Riskado
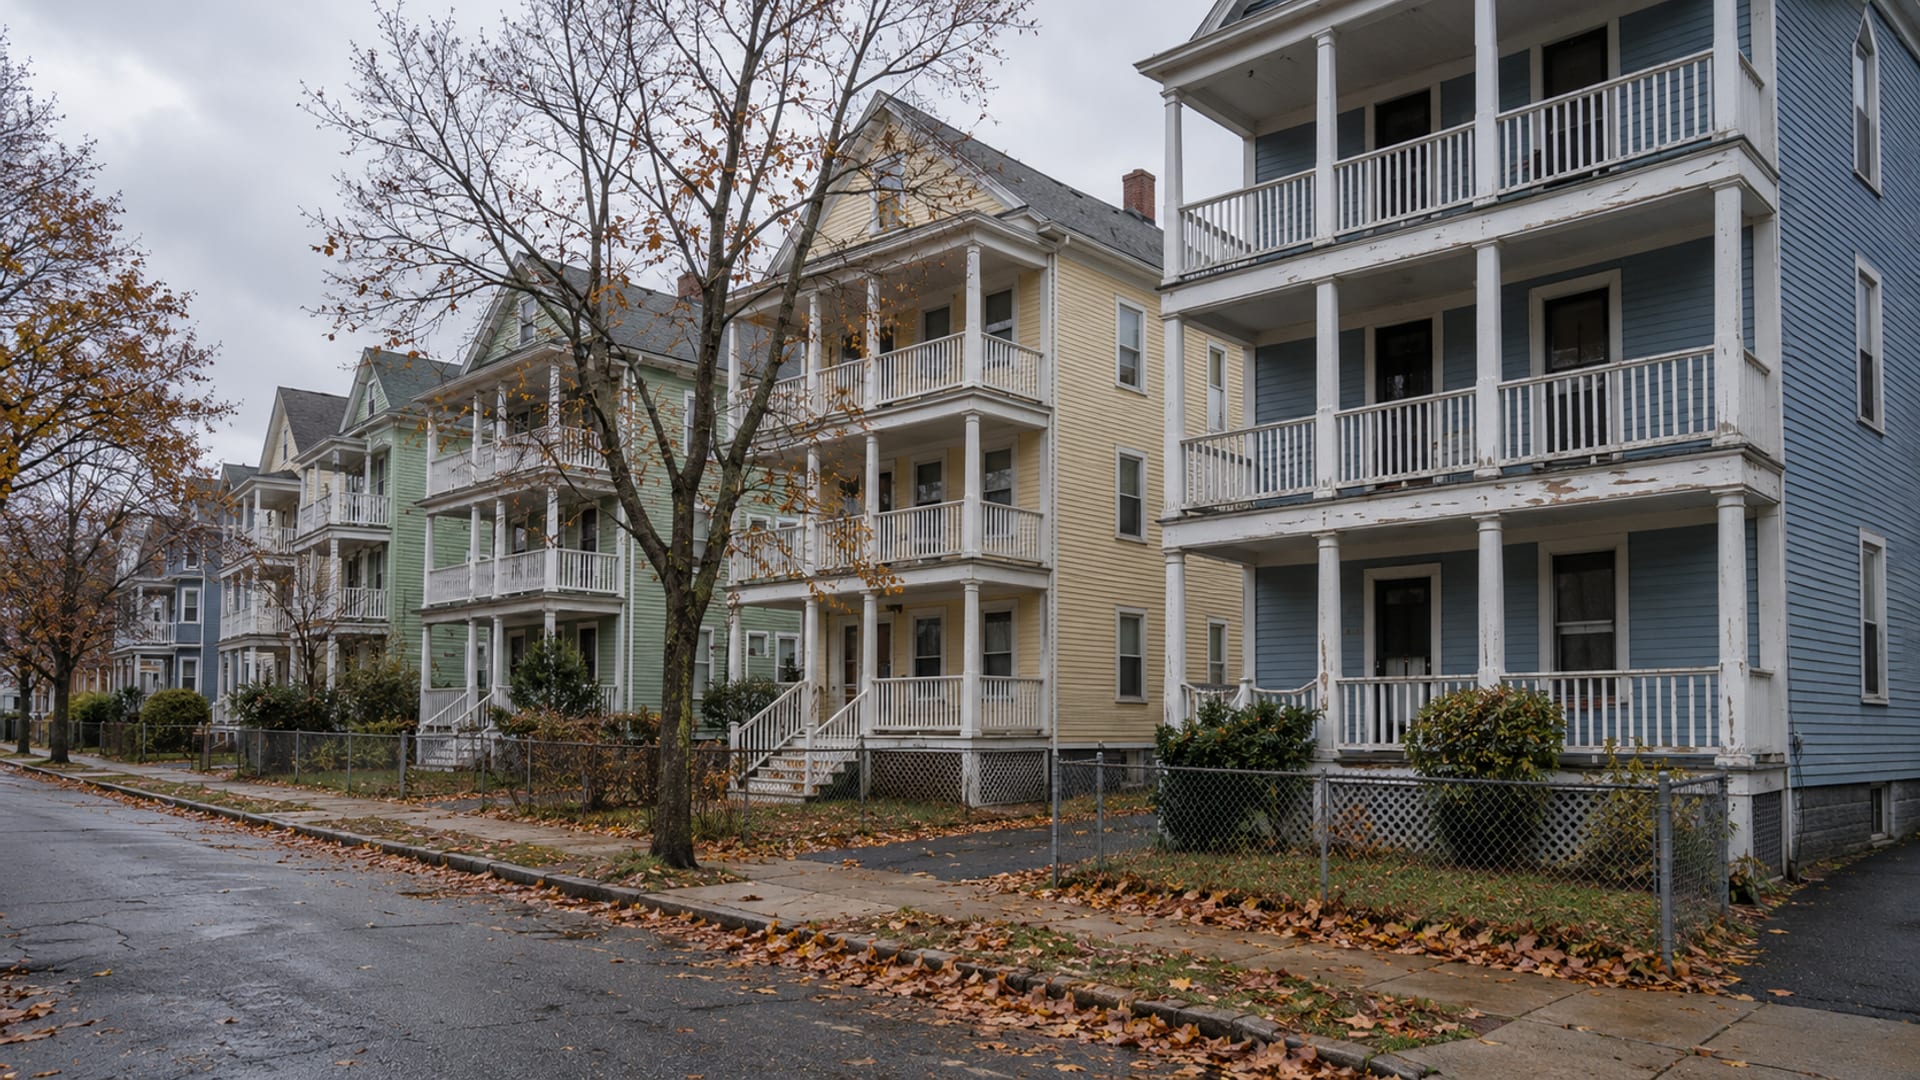
La estructura de seguro de una propiedad multifamiliar en Connecticut depende del número de unidades, de quién es el dueño y quién la ocupa, del estado del edificio, de los requisitos del prestamista y del texto de la póliza. Dos temas propios de Connecticut se suman a las preguntas habituales de propiedad y responsabilidad civil. El primero es la pirrotita, el mineral detrás de los cimientos de concreto que se desmoronan en la zona de Stafford Springs, que es un punto aparte de la debida diligencia; un reclamo por cimientos no se clasifica solo por el nombre del mineral, porque deciden la póliza, sus exclusiones, su definición de derrumbe y los hechos. El segundo son las viviendas antiguas, donde las reglas sobre pintura con plomo, detectores y deberes del arrendador influyen en el riesgo y en los registros que pide una agencia. Antes de hablar con una agencia, reúna la escritura y la estructura de propiedad, el número de unidades, el año de construcción, los informes de ingeniería o de pruebas, los reclamos anteriores, los registros de inspección, los contratos de arrendamiento, los requisitos del prestamista, los registros de detectores y de plomo y la póliza vigente.
Lo más importante
- Lo que define la pólizaEl número de unidades, el dueño y la ocupación, el estado del edificio, los requisitos del prestamista y el texto de la póliza.
- PirrotitaUn punto aparte de la debida diligencia; un reclamo por cimientos depende de la póliza, sus exclusiones, su definición de derrumbe y los hechos.
- CFSICLa Connecticut Foundation Solutions Indemnity Company distribuye ayuda para cimientos; no vende pólizas de seguro comunes.
- Viviendas antiguasLas reglas sobre plomo, detectores y deberes del arrendador influyen en el riesgo y en los registros que pide una agencia.
Qué tipo de póliza necesita una propiedad multifamiliar en Connecticut
"Multifamiliar" abarca mucho en Connecticut: un dúplex donde vive el dueño, una casa de tres familias alquilada, un edificio de condominios, un complejo de apartamentos con jardines o una cartera de edificios de altura media de un REIT. La estructura de la póliza cambia con el dueño, el número de unidades, la ocupación, el financiamiento y si la aseguradora trata la propiedad como residencial o comercial. El Connecticut Insurance Department (Departamento de Seguros de Connecticut) regula los seguros de propiedad y accidentes en el estado (Departamento de Seguros de Connecticut (opens in a new tab)), pero no hay una regla estatal única que clasifique cada póliza de arrendador, de incendio de vivienda, de propiedad comercial o de edificio de apartamentos. Las declaraciones, el acuerdo de seguro, las exclusiones, los endosos y los requisitos del prestamista muestran qué formulario aplica.
Sea cual sea el formulario, la conversación sobre la cobertura suele incluir el edificio, la responsabilidad por el inmueble, los ingresos por alquiler o la interrupción del negocio, los equipos, los sistemas antiguos del edificio, los daños por agua, el incendio, el clima y los cimientos. Para un REIT, esas piezas forman parte de un programa comercial más amplio; nuestra guía de seguro de propiedad para REIT trata la valuación, los deducibles y los ingresos del negocio en toda una cartera, y la visión nacional está en seguro para REIT. Las demás decisiones aquí son las que traen los edificios de Connecticut.
Registros que conviene reunir antes de pedir cobertura
En los edificios antiguos y con preguntas sobre los cimientos, el expediente pesa. Una agencia o aseguradora que evalúa una propiedad multifamiliar en Connecticut suele querer ver quién es el dueño y cómo, cuántas unidades tiene y quién vive allí, cuándo se construyó y qué se agregó después, y cómo están los cimientos, el techo, la calefacción, la electricidad, la plomería y los sistemas contra incendios. Los registros de plomo y de detectores, los contratos y la lista de alquileres, los reclamos anteriores y las cláusulas de seguro del prestamista completan el cuadro.
Registros para el expediente de seguro de una propiedad multifamiliar en Connecticut
- Dueño y unidadesDueño legal y entidad, número de unidades, ocupación y año de construcción, incluidas las ampliaciones.
- CimientosInformes de ingeniería, pruebas de núcleo, inspecciones visuales, fotografías y registros de reparación.
- Historial de reclamosReclamos anteriores y cualquier documento de rechazo o liquidación.
- Sistemas del edificioRegistros del techo, la calefacción, la electricidad, la plomería, los elevadores y el sistema contra incendios.
- Cumplimiento en edificios antiguosDocumentos de inspección, reducción, renovación y liberación por plomo, más los registros de inspección de detectores de humo y de monóxido de carbono.
- Ingresos y prestamistaContratos de arrendamiento, lista de alquileres, información de desocupación y cláusulas de seguro del prestamista.
- VerificaciónEl estado de la licencia de la agencia o del productor en la búsqueda de licencias de seguros de Connecticut.
El problema de los cimientos que se desmoronan en Connecticut
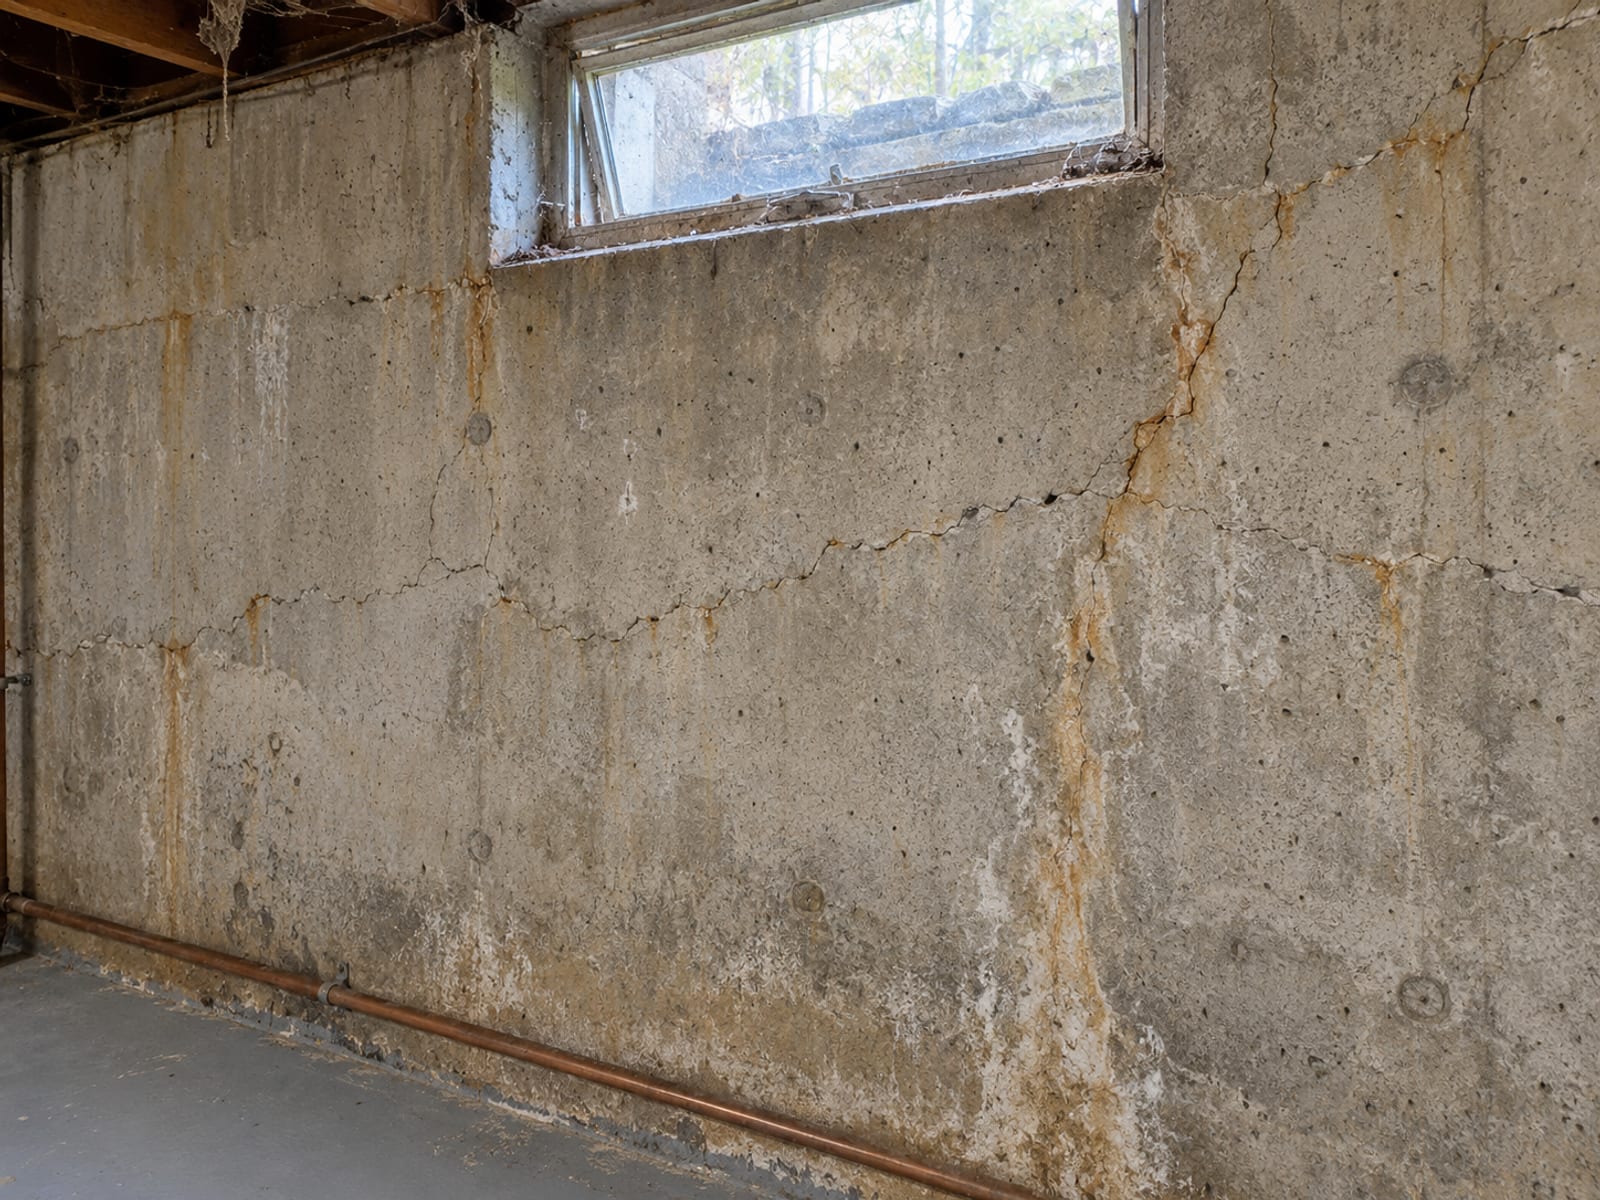
La pirrotita es un mineral de sulfuro de hierro que se encuentra en la naturaleza. El agregado que la contenía se asoció con una cantera en Willington, cerca de la formación geológica Brimfield Schist, y cuando la pirrotita entra en contacto con oxígeno y agua puede transformarse en minerales secundarios que se expanden, agrietan el concreto y aceleran su deterioro (DEEP de Connecticut (opens in a new tab)). El Departamento de Vivienda de Connecticut señala como posiblemente afectadas las casas construidas con concreto de J.J. Mottes Concrete Company, en Stafford Springs, entre 1983 y 2015, y estima que más de 35,000 casas en un radio de Stafford Springs podrían enfrentar una posible falla de cimientos (Departamento de Vivienda de Connecticut (opens in a new tab)). El DEEP describe efectos en hasta 35,000 casas, condominios y edificios municipales.
El deterioro puede aparecer como grietas en forma de mapa, grietas en las paredes, decoloración, agregado expuesto, manchas color óxido, grietas que se ensanchan, combaduras, desplazamientos o una pérdida progresiva de resistencia estructural. La presencia de pirrotita no decide por sí sola si hay que reemplazar los cimientos. El Departamento de Vivienda distingue la inspección visual de un ingeniero profesional de la prueba de núcleo, y el informe de ingeniería es lo que leen la aseguradora, el prestamista o el comprador.
Hover or tap a row to highlight it.
| Concepto | Cifra | Fuente |
|---|---|---|
| Casas que podrían enfrentar una posible falla de cimientos | Más de 35,000 cerca de Stafford Springs | Departamento de Vivienda de Connecticut (opens in a new tab) |
| Periodo del concreto señalado | Casas construidas con concreto de J.J. Mottes entre 1983 y 2015 | Departamento de Vivienda de Connecticut (opens in a new tab) |
| Reembolso de la inspección visual | 100% hasta $400 | Departamento de Vivienda de Connecticut (opens in a new tab) |
| Reembolso de la prueba de núcleo | 50% hasta $2,000 | Departamento de Vivienda de Connecticut (opens in a new tab) |
| Máximo Tipo 1 de CFSIC, edificio residencial | $205,000 para propuestas por primera vez fechadas y presentadas desde el 20 de enero de 2026 | preguntas frecuentes de CFSIC (opens in a new tab) |
| Máximo de CFSIC, unidad de condominio | $82,000 por unidad bajo la misma guía | preguntas frecuentes de CFSIC (opens in a new tab) |
| Recargo Healthy Homes | $12 por póliza de vivienda aplicable durante el periodo legal | resumen legislativo de Connecticut (opens in a new tab) |
Qué es CFSIC y qué paga
La Connecticut Foundation Solutions Indemnity Company (CFSIC) se creó como compañía de seguros cautiva mediante la Public Act 17-2 de la sesión especial de junio de 2017, para ayudar con los cimientos residenciales que se deterioran por la pirrotita (Oficina de Investigación Legislativa de Connecticut (opens in a new tab)). Es una cautiva sin fines de lucro que facilita ayuda financiera; no vende pólizas de seguro comunes. Su financiamiento ha incluido bonos estatales y el recargo Healthy Homes, un cargo de $12 al asegurado nombrado en las pólizas de vivienda durante el periodo legal, con el 85 por ciento de lo recaudado destinado al Crumbling Foundations Assistance Fund (resumen legislativo (opens in a new tab)). Una ley posterior extendió el vencimiento del recargo hasta el 31 de diciembre de 2041 y eliminó la fecha original de cierre de CFSIC, el 30 de junio de 2022 (análisis fiscal de 2021 (opens in a new tab)).
CFSIC paga la ayuda según sus guías vigentes de reclamos. Para las propuestas por primera vez fechadas y presentadas desde el 20 de enero de 2026, un pago Tipo 1, con el factor de costo por pie lineal o por pie cuadrado que corresponda, tiene un tope de $205,000 por edificio residencial y $82,000 por unidad de condominio (preguntas frecuentes de CFSIC (opens in a new tab)). Son límites del programa, no montos de seguro ni pagos prometidos.
El programa estatal de reembolso de pruebas tiene reglas más estrechas que el programa completo de reclamos de CFSIC. Exige una inspección visual de un ingeniero profesional con licencia de Connecticut, una casa construida desde el 1 de enero de 1983 y antes del 31 de diciembre de 2015 (o una ampliación de esos años) y una ubicación en Connecticut a menos de 20 millas de J.J. Mottes Concrete Company, en Stafford Springs, y el Departamento de Vivienda lo describe como disponible para propietarios de vivienda (Departamento de Vivienda de Connecticut (opens in a new tab)). Para una casa de dos a cuatro familias, un edificio de condominios, una propiedad de apartamentos más grande o un edificio de inversionistas, confirme con CFSIC (opens in a new tab) si el edificio, el dueño, la ocupación, el año de construcción y el tipo de reclamo cumplen sus reglas vigentes antes de contar con la ayuda.
La respuesta de Connecticut a los cimientos que se desmoronan
- De 1983 a 2015Las casas construidas con concreto de J.J. Mottes en este periodo se consideran posiblemente afectadas.
- 2017La Public Act 17-2, de la sesión especial de junio, creó CFSIC como compañía de seguros cautiva.
- 2018La Public Act 18-160 impuso el recargo Healthy Homes de $12 a las pólizas de vivienda.
- 2019El aviso del Departamento de Seguros de Connecticut sobre cimientos y su actualización del 10 de junio para condominios.
- 20 de enero de 2026Los topes vigentes de CFSIC, $205,000 por edificio residencial y $82,000 por unidad de condominio, aplican a las propuestas por primera vez desde esta fecha.
Cómo han interpretado los tribunales los reclamos por derrumbe y cimientos
Las decisiones de Connecticut muestran por qué ninguna respuesta única sirve para todos los reclamos por pirrotita. En Jemiola v. Hartford Casualty Insurance Co., expediente SC 19978 de la Corte Suprema de Connecticut (Poder Judicial de Connecticut (opens in a new tab)), la corte examinó grietas relacionadas con la pirrotita bajo una póliza que definía el derrumbe como una caída o hundimiento abrupto, con otros límites. Resolvió que ese texto no alcanzaba a una casa en pie en la que todavía se podía vivir con seguridad.
En Karas v. Liberty Insurance Corp., expediente SC 20149 (Poder Judicial de Connecticut (opens in a new tab)), la Corte Suprema de Connecticut leyó el texto de derrumbe de otra póliza y resolvió que no limitaba de forma inequívoca la cobertura a un edificio reducido a escombros, y aplicó un criterio de deterioro sustancial. En la opinión oficial del Tribunal de Apelaciones de Connecticut en 209 Conn. App. 75 (opens in a new tab), el tribunal trató grietas por pirrotita, deterioro gradual, una exclusión por agrietamiento y una definición que exigía un hundimiento repentino, y aplicó el texto de la póliza y los hechos del caso.
Hover or tap a row to highlight it.
| Caso | Tribunal | Pregunta sobre la póliza | Resultado |
|---|---|---|---|
| Jemiola v. Hartford Casualty Insurance Co., SC 19978 (opens in a new tab) | Corte Suprema de Connecticut | Derrumbe definido como caída o hundimiento abrupto | El texto no alcanzaba a una casa en pie en la que se podía vivir con seguridad |
| Karas v. Liberty Insurance Corp., SC 20149 (opens in a new tab) | Corte Suprema de Connecticut | Texto de derrumbe de otra póliza | El texto no exigía de forma inequívoca escombros; se aplicó el criterio de deterioro sustancial |
| 209 Conn. App. 75 (opens in a new tab) | Tribunal de Apelaciones de Connecticut | Exclusión por agrietamiento, deterioro gradual y definición de hundimiento repentino | El tribunal aplicó el texto de la póliza y los hechos del caso |
El texto de la póliza, sus exclusiones, la definición de derrumbe, la fecha de la pérdida y los hechos deciden un reclamo por cimientos. En una propiedad multifamiliar, pregunte a la agencia si la póliza tiene una exclusión por cimientos, agrietamiento, deterioro, material defectuoso o derrumbe, y qué definición de derrumbe usa.
Lo que dijo el Departamento de Seguros sobre la no renovación
El aviso de 2019 del Departamento de Seguros de Connecticut indica a las aseguradoras que emiten seguros de vivienda y de condominio que no pueden cancelar ni negarse a renovar la póliza de vivienda de una persona por un problema de cimientos que se desmoronan (aviso del Departamento de Seguros de Connecticut (opens in a new tab)). Una actualización del 10 de junio de 2019 extiende el aviso a las pólizas maestras de las asociaciones de condominio que cubren edificios de unidades residenciales (actualización del aviso (opens in a new tab)).
El aviso trata de pólizas de vivienda y pólizas maestras de condominio. No crea cobertura para el deterioro de los cimientos, y una póliza comercial de edificio de apartamentos es otro formulario, así que el dueño de un REIT pregunta a la agencia qué reglas de renovación y cancelación aplican a su póliza real. Quien tenga una vivienda propia encontrará el lado personal en nuestra guía de seguro de casa en Connecticut.
Lo que el vendedor debe divulgar sobre los cimientos
El informe de condición residencial de Connecticut, exigido en las transferencias residenciales cubiertas por la Conn. Gen. Stat. § 20-327c (opens in a new tab), pregunta si se sabe de pirrotita en algún cimiento de concreto, de daños o deterioro en un cimiento de concreto, incluido el causado por pirrotita, y de reparaciones o remediación de los cimientos. Un informe aparte sobre la condición de los cimientos, del Departamento de Protección al Consumidor, aplica a propiedades residenciales en municipios señalados como afectados o posiblemente afectados cuando la propiedad se adquirió por una subdivisión política, por ejecución hipotecaria estricta, por ejecución mediante venta o por dación en pago (formulario del Departamento de Protección al Consumidor (opens in a new tab)). El vendedor lo entrega antes de que el comprador firme un compromiso, un contrato de compra, una opción o un arrendamiento con opción de compra, y si no lo entrega debe dar un crédito de $500 al cierre.
El informe no reemplaza una inspección ni una prueba, y el formulario recomienda que un experto inspeccione los cimientos. Cuál informe aplica depende de la transacción, el tipo de propiedad, el municipio y la categoría legal, así que un REIT que compra un edificio en la zona afectada encarga su propia revisión de ingeniería en lugar de apoyarse en las respuestas del vendedor.
Reglas para edificios antiguos: pintura con plomo, detectores y deberes del arrendador
Las viviendas construidas antes de 1978 pueden tener pintura con plomo, y en Connecticut el arrendador debe mantener intactas las superficies pintadas y no puede raspar en seco, lijar ni, donde las reglas lo prohíben, lavar a presión las superficies pintadas de edificios anteriores a 1978 (Departamento de Salud Pública de Connecticut (opens in a new tab)). Cuando un niño menor de seis años tiene un nivel elevado de plomo en sangre venosa, el departamento de salud local investiga, con una inspección completa de plomo, y emite una orden de reducción de plomo si encuentra peligros. El arrendador debe colocar avisos en la entrada dentro de los dos días siguientes a recibir la orden y presentar un plan escrito de reducción; la reducción empieza solo después de que el departamento de salud lo aprueba, y la unidad recibe una evaluación visual y un muestreo de polvo de liberación antes de que la gente regrese. Las reglas federales agregan una divulgación sobre plomo y un folleto antes del arrendamiento en viviendas anteriores a 1978, y exigen empresas certificadas por la EPA para las renovaciones cubiertas (guía de divulgación del Departamento de Salud Pública (opens in a new tab)).
Las reglas de detectores dependen del tamaño del edificio. Al cerrar la venta de un edificio residencial para una o dos familias o de una unidad en una comunidad de interés común, el transmitente firma una declaración jurada de que los detectores de humo y de monóxido de carbono cumplen la ley, o de que el edificio no tiene riesgo de monóxido de carbono porque no tiene aparatos que quemen combustible, chimenea ni garaje adjunto (Conn. Gen. Stat. § 29-453 (opens in a new tab)). Los detectores de humo van dentro o cerca de cada dormitorio, y en edificios construidos antes del 1 de enero de 1990 el transmitente puede declarar que el requisito de interconexión no aplica. Los edificios de apartamentos más grandes se rigen por el código estatal de prevención de incendios, el código estatal de construcción y las reglas de ocupación, que pueden exigir más.
Los deberes del arrendador influyen en la responsabilidad civil y en los hechos de un reclamo. El arrendador debe cumplir los códigos de construcción y vivienda que afectan de forma importante la salud y la seguridad, hacer reparaciones, mantener limpias y seguras las áreas comunes, mantener en buen funcionamiento los aparatos que suministra y dar calefacción y agua caliente donde se exige (Conn. Gen. Stat. § 47a-7 (opens in a new tab)). Un contrato de arrendamiento no puede permitir al arrendador cobrar renta por un periodo de incumplimiento (Conn. Gen. Stat. § 47a-4a (opens in a new tab)), y los inquilinos tienen sus propios deberes según la Conn. Gen. Stat. § 47a-11 (opens in a new tab). Estos deberes influyen en la responsabilidad por el inmueble, las disputas de habitabilidad, las inspecciones y la documentación, aunque no deciden la cobertura por sí solos.
Preguntas para hacerle a una agencia
Estas preguntas sirven para una compra, una renovación o un edificio con historial de problemas en los cimientos:
- ¿Cómo se clasificará la propiedad según el número de unidades, el dueño, la ocupación y el uso, y qué formulario de póliza corresponde?
- ¿Qué formulario cubre el edificio, la responsabilidad por el inmueble, los ingresos por alquiler, los equipos y la interrupción del negocio?
- ¿Qué informes de cimientos, pruebas de núcleo, inspecciones visuales, expedientes de reclamos o registros de reparación necesita la aseguradora, y cómo se divulgan las grietas o la pirrotita conocidas?
- ¿La póliza tiene una exclusión por cimientos, agrietamiento, deterioro, material defectuoso o derrumbe, y qué definición de derrumbe aplica?
- ¿Cómo se evalúan los techos, las calderas, los sistemas eléctricos, la plomería, los elevadores y la calefacción antiguos?
- ¿Qué registros de plomo, humo, monóxido de carbono, código de incendios e inspecciones hay que entregar?
- ¿Qué cláusulas de seguro del prestamista debe cumplir la póliza? Nuestra guía de requisitos de seguro del prestamista para REIT en Connecticut trata ese lado.
- ¿La inundación, el retroceso de alcantarillado, la avería de equipos, la cobertura ambiental, la cibernética o la paraguas se manejan por separado?
- ¿Cómo están escritos el costo de reposición, el valor real en efectivo, la cobertura por ordenanzas o leyes, la desocupación y la pérdida de renta?
- ¿Qué cambios hay que avisar después de una compra, una renovación, una desocupación o una prueba de cimientos?
- Si una póliza no se renueva o se rechaza, ¿qué razón escrita y qué otras opciones de colocación aplican?
Verifique cada agencia y productor en la búsqueda de licencias de seguros de Connecticut (opens in a new tab) y confirme que la licencia está activa y cubre el ramo de seguro antes de confiar en la colocación.
Ponga a prueba lo que sabe sobre el seguro multifamiliar en Connecticut
Preguntas frecuentes
Respuestas breves a preguntas comunes sobre la cobertura multifamiliar en Connecticut.
¿El seguro multifamiliar en Connecticut es un seguro de vivienda o comercial?
Depende de la propiedad, el dueño, la ocupación, el número de unidades y la clasificación de suscripción de la aseguradora. Pregunte a la agencia qué formulario de póliza aplica y por qué, y compárelo con los requisitos del prestamista.
¿El seguro cubre automáticamente los daños por pirrotita en Connecticut?
No hay una respuesta única. Las decisiones de la Corte Suprema y del Tribunal de Apelaciones de Connecticut dependieron de la definición de derrumbe, las exclusiones y los hechos de cada póliza, así que lo que hay que leer es el texto real de la póliza.
¿Puede un comprador confiar en la divulgación del vendedor sobre los cimientos?
El formulario de Connecticut indica que no reemplaza las inspecciones, las pruebas ni otros métodos para determinar el estado de los cimientos. El comprador encarga su propia revisión de ingeniería, y el crédito de $500 al cierre aplica solo cuando no se entrega un informe de cimientos exigido.
¿El aviso sobre no renovación por cimientos protege la póliza de un edificio de apartamentos?
El aviso de 2019 del Departamento de Seguros de Connecticut trata de las pólizas de vivienda individuales y de las pólizas maestras de asociaciones de condominio que cubren edificios de unidades residenciales. Para una póliza comercial de apartamentos, pregunte a la agencia qué reglas de renovación y cancelación aplican.
Su próximo paso
Arme primero el expediente: dueño, unidades, año de construcción, informes de cimientos, registros de sistemas, registros de plomo y de detectores, contratos de arrendamiento y cláusulas de seguro del prestamista. El programa completo en Connecticut, desde las líneas excedentes hasta las reglas de inundación y del prestamista, está en nuestra guía de seguro para REIT en Connecticut, y las preguntas de inundación para un solo edificio están en seguro de inundación en Connecticut. Riskado reúne agencias de seguros de todo el estado en nuestro directorio de agencias de Connecticut; lleve las preguntas de arriba a las que contacte.
Términos clave
Tap a term to see what it means.
Pirrotita. Un mineral de sulfuro de hierro que puede oxidarse en el agregado del concreto, expandirse y agrietar los cimientos.
CFSIC. La Connecticut Foundation Solutions Indemnity Company, una aseguradora cautiva creada para distribuir ayuda por cimientos que se desmoronan.
Cláusula de derrumbe. El texto de la póliza que define cuándo una falla estructural cuenta como derrumbe cubierto; las definiciones varían entre pólizas.
Prueba de núcleo. Una prueba de laboratorio de una muestra de concreto tomada de los cimientos, distinta de la inspección visual.
Informe de condición residencial. El formulario de divulgación del vendedor en Connecticut para transferencias residenciales cubiertas, con preguntas sobre pirrotita.
Orden de reducción de plomo. Una orden del departamento de salud local para corregir peligros de plomo después de un nivel elevado de plomo en sangre.
Pérdida de renta. Cobertura de los ingresos por alquiler perdidos mientras se repara una pérdida cubierta, escrita de forma distinta en cada póliza.