Seguro para casa móvil o prefabricada: qué cubre, por qué las casas viejas cuestan más de asegurar y qué preguntar
Riskado
El seguro de casa móvil paga los daños accidentales a la casa, a sus bienes y a otras estructuras, como terrazas, garajes y cobertizos anexos, después de eventos como incendio, granizo, viento, robo, vandalismo y objetos que caen, e incluye responsabilidad civil personal, según el Insurance Information Institute (Instituto de Información de Seguros, III) (opens in a new tab). La inundación no está cubierta y necesita una póliza de inundación aparte. Las casas viejas pueden generar preguntas adicionales de suscripción sobre antigüedad, techo, cableado, plomería, cimentación y anclajes (tie-downs), y las respuestas cambian según la aseguradora y el estado. Antes de comprar o renovar, confirme cómo valora la póliza una pérdida, si incluye viento y granizo, qué exige el parque de casas móviles o su prestamista, y qué documentos quiere la aseguradora.
Lo más importante
- Qué cubreDaños accidentales a la casa, a los bienes y a otras estructuras por causas como incendio, granizo, viento, robo, vandalismo y objetos que caen, más responsabilidad civil personal.
- InundaciónNo está cubierta; necesita una póliza de inundación aparte.
- Casas viejasLa antigüedad, el techo, el cableado, la plomería, la cimentación y los anclajes pueden generar preguntas adicionales de suscripción, y las respuestas cambian según la aseguradora y el estado.
- Antes de comprar o renovarConfirme cómo valora la póliza una pérdida, si incluye viento y granizo, qué exige el parque o el prestamista, y qué documentos quiere la aseguradora.
Qué confirmar primero sobre su casa
Empiece por el tipo de casa que tiene, porque la respuesta define qué póliza le conviene. Las casas construidas en Estados Unidos después del 15 de junio de 1976 deben estar certificadas según las Manufactured Home Construction and Safety Standards (Normas de Construcción y Seguridad para Viviendas Prefabricadas) del HUD (U.S. Department of Housing and Urban Development, Departamento de Vivienda y Desarrollo Urbano de Estados Unidos), conocidas como HUD Code, y cada sección transportable lleva una etiqueta roja de certificación, a menudo llamada etiqueta HUD, según los recursos de HUD sobre vivienda prefabricada (opens in a new tab). Una casa prefabricada se construye en una fábrica, mide al menos 320 pies cuadrados y descansa sobre un chasis permanente. Las casas hechas en fábrica antes del 15 de junio de 1976 se llaman casas móviles y no se construyeron según el HUD Code, según el glosario para consejeros de vivienda de HUD (opens in a new tab).
Esa fecha es una norma de construcción, no un límite nacional para el seguro. Afecta los documentos que puede presentar y las preguntas que hace la aseguradora, y cada aseguradora fija sus propias reglas de elegibilidad para las casas viejas.
También importa cómo está colocada la casa. En la mayoría de los estados, una casa móvil que tiene ruedas y no descansa sobre bloques ni sobre una cimentación permanente se asegura con una forma de seguro de auto que ofrece mucha menos cobertura que una póliza de seguro de casa, según la guía del consumidor de la NAIC sobre seguro de casa (opens in a new tab). Una casa instalada y fija en su lugar puede asegurarse con un formulario de casa móvil o prefabricada. Tenga listos el año de construcción, la etiqueta HUD o los números de serie, y una descripción de la cimentación y de los anclajes antes de pedir una cotización.
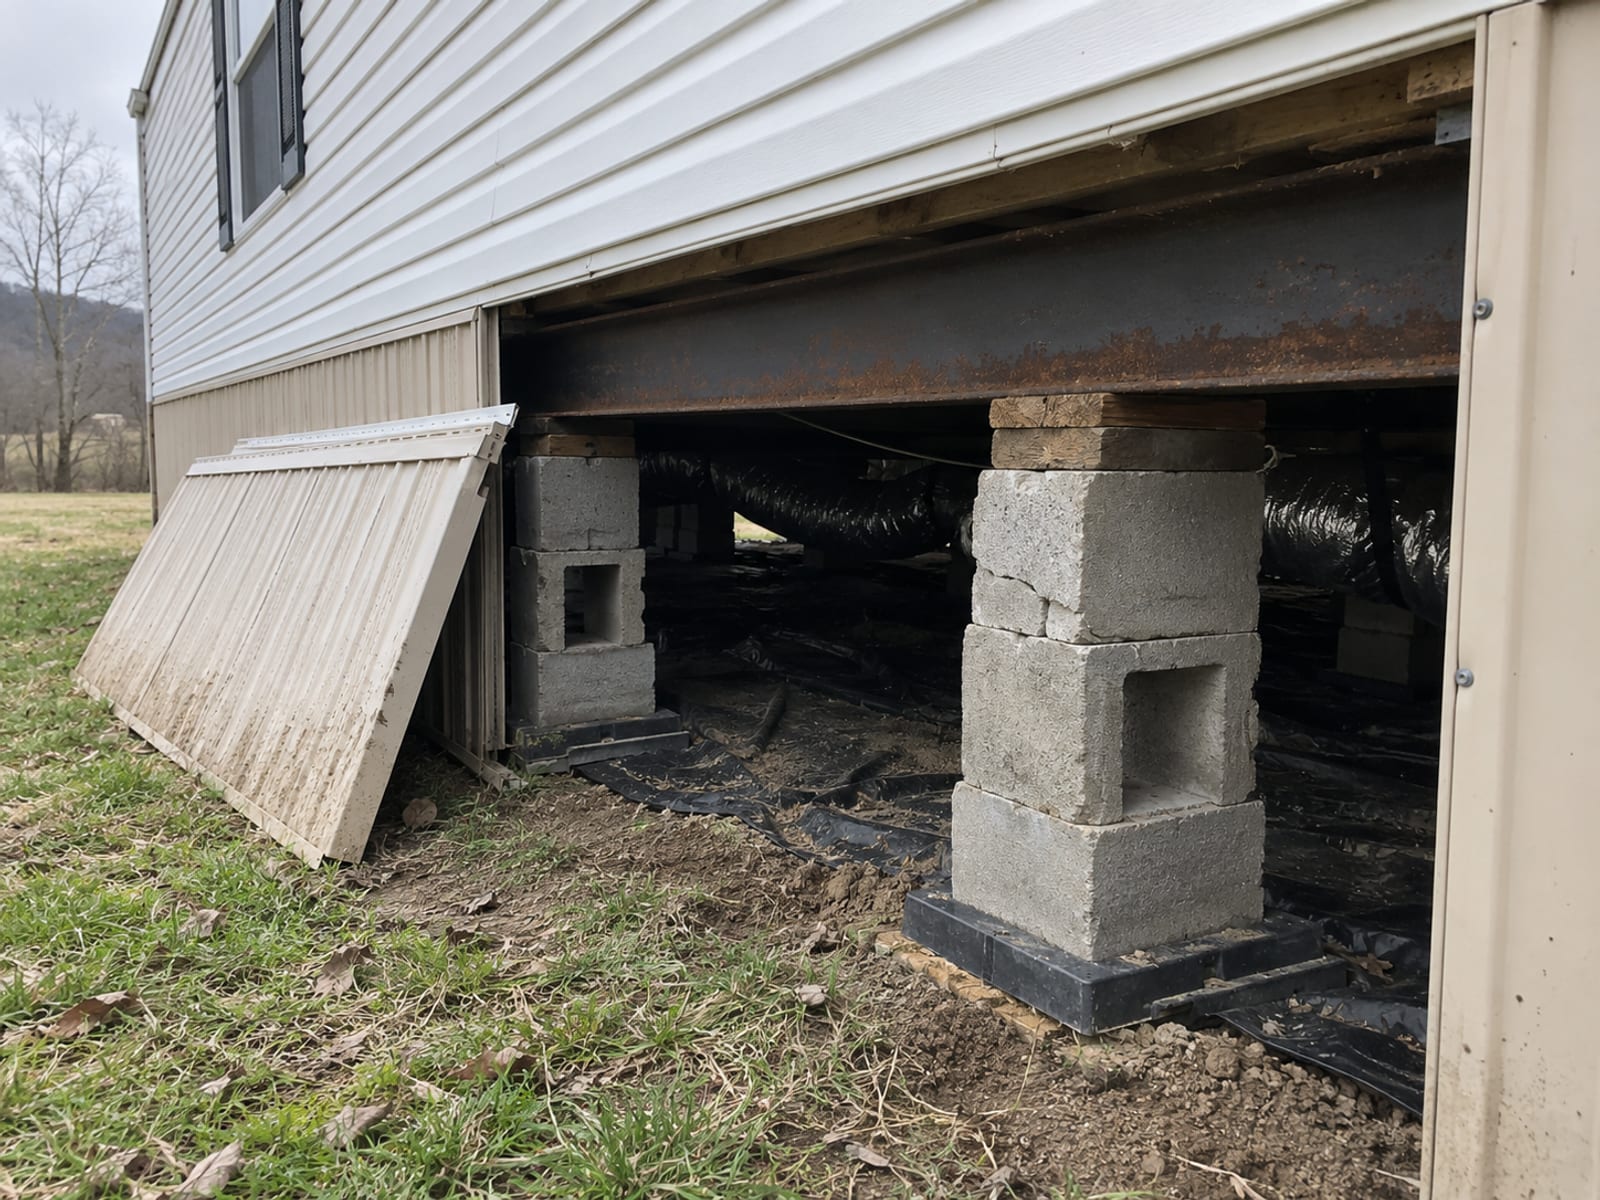
Qué cubre el seguro de casa móvil
Una póliza para casa móvil tiene dos partes básicas, la cobertura de daños físicos y la responsabilidad civil personal, y ambas suelen estar disponibles para casas en un parque o en terreno privado, casas de uso temporal, casas móviles de alquiler y casas móviles comerciales, según el Insurance Information Institute (opens in a new tab). La cobertura de daños físicos paga los daños accidentales a la casa, a los bienes y a otras estructuras por las causas que cubre la póliza. La responsabilidad civil responde cuando alguien resulta lesionado o su propiedad se daña por sus actividades y esa persona presenta un reclamo o demanda; no paga las lesiones de usted ni de los miembros de su hogar.
Una póliza también puede incluir gastos adicionales de vivienda, que reembolsan el costo extra de vivir en otro lugar cuando un incendio o una tormenta hace que la casa no sea habitable por un tiempo, según la guía de casas móviles del California Department of Insurance (Departamento de Seguros de California) (opens in a new tab). El límite de responsabilidad civil que viene de forma estándar puede ser más bajo que la cantidad necesaria para proteger sus bienes, y hay responsabilidad civil adicional disponible.
Las causas de pérdida que cubre una póliza hacen una gran diferencia. Una póliza de riesgos nombrados (named perils) cubre solo las causas que enumera, así que el daño por cualquier otra causa queda a cargo de usted, según el Insurance Information Institute (opens in a new tab). El formulario HO-7, el Mobile Home/Manufactured Home Form (formulario para casa móvil o prefabricada), cubre la estructura de la casa por riesgos abiertos (open perils) y los bienes personales por riesgos nombrados, según las definiciones de 2025 de la NAIC para su recopilación de datos sobre seguros de casa (opens in a new tab). Las aseguradoras usan sus propios formularios y redacción, así que pregunte en cuál formulario está escrita su cotización.
Qué queda excluido o se asegura por separado
La inundación es el hueco más grande. Como en el seguro de casa normal, el seguro de casa móvil no cubre la inundación, y hay seguro contra inundaciones por separado, según el Insurance Information Institute (opens in a new tab). Los daños por terremoto también quedan excluidos de las pólizas estándar de casa y se compran como cobertura aparte donde se ofrece; nuestra guía sobre si necesita seguro contra terremotos explica cómo funciona.
Mover la casa es otro hueco. La cobertura de una póliza normal generalmente no aplica mientras la casa está en tránsito, y algunas aseguradoras ofrecen cobertura temporal o un endoso para la casa y los bienes que tiene adentro durante la mudanza, con limitaciones y disposiciones especiales, según el Insurance Information Institute (opens in a new tab). Pregunte sobre esto antes de cualquier traslado, y lea la sección de exclusiones de la propia póliza para ver las demás causas que deja fuera.
Hover or tap a row to highlight it.
| Pérdida o necesidad | Cómo se atiende | Fuente |
|---|---|---|
| Daños a la casa, a los bienes y a otras estructuras por causas cubiertas | Cobertura de daños físicos | Insurance Information Institute (opens in a new tab) |
| Lesiones o daños a la propiedad de otros causados por sus actividades | Responsabilidad civil personal; no cubre las lesiones de usted ni de su hogar | Insurance Information Institute (opens in a new tab) |
| Costos extra de vivienda después de que un incendio o una tormenta deja la casa inhabitable | Gastos adicionales de vivienda, cuando la póliza los incluye | California Department of Insurance (opens in a new tab) |
| Inundación | Seguro contra inundaciones por separado | Insurance Information Institute (opens in a new tab) |
| La casa durante la mudanza | Cobertura temporal o un endoso de algunas aseguradoras | Insurance Information Institute (opens in a new tab) |
Cómo valora la póliza una pérdida
La valoración decide cuánto paga un reclamo. El costo de reemplazo es el costo de reconstruir o reparar con materiales de tipo y calidad similares, mientras que el valor real en efectivo (actual cash value) es el valor de la casa considerando su antigüedad y su desgaste, y el valor real en efectivo a menudo no alcanza para reparar o reemplazar por completo el daño, según la NAIC (opens in a new tab). La cobertura de costo de reemplazo es opcional en algunas pólizas de casa móvil, según el California Department of Insurance (opens in a new tab). Una pérdida total muestra la diferencia con más claridad. En California, una póliza de valor real en efectivo paga el menor entre el límite de la póliza y el valor justo de mercado de la estructura después de una pérdida total, y en una pérdida parcial paga el costo de reparar o reemplazar menos una deducción razonable por depreciación física, hasta el límite, según la guía de seguro residencial del California Department of Insurance (opens in a new tab). Una póliza de cantidad declarada paga la cantidad escrita en la póliza, sujeta a sus términos. A las casas viejas a veces se les ofrecen términos modificados o de valor real en efectivo, y esa elección depende de la aseguradora y de la póliza. Pregunte cómo se valorarían el techo, la estructura y sus bienes, y cuánto pagaría la póliza si la casa quedara destruida.
El deducible se descuenta de cada reclamo. Algunas pólizas usan un deducible fijo en dólares, y otras pueden fijar un deducible en porcentaje aparte para daños por viento o huracán, calculado sobre la cantidad asegurada que nombra la póliza. Pida cada deducible en dólares.
Por qué las casas viejas son más difíciles de asegurar
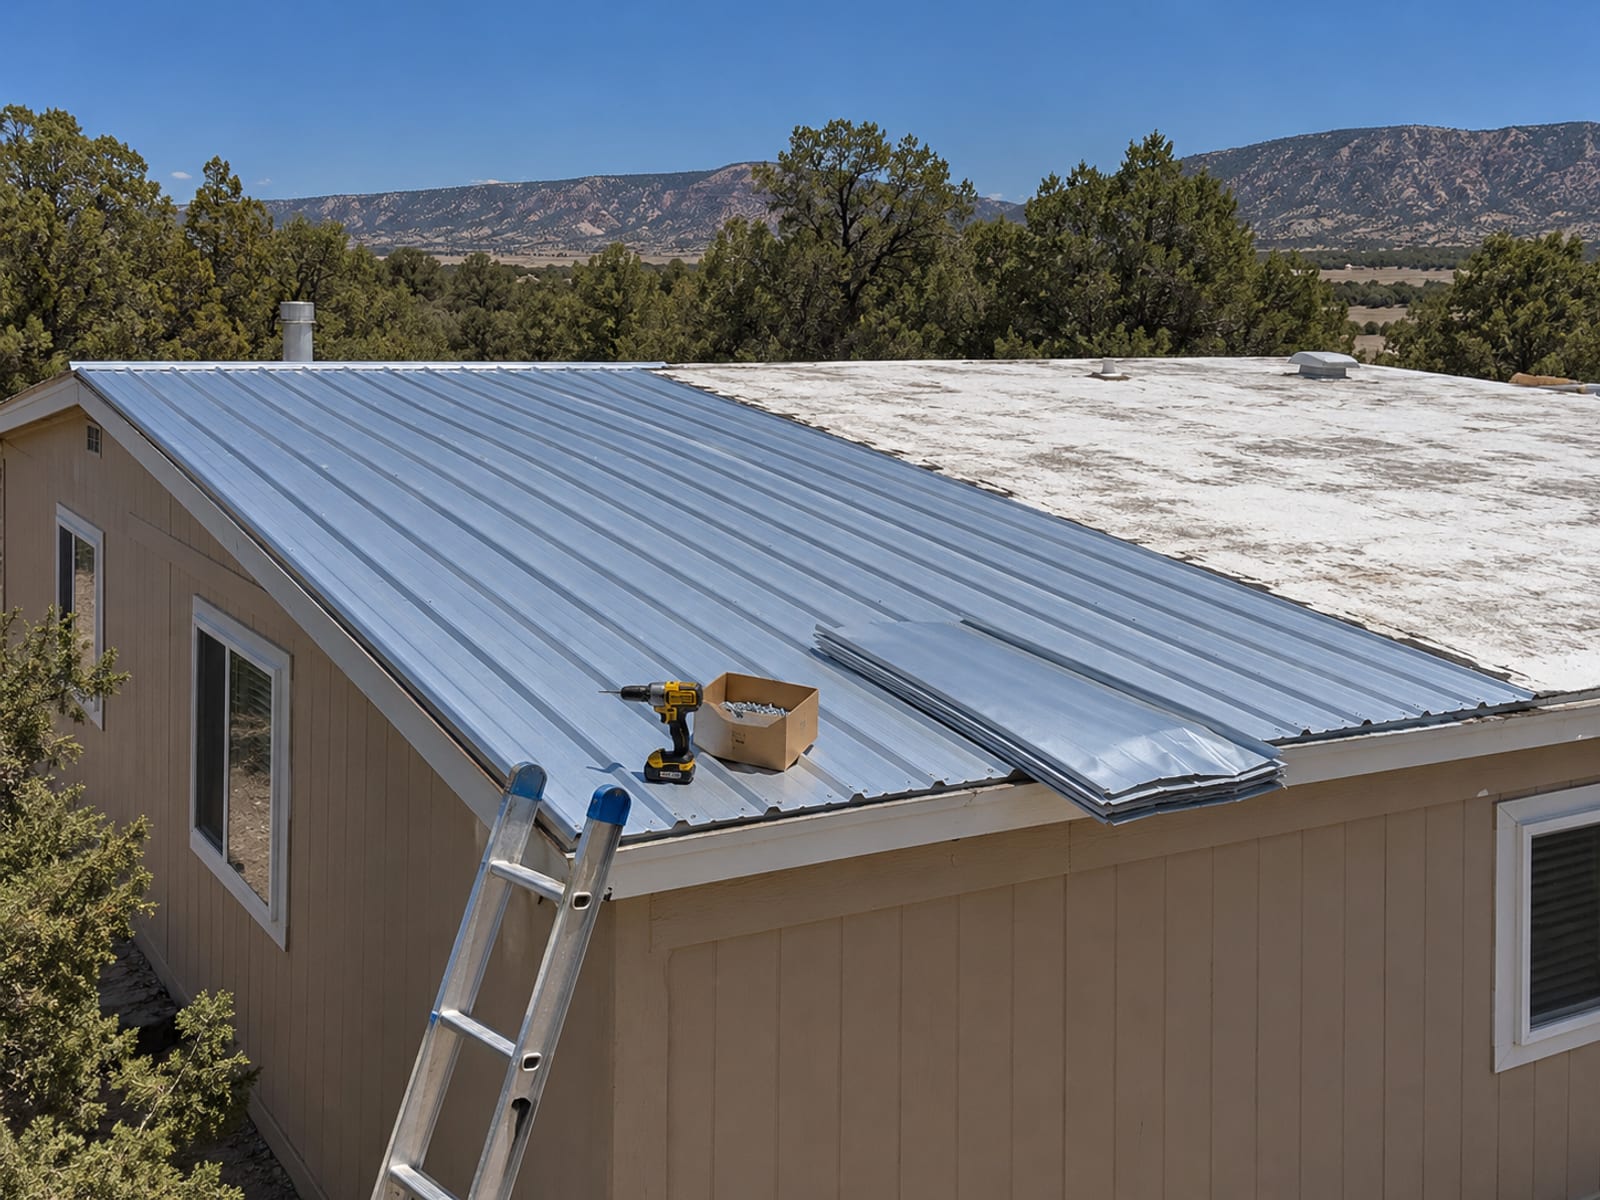
La antigüedad y el estado de la casa cambian lo que una aseguradora espera pagar después de una pérdida, así que las casas viejas generan más preguntas de suscripción. Estas pueden abarcar la fecha de construcción, la antigüedad y el estado del techo, el sistema eléctrico, los materiales de la plomería, la calefacción, la cimentación, el faldón, los registros de instalación, los anclajes, la forma en que se ocupa la casa, los reclamos anteriores y la exposición de la ubicación a viento, incendio e inundación. Cada aseguradora fija los límites de antigüedad, los requisitos del techo, las reglas de inspección y los requisitos de anclaje, salvo que aplique una ley estatal o local, así que una compañía puede rechazar una casa que otra sí asegura.
Las normas del HUD Code cubren la carrocería y el armazón, la protección térmica, la plomería, los sistemas eléctricos y la seguridad contra incendios de las casas construidas después del 15 de junio de 1976, según el HUD (opens in a new tab). Una casa construida antes de esa fecha no tiene una etiqueta HUD que mostrar, por eso ayudan los registros de reparaciones y mejoras posteriores. Guarde recibos y permisos de un techo nuevo, del recableado, del reemplazo de la plomería y de los trabajos de anclaje, y fotos de la cimentación y del faldón. Si una aseguradora menciona una condición que no aceptará, pídala por escrito, para saber si una reparación cambiaría la respuesta.
No todas las aseguradoras venden seguro de casa móvil, así que puede que haga falta consultar varias agencias para encontrar una compañía que asegure su casa, según el California Department of Insurance (opens in a new tab). El directorio de agencias de Riskado enumera las agencias de seguros por estado y ciudad.
Ser dueño de la casa mientras alquila el terreno
La casa y el terreno son intereses separados. Su póliza cubre la casa, las estructuras adheridas, los bienes, la responsabilidad civil personal y los gastos de vivienda según sus términos, mientras que el parque o el dueño del terreno controla el terreno, las calles, los edificios comunes y las estructuras propiedad del parque, bajo el contrato de arrendamiento y su propio seguro. Su póliza no ofrece cobertura para la propiedad del parque ni para la responsabilidad civil del dueño del terreno.
El contrato de arrendamiento del parque puede exigir comprobante de seguro, un límite de responsabilidad civil determinado, redacción que nombre al parque o aviso antes de una cancelación. El contrato controla esos requisitos, así que léalo y pida al parque sus requisitos de seguro actuales por escrito antes de comprar.
El financiamiento tiene sus propias condiciones. Una casa prefabricada puede financiarse como bien personal o como bien inmueble, según la página de financiamiento de casas prefabricadas Title I de HUD (opens in a new tab), y las casas en terreno arrendado normalmente se financian con préstamos de bien mueble (chattel loans), que suelen tener tasas de interés más altas que las hipotecas, según el glosario de HUD (opens in a new tab). Para las casas financiadas con el programa Title I de HUD en un lote arrendado, el plazo inicial del contrato debe ser de tres años, y el contrato debe dar al menos 180 días de aviso previo por escrito si se va a terminar. Esas condiciones aplican a ese programa, no a todos los contratos privados de arrendamiento.
Un prestamista puede exigir cobertura de daños físicos sobre la casa, incluirse a sí mismo como acreedor hipotecario (mortgagee) o acreedor con gravamen (lienholder), y exigir cobertura durante toda la vida del préstamo; los documentos del préstamo fijan los detalles. Si no mantiene el seguro requerido, el prestamista puede comprarlo y cobrárselo después de dar aviso previo, y esa cobertura puede proteger solo al prestamista y costar más que una póliza que usted compre por su cuenta, según la Consumer Financial Protection Bureau (Oficina de Protección Financiera del Consumidor) (opens in a new tab). Pida a su prestamista su lista de verificación de seguros.
Cómo se manejan el viento, el granizo y los huracanes
La cobertura de viento y granizo depende del estado y de la ubicación. Texas es un buen ejemplo. En cualquier parte de Texas, excepto a lo largo de la costa, una póliza de seguro de casa probablemente incluye viento y granizo, aunque puede aplicar un deducible distinto para los daños por tormenta de viento, mientras que a lo largo de la costa la póliza podría no cubrir viento y granizo y hace falta una póliza aparte contra tormentas de viento, a menudo de la Texas Windstorm Insurance Association (Asociación de Seguro contra Vientos de Texas), según el Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab). El seguro contra tormentas de viento no lo exige la ley de Texas, pero es probable que un prestamista costero lo exija.
Otros estados costeros tienen sus propios fondos de viento o planes de mercado residual, con reglas de elegibilidad propias, como el fondo de viento y granizo de Carolina del Sur y el fondo de seguro de propiedades costeras de Carolina del Norte. Pregunte si su cotización incluye viento y granizo, cuál es el deducible por viento o huracán en dólares y si hace falta una póliza aparte contra tormentas de viento para su dirección.
Las reglas de anclaje pueden venir de la aseguradora, de las normas de instalación, de los códigos de construcción, de las reglas de zona inundable o del prestamista. Confirme cuáles aplican a su casa y guarde comprobantes del anclaje.
Cómo trata el seguro contra inundaciones a las casas prefabricadas
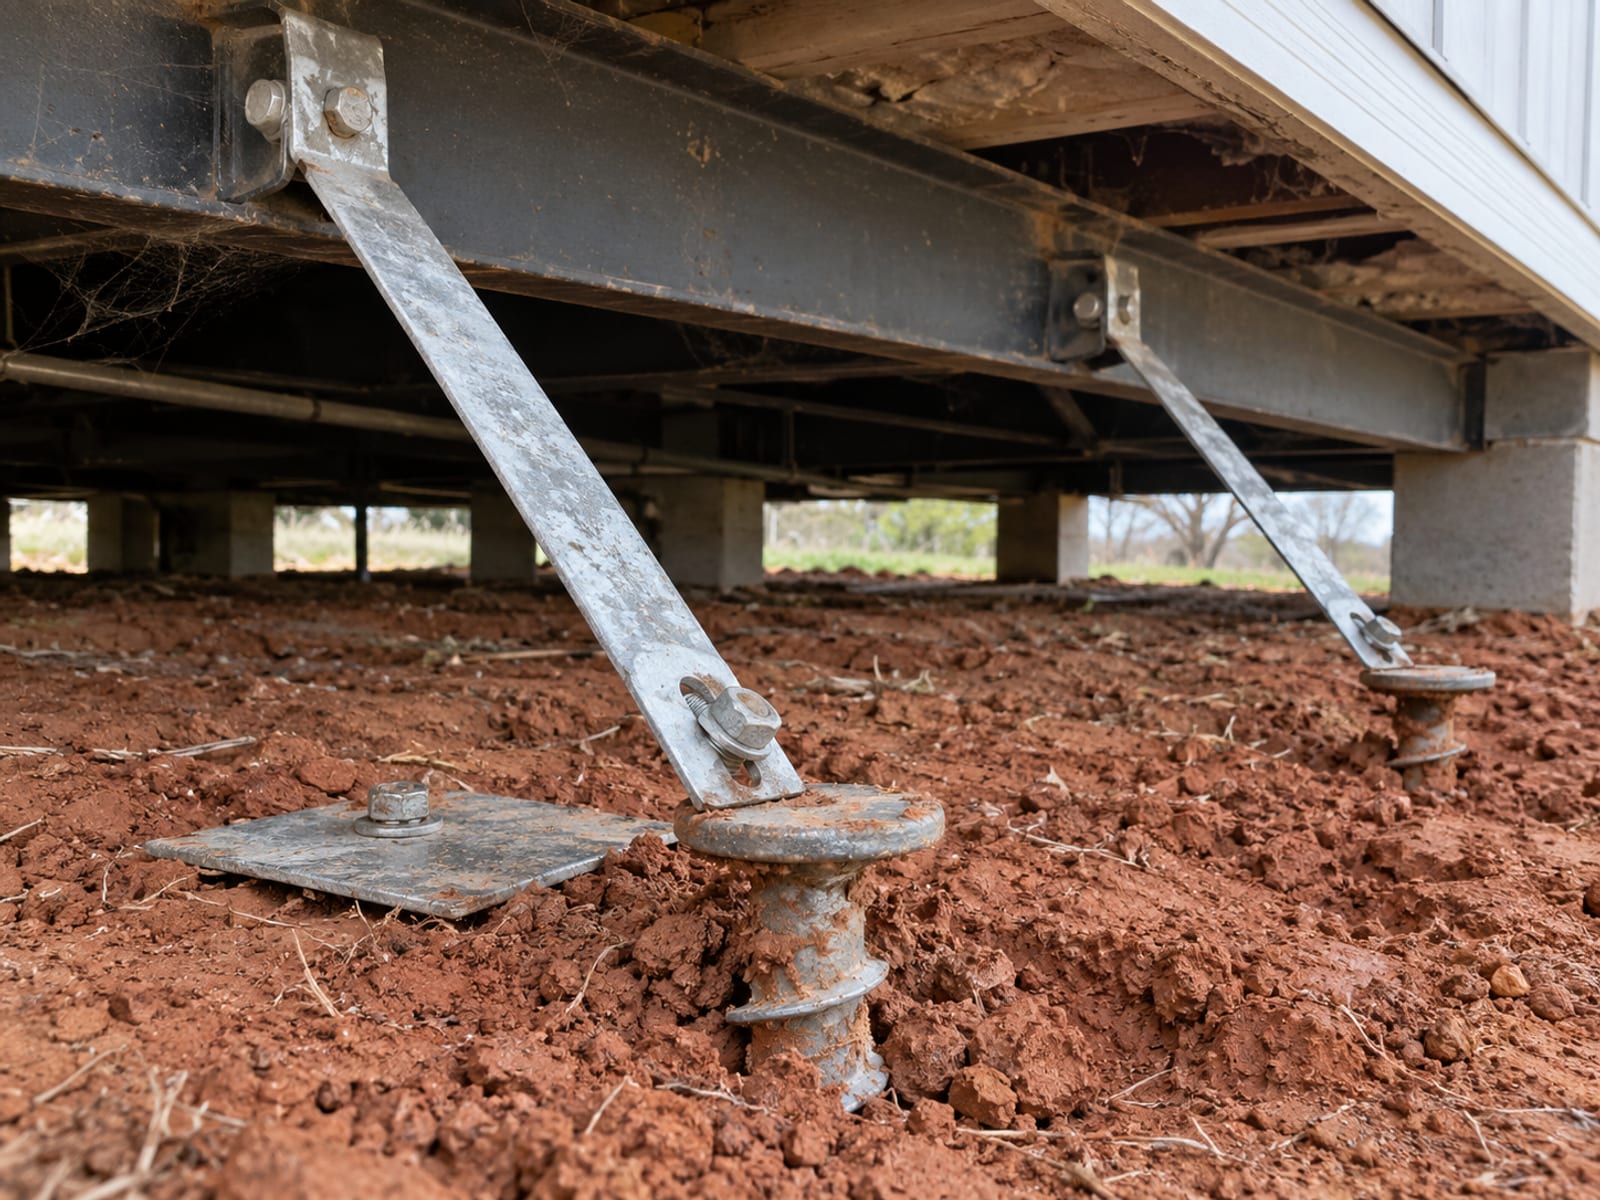
Una casa prefabricada o móvil puede tener cobertura de edificio del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) cuando está construida sobre un chasis permanente y fijada a una cimentación permanente, como una losa de concreto colada, muros de cimentación, pilotes o bloques, de modo que las ruedas y los ejes no soporten su peso, según el Manual actual de seguro contra inundaciones del NFIP (opens in a new tab). También debe estar anclada para resistir la flotación, el colapso o el movimiento lateral, mediante amarres por encima del techo (over-the-top) o amarres al armazón (frame ties) hacia anclas en el suelo, según las especificaciones del fabricante, o conforme a los requisitos de manejo de llanuras aluviales de la comunidad.
La cobertura del NFIP generalmente entra en vigor 30 días después de la compra, con excepciones, incluida la de no tener espera cuando la póliza se compra al hacer, aumentar, extender o renovar una hipoteca, según FloodSmart (opens in a new tab). Una póliza dura un año, con un periodo de gracia de 30 días después del vencimiento si usted renueva y paga el total. No cubre la propiedad fuera del edificio asegurado, como el paisajismo, los sistemas sépticos, las terrazas, los patios, las cercas y las piscinas, ni la vivienda temporal y los gastos adicionales de vivienda durante las reparaciones. Pregunte a la agencia si su casa califica y cómo afecta su zona de inundación al precio.
Hover or tap a row to highlight it.
| Concepto | Cifra o regla | Fuente |
|---|---|---|
| Certificación requerida bajo el HUD Code | Casas construidas en Estados Unidos después del 15 de junio de 1976 | HUD (opens in a new tab) |
| Tamaño mínimo de una casa prefabricada | Al menos 320 pies cuadrados, sobre un chasis permanente | HUD (opens in a new tab) |
| Periodo de espera del NFIP | 30 días después de la compra, con excepciones | FloodSmart (opens in a new tab) |
| Vigencia de la póliza del NFIP y periodo de gracia | Un año; 30 días después del vencimiento si se renueva y se paga por completo | FloodSmart (opens in a new tab) |
| Lote arrendado de HUD Title I | Contrato inicial de tres años; al menos 180 días de aviso escrito de terminación | HUD (opens in a new tab) |
| Ejemplo: cobertura contra tormentas de viento en Texas | No la exige la ley estatal; es probable que un prestamista costero la exija | Texas Department of Insurance (opens in a new tab) |
Si una aseguradora rechaza la póliza o no la renueva
Un rechazo o una no renovación es un punto de partida para hacer preguntas, no el fin de la búsqueda. Pida el motivo por escrito y revise las reglas de aviso de su estado; nuestras guías sobre no renovación del seguro de casa y una póliza cancelada después de una inspección explican los siguientes pasos. Cuando el motivo es una condición como el techo, el cableado, la plomería, la cimentación o el anclaje, documentar una reparación puede cambiar la respuesta.
El departamento de seguros de su estado (opens in a new tab) puede decirle qué aseguradoras tienen licencia, qué programas existen y cómo presentar una queja. Algunos estados administran un FAIR Plan (programa estatal de seguro de propiedad) para propietarios que no consiguen cobertura en el mercado regular. En California, el FAIR Plan es una asociación de todas las aseguradoras de propiedad con licencia, diseñada para ofrecer seguro contra incendios a propiedades consideradas de alto riesgo, según el California Department of Insurance (opens in a new tab), y Connecticut incluye un Homeowner FAIR Plan entre sus planes de mercado involuntario, según el Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab). Estos planes pueden ofrecer una cobertura más limitada que una póliza estándar de casa móvil.
Un agente o corredor también puede encontrar cobertura con una aseguradora de surplus lines (mercado excedente). Las reglas de surplus lines, los formularios de póliza y la protección del fondo de garantía cambian según el estado; en California, por ejemplo, las aseguradoras de surplus lines no están respaldadas por la California Insurance Guarantee Association (Asociación de Garantía de Seguros de California). Pregunte al agente si una cotización viene de una compañía admitida o de una compañía de surplus lines.
Cómo presentar un reclamo
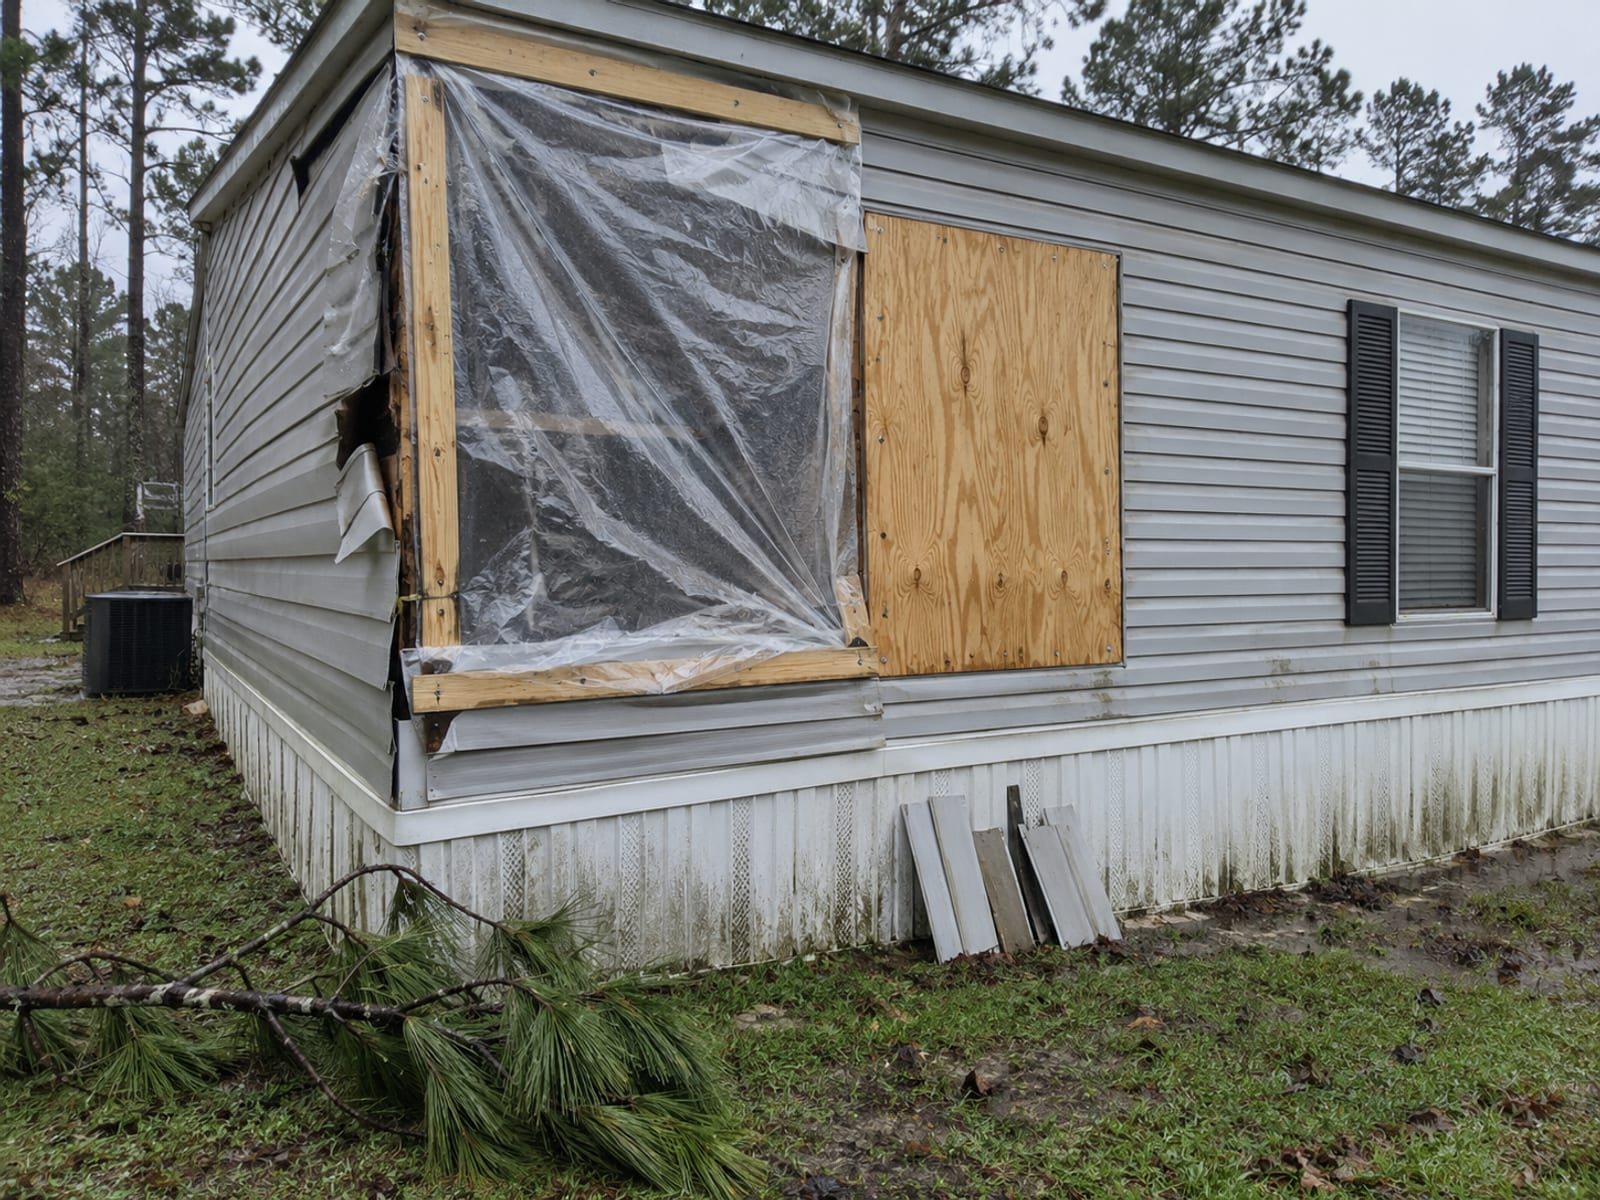
Después de una pérdida, haga reparaciones temporales para evitar más daños, guarde los recibos de materiales y espere antes de hacer reparaciones permanentes extensas hasta que el ajustador de reclamos haya evaluado el daño, según la guía de reclamos de propiedad residencial del California Department of Insurance (opens in a new tab). Reporte el daño a su aseguradora o agente, pregunte por su deducible y si necesita presupuestos de reparación, y llene un formulario de prueba de pérdida (proof of loss) si la aseguradora se lo envía. Si la casa no puede habitarse, guarde los recibos de vivienda temporal, comida y otros gastos adicionales, porque la cobertura de pérdida de uso exige que los justifique.
Pasos después de un daño a una casa móvil
- Proteja la casaHaga reparaciones temporales para evitar más daños y guarde los recibos de materiales.
- Reporte el dañoComuníquese con su aseguradora o agente y pregunte por el deducible y si necesita presupuestos de reparación.
- Espere al ajustadorEspere antes de hacer reparaciones permanentes extensas hasta que el ajustador haya evaluado el daño.
- Prueba de pérdidaLlene un formulario de prueba de pérdida si la aseguradora se lo envía.
- Gastos de viviendaSi la casa no puede habitarse, guarde los recibos de vivienda temporal, comida y otros gastos adicionales.
Preguntas para hacer a una agencia
- ¿Qué formulario de póliza es este, y la casa y los bienes están cubiertos por riesgos abiertos o por riesgos nombrados?
- ¿La casa se valora a costo de reemplazo, a valor real en efectivo o a una cantidad declarada, y cómo se valora el techo?
- ¿Están incluidos el viento y el granizo, y cuál es cada deducible en dólares?
- ¿Qué necesita ver sobre el techo, el cableado, la plomería, la cimentación, el faldón y los anclajes?
- ¿La casa está cubierta mientras se mueve?
- ¿La póliza cumple los requisitos escritos de mi parque y de mi prestamista?
- ¿Mi casa califica para la cobertura de inundación del NFIP, y cuánto costaría aquí?
Lleve el año de construcción y la etiqueta HUD o el número de serie, los documentos del título o del préstamo, el contrato de arrendamiento del parque y sus requisitos de seguro, las instrucciones del prestamista, los registros del techo y de reparaciones, fotos de la cimentación y de los anclajes, un inventario de la casa y cualquier declaración anterior o carta de renovación o no renovación.
Compruebe lo que sabe sobre el seguro de casa móvil
Preguntas frecuentes
¿Puedo asegurar una casa construida antes de 1976?
Algunas aseguradoras aseguran casas construidas antes del 15 de junio de 1976, y la elegibilidad depende de la aseguradora y del estado. Los registros de trabajos de techo, eléctricos, de plomería y de anclaje ayudan a una aseguradora a evaluar la casa. Si una compañía rechaza la casa, una agencia que trabaja con varias aseguradoras puede consultar otras.
¿El seguro de casa móvil cubre daños a la propiedad de otra persona en el parque?
La responsabilidad civil personal responde a los reclamos cuando alguien resulta lesionado o su propiedad se daña por sus actividades, hasta el límite de la póliza. No cubre sus propias lesiones ni las de su hogar. Pregunte si el límite estándar cumple con el contrato de arrendamiento de su parque.
¿Qué pasa si mi cobertura se interrumpe con un préstamo sobre la casa?
El prestamista puede comprar un seguro y cobrárselo a usted después de un aviso previo. Esa cobertura puede proteger solo al prestamista y costar más que una póliza que usted elija.
Dónde empezar
Reúna los registros de su casa, su contrato de arrendamiento y sus documentos de préstamo, y luego compare cotizaciones en los mismos puntos: causas de pérdida cubiertas, valoración, deducibles, viento e inundación. Una agencia con licencia en su estado puede decirle qué aseguradoras aseguran casas como la suya.
Términos de esta guía
Tap a term to see what it means.
Casa prefabricada. Casa construida en fábrica de al menos 320 pies cuadrados sobre un chasis permanente, después del 15 de junio de 1976 y conforme al HUD Code.
Casa móvil. Casa construida en fábrica antes del 15 de junio de 1976, antes de que se aplicara el HUD Code.
HUD Code. Normas de Construcción y Seguridad para Viviendas Prefabricadas del HUD, indicadas por una etiqueta roja de certificación en cada sección transportable.
Cobertura de daños físicos. La parte de la póliza que paga los daños accidentales a la casa, a los bienes y a otras estructuras.
Riesgos nombrados (named perils). Base de la póliza que cubre solo las causas de pérdida que enumera.
Riesgos abiertos (open perils). Base de la póliza que cubre las causas de pérdida, salvo que la póliza las excluya.
Valor real en efectivo. El valor de la casa o del artículo considerando su antigüedad y su desgaste.
Costo de reemplazo. El costo de reconstruir o reparar con materiales de tipo y calidad similares.
Préstamo de bien mueble (chattel loan). Préstamo garantizado con la casa como bien personal, común en casas en terreno arrendado.
FAIR Plan. Programa estatal que ofrece seguro de propiedad a los dueños que no lo consiguen en el mercado regular.
Aseguradora de surplus lines. Aseguradora no admitida con la que un agente o corredor puede colocar cobertura cuando las aseguradoras admitidas la rechazan.