Garantía de hogar vs seguro de casa: qué cubre cada uno y si necesita los dos
Riskado
Una garantía de hogar y un seguro de casa son productos distintos, y uno no sustituye al otro. El seguro de casa paga los daños cubiertos a la casa y a sus pertenencias, además de la responsabilidad civil personal, según la NAIC (opens in a new tab). Una garantía de hogar es un contrato de servicio para reparar o reemplazar los aparatos y sistemas que aparecen en su lista, según la FTC (opens in a new tab). Los prestamistas hipotecarios exigen el seguro de casa mientras el préstamo está vigente; la garantía de hogar es opcional, salvo que su contrato o su compraventa digan otra cosa. En los dos casos manda la redacción exacta de la póliza o del contrato.
Lo más importante
- Seguro de casaPaga los daños cubiertos a la casa y a sus pertenencias, además de la responsabilidad civil personal, y el prestamista hipotecario lo exige mientras el préstamo está vigente.
- Garantía de hogarUn contrato de servicio para reparar o reemplazar los aparatos y sistemas de su lista, opcional salvo que su contrato o su compraventa digan otra cosa.
- Uno no sustituye al otroResponden a hechos distintos, y en los dos casos manda la redacción exacta de la póliza o del contrato.
¿Cuál es la diferencia entre una garantía de hogar y un seguro de casa?
El seguro responde a hechos. Una póliza de casa paga los daños de las causas de pérdida que nombra, como un incendio, un robo o una tormenta, después de que usted cubre el deducible. No es un contrato de mantenimiento, y la guía para el consumidor de la NAIC (opens in a new tab) dice que no paga el desgaste normal por el uso.
Un contrato de servicio responde a descomposturas. Usted paga el contrato y, cuando falla un artículo de la lista, la compañía envía o aprueba a un contratista para repararlo o reemplazarlo, por lo general con un cargo de servicio en cada visita. El Departamento de Seguros de California dice que estos contratos de protección del hogar (home protection contracts) (opens in a new tab) no son pólizas de seguro.
Por eso los dos conviven sin traslaparse mucho. Uno protege la casa y sus bienes de los hechos cubiertos, y el otro paga la reparación de los sistemas gastados que el seguro deja fuera. Los formularios de los contratos no están estandarizados, así que dos planes de garantía con el mismo nombre pueden cubrir cosas distintas.
Hover or tap a row to highlight it.
| Seguro de casa | Garantía de hogar | |
|---|---|---|
| Qué es | Una póliza que paga los daños de las causas de pérdida que nombra | Un contrato de servicio para reparar o reemplazar los artículos de su lista |
| A qué responde | Hechos como un incendio, un robo o una tormenta, después del deducible | Descomposturas de los aparatos y sistemas de su lista, por lo general con un cargo de servicio en cada visita |
| Desgaste normal por el uso | No lo paga | Puede cubrirlo si el artículo está en la lista y no se aplica una exclusión o un límite |
| Lo exige un prestamista hipotecario | Sí, mientras el préstamo está vigente | No es el requisito habitual |
| Fuente | NAIC (opens in a new tab) | FTC (opens in a new tab) |
¿Qué producto atiende cada problema?
Relacionar el hecho con el documento es la forma más rápida de ver cuál se aplica. Estos son los ejemplos que usan los reguladores, y la redacción de su póliza y de su contrato decide la respuesta final:
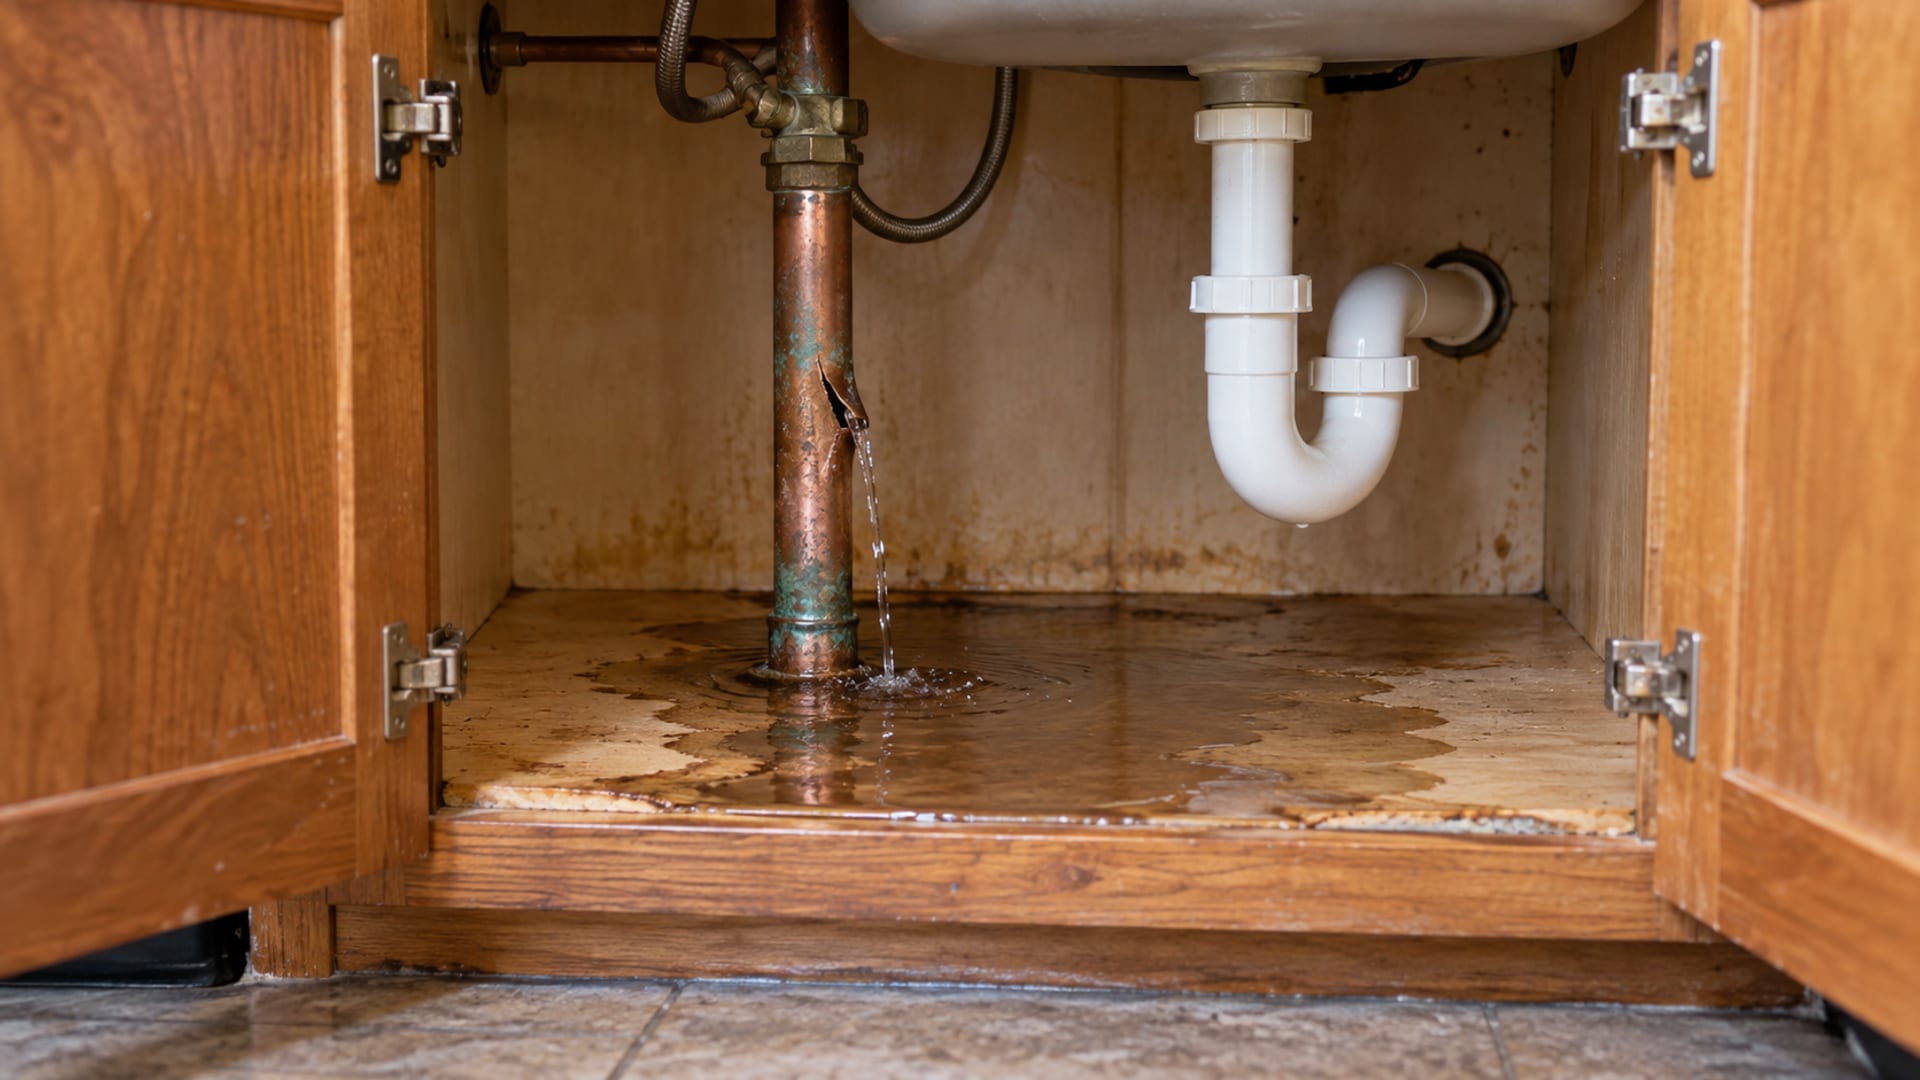
- Tubería reventada. Una garantía puede cubrir la reparación o el reemplazo de una pieza de plomería de su lista cuando el contrato se aplica. El seguro de casa puede cubrir los daños que resultan en paredes, pisos o pertenencias cubiertas cuando la póliza cubre la causa. California usa un ejemplo parecido, el de un calentador de agua que falla y los daños que deja en la pared, en su guía de seguros para propietarios e inquilinos (opens in a new tab).
- Aparato que falla por la edad. Un contrato de servicio puede cubrir un aparato que está en su lista y que no queda fuera por una exclusión o un límite. El seguro de casa estándar no paga el desgaste habitual por el uso.
- Daños por tormenta. El seguro de casa puede cubrir los daños por tormenta cuando la póliza nombra esa causa y no se aplica ninguna exclusión. Una garantía de hogar atiende las descomposturas de su lista, no los daños generales de una tormenta a la casa.
- Incendio o robo. Para eso está hecho el seguro de casa, cuando la póliza los cubre. No son el trabajo normal de una garantía.
- Inundación o terremoto. Las pólizas de casa estándar suelen excluir los dos, según la CFPB (opens in a new tab), y puede hacer falta una cobertura aparte. Una garantía no llena ese hueco.
¿Qué cubre por lo general el seguro de casa?
Una póliza de casa estándar tiene varias partes, según la NAIC y el Insurance Information Institute (Instituto de Información de Seguros) (opens in a new tab):
- Vivienda: la casa y las estructuras unidas a ella.
- Otras estructuras: garajes separados, cobertizos y cercas.
- Bienes personales: las pertenencias de su hogar.
- Pérdida de uso: los gastos de vivienda adicionales cuando una pérdida cubierta deja la casa inhabitable.
- Responsabilidad civil personal: los reclamos cubiertos por lesiones a otra persona o daños a sus bienes.
- Pagos médicos: en las circunstancias que describe la póliza.
Cada una de estas partes se aplica solo dentro de las causas de pérdida, las condiciones, los límites y los deducibles de la póliza. El costo de reemplazo y el valor real en efectivo también afectan cómo se paga un reclamo, algo que conviene preguntarle a una agencia antes de comprar.
¿Qué cubre por lo general una garantía de hogar?
Una garantía de hogar suele ser un contrato de servicio que puede reparar o reemplazar artículos de su lista como lavaplatos, sistemas de aire acondicionado y calefacción, plomería, sistemas eléctricos, refrigeradores, lavadoras y secadoras, según la FTC (opens in a new tab). Cuáles de ellos incluye su plan depende del contrato.
Un reclamo típico sigue seis pasos:
- Usted reporta el problema a la compañía de la garantía.
- La compañía asigna o aprueba a un contratista.
- Usted puede pagar un cargo de servicio.
- El contratista diagnostica el problema.
- La compañía repara, reemplaza o niega el reclamo según el contrato.
- El pago puede tener topes por pieza, topes anuales, exclusiones o términos sobre daños resultantes.
California exige que estos contratos indiquen las piezas cubiertas, las exclusiones, los límites, la duración, los cargos y las condiciones del servicio, y su guía dice que el servicio debe empezar dentro de las 48 horas siguientes a la solicitud, según el California Department of Insurance (Departamento de Seguros de California) (opens in a new tab). Las reglas cambian de un estado a otro, así que consulte al regulador del estado donde está la propiedad.
¿Qué excluye cada producto?
Las pólizas de casa suelen excluir la inundación, el terremoto, el desgaste habitual por el uso, el deterioro, los problemas de mantenimiento y las termitas u otras plagas. También limitan la cobertura de ciertos artículos de alto valor y de los bienes de un negocio en casa, según la NAIC (opens in a new tab).
Las garantías de hogar tienen su propia lista, que la FTC recomienda revisar:
- Si se traslapa con una garantía del fabricante que usted ya tiene.
- Qué aparatos, partes y piezas se incluyen.
- Si cubre los daños accidentales.
- Si excluye las condiciones que ya existían.
- Los requisitos de mantenimiento o de inspección.
- Los cargos de servicio, los deducibles y los topes en dólares por pieza o por reclamo.
- Los términos de reembolso y cargos si usted cancela.
- El tiempo de reparación y la red de contratistas de la compañía.
- Si la compañía puede reemplazar un artículo en lugar de repararlo.
- Si excluye los daños resultantes.
La garantía del constructor en una casa nueva es algo distinto de un contrato de servicio en una casa existente. La diferencia aparece en la guía de la FTC sobre garantías de casas nuevas (opens in a new tab).
¿El prestamista exige alguno de los dos?
Un prestamista hipotecario exige el seguro de casa mientras el préstamo está vigente, porque la casa garantiza el préstamo, según la CFPB (opens in a new tab) (página revisada el 14 de agosto de 2024). La prima a menudo se paga por medio de una cuenta de depósito en garantía (escrow) junto con su pago de la hipoteca. La garantía de hogar no es el requisito hipotecario habitual. Un estado puede exigir o dar protecciones aparte para la construcción de casas nuevas, lo cual es distinto de exigir que todo propietario compre un contrato de servicio privado.
En un cierre de compraventa, una garantía puede venir incluida en la oferta. La guía de California dice que a menudo la pagan los vendedores o los agentes y que usted puede elegir su propia compañía de garantía. Los documentos del cierre deben mostrar quién paga, el plazo, la compañía, la propiedad cubierta, las reglas de cancelación y los cargos de servicio.
¿Qué pasa si se vence el seguro de casa?
Si no se mantiene vigente el seguro exigido, el prestamista puede comprar una póliza y cobrársela a usted, según la CFPB. Esa póliza contratada por el prestamista puede proteger solo al prestamista, y puede costar más que una póliza que usted elija. Así que, un vencimiento puede dejarlo pagando más por menos protección personal. Si un pago se atrasa o una renovación no está clara, llame a su agencia antes de la fecha de vencimiento.
¿Quién regula las garantías de hogar y adónde van las quejas?
Cada estado decide cómo se regulan los contratos de garantía de hogar y qué agencia atiende las quejas sobre ellos, así que consulte al regulador del estado donde está la propiedad. En algunos estados el departamento de seguros supervisa estos contratos, como lo hace el de California en la guía citada arriba; en otros, una queja sobre una compañía de garantía puede ir a una agencia de protección al consumidor. Por ejemplo, Connecticut regula los contratos de garantía de hogar según Conn. Gen. Stat. § 38a-320 (opens in a new tab), como lo describe el boletín PC-45-03 del Insurance Department (Departamento de Seguros) (opens in a new tab), y envía las quejas sobre compañías de garantía a su Department of Consumer Protection (Departamento de Protección al Consumidor); nuestra guía del seguro de casa en Connecticut trata a fondo la cobertura de casa en ese estado.
Las quejas van a agencias distintas según el producto:
- Seguro de casa: el departamento de seguros de su estado (opens in a new tab) recibe preguntas y quejas sobre las aseguradoras, incluidos los desacuerdos sobre un presupuesto de daños.
- Compañía de garantía u otro contrato de consumo: la agencia que tiene jurisdicción en su estado, que puede ser el departamento de seguros o una agencia de protección al consumidor. Incluya el contrato, los recibos, las órdenes de reparación y la correspondencia.
Comuníquese primero con la compañía y guarde el contrato escrito y el registro del reclamo; luego presente la queja ante la agencia que tiene jurisdicción.
Hover or tap a row to highlight it.
| Producto | Empiece por | Luego presente la queja ante |
|---|---|---|
| Seguro de casa | El procedimiento de disputa de su póliza | El departamento de seguros de su estado (opens in a new tab) |
| Compañía de garantía u otro contrato de consumo | La compañía, con el contrato escrito y el registro del reclamo | La agencia que tiene jurisdicción en su estado, que puede ser el departamento de seguros o una agencia de protección al consumidor |
¿Qué debe preguntar antes de firmar?
Para una garantía de hogar, pregúntele a la compañía:
- ¿Qué aparatos, sistemas, partes y piezas están cubiertos?
- ¿Qué exclusiones se aplican, y se excluyen las condiciones que ya existían?
- ¿El contrato exige registros de mantenimiento o inspecciones, y los artículos deben funcionar cuando empieza la cobertura?
- ¿Qué cargo de servicio se cobra en cada visita?
- ¿Hay topes por pieza, anuales, de mano de obra, de diagnóstico o de reemplazo?
- ¿La compañía elige al contratista, y puedo usar el mío?
- ¿Qué pasa si el contratista no puede reparar el artículo?
- ¿Se cubren los daños resultantes?
- ¿Cuál es el plazo, y cómo funcionan la renovación y la cancelación, incluidos los reembolsos y los cargos?
- ¿Sigue vigente una garantía del fabricante o del constructor?
- ¿Quién paga en el cierre?
- ¿Qué agencia atiende las quejas en el estado de la propiedad?
Para el seguro de casa, pregúntele a una agencia:
- ¿Qué riesgos están cubiertos y qué exclusiones se aplican?
- ¿Cómo se fijan las coberturas de vivienda, bienes personales, responsabilidad civil y pérdida de uso?
- ¿El pago es por costo de reemplazo o por valor real en efectivo?
- ¿Qué deducible se aplica?
- ¿La inundación, el terremoto, el reflujo del drenaje, un negocio en casa o los bienes de alto valor se manejan aparte?
- ¿Qué obligaciones tengo después de una pérdida?
Cuando ocurra un problema, siga el mismo orden: identifique el hecho, lea en la póliza las secciones de riesgos cubiertos y de exclusiones, revise la lista de piezas de la garantía y lo que dice sobre el desgaste, y luego vea los deducibles, los cargos, los límites y las reglas sobre contratistas. Guarde fotos, recibos, presupuestos, contratos y correspondencia.
Compruebe lo que sabe sobre las garantías de hogar y el seguro de casa
Preguntas frecuentes
¿Necesito una garantía de hogar si tengo seguro de casa?
La garantía de hogar es opcional salvo que su contrato o su compraventa la exijan, y lo que exige el prestamista es el seguro de casa. Los dos cubren hechos distintos, así que la decisión depende de si quiere un contrato de servicio para las descomposturas de aparatos y sistemas, con sus cargos y sus límites.
¿El seguro de casa cubre un aparato descompuesto?
No cuando el aparato simplemente se gasta, porque la NAIC (opens in a new tab) describe el seguro de casa como protección contra riesgos cubiertos y no como un contrato de mantenimiento. Un hecho cubierto, como un incendio, se evalúa según los términos de riesgos y exclusiones de la póliza.
¿Qué desventajas conviene revisar en una garantía de hogar?
Los cargos de servicio, los topes en dólares, las exclusiones, lo que dice sobre las condiciones que ya existían, los requisitos de mantenimiento, las reglas de la red de contratistas y los términos de cancelación, todos señalados por la FTC (opens in a new tab). El contrato escrito decide cada uno.
¿A quién debo acudir después de que me nieguen un reclamo?
Empiece por el procedimiento de disputa de su póliza o de su contrato. Las quejas de seguros van al departamento de seguros de su estado (opens in a new tab), y las quejas sobre una compañía de garantía u otro contrato de consumo van a la agencia que tiene jurisdicción en su estado, que puede ser el departamento de seguros o una agencia de protección al consumidor.
Su siguiente paso
Lleve su póliza, cualquier contrato de garantía y las preguntas de arriba a una agencia con licencia, y confirme al agente o a la agencia en la búsqueda de licencias del departamento de seguros de su estado (opens in a new tab) antes de confiar en un consejo o comprar una cobertura. Pregunte qué hechos paga su póliza de casa, qué deja fuera y cómo cumple lo que exige su prestamista.
Términos de esta guía
Tap a term to see what it means.
Garantía de hogar. Un contrato de servicio para reparar o reemplazar los aparatos y sistemas de su lista.
Seguro de casa. Una póliza que paga los daños cubiertos a la casa y a las pertenencias y los reclamos cubiertos de responsabilidad civil personal.
Riesgo. Una causa de pérdida, como un incendio, un robo o una tormenta, que nombra una póliza de casa.
Exclusión. Una causa de pérdida, un artículo o una situación que una póliza o un contrato no paga.
Deducible. La cantidad que usted paga de una pérdida cubierta antes de que pague la aseguradora.
Cargo de servicio. Lo que usted puede pagar cada vez que lo visita un contratista de la garantía.
Depósito en garantía (escrow). Una cuenta que usa su prestamista para pagar la prima del seguro de casa junto con su pago de la hipoteca.
Póliza contratada por el prestamista. Una póliza que el prestamista compra y le cobra a usted cuando se vence el seguro exigido.