Seguro de casa en Nueva York: cuánto cuesta, qué cubre y cómo comparar cotizaciones
Riskado
El seguro de casa en Nueva York suele ser una póliza combinada que cubre la vivienda, otras estructuras, los bienes personales, los gastos adicionales de vivienda, la responsabilidad civil personal y los pagos médicos, según el New York Department of Financial Services (Departamento de Servicios Financieros de Nueva York, DFS) (opens in a new tab). Un informe de la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab) con datos de 2022 situó la prima promedio de la póliza HO-3 en Nueva York en $1,628, frente a un promedio nacional de $1,569. Es un promedio histórico ponderado por exposición, no una cotización para una casa en particular. La inundación, los terremotos y algunas pérdidas por reflujo de agua suelen quedar fuera de la póliza estándar, y las propiedades de la costa pueden tener deducibles por viento o por huracán calculados en porcentaje. Al comparar cotizaciones, ponga lado a lado el mismo formulario de póliza, los mismos límites, deducibles, exclusiones y endosos, y pídalas a agencias o corredores con licencia.
Lo más importante
- Qué cubre la pólizaLa vivienda, otras estructuras, los bienes personales, los gastos adicionales de vivienda, la responsabilidad civil personal y los pagos médicos.
- Prima promedioEl informe 2022 de la NAIC sitúa la prima promedio HO-3 de Nueva York en $1,628, frente a $1,569 a nivel nacional. No es una cotización para ninguna casa.
- Lo que suele quedar fueraLa inundación, los terremotos y algunas pérdidas por reflujo de agua.
- Deducibles en la costaLas propiedades de la costa pueden tener deducibles por viento o por huracán en porcentaje.
- Comparar cotizacionesCompare el mismo formulario de póliza, los mismos límites, deducibles, exclusiones y endosos.
¿Cuánto cuesta el seguro de casa en Nueva York?
El informe de seguros de vivienda 2022 de la NAIC (opens in a new tab), publicado el 21 de mayo de 2025, registra $1,628 como la prima promedio de Nueva York para las pólizas HO-3 de vivienda ocupada por su dueño y $1,569 como el promedio nacional. Nueva York quedó $59 por encima, cerca de un 3.8 por ciento más que la cifra nacional. Son los promedios fechados más recientes para el formulario HO-3, y no predicen el precio de ninguna casa en particular.
Hover or tap a row to highlight it.
| Medida | Cifra | Fuente |
|---|---|---|
| Prima promedio HO-3 en Nueva York | $1,628 | Informe de seguros de vivienda 2022 de la NAIC (opens in a new tab) |
| Prima promedio HO-3 nacional | $1,569 | Informe de seguros de vivienda 2022 de la NAIC (opens in a new tab) |
Por eso la pregunta de cuánto cuesta asegurar una casa de $400,000 o de $500,000 en Nueva York o en la ciudad de Nueva York no tiene una sola respuesta. Una cotización refleja el formulario de póliza, el límite de la vivienda, los deducibles, los endosos y la propiedad misma. El límite de la vivienda se relaciona con el costo de reconstruirla, no con el precio de venta, así que dos casas con el mismo valor de mercado pueden tener límites y primas distintos. Para fijar el monto de la vivienda, vea cuánto seguro de casa necesita.
¿Qué cubre una póliza estándar?
Una póliza de casa típica en Nueva York tiene seis partes, según la guía de cobertura básica del DFS (opens in a new tab):
- Cobertura de la vivienda, es decir, la casa misma.
- Cobertura de otras estructuras, como garajes, cobertizos y construcciones parecidas.
- Cobertura de bienes personales, para sus pertenencias.
- Gastos adicionales de vivienda, también llamados pérdida de uso, cuando un daño cubierto hace que la casa no se pueda habitar.
- Cobertura de responsabilidad civil personal.
- Cobertura de pagos médicos para los gastos médicos necesarios cuando un visitante se lesiona.
En una póliza de formulario especial (Special Form), el DFS describe las proporciones habituales como cerca del 10 por ciento del límite de la vivienda para otras estructuras, el 50 por ciento para los bienes personales dentro de la propiedad, el 10 por ciento para los bienes personales fuera de ella y el 20 por ciento para los gastos adicionales de vivienda. Son proporciones típicas del formulario, no límites universales, así que lea la página de declaraciones para conocer sus cifras reales. También puede haber límites especiales para el dinero, las joyas, las armas de fuego y los bienes del negocio.
Hover or tap a row to highlight it.
| Cobertura | Proporción típica | Fuente |
|---|---|---|
| Otras estructuras | Cerca del 10 por ciento del límite de la vivienda | Guía de cobertura básica del DFS (opens in a new tab) |
| Bienes personales dentro de la propiedad | Cerca del 50 por ciento | Guía de cobertura básica del DFS (opens in a new tab) |
| Bienes personales fuera de la propiedad | Cerca del 10 por ciento | Guía de cobertura básica del DFS (opens in a new tab) |
| Gastos adicionales de vivienda | Cerca del 20 por ciento | Guía de cobertura básica del DFS (opens in a new tab) |
¿Qué deja fuera el seguro de casa estándar?
Las pólizas estándar por lo general excluyen los daños por inundación y por deslizamiento de lodo, y para eso existe el seguro de inundación aparte del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) o de una aseguradora privada, según el DFS (opens in a new tab) y la Insurance Law § 3444 (opens in a new tab). También suelen excluir los terremotos y otros movimientos de tierra, aunque puede haber una cobertura aparte o un endoso. Si la inundación le preocupa donde vive, nuestra guía del seguro de inundación en Nueva York explica esa póliza en detalle.
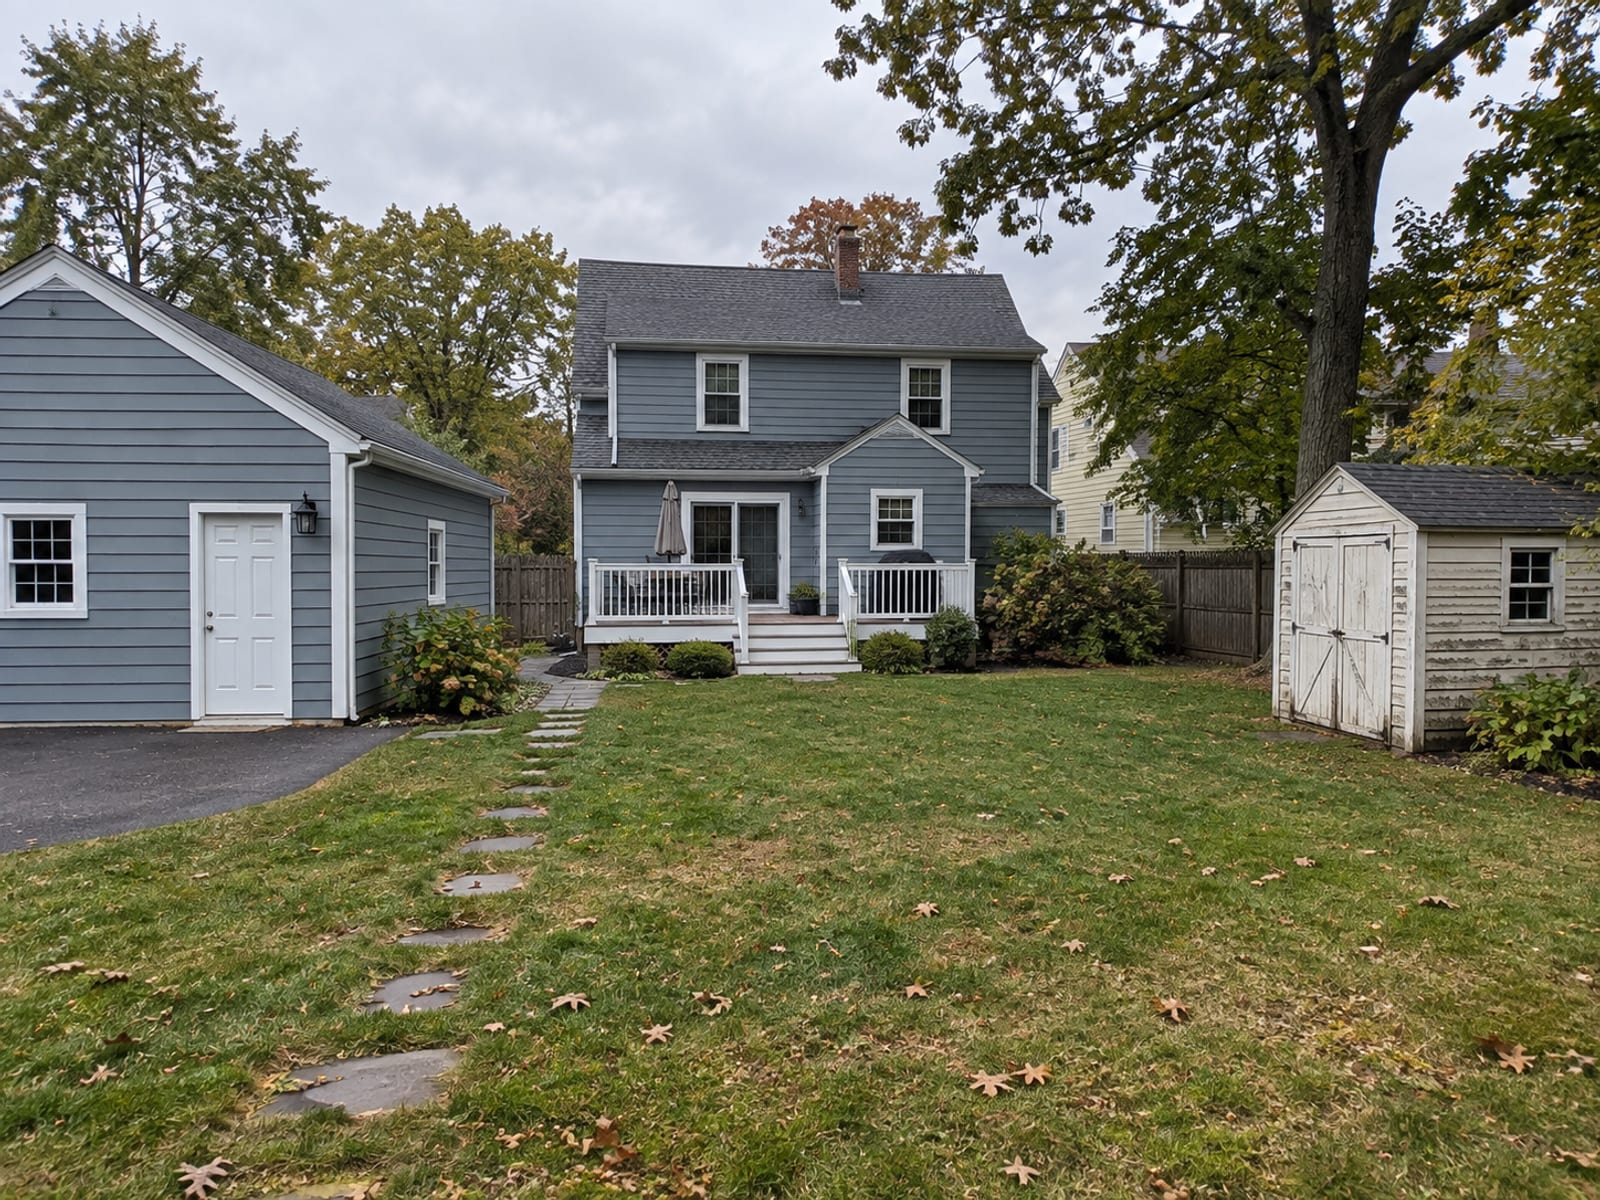
El reflujo de alcantarillado y la falla de la bomba de sumidero por lo general están excluidos salvo que se agregue un endoso. La inundación y el reflujo de alcantarillado son pérdidas distintas, así que pregunte por cada una. Una tormenta que daña su carro corresponde a la cobertura comprensiva del seguro de auto, no a su póliza de casa.
¿Cómo funcionan los deducibles por viento y por huracán en Nueva York?
Un deducible por viento o por huracán suele ser un porcentaje del monto de la vivienda, no una cifra fija en dólares. Los deducibles opcionales por viento suelen ir del 1 al 5 por ciento, y los deducibles por huracán suelen estar entre el 1 y el 5 por ciento. Algunas aseguradoras exigen deducibles por huracán en los cinco distritos de la ciudad de Nueva York, en Nassau, en Suffolk y en la costa de Westchester, según el DFS (opens in a new tab).
La Insurance Law § 3445 (opens in a new tab) ordena al Superintendente exigir un aviso que explique el monto del deducible y las circunstancias en que se aplica, y ordena fijar normas para lo que activa un deducible por huracán. Cuando el deducible forma parte de la póliza, debe aparecer como un monto en dólares en la página de declaraciones, y el Reglamento 159 exige que se divulguen los deducibles de la póliza. Lo que activa el deducible lo fija la propia póliza. El DFS publica las solicitudes aprobadas de deducibles por huracán (opens in a new tab), donde los términos cambian de una aseguradora a otra, con activadores del 3 y del 5 por ciento ligados a las velocidades del viento del National Weather Service (Servicio Meteorológico Nacional) y al momento del huracán, así que el activador de una aseguradora no describe el de otra. La página de preparación para tormentas del DFS (opens in a new tab) explica más sobre estos deducibles.
¿Por qué puede subir una prima en Nueva York?
El DFS y su declaración de 2026 de la Superintendente interina (opens in a new tab) señalan las pérdidas por catástrofes, el aumento de los costos de reparación y de materiales por la inflación, el alza en el costo de los reclamos, el costo del reaseguro y la inflación social. Su propia prima también puede cambiar por su historial de reclamos, por cambios en la póliza o por un aumento del valor asegurado, por las pérdidas previstas en su territorio de tarifa y por la exposición a tormentas en la costa.
Una regla nueva agrega una explicación. La Insurance Law § 2356 (opens in a new tab) entró en vigor el 24 de agosto de 2026. En las pólizas residenciales cubiertas, la factura de la prima debe llevar un aviso cuando el aumento total al renovar pasa del 10 por ciento, sin contar los aumentos por un mayor valor asegurado, y el aviso debe indicar los principales factores de tarifa detrás del aumento. Esos factores pueden incluir el historial de reclamos, los cambios en la póliza, las pérdidas previstas en el territorio y el aumento del costo de los reclamos.
¿Qué pasa si una aseguradora cancela o no renueva?
La Insurance Law § 3425 (opens in a new tab) se aplica a las pólizas de líneas personales, incluido el seguro de inmuebles residenciales con no más de cuatro viviendas. Para una no renovación o una renovación con condiciones, la aseguradora debe enviar por correo o entregar un aviso por escrito entre 45 y 60 días antes de que termine el período de la póliza, y el aviso debe indicar los motivos concretos. Si el aviso llega tarde, usted puede tener derecho a renovar según lo que dispone la ley.
Un período de póliza obligatorio de tres años se aplica a las pólizas de líneas personales cubiertas que emite o renueva voluntariamente una aseguradora autorizada, con excepciones, y durante ese período una no renovación por lo general tiene que basarse en un motivo por el que se habría podido cancelar, según la Opinión 07-07-06 del DFS (opens in a new tab). Los motivos de cancelación dependen de la antigüedad de la póliza y de sus condiciones. La sección 3425 incluye la falta de pago, el fraude o una declaración falsa importante, el aumento del riesgo y los cambios físicos que hacen que la propiedad no se pueda asegurar, entre otros, y la Opinión 04-11-20 del DFS (opens in a new tab) los interpreta. Lea con cuidado cualquier aviso que reciba y compárelo con los términos de su hipoteca, ya que el prestamista puede exigir cobertura continua según el contrato del préstamo.
¿Qué es NYPIUA y cuándo importa?
La New York Property Insurance Underwriting Association (Asociación de Suscripción de Seguros de Propiedad de Nueva York, NYPIUA) (opens in a new tab), conocida como el FAIR Plan, es la asociación del mercado residual del estado, formada por las aseguradoras que venden seguro contra incendio en Nueva York. Está pensada para propiedades que califican y que no consiguen cobertura en el mercado voluntario, y las instrucciones de solicitud de NYPIUA (opens in a new tab) deciden si una propiedad califica.
Su formulario Basic cubre incendio, viento incluido el huracán, granizo, explosión salvo de calderas de vapor, disturbios, conmoción civil, aeronaves, vehículos, humo, vandalismo y daño malicioso. El formulario Broad agrega riesgos como el daño causado por ladrones, la caída de objetos, el peso del hielo, la nieve o el aguanieve, la descarga accidental de agua o vapor, el congelamiento y el daño eléctrico repentino. Las pólizas de NYPIUA por lo general se emiten a valor real en efectivo y no incluyen responsabilidad civil, inundación ni robo, así que algunos dueños las combinan con una póliza complementaria del mercado voluntario. Las propiedades con formulario Broad en ciertos condados pueden tener un deducible por huracán del 2 por ciento. Las propiedades de la costa también pueden pasar por C-MAP o por otros programas de ayuda del mercado. Para entender cómo se valora una pérdida, vea costo de reemplazo vs valor real en efectivo.
¿Qué pasa después de un reclamo?
Después de una pérdida, el DFS aconseja avisar a la aseguradora, proteger la propiedad de más daños, guardar fotos y registros y colaborar con el ajustador, según su guía de recuperación tras desastres e inundaciones (opens in a new tab).
Los plazos los fija la ley. Según la Insurance Law § 3407 (opens in a new tab), cuando la aseguradora le pide la prueba de pérdida en su formulario, usted por lo general tiene 60 días después de recibir el aviso y el formulario, o más si el aviso lo indica. Las disposiciones de la póliza estándar contra incendio de la Insurance Law § 3404 (opens in a new tab) piden un aviso inmediato por escrito, proteger la propiedad de más daños, un inventario y una prueba de pérdida jurada, por lo general dentro de 60 días salvo una prórroga por escrito. Según el 11 NYCRR § 216.6(c), citado en material de cumplimiento del DFS (opens in a new tab), la aseguradora debe aceptar o rechazar por escrito dentro de los 15 días después de recibir una prueba de pérdida debidamente firmada y todos los documentos exigidos.
Si usted y la aseguradora no están de acuerdo en el monto de la pérdida, las pólizas de propiedad de Nueva York ofrecen un proceso de tasación (appraisal). La Insurance Law § 3408 (opens in a new tab) limita la tasación a la valoración y al monto de la pérdida, y la tasación no decide si la póliza cubre la pérdida.
Hover or tap a row to highlight it.
| Situación | Regla | Fuente |
|---|---|---|
| Aviso de no renovación o de renovación con condiciones | Entre 45 y 60 días antes de que termine el período de la póliza, con los motivos concretos | Insurance Law § 3425 (opens in a new tab) |
| Prueba de pérdida después de que la aseguradora la pide | Por lo general 60 días después de recibir el aviso y el formulario, salvo que se indique un plazo mayor | Insurance Law § 3407 (opens in a new tab) |
| Aceptación o rechazo de la prueba de pérdida por la aseguradora | Dentro de 15 días después de una prueba de pérdida debidamente firmada y todos los documentos exigidos | 11 NYCRR § 216.6(c), citado en material de cumplimiento del DFS (opens in a new tab) |
| Aviso de aumento de prima en pólizas residenciales cubiertas | Obligatorio cuando el aumento total al renovar pasa del 10 por ciento, desde el 24 de agosto de 2026 | Insurance Law § 2356 (opens in a new tab) |
¿Cómo comparar agencias o corredores?
Empiece por confirmar la licencia. Puede verificar si un agente, corredor o ajustador tiene licencia con la Producer/Licensee Search (búsqueda de productores y licenciatarios) que se describe en la página Who We Supervise del DFS (opens in a new tab), y el DFS aconseja tratar solo con agentes y corredores con licencia y pedir que le muestren la prueba de la licencia. El DFS describe a los corredores como representantes del comprador, mientras que los agentes por lo general representan a las aseguradoras, así que pregunte con quién está hablando y a qué aseguradoras puede acceder la agencia. Los avisos que debe dar el productor se explican en las preguntas frecuentes del Reglamento 194 del DFS (opens in a new tab).
Después, haga las mismas preguntas a cada uno, con la guía para dueños de casa del DFS (opens in a new tab) y la guía de cobertura básica (opens in a new tab) como referencia:
- ¿Qué formulario de póliza se está cotizando?
- ¿El monto de la vivienda se basa en un costo estimado de reconstrucción y no en el valor de mercado?
- ¿Las otras estructuras, los bienes personales y los gastos adicionales de vivienda se calculan como porcentajes o se fijan por separado?
- ¿Los bienes personales se pagan a costo de reemplazo o a valor real en efectivo?
- ¿Qué exclusiones de inundación, deslizamiento de lodo, terremoto, reflujo de alcantarillado y bomba de sumidero se aplican?
- ¿La póliza tiene un deducible por viento o por huracán, es un porcentaje o un monto en dólares, y qué evento lo activa?
- ¿Las joyas, las armas de fuego, las colecciones, los bienes del negocio o las embarcaciones tienen límites especiales?
- ¿Qué cambia si la propiedad está vacía, alquilada o se usa para un negocio?
- ¿Qué compensación o qué cargo del corredor se aplica?
- ¿Cuáles son las condiciones de cancelación y de no renovación?
- Si las aseguradoras del mercado voluntario rechazan la propiedad, ¿NYPIUA o C-MAP son una opción?
- ¿Cómo se reportan los reclamos y qué plazo de prueba de pérdida se aplica?
Cuando tenga una cotización, pida la página de declaraciones y el formulario de la póliza, y compare solo cotizaciones con el mismo formulario, deducibles, límites y endosos. Si surge un problema con una aseguradora, un agente o un corredor, plantéelo primero con ellos y guarde la póliza, la página de declaraciones, los endosos, las facturas, la correspondencia y las notas de sus conversaciones. Después puede presentar una queja en el portal de quejas de consumidores del DFS (opens in a new tab) o con el formulario de quejas del DFS (opens in a new tab), con copias y no con los documentos originales. El DFS regula e investiga, pero no es su abogado particular.
¿Y los co-ops, condominios, alquileres y negocios en casa?
El término por lo general se refiere a una póliza para una casa de una a cuatro familias ocupada por su dueño. Una unidad de co-op o de condominio, una propiedad de alquiler, los riesgos de un arrendador o un negocio en casa pueden necesitar una cobertura aparte o modificada, según el DFS (opens in a new tab). Si es dueño de una unidad de co-op, empiece por nuestra guía del seguro para co-op en NYC. Avise a cualquier agencia desde el principio si la propiedad está alquilada, vacía o se usa para un negocio, porque eso cambia lo que cubre la póliza.
Si también está comparando la cobertura en Connecticut, vea nuestra página del seguro de casa en Connecticut, y cuando quiera hablar con alguien, el directorio de agencias de Riskado presenta agencias locales. Que una agencia aparezca en Connecticut no significa que venda pólizas de Nueva York, así que confirme eso y su licencia de Nueva York antes de compartir sus datos. Para una pregunta sobre Riskado, escríbanos desde la página de contacto.
Compruebe lo que sabe sobre el seguro de casa en Nueva York
Preguntas frecuentes
¿La ley de Nueva York exige el seguro de casa?
Las reglas del estado no obligan a todos los dueños de casa a tenerlo, pero el prestamista hipotecario puede exigir la cobertura según el contrato del préstamo. Revise los documentos de su préstamo para ver qué cobertura y qué deducible le pide el prestamista.
¿El deducible por huracán se aplica a todos los reclamos por viento?
No. La póliza define el deducible y lo que lo activa, y el aviso debe explicar el monto y las circunstancias. Suele ser un porcentaje del monto de la vivienda, entre el 1 y el 5 por ciento, según el DFS (opens in a new tab).
¿El seguro de casa estándar cubre los terremotos?
Por lo general, no. Las pólizas estándar excluyen los daños por terremoto, y puede haber una cobertura aparte o un endoso.
¿El seguro de casa estándar cubre la inundación?
Por lo general, no. La cobertura de inundación suele comprarse con una póliza aparte del NFIP o de una aseguradora privada.
¿Qué es NYPIUA?
NYPIUA es la asociación de propiedad del mercado residual de Nueva York para los riesgos que califican y no consiguen cobertura en el mercado voluntario. Sus pólizas por lo general excluyen la responsabilidad civil, la inundación y el robo, según NYPIUA (opens in a new tab).
Términos clave
Tap a term to see what it means.
HO-3. Un formulario común de póliza de casa para viviendas ocupadas por su dueño.
Cobertura de la vivienda. La cobertura de la casa misma.
Gastos adicionales de vivienda. La cobertura, también llamada pérdida de uso, de los costos de vivienda temporal cuando un daño cubierto hace que la casa no se pueda habitar.
Deducible por huracán. Un deducible, por lo general un porcentaje del monto de la vivienda, que se aplica en las condiciones que fija la póliza.
No renovación. La decisión de una aseguradora de no renovar una póliza, que exige un aviso previo por escrito con los motivos concretos.
NYPIUA. La New York Property Insurance Underwriting Association, la asociación de propiedad del mercado residual del estado.
Prueba de pérdida. Una declaración jurada de la pérdida que la aseguradora puede pedirle después de un reclamo.
Tasación (appraisal). Un proceso para resolver un desacuerdo sobre el monto de una pérdida, no sobre si la póliza la cubre.