Seguro de casa en Virginia: coberturas, riesgos del estado y qué preguntar
Riskado
El seguro de casa en Virginia suele reunir la cobertura de la vivienda, de otras estructuras del terreno, de sus pertenencias, de los gastos adicionales de vivienda si tiene que mudarse durante las reparaciones, de la responsabilidad civil personal y de los pagos médicos a terceros, según la guía del consumidor de seguros de casa de la Virginia State Corporation Commission (Comisión de Corporaciones del Estado de Virginia, SCC) (opens in a new tab). Las pólizas estándar por lo general excluyen las inundaciones, el agua superficial, la marejada ciclónica y los movimientos de tierra, y el reflujo de alcantarillado o de agua puede requerir un endoso. El precio depende de la propiedad, el monto de la cobertura, la construcción, la ubicación, el deducible, el historial de reclamos, la información de crédito y la aseguradora. La ley de Virginia limita cuándo una aseguradora puede cancelar o no renovar la póliza de una vivienda ocupada por su dueño y cuánto aviso recibe usted. El prestamista puede exigir el seguro como condición del préstamo, y eso es distinto de lo que exige la ley estatal.
Lo más importante
- Qué cubreLa vivienda, otras estructuras, sus pertenencias, los gastos adicionales de vivienda, la responsabilidad civil personal y los pagos médicos a terceros.
- Qué deja fueraPor lo general excluye inundaciones, agua superficial, marejada ciclónica y movimientos de tierra; el reflujo de alcantarillado o de agua puede requerir un endoso.
- PrecioDepende de la propiedad, el monto de la cobertura, la construcción, la ubicación, el deducible, el historial de reclamos, el crédito y la aseguradora.
- Reglas de cancelaciónLa ley de Virginia limita cuándo se puede cancelar o no renovar la póliza de una vivienda ocupada por su dueño y fija el aviso.
- Prestamista o leyEl prestamista puede exigir el seguro como condición del préstamo, y eso es distinto de la ley estatal.
¿Cuánto cuesta el seguro de casa en Virginia?
No hay un precio único para Virginia, porque cada prima se calcula para una propiedad y un conjunto de coberturas. Los promedios publicados, como los del informe de seguros de vivienda 2023 de la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab), son cifras de un año de cobertura por tipo de póliza, estado y monto asegurado, no una cotización para una casa en particular. La póliza HO-3, la más común para una casa ocupada por su dueño, representó el 79.45% de las exposiciones de vivienda ocupada por el dueño a nivel nacional en ese informe.
Los promedios también suben con el monto de la cobertura. Las primas por lo general aumentan cuando aumenta el monto asegurado, y los costos de suscripción, los costos de reparación, las leyes estatales, la economía, los factores demográficos y los fenómenos naturales influyen en ellas, según la NAIC. Un límite de vivienda más alto, una dirección en la costa o un deducible más bajo pueden alejar mucho su cotización de cualquier cifra estatal. Para conocer su propio número, pida a varias agencias que coticen las mismas coberturas, límites y deducibles y así comparar lo mismo con lo mismo. Nuestra guía sobre cuánto seguro de casa necesita explica cómo se fija el límite de la vivienda.
¿El seguro de casa lo exige la ley de Virginia o su prestamista?
Conviene separar tres tipos de requisitos. El primero es la ley estatal, y el Bureau of Insurance (Oficina de Seguros) de la SCC puede decirle si alguna regla del estado se aplica a su caso.
El segundo es su hipoteca. Según la guía del consumidor de la SCC (opens in a new tab), el prestamista puede exigir el seguro como condición del préstamo y puede proteger su interés con un seguro contratado por él si usted no mantiene la cobertura exigida. Esas condiciones están en su pagaré, en su escritura de fideicomiso (deed of trust) y en las cláusulas de seguro del prestamista; léalas o pregúntele al prestamista qué cobertura, qué deducible y qué redacción de acreedor hipotecario acepta.
El tercero es la propia póliza. Una vez que compra la cobertura, la mantiene pagando la prima y cumpliendo las condiciones de renovación del contrato.
¿Qué cubre una póliza estándar en Virginia?
La póliza de casa está dividida en secciones, y cada una tiene su propio límite. La guía de la SCC (opens in a new tab) describe la cobertura de:
- La vivienda, es decir, la casa misma.
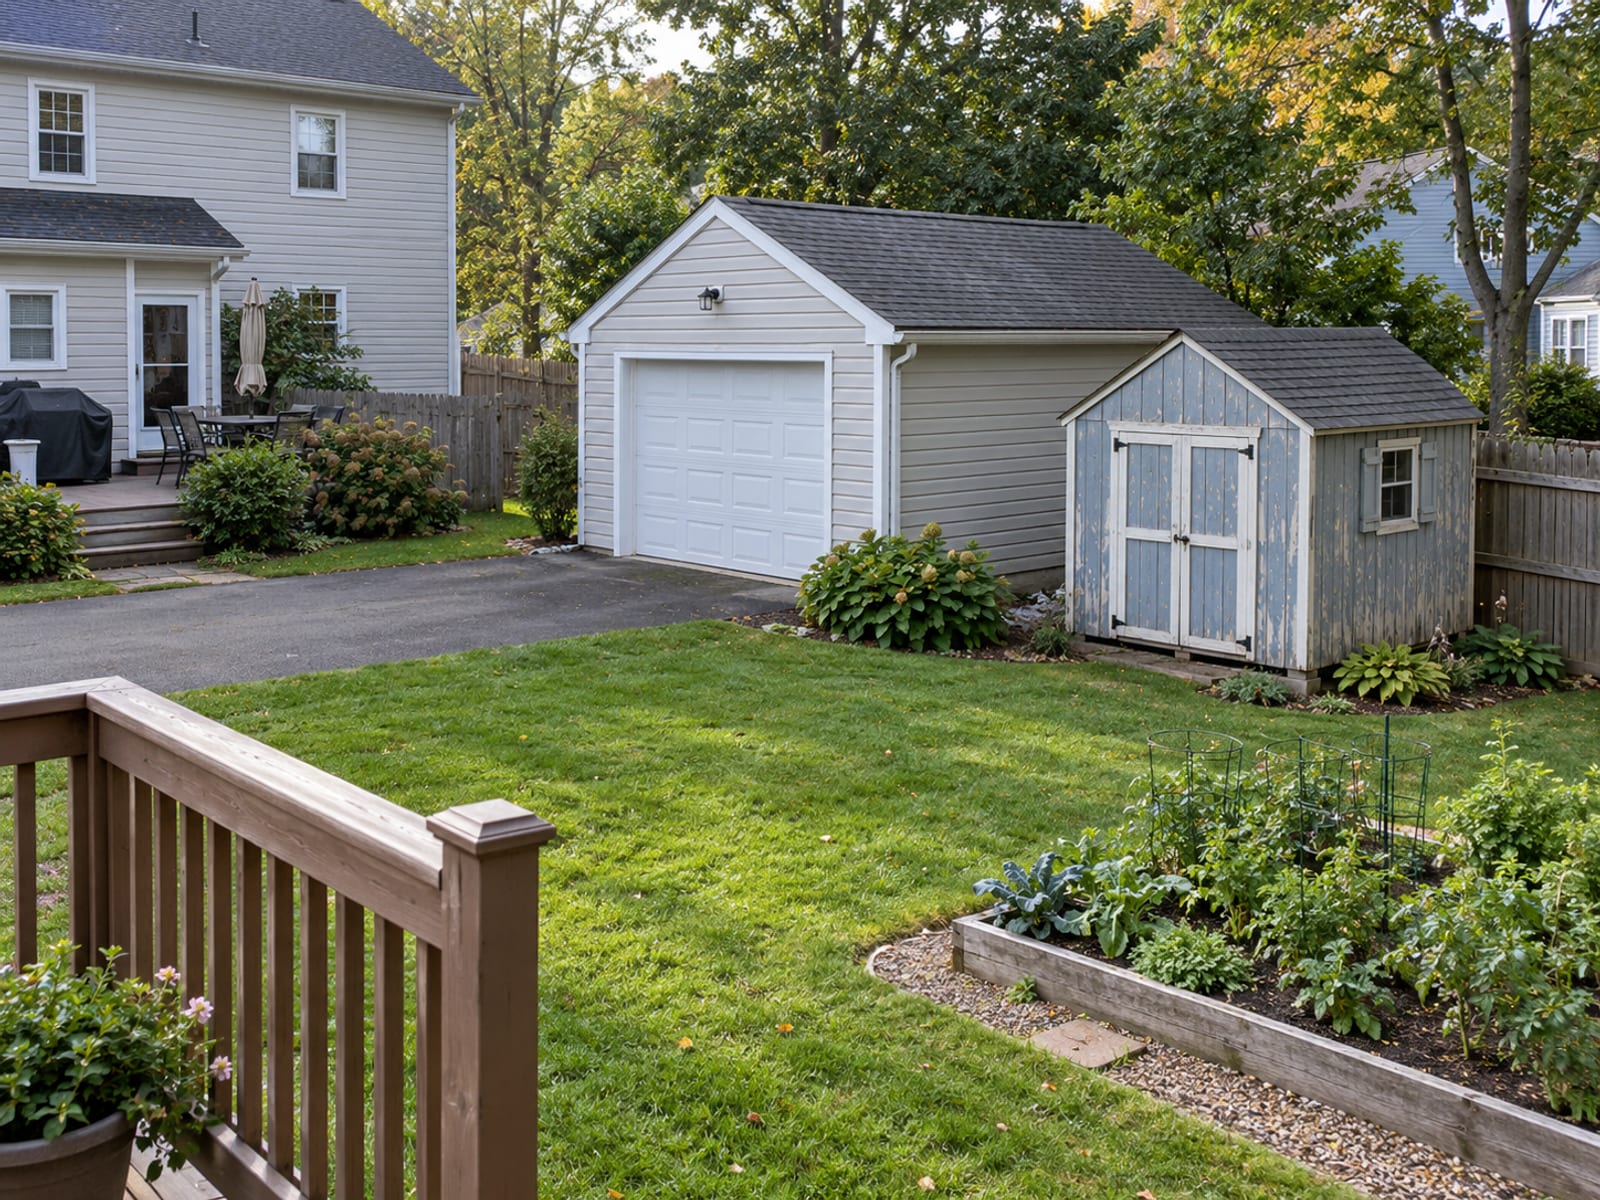
- Otras estructuras separadas de la casa, como un garaje o un cobertizo.
- Los bienes personales, en casa y fuera de ella.
- Los gastos adicionales de vivienda mientras no puede vivir en la casa después de una pérdida cubierta.
- La responsabilidad civil personal si usted responde por lesiones o daños a otra persona.
- Los pagos médicos para visitantes que se lesionan en su propiedad.
Hay pólizas de riesgos nombrados, que enumeran las causas de pérdida que cubren, y pólizas de riesgos abiertos, que cubren las causas de pérdida salvo las que la póliza excluye. Ni siquiera una póliza de riesgos abiertos cubre los daños por todas las causas posibles, según la SCC. También importa cómo valora la aseguradora una pérdida; nuestro artículo sobre costo de reemplazo vs valor real en efectivo explica la diferencia.
¿Qué deja fuera una póliza estándar?
Las exclusiones son el origen de muchas preguntas sobre la cobertura. Las pólizas de casa en Virginia por lo general excluyen las inundaciones, el agua superficial y la marejada ciclónica, según la guía de la SCC (opens in a new tab). La cobertura de inundación es una póliza aparte, que suele estar disponible por medio del Programa Nacional de Seguro contra Inundaciones (NFIP) en FloodSmart (opens in a new tab). Nuestra guía del seguro de inundación en Virginia explica cómo funciona esa póliza.
El movimiento de tierra es otra exclusión común. El reflujo de alcantarillado y de agua tiene límites salvo que usted compre la cobertura o la agregue con un endoso. Las aseguradoras en Virginia deben ofrecer la cobertura de reflujo de agua y alcantarillado y la cobertura de ordenanzas o leyes de construcción, pero esas opciones pueden costar más, según la SCC. Pregunte qué límite y qué deducible tiene cada una.
La desocupación también cuenta. Parte de la cobertura puede suspenderse cuando una casa está vacía o desocupada, según la SCC, así que avise a la agencia si la casa va a quedar sola durante una mudanza, una remodelación o una estadía larga en otro lugar. Todo reclamo, además, está sujeto a los límites, deducibles, exclusiones y requisitos de prueba de pérdida de la póliza.
¿Cómo funcionan los deducibles por viento, huracán y porcentaje?
Muchas aseguradoras de Virginia usan un deducible aparte para viento, granizo o tormentas con nombre, como huracanes y tormentas tropicales, según la guía de la SCC (opens in a new tab). Ese deducible puede ser un monto fijo, como $2,000, o un porcentaje del monto de cobertura de la vivienda.
El porcentaje se aplica al límite de la vivienda, no a la factura de reparación. En el ejemplo de la SCC, una casa asegurada por $200,000 con un deducible por huracán del 2% tiene un deducible de $4,000. En una pérdida cubierta de $5,000, la aseguradora pagaría $1,000. Con un deducible del 5%, el deducible es de $10,000, así que la aseguradora no pagaría nada de una reparación de $4,000.
Hover or tap a row to highlight it.
| Ejemplo de la guía de la SCC | Límite de la vivienda | Deducible | Paga la aseguradora |
|---|---|---|---|
| Deducible por huracán del 2%, pérdida cubierta de $5,000 | $200,000 | $4,000 | $1,000 |
| Deducible por huracán del 5%, reparación de $4,000 | $200,000 | $10,000 | $0 |
Qué activa el deducible y dónde se aplica dependen de la redacción de su póliza y de su página de declaraciones. Si la aseguradora sube un deducible al renovar, debe avisarle y explicarle cómo funciona el nuevo deducible, según la SCC. Pregunte a la agencia qué riesgo lo activa, en qué territorio se aplica y sobre qué monto de la póliza se calcula el porcentaje.
¿Por qué puede subir su prima al renovar?
Virginia tiene tarifas competitivas, así que distintas compañías pueden cobrar primas distintas por la misma casa, según la guía de la SCC (opens in a new tab). Los costos de reparación y reconstrucción, la ubicación de la casa y su exposición a tormentas, el deducible, el monto de la cobertura, el historial de reclamos y la información de crédito pueden mover una prima.
El crédito tiene reglas propias en Virginia. Una aseguradora puede negarse a emitir una póliza o cobrar más cuando la información de crédito afecta la suscripción o la tarifa, pero no puede dejar de renovar solo por un informe de crédito, según la SCC. Si el crédito lleva a una decisión desfavorable, la aseguradora debe señalar los principales factores que usó o informarle de su derecho a pedirlos. Cuando se usa el crédito, usted tiene derecho a pedir un informe de crédito actualizado una vez como máximo durante el plazo de la póliza y a cuestionar la información incorrecta. Los ingresos, el género, la dirección, el código postal, el grupo étnico, la raza, el color, la religión, el estado civil, la nacionalidad, la información en disputa, las consultas de seguros, las consultas que usted no inició y las cuentas de la industria médica están entre los factores que la SCC señala como prohibidos o restringidos.
Ante un aumento concreto, pida a la aseguradora o a la agencia que nombre los factores de tarifa o de suscripción detrás de la renovación y cualquier cambio en su deducible, su cobertura, los datos de la propiedad o su historial de reclamos.
¿Cuándo puede una aseguradora cancelar o no renovar su póliza?
Para las pólizas de viviendas ocupadas por su dueño, el Código de Virginia § 38.2-2114 (opens in a new tab), en la versión vigente hasta el 1 de enero de 2027, permite cancelar solo por los motivos que enumera una vez que la póliza pasó su período inicial:
- Falta de pago de la prima.
- Una condena por un delito derivado de actos que aumentan la probabilidad de una pérdida asegurada.
- Fraude o tergiversación material.
- Actos u omisiones intencionales o imprudentes que aumentan la probabilidad de una pérdida asegurada, comprobados por inspección física.
- Cambios físicos que hacen la propiedad no asegurable, comprobados por inspección física.
- Gestiones de ejecución hipotecaria que terminan en una venta por fiduciario.
Una cancelación o una negativa a renovar por lo general debe dar una fecha de terminación de al menos 30 días después de enviar o entregar el aviso, o de al menos 10 días por falta de pago. El aviso debe indicar el motivo concreto, decirle que puede pedir al Commissioner of Insurance (Comisionado de Seguros) que revise la decisión dentro de 10 días e informarle que podría calificar para la cobertura de la Virginia Property Insurance Association (Asociación de Seguros de Propiedad de Virginia). Los avisos pueden enviarse por correo o por vía electrónica, según el § 38.2-2113 (opens in a new tab).
Del aviso de cancelación o no renovación a la fecha de terminación
- Llega el avisoIndica el motivo concreto, su derecho a pedir una revisión y la posible elegibilidad en la Virginia Property Insurance Association.
- Dentro de 10 díasPuede pedir al Commissioner of Insurance que revise la decisión.
- Al menos 10 díasEl aviso mínimo para una cancelación por falta de pago.
- Al menos 30 díasEl plazo mínimo general antes de la fecha de terminación.
La ley también limita la no renovación basada solo en la información de crédito, en un reclamo causado principalmente por causas naturales, en reclamos de más de 60 meses o en una consulta que califica sobre su cobertura o las cláusulas de la póliza. Una consulta no es un reporte de pérdida ni una comunicación que muestre un aumento del riesgo, y la aseguradora no puede reportarla como reclamo a una base de datos de historial de pérdidas. Una versión revisada del § 38.2-2114 (opens in a new tab) entra en vigor el 1 de enero de 2027 e incluye una regla de 120 días para los informes de crédito usados en ciertas decisiones de no renovación; pregunte qué versión se aplica a la fecha de su renovación.
¿Qué hacer si las aseguradoras rechazan su casa?
Un rechazo no significa que todas las compañías vayan a rechazarla. Pida el motivo concreto, pruebe con otras compañías y pregunte por la cobertura de la Virginia Property Insurance Association si el mercado regular no asegura la casa, según la guía de la SCC (opens in a new tab). Una compañía no puede rechazarlo solo porque antes compró seguro por medio de la Asociación.
La Asociación es el mercado residual de Virginia para el seguro básico de propiedad, un mecanismo que mantienen las aseguradoras autorizadas para vender esa cobertura según el Título 38.2, capítulo 27 (opens in a new tab), con un plan de operación sujeto a la aprobación de la State Corporation Commission según el § 38.2-2702 (opens in a new tab) y el § 38.2-2708 (opens in a new tab). Los requisitos, las inspecciones, los formularios, los límites, las exclusiones, las tarifas y la solicitud siguen ese plan aprobado. Pregunte a una agencia autorizada en Virginia o al Bureau of Insurance si su propiedad califica y qué documentos de solicitud e inspección necesita. Si tiene hipoteca, pregunte a su prestamista si acepta esa cobertura.
¿Cómo se manejan los reclamos del seguro de casa?
Avise de inmediato a su aseguradora, proteja la propiedad de más daños, guarde registros y recibos de las reparaciones de emergencia, haga una lista de los bienes dañados y muestre los daños cuando la aseguradora lo pida, según la guía de la SCC (opens in a new tab). La aseguradora debe acusar recibo de su reclamo dentro de 10 días hábiles. No hay un plazo único para resolver todos los reclamos, pero cuando la aseguradora necesita más tiempo para investigar, debe explicarle el motivo cada 45 días.
Hover or tap a row to highlight it.
| Regla | Cifra | Fuente |
|---|---|---|
| Aviso general de cancelación o no renovación | Al menos 30 días | Código de Virginia § 38.2-2114 (opens in a new tab) |
| Aviso por falta de pago | Al menos 10 días | Código de Virginia § 38.2-2114 (opens in a new tab) |
| Solicitud de revisión al Comisionado | Dentro de 10 días de recibir el aviso | Código de Virginia § 38.2-2114 (opens in a new tab) |
| Reclamos de más de 60 meses | No pueden ser el único motivo para no renovar | Código de Virginia § 38.2-2114 (opens in a new tab) |
| Acuse de recibo del reclamo | Dentro de 10 días hábiles | Guía del consumidor de la SCC (opens in a new tab) |
| Avisos sobre la investigación | Cada 45 días si se necesita más tiempo | Guía del consumidor de la SCC (opens in a new tab) |
La ley de Virginia fija normas para el manejo de reclamos. Según el § 38.2-510 (opens in a new tab), estas son prácticas desleales en la liquidación de reclamos cuando ocurren con una frecuencia que muestra una práctica general del negocio:
- Tergiversar hechos importantes o cláusulas de la póliza.
- No acusar recibo ni actuar con prontitud razonable ante las comunicaciones del reclamo.
- No adoptar normas razonables para investigar con prontitud.
- Negarse a pagar reclamos de forma arbitraria e irrazonable.
- No confirmar o negar la cobertura en un tiempo razonable después de completar las declaraciones de prueba de pérdida.
- No intentar un acuerdo pronto, justo y equitativo cuando la responsabilidad es razonablemente clara.
- No dar una explicación razonable de una negación o de una oferta de arreglo.
Nuestro artículo sobre cómo hacer un reclamo al seguro de casa explica los pasos desde la primera llamada hasta el pago.
¿Cómo verificar a un agente o presentar una queja?
Pida a cualquier agente su nombre legal, el nombre de la agencia, los datos de su licencia y la aseguradora que representa, y confírmelos en la página de seguros de casa del Bureau of Insurance de la SCC (opens in a new tab) o en la búsqueda de licencias de seguros de Virginia (opens in a new tab).
Si algo sale mal, comuníquese primero con la aseguradora o el agente y pida una explicación. Si así no se resuelve, presente una queja ante el Bureau en la página de quejas de la SCC (opens in a new tab), con su póliza, las cartas, los avisos, los registros del reclamo y otros documentos de respaldo. El Bureau puede comunicarse con la aseguradora o el agente, revisar la respuesta según la ley de Virginia y la póliza, compartir sus conclusiones y explicarle sus opciones.
Preguntas para la agencia
- ¿Qué tipo de póliza me están cotizando?
- ¿Qué cubren las secciones de vivienda, otras estructuras, bienes personales, pérdida de uso, responsabilidad civil y pagos médicos, y con qué límites?
- ¿Qué exclusiones se aplican a inundación, agua superficial, marejada ciclónica, movimiento de tierra y reflujo de alcantarillado o de agua?
- ¿Ofrecen la cobertura de reflujo de agua y alcantarillado, y qué límite y deducible tiene?
- ¿Ofrecen la cobertura de ordenanzas o leyes de construcción?
- ¿El deducible por viento, granizo o huracán es un monto fijo o un porcentaje, y sobre qué monto se calcula el porcentaje?
- ¿Qué tormentas activan ese deducible?
- ¿Qué pasa si la casa queda vacía o desocupada?
- ¿Cómo se valoran los bienes dañados o robados?
- ¿Qué documentos necesitan después de una pérdida, y cómo se reportan y se acusa recibo de los reclamos?
- ¿Cobran cargos además de la comisión?
- ¿Quién es la aseguradora y quién maneja los reclamos?
- ¿Qué información de suscripción o de inspección necesitan, y cómo afectan la solicitud los informes de crédito y de historial de reclamos?
- ¿Qué pasa si la aseguradora rechaza, cancela o no renueva la póliza, y podría haber cobertura de la Virginia Property Insurance Association?
Si está decidiendo con quién trabajar, vea cómo elegir un agente de seguros. El directorio de Riskado reúne agencias de seguros de todo Estados Unidos, incluida Virginia, por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro de casa en Virginia
Preguntas frecuentes
¿El seguro de casa cubre los daños por huracán en Virginia?
Los daños por viento y granizo suelen estar cubiertos por la póliza de casa, pero puede aplicarse un deducible aparte, fijo o en porcentaje, por viento o huracán. La marejada ciclónica y las inundaciones por lo general están excluidas y necesitan una póliza de inundación aparte.
¿Me pueden dejar de renovar por hacer una pregunta sobre mi cobertura?
No. Según el § 38.2-2114 (opens in a new tab), la aseguradora no puede dejar de renovar solo por una consulta que califica sobre la cobertura o las cláusulas de la póliza, ni puede reportar esa consulta como reclamo a una base de datos de historial de pérdidas.
¿Puedo pedir que revisen una cancelación o una no renovación?
Sí. El aviso debe decirle que puede pedir al Commissioner of Insurance que revise la decisión dentro de 10 días de recibirlo, según el § 38.2-2114 (opens in a new tab). Guarde el aviso y envíe su solicitud pronto.
¿Qué tan rápido debe responder mi aseguradora a un reclamo?
La aseguradora debe acusar recibo de su reclamo dentro de 10 días hábiles, según la guía de la SCC (opens in a new tab). Si necesita más tiempo para investigar, debe explicarle el motivo cada 45 días.
¿Un reclamo antiguo cuenta en mi contra al renovar?
Los reclamos de más de 60 meses no pueden ser el único motivo para no renovar, según el § 38.2-2114 (opens in a new tab). Los reclamos anteriores todavía pueden influir en la suscripción y el precio, así que pregunte a la agencia cómo se usa su historial.
Lea su página de declaraciones antes de la próxima tormenta
Su página de declaraciones muestra los límites de cada sección, su deducible regular y cualquier deducible por viento o huracán. Compárelos con los requisitos de su hipoteca, calcule en dólares lo que significaría un deducible en porcentaje y confirme si tiene cobertura de inundación y de reflujo de agua antes de necesitarla. Guarde en un mismo lugar la póliza, los avisos de renovación y fotos de la casa, para que un reclamo o una solicitud de revisión avance rápido.
Términos clave
Tap a term to see what it means.
HO-3. La póliza de casa más común para una vivienda ocupada por su dueño.
Póliza de riesgos nombrados. Una póliza que cubre solo las causas de pérdida que enumera.
Póliza de riesgos abiertos. Una póliza que cubre las causas de pérdida salvo las que excluye.
Endoso. Un cambio que se agrega a la póliza, como la cobertura de reflujo de agua y alcantarillado.
Deducible en porcentaje. Un deducible calculado como porcentaje del monto de cobertura de la vivienda.
No renovación. La decisión de la aseguradora de no renovar una póliza al final de su plazo.
Virginia Property Insurance Association. El mecanismo de mercado residual de Virginia para el seguro básico de propiedad.
Página de declaraciones. La página de la póliza que muestra las coberturas, los límites y los deducibles.