Seguro de inundación en Virginia: zonas de riesgo, divulgación al vender y cómo comprarlo
Riskado
Virginia no obliga a todos los dueños de casa, inquilinos o negocios a tener seguro de inundación. La obligación suele venir de una hipoteca: un préstamo con respaldo federal por lo general exige seguro de inundación cuando el edificio que lo garantiza está en un Special Flood Hazard Area (SFHA, Área Especial de Riesgo de Inundación) de FEMA y la comunidad participa en el National Flood Insurance Program (NFIP, Programa Nacional de Seguro contra Inundaciones), y su prestamista toma esa decisión para cada propiedad. Las pólizas estándar de vivienda, de inquilino y comerciales de Virginia por lo general no cubren los daños por inundación, según el Virginia Bureau of Insurance (Oficina de Seguros de Virginia) (opens in a new tab). Busque la dirección en el Flood Map Service Center (Centro de Servicio de Mapas de Inundación) de FEMA (opens in a new tab), pida a su prestamista su determinación de inundación y lea los límites, las exclusiones y el periodo de espera del NFIP en FloodSmart (opens in a new tab) antes de contar con la cobertura.
Lo más importante
- Sin requisito generalVirginia no obliga a todos los dueños, inquilinos o negocios a tener seguro de inundación.
- Requisito del prestamistaUna hipoteca con respaldo federal por lo general lo exige cuando el edificio está en un SFHA de FEMA y la comunidad participa en el NFIP.
- Quién decideSu prestamista toma la decisión de inundación para cada propiedad.
- Pólizas estándarLas pólizas de vivienda, de inquilino y comerciales de Virginia por lo general no cubren la inundación.
- Primeros pasosBusque la dirección en el Flood Map Service Center de FEMA y pida a su prestamista su determinación de inundación.
¿Virginia exige el seguro de inundación?
No para todas las propiedades. Hay tres tipos de requisito que suelen confundirse. La ley de Virginia no impone un seguro de inundación general a dueños, inquilinos ni negocios. Un prestamista puede poner el seguro de inundación como condición del préstamo, y en una hipoteca con respaldo federal sobre un edificio en un SFHA, por lo general debe hacerlo. En los demás casos, la cobertura de inundación es opcional.
Que sea opcional no quiere decir que no haya riesgo. El formulario de riesgo de inundación que establece el Código de Virginia § 55.1-703 (opens in a new tab) dice que las propiedades fuera de un SFHA también pueden inundarse y que vale la pena considerar el seguro de inundación aunque el prestamista no lo exija. Las lluvias fuertes, el agua de escorrentía y los arroyos desbordados llegan a propiedades del interior y de las montañas, no solo a la costa.
¿El seguro de casa o de inquilino cubre la inundación en Virginia?
Por lo general, no. Las pólizas de vivienda por lo general no cubren los daños por inundación, según la guía de seguro de vivienda de Virginia (opens in a new tab), y la guía de seguro de inquilino de Virginia (opens in a new tab) incluye la inundación entre las exclusiones típicas que se pueden comprar con una póliza aparte. La mayoría de las pólizas de vivienda y de inquilino no cubren las inundaciones, según la guía de preparación para desastres (opens in a new tab) de la Oficina, y las pólizas comerciales por lo general también las excluyen.
El origen del agua importa. Un evento cubierto de plomería, un retroceso de alcantarillado, una inundación superficial y la marejada ciclónica pueden tratarse de forma distinta, y el texto de su póliza decide cuál aplica. Nuestra guía de seguro de casa en Virginia explica el resto de una póliza de vivienda estándar, y la de seguro de inquilino en Virginia explica lo que incluye la póliza de un inquilino.
Cuándo una hipoteca en Virginia exige seguro de inundación
En una hipoteca con respaldo federal que califica, la regla de compra obligatoria por lo general aplica cuando el edificio que garantiza el préstamo está en un SFHA y la comunidad participa en el NFIP, según el Manual del Seguro de Inundación del NFIP (opens in a new tab). El prestamista revisa el mapa vigente del NFIP, llena una Standard Flood Hazard Determination (Determinación Estándar de Riesgo de Inundación) y le avisa cuando el seguro de inundación es una condición del préstamo.
La versión del § 55.1-703 (opens in a new tab) vigente desde el 1 de enero de 2027 lo dice con claridad: el prestamista toma la decisión de compra. La zona que usted busca por su cuenta es un punto de partida, no la respuesta final. El prestamista también puede volver a revisar la propiedad cuando vende el préstamo en el mercado secundario o durante una revisión de rutina de su cartera de hipotecas, así que pida una copia de la determinación y del panel y la fecha del mapa que usó.
Cómo revisar una zona de inundación en Virginia por dirección
Empiece por el Flood Map Service Center de FEMA (opens in a new tab). Busque la dirección, abra el mapa vigente y guarde o imprima el resultado. Anote el panel del mapa, su fecha de vigencia, la zona de inundación y si el mapa que ve es preliminar, pendiente o vigente.
Virginia agrega sus propias herramientas, y cada una responde a una pregunta distinta:
- El Virginia Flood Risk Information System (Sistema de Información de Riesgo de Inundación de Virginia), del Departamento de Conservación y Recreación y nombrado en el § 55.1-703 (opens in a new tab) y el § 55.1-1206 (opens in a new tab), muestra información de riesgo de inundación de una propiedad.
- Know Your Zone (opens in a new tab) (Conozca su zona), del Departamento de Manejo de Emergencias de Virginia, muestra las zonas de evacuación por huracán en Hampton Roads, la Costa Este, el Northern Neck y la Middle Peninsula.
- El mapa de datos ambientales del DEQ de Virginia incluye una capa nacional de riesgo de inundación de FEMA de 2021 (opens in a new tab).
Una zona de evacuación o una capa de planificación no es una determinación de zona de inundación. El Flood Insurance Rate Map (Mapa de Tarifas del Seguro de Inundación) vigente de FEMA es el que cuenta para las decisiones de compra obligatoria. Los mapas también cambian: el formulario de riesgo de inundación del § 55.1-703 (opens in a new tab) dice que FEMA debe actualizar los mapas de inundación cada cinco años, y los planificadores de Hampton Roads siguen reuniendo datos de riesgo de inundación de FEMA para la región (informe de recursos costeros de Hampton Roads (opens in a new tab)). Pregunte a su localidad o a su prestamista si hay un cambio de mapa pendiente.
Lo que deben divulgar los vendedores de casas en Virginia sobre zonas de inundación
La ley de divulgación de propiedades residenciales de Virginia cubre propiedades residenciales de una a cuatro viviendas que se venden, se intercambian, se traspasan por contrato de venta a plazos o se rentan con opción a compra, según el § 55.1-701 (opens in a new tab).
Según la versión del § 55.1-703 (opens in a new tab) vigente hasta el 1 de enero de 2027, la declaración de divulgación incluye un formulario de riesgo de inundación en el que el dueño no afirma nada sobre si la propiedad está en un SFHA. Al comprador se le indica que haga su propia investigación: revisar los mapas de inundación, comunicarse con FEMA o el NFIP, consultar la información de riesgo de inundación de Virginia y averiguar si se exige seguro de inundación. La versión vigente desde el 1 de enero de 2027 mantiene esa divulgación y agrega la referencia a obtener una certificación de inundación o la determinación del prestamista y a visitar el sitio Flood Risk Information de Virginia.
La divulgación se debe entregar antes de que se ratifique el contrato de compra, según el § 55.1-709 (opens in a new tab). Si llega después de la ratificación, los derechos del comprador para terminar el contrato se limitan a los plazos y casos que enumera esa sección.
Una declaración sobre la zona de inundación no afirma que la casa nunca se haya inundado. Si usted va a comprar, pida al vendedor los registros de inundaciones y reclamos anteriores, y haga usted mismo la revisión de mapas.
Lo que deben decirles los arrendadores de Virginia a los inquilinos sobre la inundación
Cuando el contrato no exige seguro de inquilino, el § 55.1-1206 (opens in a new tab) obliga al arrendador a darle al inquilino un aviso por escrito antes de firmar. El aviso dice que:
- El arrendador no es responsable de los bienes personales del inquilino.
- El seguro del arrendador no cubre los bienes personales del inquilino.
- Un inquilino que quiera proteger sus bienes personales debe obtener un seguro de inquilino.
- El seguro de inquilino no cubre los daños por inundación.
- El inquilino debe comunicarse con FEMA o consultar los recursos de riesgo de inundación del NFIP y del Departamento de Conservación y Recreación de Virginia para saber si la propiedad está en un SFHA.
Esa frase sobre la inundación forma parte del aviso de seguro de inquilino. No es una obligación general de divulgar cada inundación pasada ni cada designación de zona. Un inquilino que quiera proteger sus pertenencias contra la inundación necesita una póliza de inundación aparte con cobertura de contenido.
Qué cubre el seguro de inundación del NFIP
Una póliza del NFIP divide la cobertura en dos partes, edificio y contenido, cada una con su propio límite y por lo general con su propio deducible. FloodSmart muestra estos límites máximos (Comprar una póliza de seguro de inundación (opens in a new tab)):
Hover or tap a row to highlight it.
| Tipo de ocupación | Límite del edificio | Límite del contenido |
|---|---|---|
| Dueño, edificio residencial | $250,000 | $100,000 |
| Inquilino, solo contenido | No aplica | $100,000 |
| Edificio comercial | $500,000 | $500,000 |
La cifra de $250,000 es el tope del NFIP para un edificio residencial, no un cálculo de lo que cuesta reconstruir una casa. La cobertura del edificio incluye sistemas eléctricos y de plomería, calefactores, calentadores de agua, electrodomésticos empotrados, alfombras instaladas de forma permanente, gabinetes, muros de cimentación, escaleras, garajes separados y cierto equipo de servicios. La cobertura de contenido incluye ropa, muebles, aparatos electrónicos, cortinas, lavadoras y secadoras, aires acondicionados portátiles y microondas, con límites especiales para ciertos objetos de alto valor, según FloodSmart (opens in a new tab).
Lo que el seguro de inundación del NFIP deja fuera o limita
FloodSmart enumera estas exclusiones y límites (Comprar una póliza de seguro de inundación (opens in a new tab)):
- El dinero en efectivo, los metales preciosos, los certificados de acciones y otros papeles de valor.
- Los carros y la mayoría de los vehículos autopropulsados.
- Los bienes personales guardados en un sótano.
- El jardín, los sistemas sépticos, las terrazas, los patios, las cercas y las piscinas fuera del edificio asegurado.
- La vivienda temporal y los gastos adicionales de vivienda.
- Las pérdidas por interrupción del negocio.
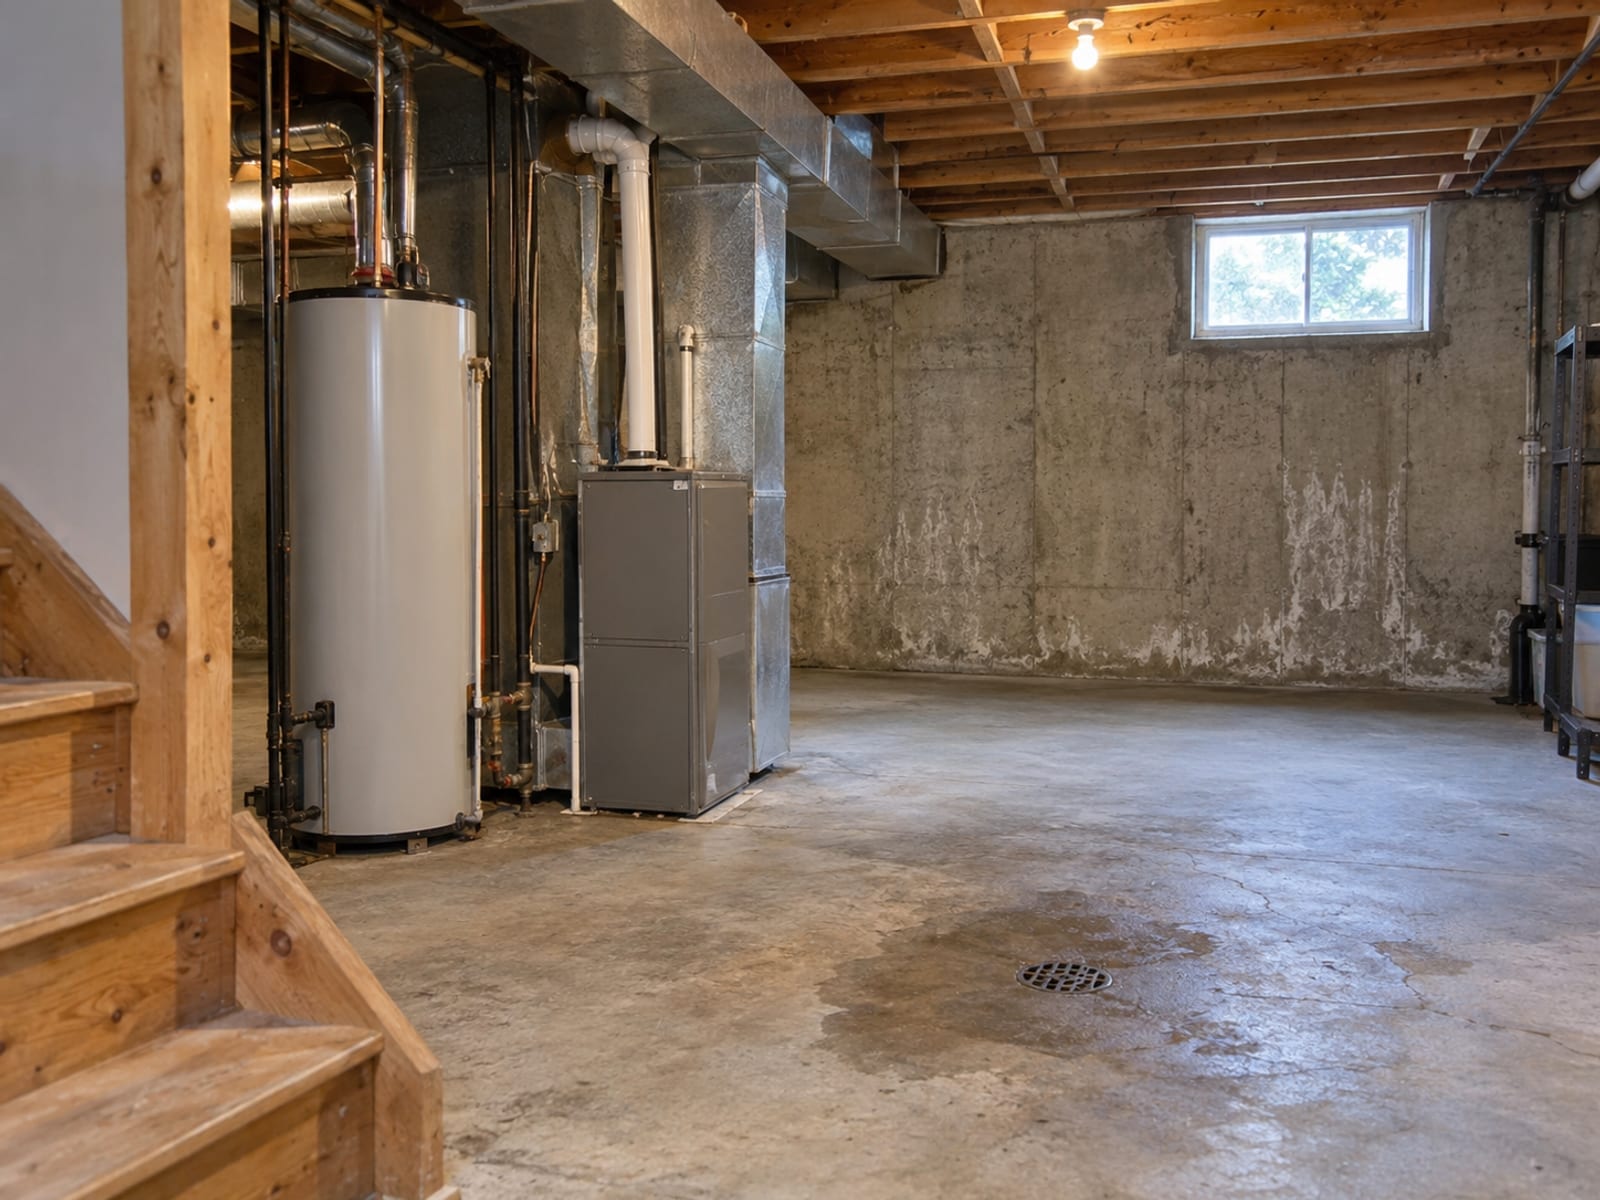
Los sótanos tienen una cobertura limitada. Ciertos elementos instalados del edificio y ciertos contenidos conectados a la electricidad pueden estar cubiertos ahí, según la póliza, de acuerdo con la guía de reclamos de FloodSmart (opens in a new tab). Si su casa tiene sótano, pida por escrito los límites del sótano, y pregunte qué otra póliza, si hay alguna, pagaría la vivienda temporal o los ingresos perdidos del negocio después de una inundación.
Cuánto tarda en empezar la cobertura de inundación
Una póliza nueva del NFIP por lo general entra en vigor 30 días después de la compra. FloodSmart enumera cuatro excepciones (Comprar una póliza de seguro de inundación (opens in a new tab)):
- No hay periodo de espera cuando compra el seguro de inundación al obtener, aumentar, extender o renovar una hipoteca.
- No hay periodo de espera cuando cambia la cobertura al renovar la póliza.
- Hay una espera de un día cuando la propiedad está en una zona de alto riesgo recién designada y compra la póliza dentro de los 12 meses siguientes a la actualización del mapa.
- Hay una espera de un día cuando una inundación es causada o empeorada por un incendio forestal en terrenos federales y compra la póliza dentro de los 60 días siguientes a la fecha de contención del incendio.
El periodo de espera también explica por qué importa una interrupción. Si una póliza termina y usted compra una nueva, por lo general aplica un nuevo periodo de espera, y un préstamo con respaldo federal sobre un edificio en un SFHA sigue exigiendo la cobertura cada año. Renueve a tiempo y confirme la fecha de vigencia en los documentos de su póliza antes de contar con la cobertura.
Cuánto cuesta el seguro de inundación en Virginia
El perfil estatal de Virginia de FEMA de abril de 2025 da estas cifras estatales (perfil estatal de Risk Rating 2.0 de Virginia (opens in a new tab)):
Hover or tap a row to highlight it.
| Cifra | Cantidad |
|---|---|
| Pólizas del NFIP vigentes en Virginia | 104,800 |
| Propiedades de Virginia sin póliza del NFIP | 3.0 millones |
| Pago promedio de reclamos del NFIP en Virginia, últimos 10 años | $16,800 |
| Pago promedio de asistencia individual en Virginia, últimos 10 años | $3,900 |
El mismo perfil muestra cómo cambió Risk Rating 2.0 (Clasificación de Riesgo 2.0) las primas en Virginia: 46,812 pólizas tuvieron rebajas inmediatas, 50,931 tuvieron aumentos promedio de $0 a $10 al mes, 5,093 tuvieron aumentos promedio de $10 a $20 al mes y 1,949 tuvieron aumentos promedio de más de $20 al mes.
Son cifras estatales, no la prima de una casa en Virginia Beach o Norfolk. Risk Rating 2.0, que reemplazó el método anterior a partir de 2021, pone precio a cada propiedad según sus propias variables de riesgo de inundación, incluidos el lugar y la forma de construcción del edificio y su costo de reemplazo, según FloodSmart (opens in a new tab). Dos casas vecinas pueden recibir primas distintas, así que el único precio que cuenta es la cotización de su propiedad.
Comunidades de Virginia con descuentos del CRS
Las comunidades que se unen al Community Rating System (CRS, Sistema de Clasificación de Comunidades) de FEMA obtienen descuentos en las primas del NFIP para sus residentes según su clase. La lista de FEMA vigente desde el 1 de octubre de 2022 muestra estos ejemplos de Virginia (comunidades elegibles del CRS (opens in a new tab)):
Hover or tap a row to highlight it.
| Comunidad de Virginia | Clase CRS | Descuento en SFHA | Descuento fuera de SFHA |
|---|---|---|---|
| Norfolk | 5 | 25% | 10% |
| Condado de James City | 5 | 25% | 10% |
| Alexandria | 6 | 20% | 10% |
| Condado de Accomack | 6 | 20% | 10% |
| Chesapeake | 7 | 15% | 5% |
| Hampton | 7 | 15% | 5% |
| Newport News | 7 | 15% | 5% |
| Portsmouth | 7 | 15% | 5% |
| Virginia Beach | 7 | 15% | 5% |
| Condado de York | 7 | 15% | 5% |
Las clases cambian con el tiempo, y esta lista tiene fecha. Pregunte a su agente la clase actual de su comunidad y cómo se aplica el descuento a su póliza.
Seguro de inundación privado y de exceso
La cobertura de inundación puede estar disponible con aseguradoras privadas además del NFIP, según el Virginia Bureau of Insurance (opens in a new tab). Las pólizas del NFIP se venden por medio de aseguradoras y agentes participantes. Una póliza privada tiene su propio formulario, límites, exclusiones, periodo de espera, reglas de elegibilidad y términos de reclamo, así que compárelos punto por punto y confirme que su prestamista la acepta antes de cambiarse.
El seguro de inundación de exceso sirve para cubrir pérdidas por encima del límite de una póliza de inundación base. Pregunte si exige una póliza principal del NFIP o privada, si sigue las exclusiones de la póliza principal y cómo se coordinan las dos pólizas en un reclamo.
Cómo presentar un reclamo de inundación en Virginia
Empiece el reclamo pronto y guarde registros sobre la marcha. FloodSmart indica estos pasos (Iniciar un reclamo (opens in a new tab)):
- Comuníquese pronto con su aseguradora de inundación o su agente.
- Siga las instrucciones para reparaciones de emergencia y documentación.
- Tome fotos o video de los daños cuando sea seguro.
- Guarde los recibos y la información de los bienes dañados.
- Identifique si aplica la cobertura del edificio, la del contenido o las dos.
- Trabaje con el ajustador asignado.
- Pregunte por los límites, los deducibles, la información del acreedor hipotecario y los requisitos de la prueba de pérdida.
- Si el reclamo se niega o hay desacuerdo, háblelo con la aseguradora y revise las opciones de apelación de FEMA.
FloodSmart también tiene una lista de verificación de reclamos (opens in a new tab) con los registros que conviene reunir.
De la inundación a un reclamo resuelto
- ReportarloComuníquese pronto con su aseguradora de inundación o su agente y siga sus instrucciones para reparaciones de emergencia.
- DocumentarloTome fotos o video de los daños cuando sea seguro, y guarde los recibos y la información de los bienes dañados.
- Ubicar la coberturaIdentifique si aplica la cobertura del edificio, la del contenido o las dos.
- Trabajar con el ajustadorPregunte por los límites, los deducibles, la información del acreedor hipotecario y los requisitos de la prueba de pérdida.
- Si no está de acuerdoHáblelo con la aseguradora y revise las opciones de apelación de FEMA.
Cómo verificar a un agente o presentar una queja
Verifique a la persona o a la agencia antes de confiar en una cotización o en una explicación de cobertura, con la búsqueda de licencias de seguros de Virginia (opens in a new tab).
Si surge un desacuerdo, comuníquese primero con la aseguradora o el agente. Si eso no lo resuelve, presente una queja por el proceso de quejas de seguros (opens in a new tab) de la SCC de Virginia y suba sus documentos de apoyo. Las quejas se presentan por el portal en línea, o por correo postal o fax con el formulario que corresponde, no por teléfono ni por correo electrónico. Para preguntas, la línea de Servicios al Consumidor de Seguros de Propiedad y Accidentes de la Oficina es 804-371-9185, y su correo es AskAQuestionPC@scc.virginia.gov.
Preguntas para su prestamista o su agente
- ¿La propiedad está en un SFHA en el mapa vigente de FEMA, y qué panel y fecha del mapa usó?
- ¿Se exige seguro de inundación para este préstamo, y qué debe cumplir exactamente la póliza?
- ¿La comunidad participa en el NFIP, y cuál es su clase actual del CRS?
- ¿Qué cobertura de edificio y de contenido se está cotizando, y cuáles son los deducibles separados?
- ¿Qué elementos del sótano están limitados o excluidos?
- ¿Están excluidos la vivienda temporal, la interrupción del negocio, los vehículos, las terrazas, las cercas, el jardín y los sistemas sépticos?
- ¿Cuál es la fecha de vigencia de la póliza, y aplica alguna excepción al periodo de espera?
- ¿Qué pasa si la póliza se cancela o se interrumpe?
- ¿La póliza es del NFIP, privada o de exceso, y la acepta mi prestamista?
- ¿Quién maneja los reclamos, y qué documentos voy a necesitar?
- ¿La póliza paga el contenido a costo de reemplazo o a valor real en efectivo, y hay límites especiales para objetos de alto valor?
Para elegir a quién preguntarle, vea cómo elegir un agente de seguros.
Ponga a prueba lo que sabe sobre el seguro de inundación en Virginia
Preguntas frecuentes
¿Puedo comprar seguro de inundación cuando ya se pronostica una tormenta?
Puede comprarlo, pero una tormenta pronosticada por lo general no elimina el periodo de espera de 30 días de una póliza nueva del NFIP. La cobertura comprada días antes de que llegue la tormenta casi nunca estará vigente cuando llegue, salvo que aplique una de las excepciones de FEMA.
¿Quién paga cuando un huracán causa daños por viento y por inundación?
Distintas aseguradoras pueden manejar distintas causas de daño, como el viento con la póliza de vivienda y la inundación con la póliza de inundación, según la guía de reclamos del NFIP para agentes (opens in a new tab). Reporte la pérdida a las dos aseguradoras y guarde registros separados de cada tipo de daño.
¿Mi localidad me avisará si cambia un mapa de inundación?
Cuando una localidad de Virginia recibe un aviso de FEMA de un cambio de mapa que afecta el SFHA, debe avisar a los dueños de las propiedades afectadas, según el Código de Virginia § 15.2-976 (opens in a new tab). Una propiedad recién incluida en una zona de alto riesgo puede tener una espera de un día si la póliza se compra dentro de los 12 meses siguientes a la actualización.
¿El límite de $250,000 del NFIP para el edificio equivale a lo que vale mi casa?
No. Es lo máximo que paga el NFIP por un edificio residencial, no un cálculo de su costo de reconstrucción. Si reconstruir su casa costaría más, pregunte por un seguro de inundación de exceso por encima del límite del NFIP.
Su siguiente paso
Busque la dirección, pida por escrito la determinación del prestamista si tiene hipoteca y lleve las preguntas de arriba a una agencia con licencia. El directorio de Riskado presenta agencias de seguros en Virginia por ciudad y por categoría.
Términos de esta guía
Tap a term to see what it means.
Special Flood Hazard Area (SFHA, Área Especial de Riesgo de Inundación). La zona de alto riesgo de inundación de los mapas de FEMA, donde las hipotecas con respaldo federal por lo general exigen seguro de inundación.
National Flood Insurance Program (NFIP). El programa federal de seguro de inundación de FEMA, que se vende por medio de aseguradoras y agentes participantes.
Flood Insurance Rate Map (FIRM). El mapa oficial de inundación de FEMA para una comunidad, que se usa para las decisiones de compra obligatoria.
Standard Flood Hazard Determination. El formulario del prestamista que indica si un edificio está en un SFHA y si se exige seguro de inundación.
Regla de compra obligatoria. El requisito federal de seguro de inundación en préstamos con respaldo federal que califican y que están garantizados por edificios en un SFHA.
Risk Rating 2.0. El método de precios de FEMA, en uso desde 2021, que clasifica cada propiedad según sus propias variables de riesgo de inundación.
Community Rating System (CRS). Un programa de FEMA que da descuentos en las primas del NFIP en comunidades que toman medidas para reducir el riesgo de inundación.
Seguro de inundación de exceso. La cobertura de pérdidas por encima del límite de una póliza de inundación base.