Cómo hacer un reclamo al seguro de casa: los pasos, los plazos y qué esperar
Riskado
Después de un daño en su casa, empiece por la seguridad. Ponga a todos a salvo, llame a los servicios de emergencia si los necesita y luego tome medidas temporales razonables para que el daño no se extienda. Cuando sea seguro, tome fotos y video del daño antes de limpiar, guarde los objetos dañados cuando pueda, conserve todos los recibos y avise pronto a su aseguradora o a su agente, como aconseja la guía de reclamos de seguro de casa de la NAIC (Asociación Nacional de Comisionados de Seguros) (opens in a new tab). Cuando llame, pida el número de reclamo, los datos de contacto del ajustador, los formularios que necesita, el plazo de la prueba de pérdida, cómo funciona la inspección, qué deducible se aplica y cómo se hará el pago. Espere antes de hacer reparaciones permanentes grandes, y no firme un contrato de cesión con un contratista hasta entender tanto el contrato como su póliza. Los plazos y las reglas de pago cambian según el estado, y manda el texto de su póliza.
Lo más importante
- Primero la seguridadPonga a todos a salvo, llame a emergencias si lo necesita y luego tome medidas temporales razonables para que el daño no se extienda.
- Pruebas antes de limpiarTome fotos y video del daño antes de limpiar, guarde los objetos dañados cuando pueda y conserve todos los recibos.
- Aviso prontoAvise pronto a su aseguradora o a su agente, y pida el número de reclamo, el contacto del ajustador, los formularios, el plazo de la prueba de pérdida, el proceso de inspección, el deducible y la forma de pago.
- EspereNo haga reparaciones permanentes grandes ni firme un contrato de cesión con un contratista hasta entender el contrato y su póliza.
- Las reglas cambianLos plazos y las reglas de pago cambian según el estado, y manda el texto de su póliza.
Qué hacer en la primera hora después del daño
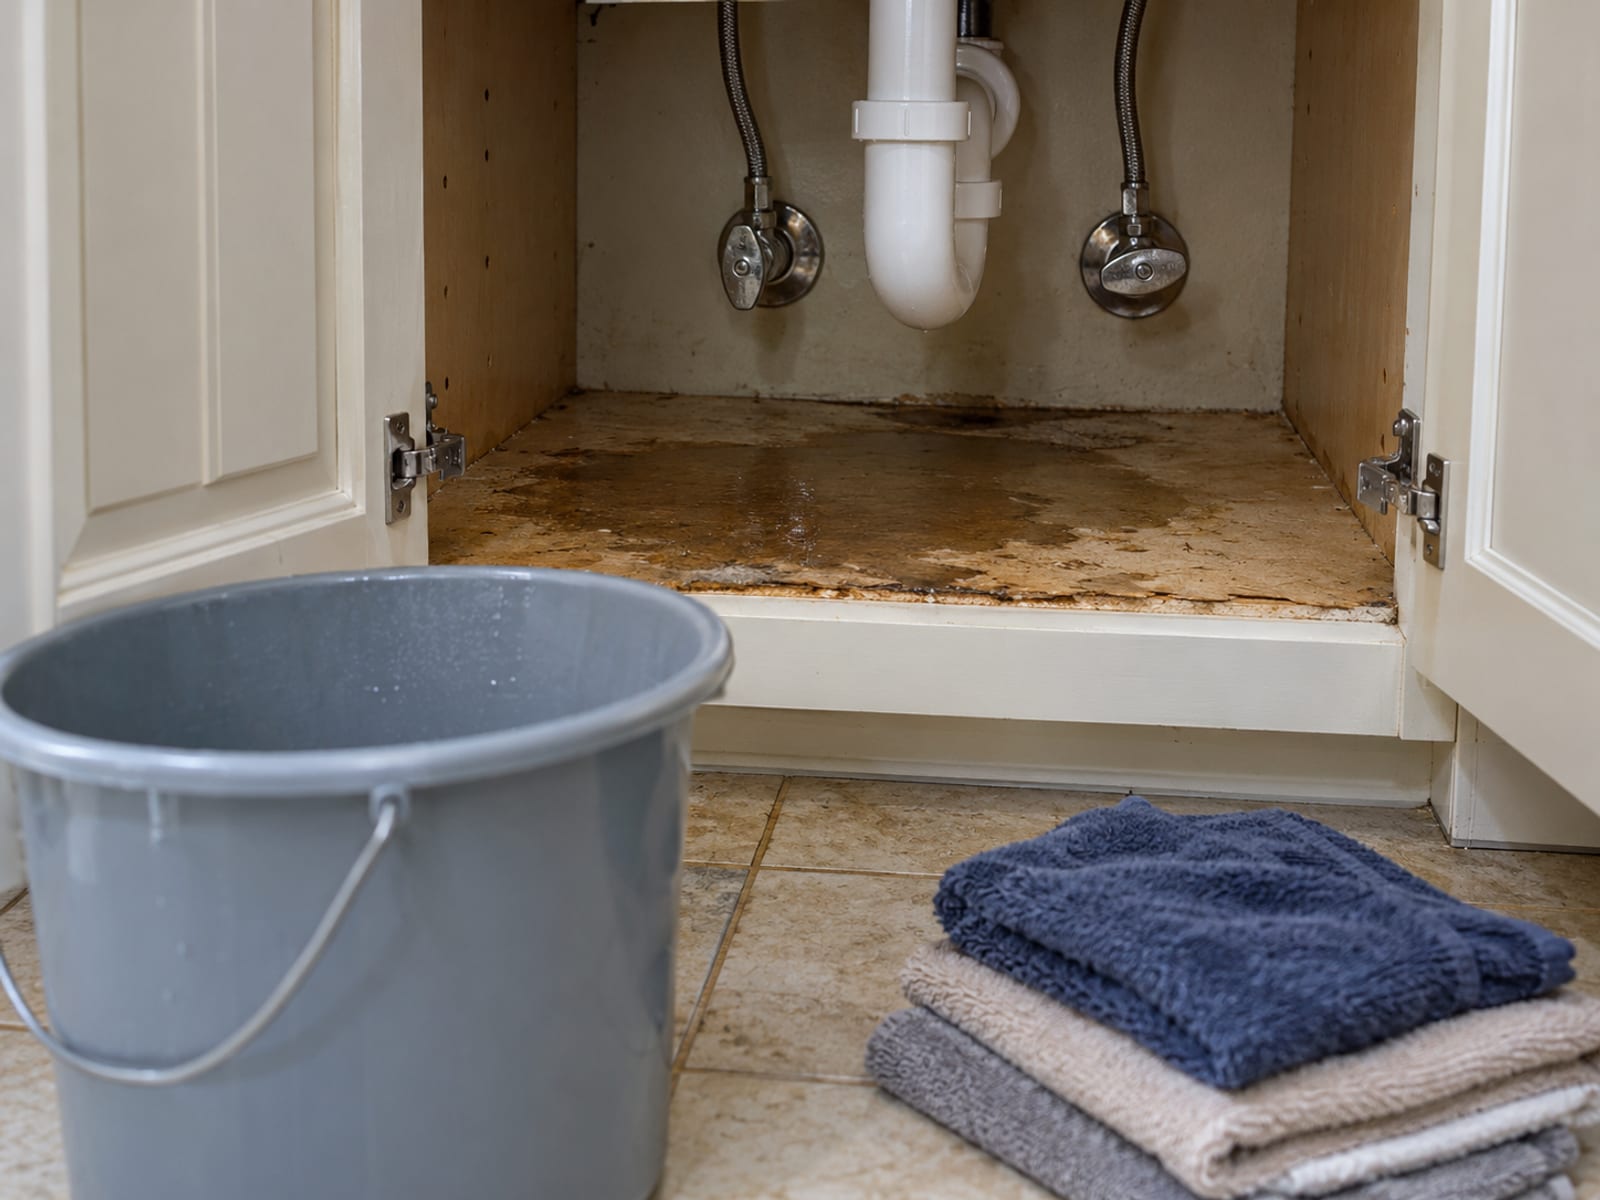
La primera hora es para las personas, después para la propiedad y después para las pruebas. Si hay fuego, olor a gas, cables caídos o daño en la estructura, salga y pida ayuda antes de pensar en el seguro. Cuando sea seguro, detenga lo que siga causando daño si puede hacerlo sin riesgo: cierre una tubería que gotea, cubra una ventana rota o ponga una lona sobre una parte abierta del techo.
Las reparaciones temporales que evitan más daños son el paso correcto, y conviene guardar la propiedad dañada cuando se pueda para que la aseguradora la vea, según la guía de reclamos de propiedad residencial del California Department of Insurance (Departamento de Seguros de California) (opens in a new tab). Lo más probable es que su póliza le pida lo mismo. Entre los deberes después de una pérdida del formulario estándar de seguro de casa de ISO, HO 00 03 05 11, publicado por el Maine Bureau of Insurance (Oficina de Seguros de Maine) (opens in a new tab), están dar aviso pronto a la aseguradora o a su agente ("prompt notice to us or our agent") y proteger la propiedad de más daños ("protect the property from further damage"). La edición y los endosos de su propia póliza fijan los deberes exactos, así que revise su página de declaraciones y su formulario.
¿Debe presentar un reclamo o pagar usted una pérdida pequeña?
No hay una respuesta general. Dos cifras importan más, según la NAIC (opens in a new tab): su deducible y lo que probablemente cueste la reparación. Si el daño parece menor y cercano o por debajo del deducible, puede valer la pena pagarlo usted. Si la pérdida pasa con creces el deducible o el daño es extenso, presentar el reclamo puede tener más sentido.
Piense también en si la pérdida podría estar cubierta, si su póliza exige aviso pronto aunque el costo final no esté claro, si podría aparecer daño oculto más adelante y si podría necesitar quedarse en otro lugar.
El historial de reclamos también cuenta. Las aseguradoras pueden reportar a la base de datos de historial de reclamos CLUE no solo los reclamos pagados, sino también los expedientes abiertos por un posible reclamo y los reclamos negados formalmente, según la guía sobre CLUE del Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab). Por eso, antes de llamar solo para hacer una pregunta, pregunte al agente o a la aseguradora si esa llamada abre un expediente.
Cómo reportar el reclamo
Llame o comuníquese con su aseguradora o su agente y dé los datos básicos: su número de póliza, la fecha de la pérdida, qué la causó, dónde está el daño y un teléfono o correo electrónico donde lo puedan localizar. Pida un número de reclamo y anótelo. El aviso pronto importa, según el California Department of Insurance (opens in a new tab) y la NAIC (opens in a new tab). El plazo para reportar cambia según el estado y la póliza, así que reporte en cuanto razonablemente pueda.
Preguntas útiles para esa primera conversación:
- ¿Quién es mi ajustador, y cuáles son mis plazos para los formularios, el inventario y la prueba de pérdida?
- ¿Qué fotos, recibos, presupuestos o declaraciones necesitan?
- ¿Debo guardar la propiedad dañada, y qué reparaciones temporales debo hacer?
- ¿Cuándo es la inspección, y puede estar presente mi contratista?
- ¿Qué deducible se aplica, y el reclamo se valora por valor real en efectivo o por costo de reemplazo?
- ¿El pago incluirá a mi prestamista hipotecario?
- Si se niega parte del reclamo, ¿me darán por escrito la disposición de la póliza y la razón?
Un reclamo al seguro de casa, del daño al pago
- Ponga todo a salvoSaque a las personas del peligro y luego detenga el daño cuando pueda hacerlo sin riesgo.
- DocumenteTome fotos y video de cada área dañada antes de limpiar, guarde los objetos dañados y conserve todos los recibos.
- ReporteAvise pronto a su aseguradora o a su agente y anote el número de reclamo.
- InspecciónEl ajustador revisa el daño, lo mide y calcula el alcance de la reparación.
- Prueba de pérdidaEnvíe la declaración firmada bajo juramento y los registros que pida la aseguradora en el plazo que fija su póliza.
- PagoLa cobertura, los límites, la forma de valorar y el deducible de la póliza deciden el monto, y un prestamista hipotecario puede aparecer en el cheque.
Qué documentar antes de limpiar
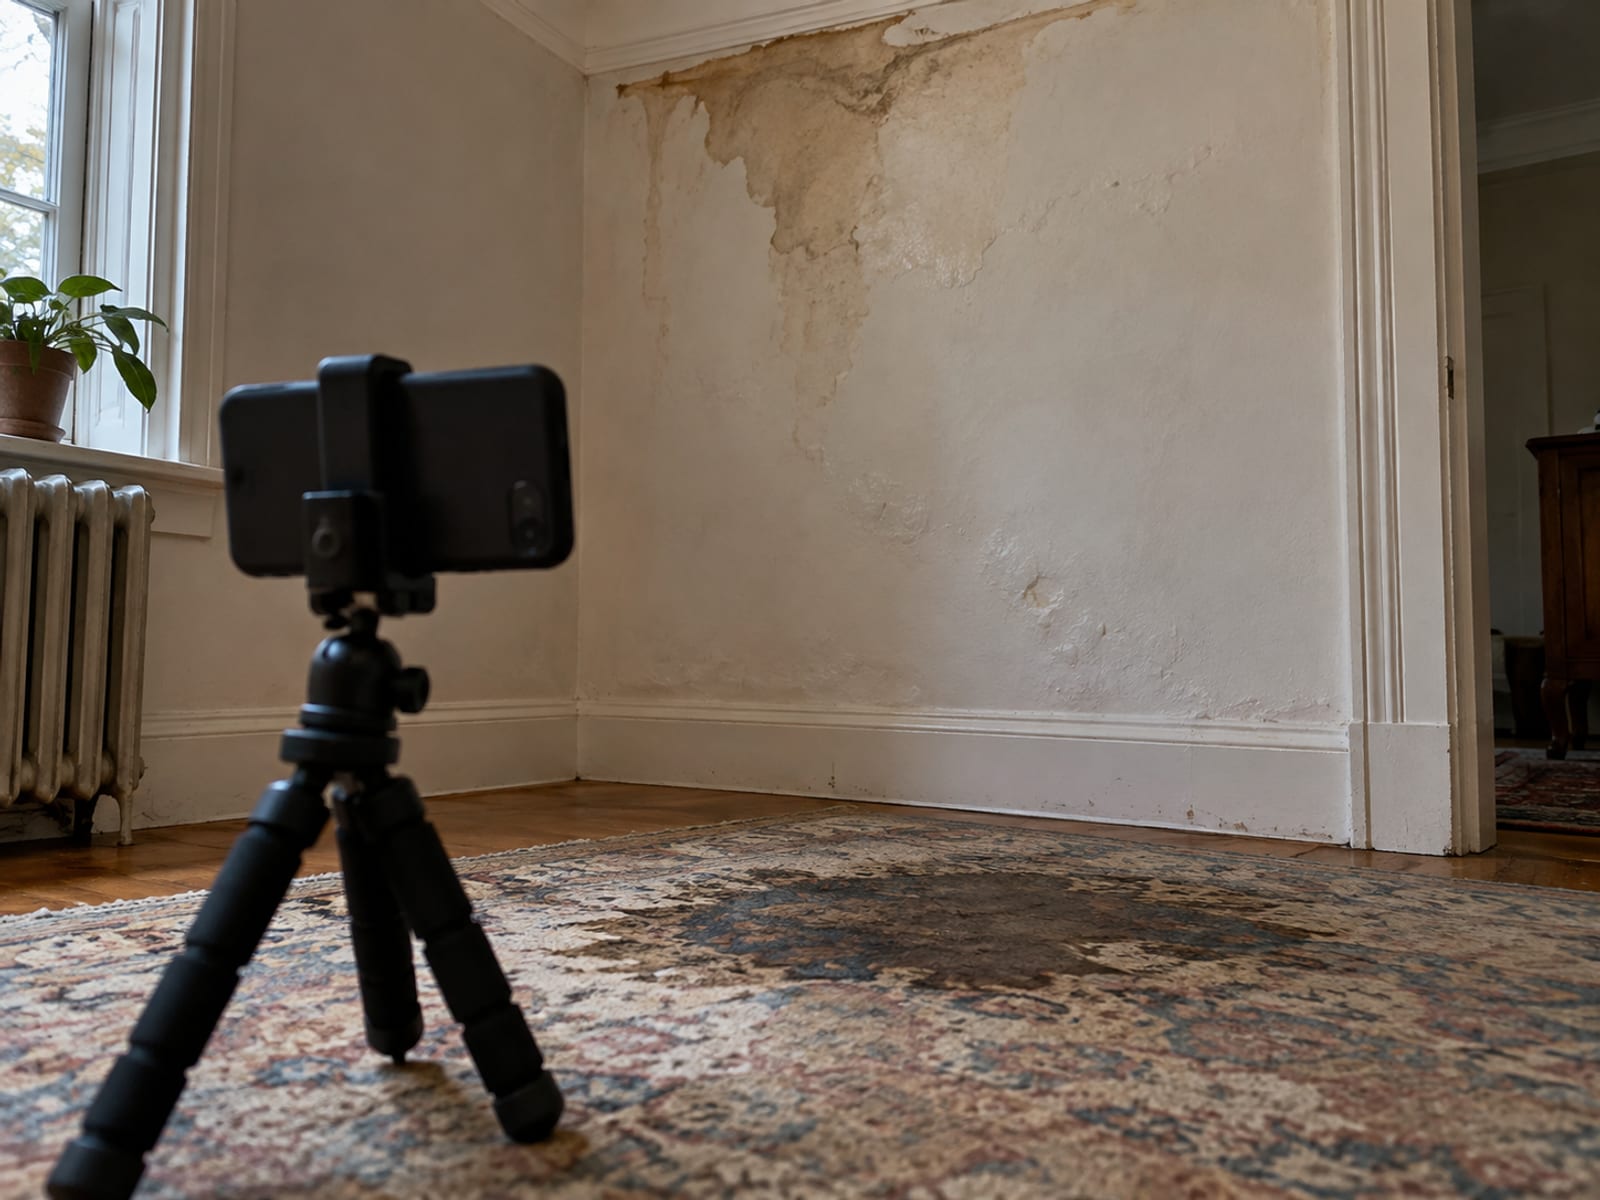
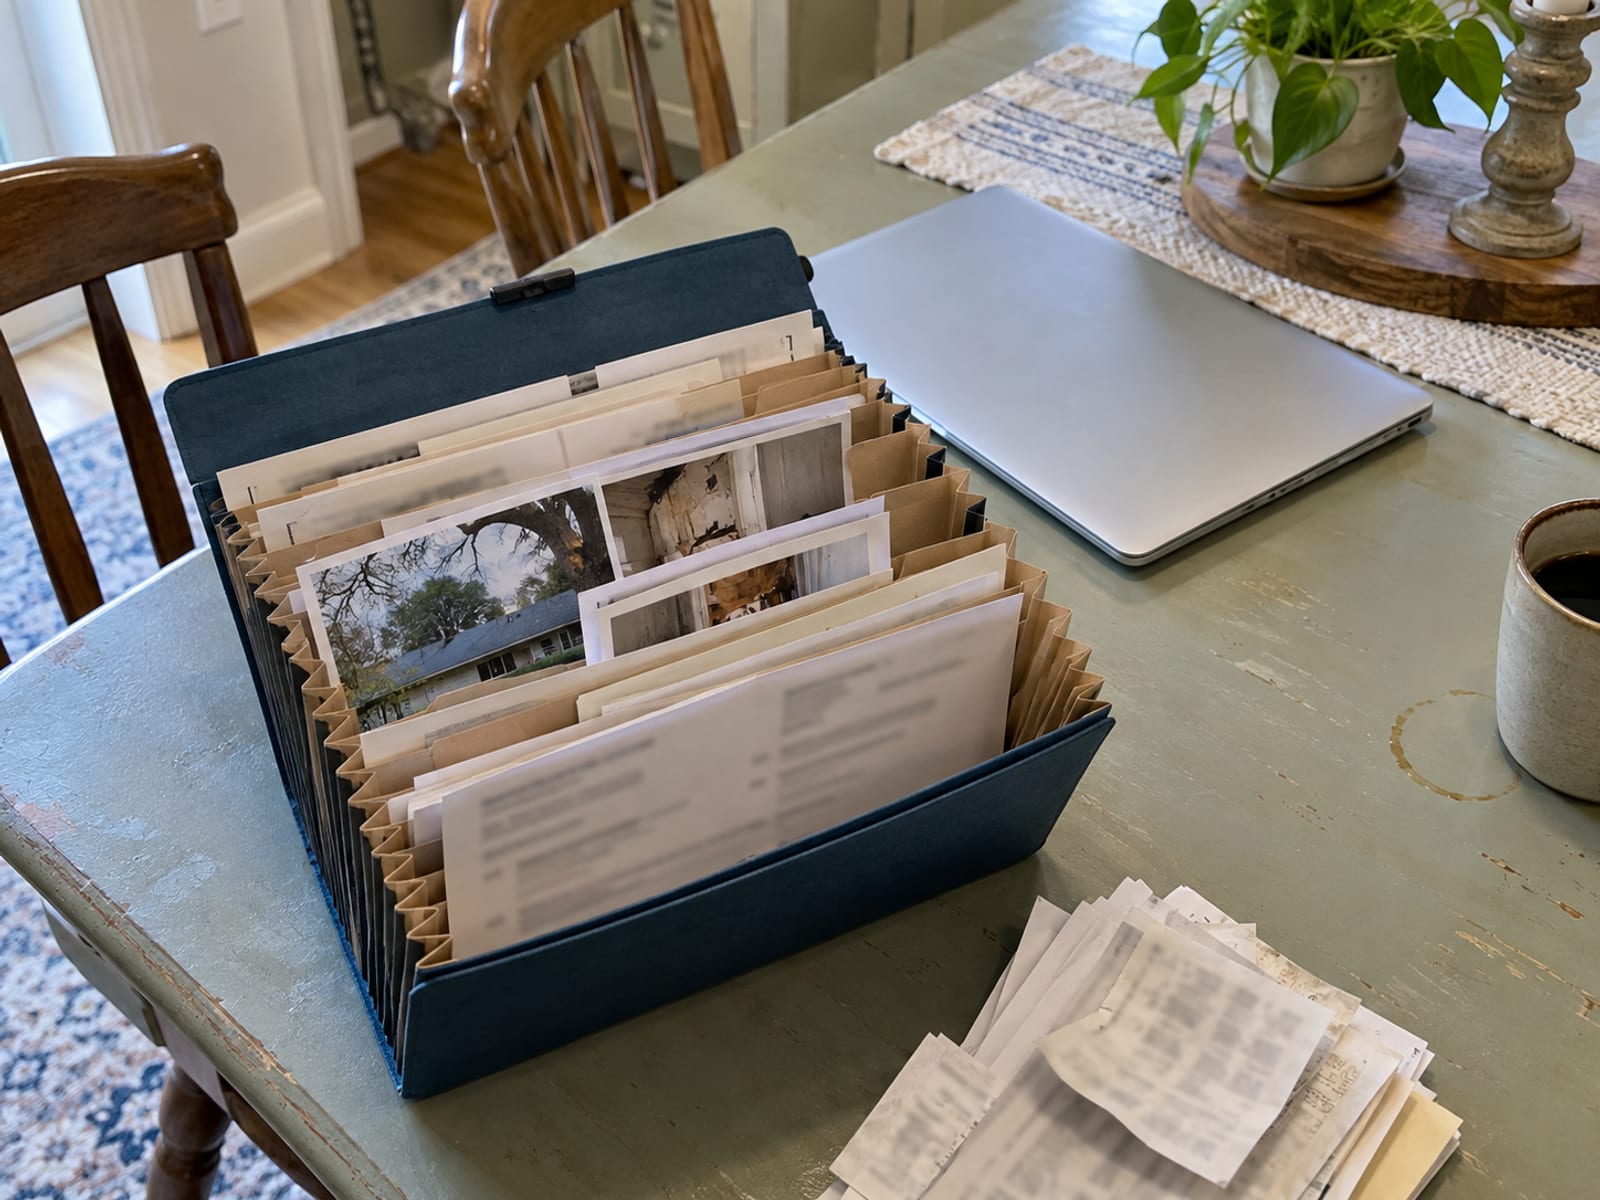
Un buen registro sostiene un reclamo. Antes de limpiar, tome fotos y video de cada área dañada, primero tomas amplias y luego de cerca. Después arme el registro que las respalda.
Lleve un inventario por escrito de las pertenencias dañadas o destruidas, con descripciones, datos de compra cuando los tenga y valores estimados. Según el formulario de ISO, usted debe preparar un inventario de los bienes personales dañados ("prepare an inventory of damaged personal property"), y el departamento de seguros de su estado puede publicar recursos para hacer un inventario del hogar. Guarde los recibos de los materiales de emergencia, las reparaciones temporales, el alojamiento, las comidas y el almacenaje. Lleve un registro con fechas de cada llamada y correo electrónico, con los nombres, las instrucciones y los documentos que envió. Si tiene que mudarse por un tiempo, guarde aparte esos registros de vivienda para que sea fácil presentarlos.
Qué reparaciones temporales tienen sentido
Las reparaciones temporales protegen la casa; las permanentes la reconstruyen. Las medidas temporales razonables incluyen cubrir las aberturas y detener una fuga que sigue cuando es seguro hacerlo, y el trabajo peligroso debe esperar a un profesional, según el California Department of Insurance (opens in a new tab). Fotografíe el daño antes de empezar, guarde todos los recibos y aparte los materiales dañados cuando pueda. Espere a que la aseguradora haya tenido oportunidad de inspeccionar antes de quitar y reemplazar partes grandes de la casa.
Qué pasa cuando el ajustador inspecciona
El ajustador revisa el daño, lo mide y calcula el alcance de la reparación. Usted puede mostrarle sus fotos, su inventario y sus recibos. Según el California Department of Insurance (opens in a new tab), puede tener a un contratista presente para hablar de la parte técnica del presupuesto.
Su póliza puede pedirle más a medida que avanza el reclamo. Según el formulario de ISO, usted debe, tan a menudo como la aseguradora lo pida de forma razonable, mostrar la propiedad dañada, dar los registros y documentos que solicite y someterse a una declaración bajo juramento. Si una aseguradora le pide una declaración grabada, pregunte qué abarca y cómo puede obtener una copia.
Qué es el formulario de prueba de pérdida
La prueba de pérdida es una declaración formal que describe la pérdida y respalda el monto que usted reclama. Suele incluir la fecha y la causa de la pérdida, los bienes afectados y el monto, y puede necesitar firma o notarización. Según el formulario de ISO, su prueba de pérdida firmada y bajo juramento ("your signed, sworn proof of loss") vence dentro de los 60 días siguientes a que la aseguradora la pida. Texas tiene su propio formulario de prueba de pérdida bajo juramento, el HO-190 (opens in a new tab). Su póliza fija su plazo, así que pídalo por escrito y anótelo en su calendario.
Cuánto tiempo tiene la aseguradora para responder
No hay un plazo nacional único. Cada estado fija sus propias reglas por medio de su ley y de su departamento de seguros (opens in a new tab), y las catástrofes, la información que falta, el texto de la póliza, las disputas legítimas y las excepciones de la ley pueden cambiar los tiempos. Tres ejemplos de estados muestran qué tan distintas son las reglas.
Hover or tap a row to highlight it.
| Estado | Regla | Fuente |
|---|---|---|
| Texas | Confirmar que recibió el reclamo, empezar a investigar y pedir lo necesario dentro de los 15 días siguientes al aviso | Tex. Ins. Code § 542.055 (opens in a new tab) |
| Texas | Aceptar o rechazar por escrito, por lo general dentro de 15 días hábiles después de recibir lo requerido; hasta 45 días más con una explicación | Tex. Ins. Code § 542.056 (opens in a new tab) |
| Texas | Pagar dentro de 5 días hábiles después de avisarle que el reclamo se pagará, salvo excepciones | Tex. Ins. Code § 542.057 (opens in a new tab) |
| California | Responder a sus comunicaciones dentro de 15 días naturales | Cal. Code Regs. tit. 10, § 2695.5 (opens in a new tab) |
| California | Aceptar o negar, por lo general dentro de 40 días naturales después de la prueba del reclamo | Cal. Code Regs. tit. 10, § 2695.7(b) (opens in a new tab) |
| California | Pagar, por lo general dentro de 30 días naturales después de la aceptación y de cualquier liberación requerida | Cal. Code Regs. tit. 10, § 2695.7(h) (opens in a new tab) |
Reglas vigentes al 2 de octubre de 2026. El Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab) también resume sus plazos para los consumidores.
Otros estados funcionan de otra manera. Connecticut, por ejemplo, enumera prácticas desleales en el pago de reclamos, como negarse a pagar sin una investigación razonable, en Conn. Gen. Stat. § 38a-816 (opens in a new tab), en lugar de fijar un plazo único para los reclamos de seguro de casa como lo hacen Texas o California. Esté donde esté su casa, confirme el plazo que se aplica a su reclamo con el departamento de seguros de su estado (opens in a new tab) y con su póliza antes de contar con una fecha.
Cómo se calcula el pago del reclamo
Su pago depende de la cobertura, los límites, las exclusiones, los endosos, la forma de valorar y el deducible de la póliza, aplicados a los hechos de su reclamo. Una foto del daño por sí sola no permite predecirlo.
El deducible es la parte que usted paga antes de que la aseguradora pague la pérdida cubierta. El valor real en efectivo por lo general es el costo de reparar o reponer menos la depreciación por la edad y el desgaste. El costo de reemplazo por lo general es el costo de reparar o reponer con algo de clase y calidad similares sin esa resta, sujeto a las condiciones y los límites de la póliza. Según la NAIC (opens in a new tab), algunas pólizas pagan primero el valor real en efectivo y luego liberan la depreciación recuperable después de que usted repara o repone y envía los documentos requeridos. La diferencia pesa más en los objetos grandes, como un techo, y la guía sobre costo de reemplazo y valor real en efectivo lo explica con más detalle.
Si un daño cubierto deja la casa inhabitable, la cobertura de pérdida de uso, a menudo llamada gastos adicionales de vivienda, puede pagar ciertos costos extra como una vivienda temporal, sujeto a su póliza, según la guía de la NAIC para cerrar un reclamo de seguro de casa (opens in a new tab). Esa misma guía señala que un prestamista hipotecario nombrado en su póliza puede aparecer en un pago por daños a la estructura, porque el prestamista tiene un interés en la casa. Pregunte pronto a su aseguradora y a su prestamista cómo se endosa y se libera un cheque conjunto, para que las reparaciones no se detengan.
¿Un reclamo afectará la renovación, la prima o el informe CLUE?
Un reclamo puede afectar la suscripción futura, la renovación o la prima. El resultado depende de las reglas de su aseguradora, la ley del estado, el tipo de reclamo, su historial de reclamos y otros factores de tarifa, así que no hay un único resultado que se aplique en todas partes.
CLUE es una base de datos de historial de reclamos que se usa en la suscripción. Según el Connecticut Insurance Department (opens in a new tab), un informe CLUE puede guardar siete años de historial de reclamos de casa y de auto, y la Fair Credit Reporting Act (Ley de Informes de Crédito Justos) federal le da derecho a una copia gratuita de su informe de LexisNexis y a disputar la información incorrecta. Cuando lo reciba, revise la fecha, el tipo y el monto de la pérdida, la dirección de la propiedad y el estado del reclamo, y use el proceso de disputa para cualquier error.
Qué hacer si no está de acuerdo con el presupuesto o con una negativa
Empiece por preguntar a la aseguradora qué disputa exactamente: qué daño, qué disposición de la cobertura, qué línea del presupuesto o qué supuesto de valoración. Luego siga estos pasos:
- Pida por escrito la negativa total o parcial y sus razones.
- Envíe fotos, inventarios, recibos, presupuestos de contratistas, medidas y detalles de cualquier daño que el presupuesto no incluyó.
- Pida una revisión de un supervisor o gerente de reclamos.
- Revise la cláusula de tasación de su póliza si el desacuerdo es sobre el monto de la pérdida y no sobre si está cubierta.
- Presente una queja por escrito ante el departamento de seguros de su estado.
- Guarde cada carta y correo electrónico, y esté atento a los plazos del contrato y de la ley.
La tasación es un proceso voluntario de la póliza para las disputas sobre el monto de la pérdida: cada parte elige un tasador, y los dos tasadores eligen a un árbitro neutral, según el Connecticut Insurance Department (opens in a new tab). La tasación no decide si la póliza cubre la pérdida; una disputa sobre la cobertura puede necesitar otro tipo de revisión. Cuando un acuerdo sigue en disputa en California, los siguientes pasos son el gerente de reclamos y luego el departamento, según el California Department of Insurance (opens in a new tab).
Para una queja, envíe al departamento de seguros de su estado sus números de póliza y de reclamo, las cartas, los presupuestos, las fotos y una cronología breve, diga qué solución quiere y guarde el número de la queja.
Cómo evitar problemas con contratistas, oportunistas de tormentas y ajustadores públicos
Después de una tormenta, vaya despacio antes de firmar cualquier cosa. Nunca firme un contrato con espacios en blanco ni pague el monto total por adelantado, según el Texas Department of Insurance (opens in a new tab). Use profesionales con licencia, pida presupuestos por escrito y no ceda su cheque del seguro, según el Connecticut Insurance Department (opens in a new tab). Tenga cuidado con quien le prometa que su aseguradora pagará una cantidad fija, y nunca acepte exagerar el daño.
Una cesión de beneficios transfiere sus derechos o beneficios del reclamo a un tercero, que entonces puede presentar el reclamo, tomar decisiones sobre la reparación y cobrar el pago, según el Florida Department of Financial Services (Departamento de Servicios Financieros de Florida) (opens in a new tab). Florida prohibió las cesiones después de la pérdida (opens in a new tab) de los beneficios de seguros de propiedad residencial y comercial en las pólizas emitidas a partir del 1 de enero de 2023, sujeto a la ley aplicable. Florida también dice que un contratista no puede interpretar su póliza ni aconsejarle sobre la cobertura (opens in a new tab) salvo que también tenga licencia de ajustador público. En cualquier estado, lea con cuidado una cesión antes de firmarla.
Un ajustador público trabaja para usted, no para la aseguradora, y cobra una comisión según un contrato. Las reglas cambian según el estado:
- Florida: los ajustadores públicos deben tener licencia. En los reclamos por una emergencia declarada, la comisión tiene un tope del 10% del pago del reclamo durante un año después de la declaración y del 20% después; los reclamos que no son por desastre por lo general tienen un tope del 20%. Florida también da un período de cancelación de 10 días hábiles, con reglas más largas para los desastres, según el Florida Department of Financial Services (opens in a new tab).
- Texas: los ajustadores públicos pueden ayudar con los reclamos, pero no pueden dar asesoría legal ni participar en la reparación de la propiedad, según el Texas Department of Insurance (opens in a new tab). Su contrato y la ley de Texas fijan la comisión y los términos de cancelación.
- Connecticut: los ajustadores públicos están regulados por el Título 38a, Capítulo 701b (opens in a new tab). Antes de firmar, verifique la licencia, la comisión, el contrato y los términos de cancelación del ajustador con el Connecticut Insurance Department (opens in a new tab).
Para verificar una licencia, entre al sitio oficial de el departamento de seguros de su estado (opens in a new tab), use su búsqueda de licencias y compare el nombre, el tipo de licencia, el estado de la licencia y el estado con el número que le da la persona. Una tarjeta de presentación o la recomendación de un contratista no es una verificación de licencia.
Compruebe lo que sabe sobre cómo hacer un reclamo al seguro de casa
Preguntas frecuentes
Respuestas breves a otras dudas sobre los reclamos de seguro de casa.
¿Puedo tirar los objetos dañados antes de que venga el ajustador?
Guarde la propiedad dañada cuando pueda hasta que la aseguradora la haya inspeccionado. Si algo debe desecharse por razones de salud o de seguridad, fotografíelo primero, anótelo en su inventario y avísele a su ajustador.
¿Qué pasa si encuentro más daño después de la inspección del ajustador?
Pregunte a su aseguradora cómo maneja el daño adicional que aparece después de la inspección. Documente el daño nuevo con fotos y presupuestos y envíelo, y guarde una copia y una nota con la fecha.
¿El seguro de casa cubre los daños por inundación?
Las pólizas de casa estándar por lo general excluyen los daños por inundación, según el Connecticut Insurance Department (opens in a new tab). Identifique de dónde vino el agua y revise su póliza o pregunte a su agente qué cobertura se aplica.
Su siguiente paso
Empiece hoy un registro del reclamo, aunque el reclamo ya esté abierto: su número de reclamo, su ajustador, los plazos y cada documento que ha enviado. Si quiere que un agente con licencia revise su póliza con usted, el directorio de agencias de Riskado reúne agencias de seguros de todo Estados Unidos, y la guía para elegir un agente de seguros trae preguntas para llevar. Si su reclamo también tiene que ver con un vehículo, la guía de reclamos al seguro de auto cubre esa parte.
Términos de esta guía
Tap a term to see what it means.
Número de reclamo. El número de referencia que la aseguradora le da a su reclamo; anótelo en la primera llamada.
Ajustador. La persona que revisa el daño, lo mide y calcula el alcance de la reparación.
Prueba de pérdida. Una declaración formal que describe la pérdida y respalda el monto que usted reclama; según el formulario de ISO, vence dentro de los 60 días siguientes a que la aseguradora la pida.
Declaración bajo juramento. Una declaración formal que su póliza puede exigir a medida que avanza el reclamo.
Deducible. La parte que usted paga antes de que la aseguradora pague la pérdida cubierta.
Valor real en efectivo. Por lo general, el costo de reparar o reponer menos la depreciación por la edad y el desgaste.
Costo de reemplazo. Por lo general, el costo de reparar o reponer con algo de clase y calidad similares sin restar la depreciación, sujeto a las condiciones y los límites de la póliza.
Depreciación recuperable. El monto que algunas pólizas liberan después de que usted repara o repone y envía los documentos requeridos.
Pérdida de uso. Una cobertura, a menudo llamada gastos adicionales de vivienda, que puede pagar ciertos costos extra como una vivienda temporal cuando un daño cubierto deja la casa inhabitable.
Informe CLUE. Un informe de historial de reclamos que se usa en la suscripción y que puede guardar siete años de historial de reclamos de casa y de auto.
Tasación. Un proceso voluntario de la póliza para las disputas sobre el monto de la pérdida, con dos tasadores y un árbitro neutral.
Cesión de beneficios. La transferencia de sus derechos o beneficios del reclamo a un tercero, que entonces puede presentar el reclamo, decidir la reparación y cobrar el pago.
Ajustador público. Un ajustador que trabaja para usted, no para la aseguradora, y que cobra una comisión según un contrato.