¿El seguro de casa cubre daños por agua? Fugas, lluvia, desagües e inundación
Riskado
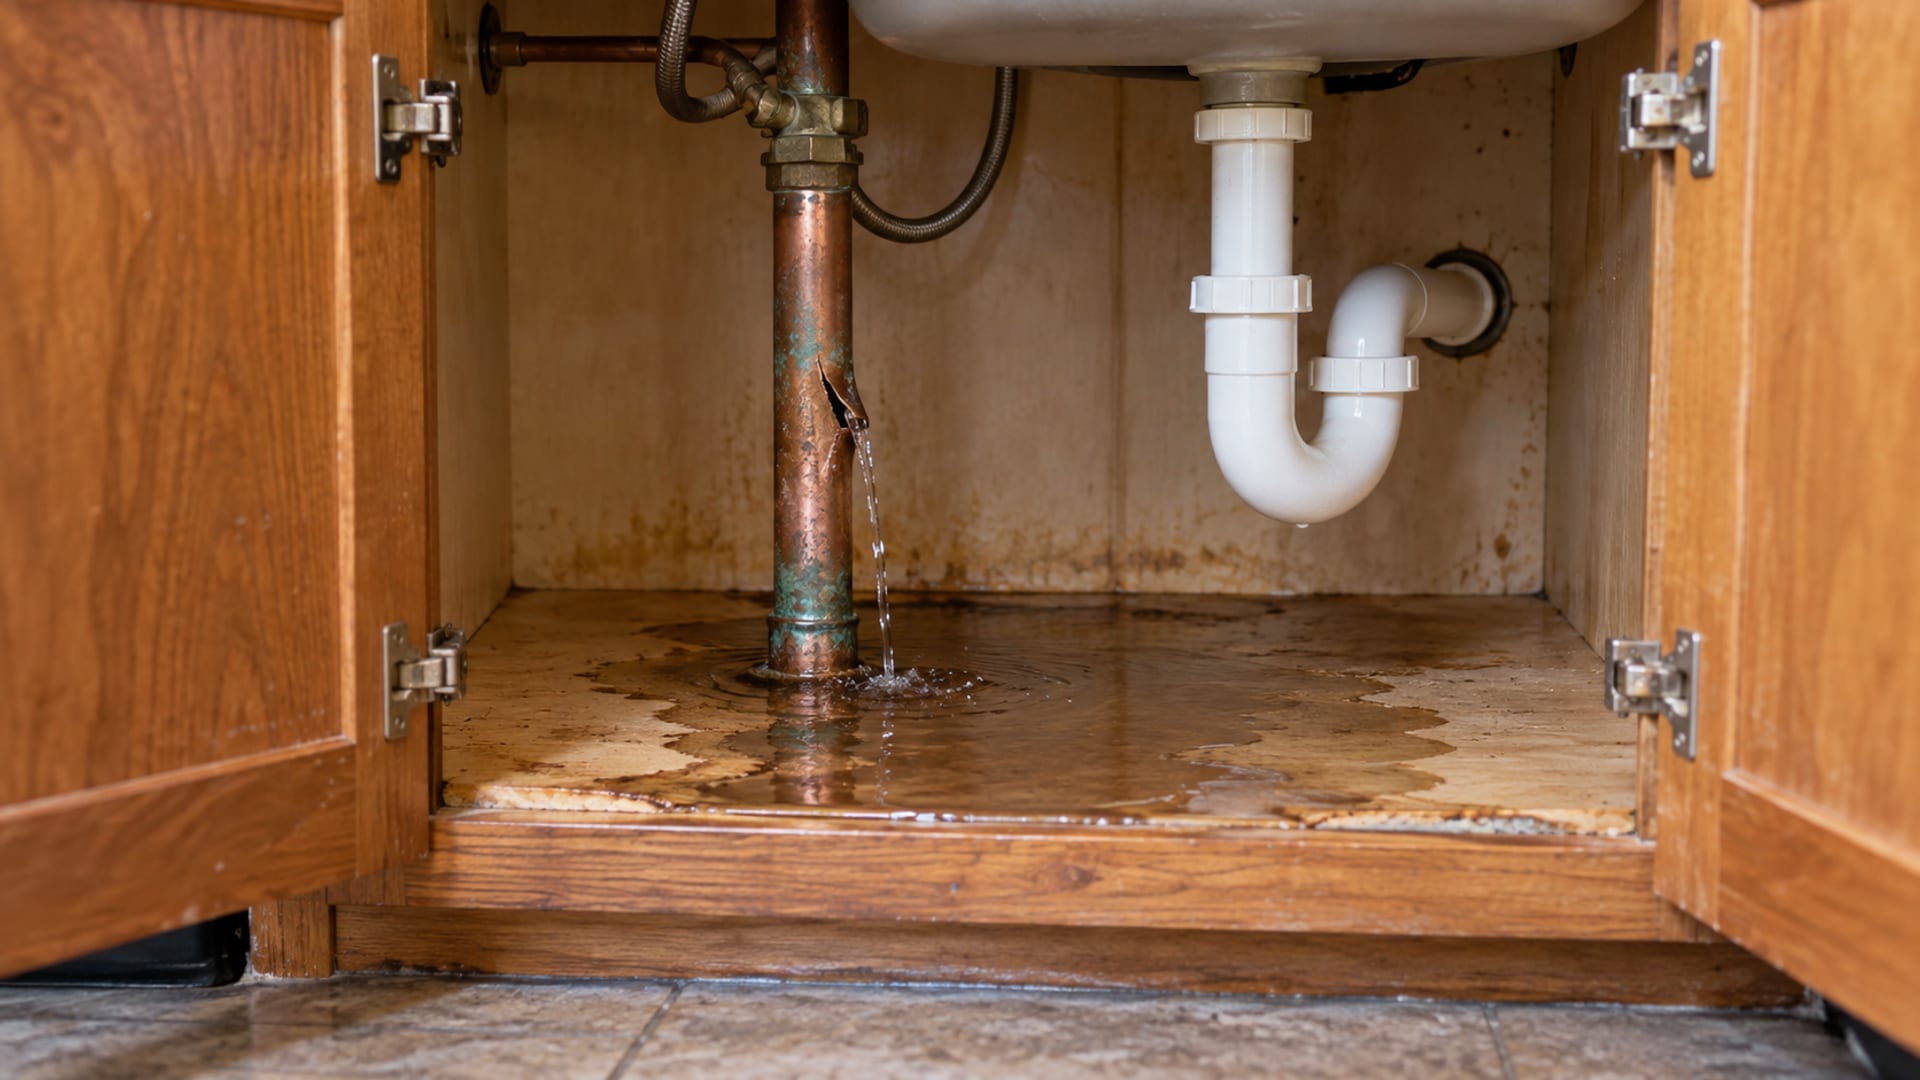
Una póliza de seguro de casa estándar por lo general trata el agua que se escapa de forma repentina y accidental dentro de su casa de manera distinta a una fuga lenta, un problema de mantenimiento, un reflujo del desagüe o el agua de una inundación. Un tubo que revienta o una fuga repentina de un electrodoméstico pueden estar cubiertos, sujetos a las exclusiones, el deducible, los límites y las condiciones de la póliza. Una fuga lenta, el deterioro o la falta de mantenimiento pueden quedar excluidos. El reflujo de aguas por el alcantarillado o el desagüe suele requerir un endoso aparte. El agua de inundación, incluida la lluvia que corre por el suelo o el agua que sube desde afuera, por lo general está excluida y necesita un seguro de inundación separado. Si el agua está entrando ahora, corte la fuente si es seguro hacerlo, evite más daños, fotografíe todo, guarde los recibos y avise pronto a su aseguradora. Su póliza y su página de declaraciones deciden el resto.
Lo más importante
- Repentino y accidentalUn tubo que revienta o una fuga repentina de un electrodoméstico pueden estar cubiertos, sujetos a las exclusiones, el deducible, los límites y las condiciones de la póliza.
- Fugas lentas y mantenimientoUna fuga lenta, el deterioro o la falta de mantenimiento pueden quedar excluidos.
- Reflujo del alcantarillado o del desagüeSuele requerir un endoso aparte.
- InundaciónEl agua de inundación, incluida la lluvia que corre por el suelo o el agua que sube desde afuera, por lo general está excluida y necesita un seguro de inundación separado.
- Ahora mismoCorte la fuente si es seguro, evite más daños, fotografíe todo, guarde los recibos y avise pronto a su aseguradora.
Qué hacer ahora mismo después de un daño por agua
Si tiene delante un piso mojado o una mancha nueva en el techo, el orden de los pasos importa más que la pregunta de la cobertura. La guía de la NAIC para presentar un reclamo de seguro de casa (opens in a new tab) y el aviso al consumidor de julio de 2026 del Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab) señalan la misma secuencia:
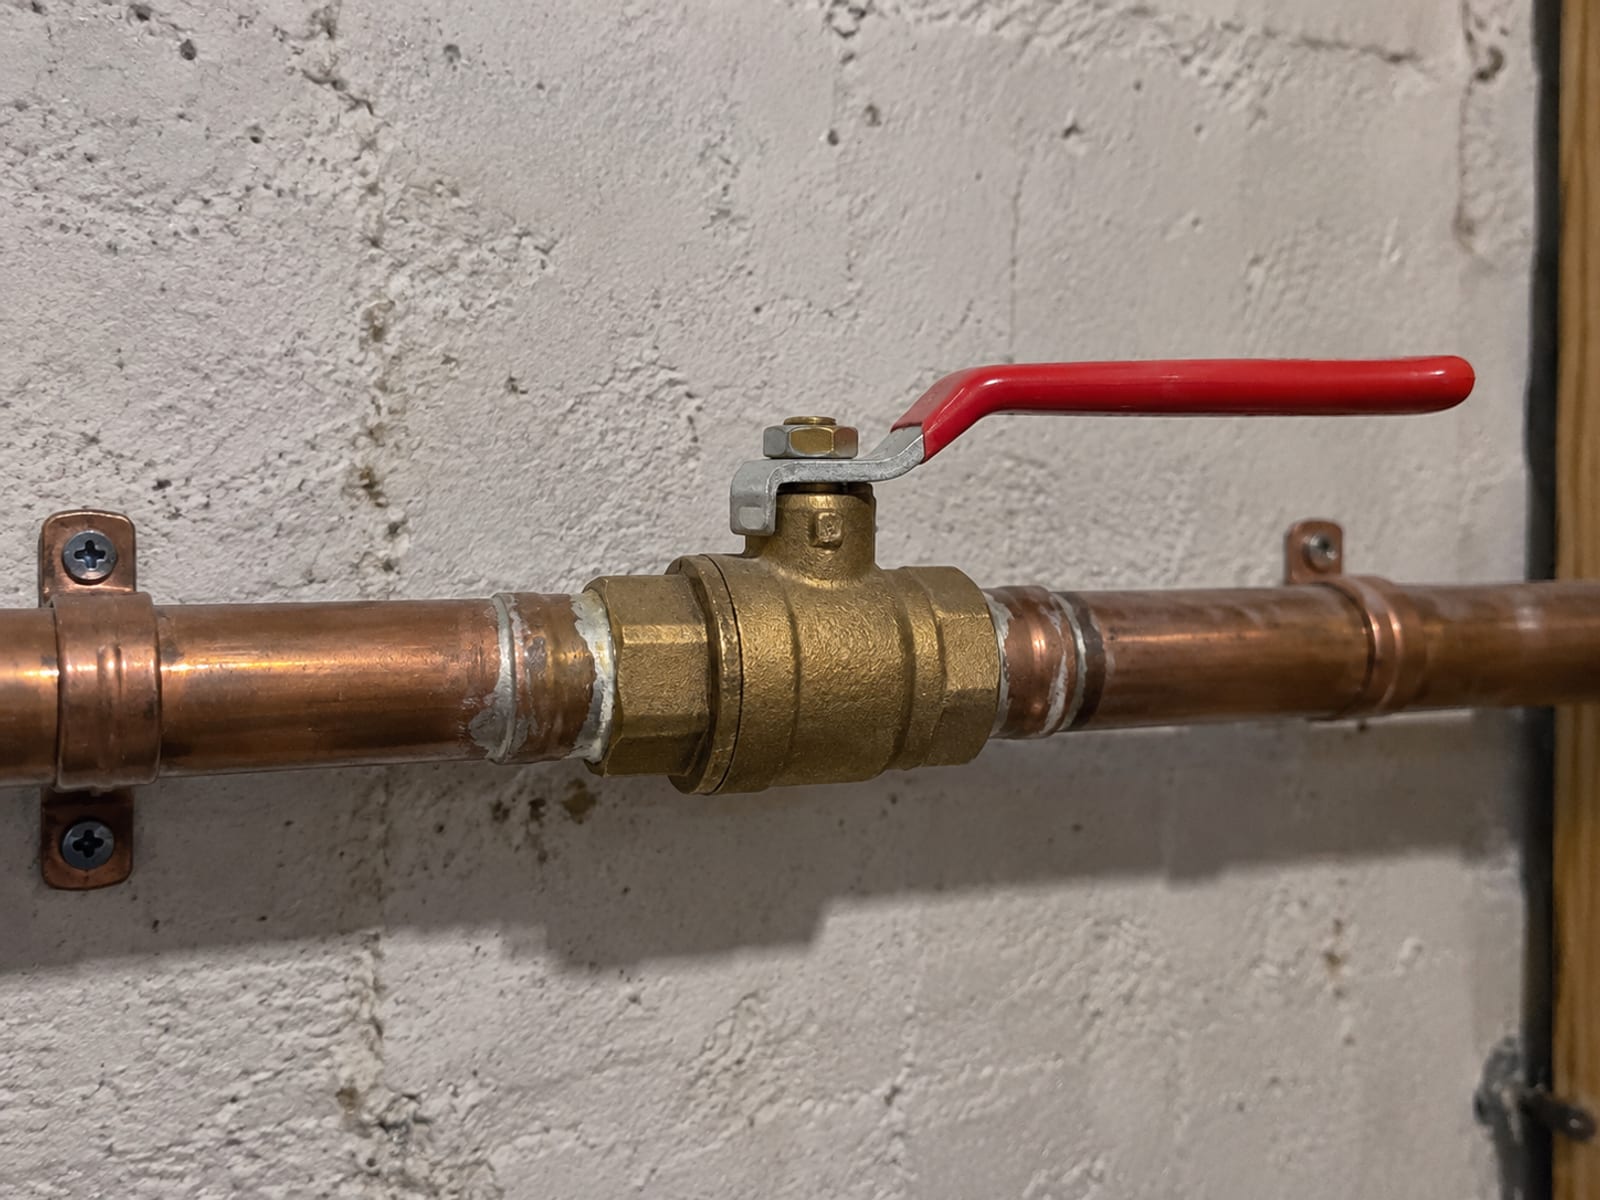
- Detenga el agua y deje el área segura, si puede hacerlo sin riesgo. Cierre la llave de paso del aparato o la llave general.
- Tome fotos y video antes de limpiar o reparar.
- Haga reparaciones temporales para evitar más daños, como cubrir con una lona, tapar una abertura o sacar sus cosas del agua.
- Espere a hacer reparaciones permanentes hasta que la aseguradora haya podido inspeccionar, salvo que la seguridad exija trabajar de inmediato.
- Guarde los recibos de reparaciones de emergencia, materiales, mano de obra, alojamiento y otros gastos relacionados.
- Conserve los objetos dañados cuando sea práctico, hasta que la aseguradora los vea.
- Haga una lista de las pertenencias dañadas o destruidas.
- Avise pronto a su aseguradora o agente, con su número de póliza, su dirección, sus datos de contacto y una descripción de lo que pasó.
- Anote cada llamada: la fecha, el nombre de la persona, sus instrucciones y su número de reclamo.
Los plazos para reportar cambian según el estado y la póliza, así que revise los requisitos de aviso de su póliza y reporte lo antes posible.
¿El seguro de casa cubre un tubo roto o con fuga?
Depende de cómo salió el agua. La mayoría de las pólizas de casa cubren el daño por agua cuando el agua viene de dentro de la casa, por ejemplo de tubos, calentadores de agua, lavadoras, refrigeradores y otros aparatos que contienen agua, según el Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab). "Repentino y accidental" quiere decir una fuga o un desborde que ocurre de golpe, no una fuga que lleva mucho tiempo goteando.
En los formularios de seguro de casa más amplios, la congelación, la ruptura o el desborde repentino y accidental de los sistemas de plomería, calefacción, aire acondicionado o rociadores contra incendios, y de los electrodomésticos, es un peligro nombrado en la póliza, según la guía de seguro de casa para consumidores de la NAIC (opens in a new tab).
Una fuga lenta, repetida u oculta es otra cosa. Las pólizas por lo general no cubren las fugas graduales, según las preguntas frecuentes sobre seguro de casa del Departamento de Seguros de Texas (opens in a new tab), y el daño ligado al desgaste, el deterioro, el óxido o la pudrición puede quedar excluido. Si encontró daños detrás de una pared o debajo de un fregadero, anote cuándo los notó por primera vez y qué vio, y pregunte a la aseguradora cómo va a decidir si la fuga fue repentina o gradual.
El tubo roto frente al daño que causó
El tubo o el aparato que falló puede tratarse de forma distinta al daño por agua que causó, y los dos pueden tratarse distinto del costo de abrir una pared para llegar a él. Un endoso de enmienda para seguro de casa aprobado en Texas (opens in a new tab) trata la descarga accidental de los sistemas de plomería, calefacción y aire acondicionado y de los electrodomésticos, e incluye texto sobre quitar y reemplazar partes del edificio necesarias para reparar el sistema. Un formulario de póliza presentado en Texas (opens in a new tab) indica que el sistema del que salió el agua no está cubierto bajo ese endoso, mientras que las disposiciones de demolición y acceso pueden cubrir el acceso para repararlo. Son formularios específicos, y su póliza puede decir otra cosa.
Pregunte a su aseguradora o agente por cada parte por separado: el daño que resultó en su casa, el tubo, la manguera, el electrodoméstico o el calentador de agua que falló, abrir y reemplazar una pared, un piso, un techo o una losa, la mano de obra del plomero, la prueba y la limpieza de moho, y cualquier sublímite o endoso para daños por agua.
¿El seguro de casa cubre la lluvia que entra por el techo o una ventana?
Aquí decide por dónde entró el agua. El daño por agua de una gotera en el techo por lo general está cubierto, mientras que el agua subterránea por lluvia, escorrentía o deshielo no lo está, según la página de la NAIC sobre seguro de casa para consumidores (opens in a new tab).
Cuando una tormenta daña su techo o una ventana y la lluvia entra por esa abertura, el daño que resulta en el interior puede estar cubierto como parte de la pérdida por la tormenta. El agua que entra por una abertura causada por el desgaste, el deterioro o el mal mantenimiento puede quedar excluida. Repare pronto el daño de la tormenta, aunque sea con un arreglo temporal, porque el daño por agua que sigue después de una abertura conocida puede convertirse en un problema de cobertura. La lluvia que corre por el suelo y entra a su casa, o el agua que sube sobre terreno normalmente seco, es un asunto de inundación y no de goteras. Nuestra guía sobre si el seguro de casa cubre el techo trata el techo en sí.
¿El seguro de casa cubre el reflujo del alcantarillado o el desborde de la bomba de sumidero?
Por lo general, no de forma automática. Una póliza de casa estándar suele excluir el agua o las aguas negras que regresan por el alcantarillado o los desagües, salvo que la póliza agregue esa cobertura. El "reflujo de aguas del alcantarillado" (water backup of sewer) es una cobertura opcional que paga las pérdidas de la casa por el reflujo del alcantarillado o del desagüe, según el resumen de la NAIC sobre seguro de casa (opens in a new tab). La cobertura del agua que entra por el alcantarillado o los desagües depende de la póliza, según las preguntas frecuentes sobre daños por tormenta del Departamento de Seguros de Texas (opens in a new tab), y el reflujo del alcantarillado o del desagüe está entre las pérdidas que las pólizas estándar pueden no cubrir, según la Washington Office of the Insurance Commissioner (Oficina del Comisionado de Seguros de Washington) (opens in a new tab).
Un endoso de reflujo de aguas puede tener su propio límite, deducible, exclusiones, período de espera o definición de lo que cuenta como reflujo. Busque el endoso en su página de declaraciones y pregunte a su agente si la póliza cubre el agua del alcantarillado, los desagües o el reflujo de la bomba de sumidero y, si no la cubre, si puede agregarla, como sugiere la herramienta de compra de seguro de casa de la NAIC (opens in a new tab).
¿Por qué el seguro de casa excluye la inundación?
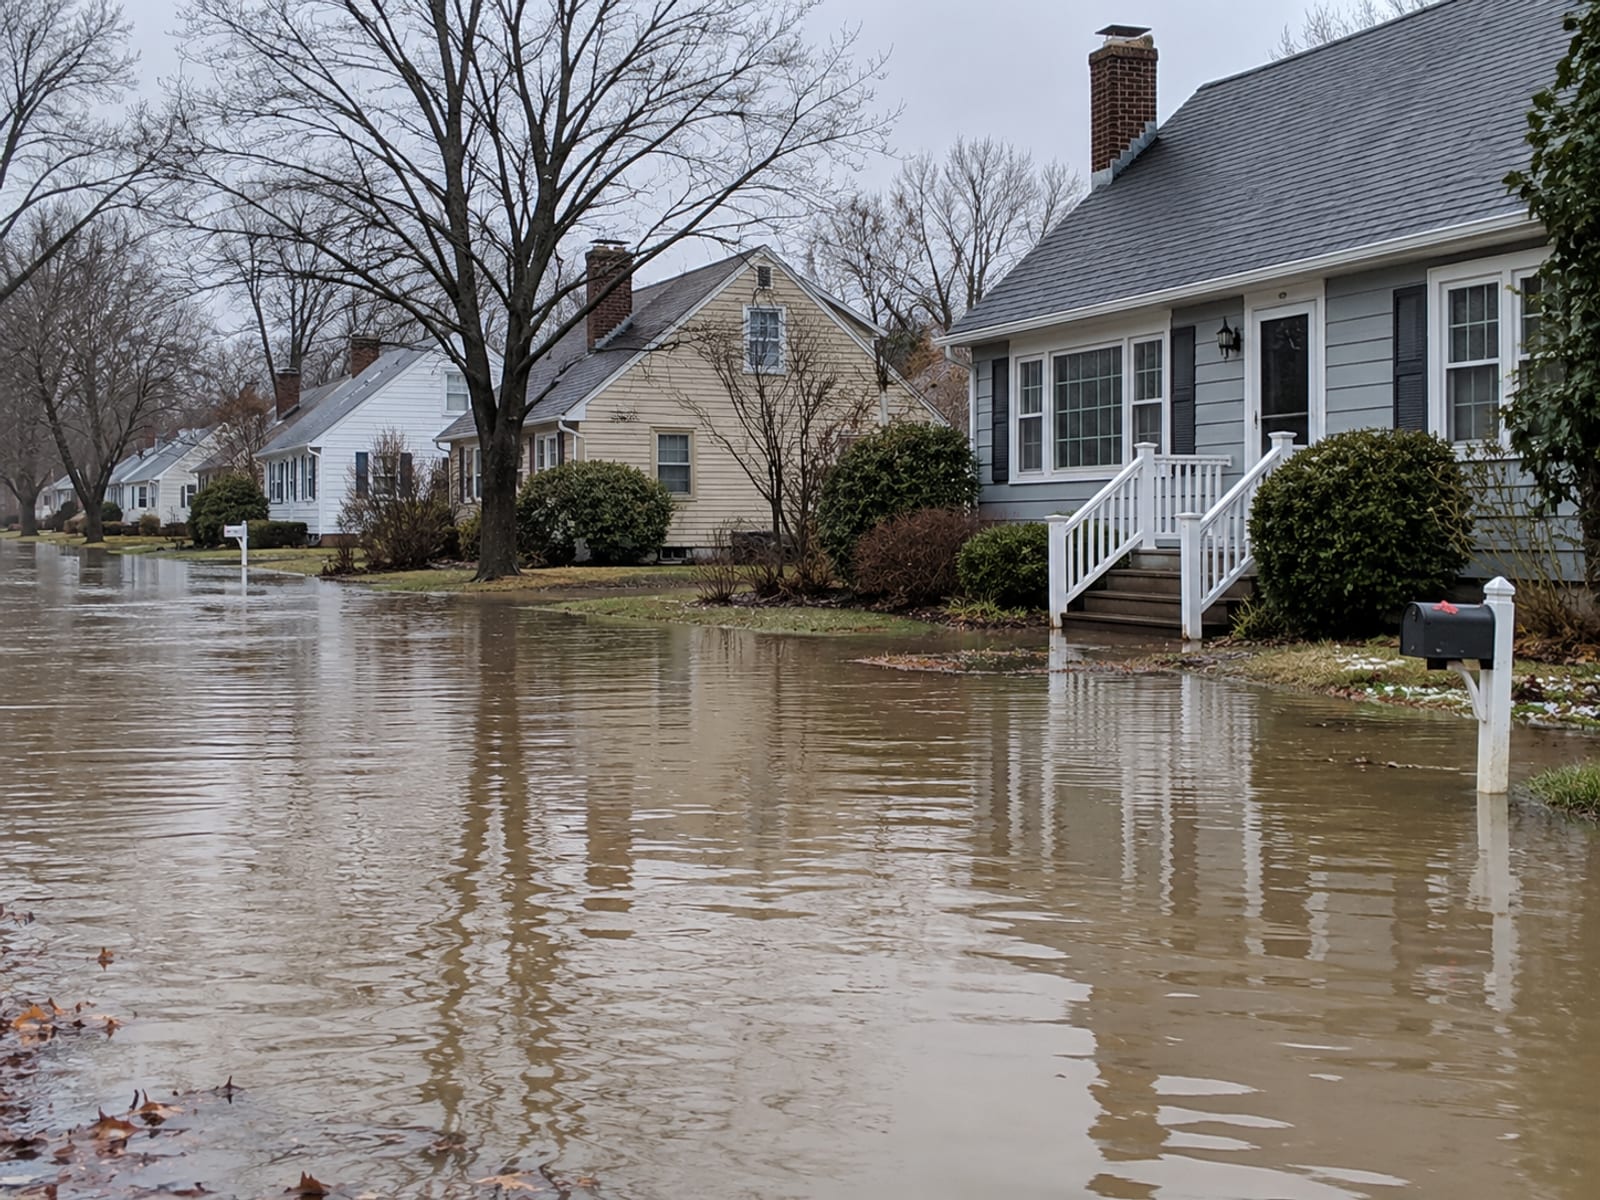
La inundación se asegura por separado. En esencia, inundación es el exceso de agua sobre un terreno que normalmente está seco. El Departamento de Seguros de Connecticut (opens in a new tab) da el ejemplo de un río que se desborda hacia las calles y los patios cercanos y luego daña una casa. El daño por inundación es el agua de una tormenta o de un cuerpo de agua que sube de pronto sobre un área seca y entra a la casa, según el Departamento de Seguros de Texas (opens in a new tab). Las pólizas de casa estándar por lo general excluyen el daño por inundación, y hay un seguro de inundación aparte por medio del National Flood Insurance Program (Programa Nacional de Seguro contra Inundaciones, NFIP) o de aseguradoras privadas.
Hover or tap a row to highlight it.
| De dónde vino el agua | Trato general en una póliza de casa estándar | Qué revisar |
|---|---|---|
| Un tubo que revienta o una fuga repentina de un electrodoméstico | Puede estar cubierto como repentino y accidental, sujeto a exclusiones, deducible, límites y condiciones | Si el tubo o el aparato que falló se trata distinto del daño que causó |
| Una fuga lenta, repetida u oculta | Puede quedar excluida, junto con el desgaste, el deterioro, el óxido o la pudrición | Cuándo notó el daño por primera vez y cómo decide la aseguradora si fue repentino o gradual |
| Lluvia que entra por un techo o una ventana dañados por una tormenta | El daño que resulta en el interior puede estar cubierto como parte de la pérdida por la tormenta | Si la abertura la causó la tormenta o el desgaste o el mal mantenimiento |
| Reflujo del alcantarillado o del desagüe | Por lo general excluido, salvo que la póliza agregue la cobertura de reflujo de aguas | El límite, el deducible y la definición de reflujo del endoso |
| Inundación, lluvia que corre por el suelo o agua que sube desde afuera | Por lo general excluida | Un seguro de inundación aparte por medio del NFIP o de una aseguradora privada |
Un requisito de la hipoteca no cambia esto. El prestamista puede exigir un seguro de casa y, en algunos casos, un seguro de inundación aparte, y las dos pólizas no se pueden intercambiar.
Qué cubre el seguro de inundación del NFIP
La cobertura del NFIP tiene dos partes que se compran por separado y con deducibles separados, según la guía de FloodSmart para comprar una póliza de inundación (opens in a new tab):
- La cobertura del edificio incluye los sistemas eléctricos y de plomería, calderas, calentadores de agua, electrodomésticos empotrados, alfombras y gabinetes instalados de forma permanente, muros de cimentación, escaleras, garajes separados, tanques, bombas y ciertos equipos.
- La cobertura del contenido incluye ropa, muebles, aparatos electrónicos, cortinas, lavadoras y secadoras, aires acondicionados portátiles, algunas alfombras, ciertos objetos de alto valor con límites e inventario de negocio para la venta.
Hover or tap a row to highlight it.
| Cifra del programa NFIP (FloodSmart, octubre de 2026) | Monto o plazo |
|---|---|
| Máximo de cobertura del edificio, vivienda y negocio | Hasta $500,000 |
| Máximo de cobertura del contenido, vivienda y negocio | Hasta $500,000 |
| Período de espera general para una cobertura nueva | 30 días después de la compra |
| Excepción por zona recién designada de alto riesgo | Espera de un día cuando se cumplen las condiciones indicadas |
| Excepción después de un incendio forestal | Espera de un día cuando se cumplen las condiciones indicadas |
Estos son límites del programa, no una sugerencia de cuánto comprar. Otras excepciones a la espera de 30 días se aplican a ciertas operaciones hipotecarias y a renovaciones o cambios de póliza, según el manual de seguro de inundación del NFIP de FEMA (opens in a new tab). Para detalles por estado, vea el seguro de inundación en Connecticut o el seguro de inundación en Nueva York.
Tubos congelados en una casa vacía o sin calefacción
Un tubo congelado que revienta puede estar cubierto como una descarga repentina y accidental cuando usted tomó medidas razonables para que la plomería no se congelara. Las pólizas por lo general exigen mantener la casa a una temperatura mínima o cerrar el suministro de agua si la casa está vacía, y si la aseguradora decide que no se tomaron medidas razonables de prevención, el daño puede no estar cubierto, según el artículo de la NAIC sobre daños por agua de un tubo roto (opens in a new tab).
La temperatura exacta, la definición de casa vacía y los requisitos para preparar la casa para el invierno están en su póliza. Si va a dejar una casa vacía durante el invierno, lea primero esas condiciones y pregunte a su agente qué espera la póliza.
El moho y un lugar donde quedarse
El moho que aparece después de un daño por agua puede estar limitado o excluido, y el trato cambia según la póliza. Pregunte si su póliza cubre el moho y qué exclusiones o límites se aplican. Nuestra guía sobre si el seguro de casa cubre el moho entra en más detalle.
Si una pérdida cubierta deja su casa inhabitable, la cobertura de pérdida de uso o de gastos adicionales de vivienda puede pagar parte de sus gastos extra mientras se hacen las reparaciones, según la NAIC (opens in a new tab). Guarde cada recibo de hotel, comidas y millaje.
Cómo se pagan los reclamos por agua
Su deducible es el monto que usted paga antes de que la aseguradora pague una pérdida cubierta, y una póliza puede aplicar deducibles distintos a coberturas o peligros distintos.
La forma de valorar los bienes dañados cambia mucho el resultado. El valor real en efectivo toma en cuenta la edad, el desgaste y la depreciación, y puede no alcanzar para reparar o reemplazar todo el daño. El costo de reemplazo paga la reparación o reconstrucción con materiales de tipo y calidad similares sin restar la depreciación, sujeto a las condiciones y los límites de la póliza, según la guía para consumidores de la NAIC (opens in a new tab). Vea costo de reemplazo vs valor real en efectivo para una comparación completa.
Algunas pólizas también ponen un tope aparte a los daños por agua. La Oficina del Comisionado de Seguros de Washington advirtió en 2024 sobre sublímites opcionales para daños por agua y dio el ejemplo de un sublímite de $10,000 para daños por agua en una póliza con un beneficio total de $500,000, en su aviso sobre pólizas que limitan la cobertura de daños por agua (opens in a new tab). Es un ejemplo del regulador, no una cifra típica. Revise su página de declaraciones para ver si tiene un sublímite para daños por agua.
Si la aseguradora niega o paga de menos su reclamo
Empiece por pedir la decisión por escrito, con la disposición de la póliza en la que se basó la aseguradora. Después envíe fotos, presupuestos, recibos, registros de mantenimiento, su inventario y cualquier otro documento que respalde su reclamo, y guarde un registro escrito de cada conversación.
Si usted y la aseguradora están de acuerdo en que la pérdida está cubierta pero no en el costo de la reparación, busque una cláusula de tasación (appraisal) en su póliza. La tasación puede resolver un desacuerdo sobre el monto de la pérdida, pero no una disputa sobre si la pérdida está cubierta, según la guía del Departamento de Seguros de Connecticut para disputar un presupuesto de daños (opens in a new tab).
El siguiente paso es el departamento de seguros de su estado (opens in a new tab). Cada departamento tiene su propio proceso de quejas del consumidor y sus instrucciones para seguros de propiedad, y por lo general envía la queja a la aseguradora para que responda. Por ejemplo, Connecticut recibe quejas por escrito en línea, por formulario o por correo electrónico y le da a la aseguradora dos semanas para responder, con posibilidad de prórroga, según su proceso de quejas (opens in a new tab). Si la disputa sigue sin resolverse, un abogado puede orientarle sobre una demanda.
Preguntas para su agente antes de la temporada de tormentas
Estas preguntas, tomadas de la herramienta de compra de seguro de casa de la NAIC (opens in a new tab), conviene hacerlas antes de una pérdida y otra vez al renovar:
- ¿Qué daños por agua no cubre esta póliza?
- ¿La póliza cubre el agua del alcantarillado, los desagües o el reflujo de la bomba de sumidero, y eso es un endoso?
- ¿Qué límite y qué deducible se aplican al reflujo de aguas?
- ¿La póliza cubre el moho, y qué exclusiones o límites se aplican?
- ¿Cómo trata la póliza las fugas graduales, el deterioro y el mantenimiento de la plomería?
- ¿La póliza cubre la inundación, o necesito un seguro de inundación aparte?
- ¿Hay sublímites para daños por agua?
- ¿Los reclamos por agua se pagan a valor real en efectivo o a costo de reemplazo?
- ¿La póliza paga gastos adicionales de vivienda si no puedo vivir en la casa?
- ¿Qué se exige si la casa está vacía o sin calefacción?
- ¿Qué reparaciones temporales puedo hacer antes de una inspección?
- ¿En qué plazo debo reportar un reclamo?
- ¿Hay una cláusula de tasación?
- ¿La póliza cubre un negocio que funciona desde la casa?
Obtenga cada respuesta de la póliza o de la página de declaraciones, no de una descripción general. Si al mismo tiempo está revisando sus límites, vea cuánto seguro de casa necesita.
Ponga a prueba lo que sabe sobre el seguro de casa y los daños por agua
Preguntas frecuentes
Estas respuestas cubren dudas que suelen aparecer después de un daño por agua.
¿Está cubierta el agua de una lavadora o de un calentador de agua?
Una fuga o un desborde repentino de un aparato que contiene agua por lo general se trata como repentino y accidental, según el Departamento de Seguros de Texas (opens in a new tab). El aparato que falló puede tratarse distinto del daño que causó, así que pregunte por los dos.
¿El seguro que exige el prestamista hipotecario incluye la inundación?
No. El prestamista puede exigir un seguro de casa y, en algunos casos, un seguro de inundación aparte, pero una póliza de casa no se convierte en cobertura de inundación porque la exija el prestamista.
¿Cuánto tarda en empezar el seguro de inundación del NFIP?
Una cobertura nueva del NFIP por lo general empieza 30 días después de la compra, según FloodSmart (opens in a new tab). Puede aplicarse una espera de un día en una zona recién designada de alto riesgo o en ciertos casos después de un incendio forestal, cuando se cumplen las condiciones indicadas.
¿La tasación puede resolver un reclamo por agua negado?
La tasación resuelve desacuerdos sobre el monto de una pérdida cubierta, no sobre si la pérdida está cubierta. Si le negaron la cobertura, pida el motivo por escrito y comuníquese con el departamento de seguros de su estado.
Respuestas antes de la próxima tormenta
Saque su página de declaraciones y busque tres cosas: un endoso de reflujo de aguas, cualquier sublímite para daños por agua y sus deducibles. Luego lleve las preguntas de arriba a una agencia con licencia. El directorio de Riskado reúne agencias de seguros de todo Estados Unidos por estado, ciudad y categoría, y las guías estatales, como la del seguro de casa en Connecticut, tratan las reglas que se aplican en un estado.
Términos de esta guía
Tap a term to see what it means.
Repentino y accidental. Una fuga o un desborde que ocurre de golpe, no uno que lleva mucho tiempo goteando.
Peligro. Una causa de pérdida que nombra la póliza, como el desborde repentino y accidental de la plomería o de un electrodoméstico.
Cobertura de reflujo de aguas. Cobertura opcional que paga las pérdidas por agua o aguas negras que regresan por el alcantarillado o los desagües.
Endoso. Un agregado a la póliza que cambia su cobertura, como la cobertura de reflujo de aguas.
Inundación. El exceso de agua sobre un terreno que normalmente está seco; por lo general está excluida de las pólizas de casa.
NFIP. El Programa Nacional de Seguro contra Inundaciones, que ofrece cobertura de inundación del edificio y del contenido, compradas por separado.
Pérdida de uso. También llamada cobertura de gastos adicionales de vivienda; puede pagar parte de los gastos extra cuando una pérdida cubierta deja la casa inhabitable.
Deducible. El monto que usted paga antes de que la aseguradora pague una pérdida cubierta.
Valor real en efectivo. Una base de pago que toma en cuenta la edad, el desgaste y la depreciación.
Costo de reemplazo. Una base de pago que repara o reconstruye con materiales de tipo y calidad similares sin restar la depreciación.
Sublímite. Un tope aparte para un tipo de pérdida, como los daños por agua, dentro del límite total de la póliza.
Tasación. Un proceso que tienen algunas pólizas para resolver un desacuerdo sobre el monto de la pérdida, no sobre si la pérdida está cubierta.