La edad del techo y el seguro de casa en Florida: techos de 15 y 20 años y la ley de techos
Riskado
Florida no tiene una norma estatal que obligue a reemplazar todo techo a los 15 o 20 años. Una aseguradora no puede negarse a emitir o renovar una póliza de casa solo porque el techo tiene menos de 15 años. Cuando el techo tiene al menos 15 años, la aseguradora debe permitirle una inspección por un inspector autorizado, a su propio costo, antes de exigir un techo nuevo para emitir o renovar la póliza. Si esa inspección muestra al menos cinco años de vida útil restante, la aseguradora no puede negarse solo por la edad del techo, aunque aún puede rechazar la casa por otras razones de suscripción. Un reclamo por techo se paga a costo de reemplazo o a valor real en efectivo, según su póliza y sus endosos.
Lo más importante
- Menos de 15 añosUna aseguradora no puede negarse a emitir o renovar una póliza de casa solo por la edad del techo.
- 15 años o másLa aseguradora debe permitirle una inspección por un inspector autorizado, a su costo, antes de exigir un techo nuevo.
- Cinco años de vida útilSi la inspección muestra al menos cinco años restantes, la aseguradora no puede negarse solo por la edad del techo.
- Otras razones cuentanLa aseguradora puede rechazar la casa por otras razones de suscripción.
- ReclamosUn reclamo por techo se paga a costo de reemplazo o a valor real en efectivo, según su póliza y sus endosos.
¿Puede asegurarse un techo de 15, 20 o 25 años en Florida?
Sí, puede asegurarse, pero el estado del techo decide más que su edad. La regla está en el Fla. Stat. § 627.7011(5) (opens in a new tab), y se aplica a las pólizas de casa emitidas o renovadas a partir del 1 de julio de 2022.
Para un techo de menos de 15 años, la aseguradora no puede negarse a emitir o renovar la póliza solo por la edad del techo. Para un techo de 15 años o más, incluido un techo de 20 o de 25 años, la aseguradora debe permitirle que un inspector autorizado lo revise antes de exigir el reemplazo como condición de la cobertura. Si la inspección muestra cinco años o más de vida útil restante, la aseguradora no puede negarse solo por la edad del techo.
Esa protección es limitada. La ley también dice que no limita la capacidad de una aseguradora para rechazar o no renovar una casa que no cumple sus criterios de suscripción por otras razones, y que no se aplica a las pólizas de casas móviles ni a las pólizas que no se consideran pólizas de casa. Un techo con daños visibles, goteras activas o poca vida útil restante aún puede llevar a un rechazo.
Hover or tap a row to highlight it.
| Situación del techo | Qué dice la regla | Fuente |
|---|---|---|
| Menos de 15 años | La aseguradora no puede negarse a emitir ni renovar solo por la edad del techo | § 627.7011(5) (opens in a new tab) |
| 15 años o más | La aseguradora debe permitir una inspección autorizada, a costo del propietario, antes de exigir el reemplazo | § 627.7011(5) (opens in a new tab) |
| La inspección muestra 5 años o más de vida útil | La aseguradora no puede negarse solo por la edad del techo | § 627.7011(5) (opens in a new tab) |
| Citizens, techo de tejas asfálticas de más de 25 años o de teja y metal de más de 50 | Documentación de al menos cinco años de vida útil restante | Citizens (opens in a new tab) |
¿Cómo se calcula la edad del techo?
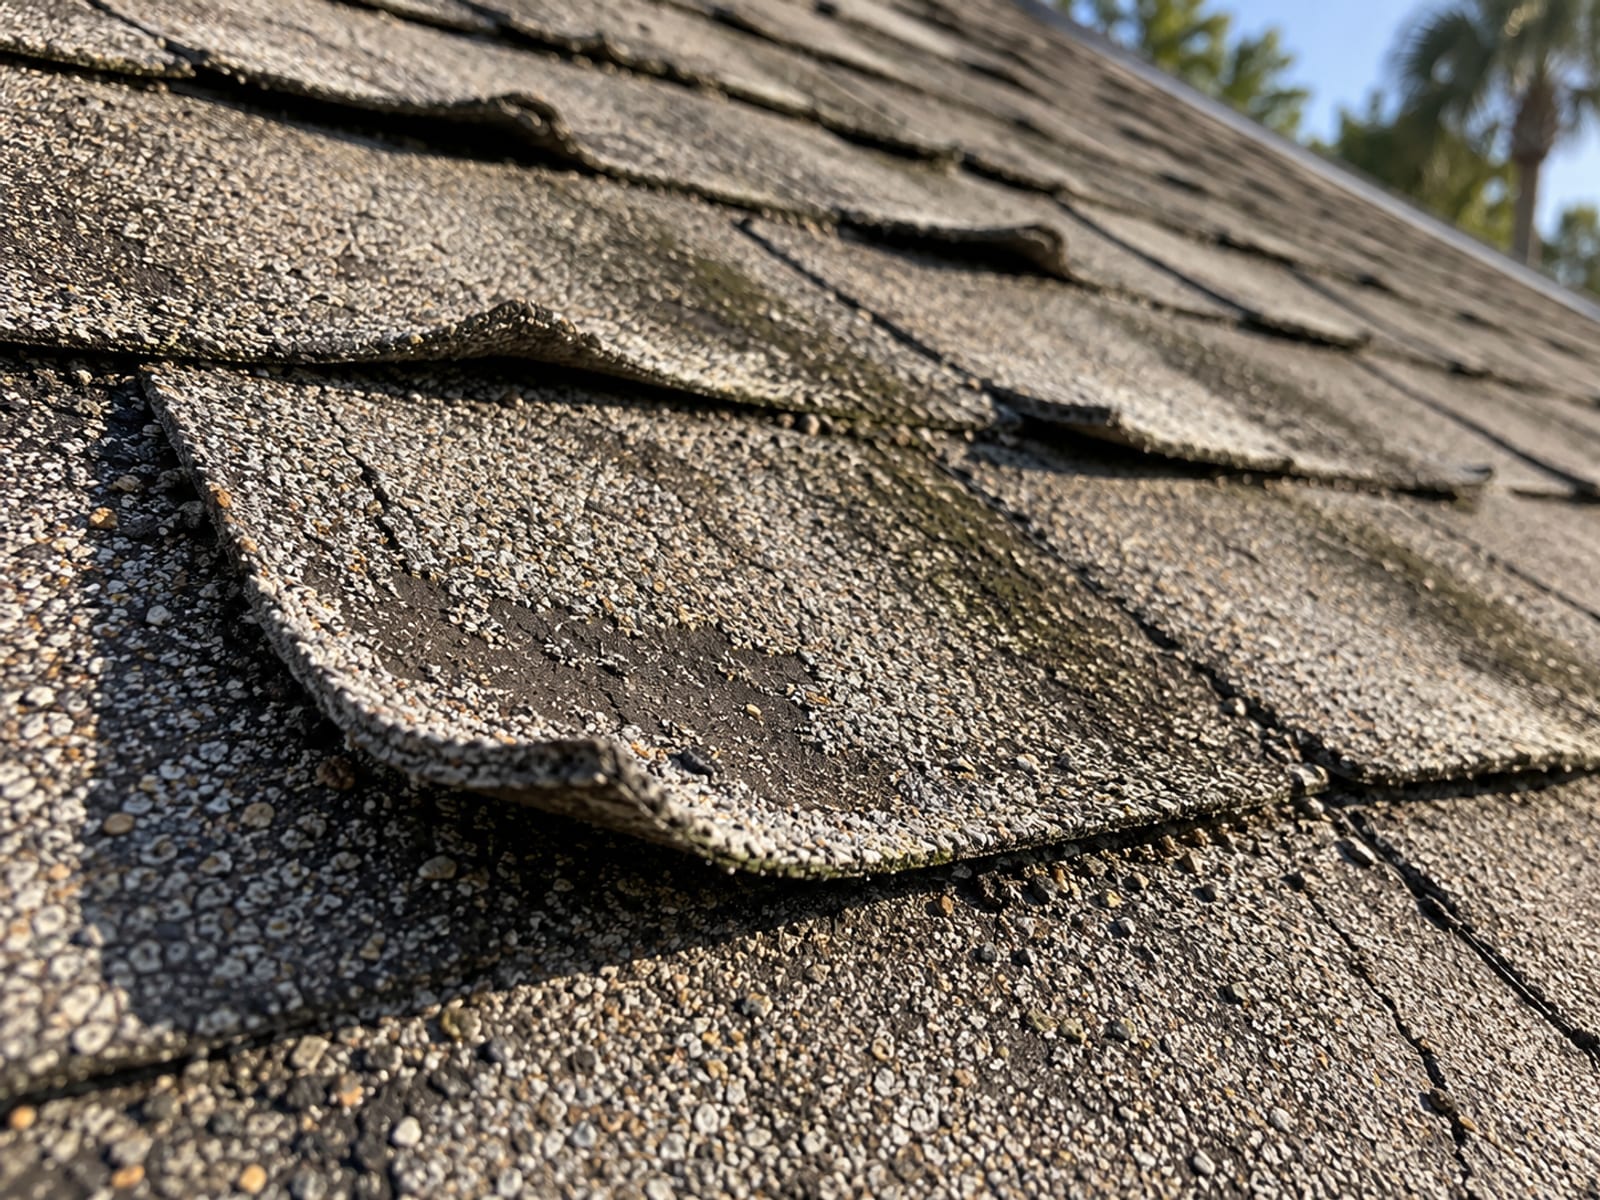
La edad del techo se cuenta desde la última fecha en que el 100% de la superficie del techo se construyó o se reemplazó según el código de construcción vigente en ese momento, según el § 627.7011(5) (opens in a new tab). Si el techo se reemplazó por etapas y los reemplazos parciales terminaron cubriendo toda la superficie, la edad se cuenta desde la fecha del primer reemplazo parcial.
Por eso importan los papeles. Un permiso, una inspección final y la factura del contratista que muestre cuándo se reemplazó todo el techo le dan a la aseguradora una fecha que puede usar. Si reemplazó la mitad del techo después de una tormenta y el resto más tarde, guarde los registros de ambos trabajos.
¿Qué inspección puede cambiar la decisión de una aseguradora?
Los propietarios de Florida se enfrentan a tres inspecciones distintas relacionadas con el techo, y cada una responde una pregunta diferente.
La inspección del techo que exige la ley responde cuánta vida útil le queda. Debe hacerla un inspector autorizado, que el estatuto define como alguien que aprueba la aseguradora y que es un inspector de viviendas con licencia, un inspector certificado de códigos de construcción, un contratista general, de edificación o residencial con licencia, un contratista de techos, un ingeniero profesional con licencia, otro profesional de diseño con licencia que nombra el estatuto, u otra persona o compañía que la aseguradora reconozca como calificada. Usted paga por ella. Pregunte a la aseguradora qué inspectores y qué formato de informe acepta antes de agendar una.
Una inspección de suscripción es la mirada propia de la aseguradora a la propiedad antes de emitir o renovar una póliza. Las aseguradoras contratan a sus propios inspectores o firmas de inspección para esto, y la compañía decide a quiénes usa y qué calificaciones necesitan, según el Florida Department of Financial Services (Departamento de Servicios Financieros de Florida, DFS) (opens in a new tab). A las casas más antiguas se les suele pedir una inspección de cuatro puntos del techo, la plomería, el cableado eléctrico y la calefacción y el aire, y el solicitante paga por ella. Si una inspección así llevó a una cancelación, nuestro artículo sobre el seguro de casa cancelado después de una inspección explica los pasos siguientes.
Una inspección de mitigación contra vientos responde una tercera pregunta: qué características ayudan a la casa a resistir los vientos de huracán. El inspector registra la forma del techo, la cubierta del techo (roof covering), la fijación del tablero del techo (roof deck), las conexiones entre techo y muros y la protección de aberturas en el OIR-B1-1802, el Uniform Mitigation Verification Inspection Form (formulario uniforme de verificación de inspección de mitigación), y usted lo envía a su aseguradora para posibles créditos en la prima, según DFS (opens in a new tab). Puede bajar una prima, pero no es una inspección de la edad del techo.
Hover or tap a row to highlight it.
| Inspección | Qué responde | Quién elige al inspector |
|---|---|---|
| Inspección del techo que exige la ley | Cuánta vida útil le queda al techo | Usted, entre los inspectores autorizados que aprueba la aseguradora |
| Inspección de suscripción, incluida la de cuatro puntos | Si la casa cumple los estándares de suscripción de la aseguradora | La aseguradora |
| Inspección de mitigación contra vientos | Qué características resisten los vientos de huracán, para posibles créditos | Usted, con un inspector calificado que complete el OIR-B1-1802 |
¿Qué pasa si el techo tiene menos de cinco años de vida útil?
La protección por la edad del techo del § 627.7011(5) (opens in a new tab) solo se aplica cuando la inspección muestra al menos cinco años restantes. Por debajo de eso, la aseguradora puede aplicar sus propios estándares de suscripción, lo que puede significar exigir el reemplazo antes de emitir o renovar la póliza.
Citizens Property Insurance (Corporación de Seguros de Propiedad Citizens) tiene su propia regla por escrito. Citizens exige documentación que muestre al menos cinco años de vida útil restante para los techos de tejas asfálticas y similares de más de 25 años, y para los techos de teja, pizarra, arcilla, concreto o metal de más de 50 años, según la página de inspecciones de Citizens (opens in a new tab). Cuando un techo tiene menos de cinco años restantes, el dueño debe presentar prueba de un reemplazo completo del techo antes de que Citizens emita la póliza. Citizens también exige una inspección de cuatro puntos para las casas de más de 20 años. El artículo sobre Citizens Property Insurance en Florida cubre sus reglas de elegibilidad.
¿Un reclamo por un techo viejo se paga a costo de reemplazo o a valor real en efectivo?
Depende de su póliza. El costo de reemplazo paga para reparar o reemplazar el techo con materiales similares, hasta sus límites, sin descontar por la edad. El valor real en efectivo es el costo de reparar o reemplazar menos la depreciación.
El DFS da un ejemplo en su Homeowners Insurance Toolkit (kit de herramientas del seguro de casa) (opens in a new tab): para un techo de 17 años con una vida esperada de 20 años, ya se usaron 17 de los 20 años, así que un pago a valor real en efectivo cubre el valor de los tres años restantes. Por eso mucha gente pregunta cuánto vale un techo de 20 años para una aseguradora. Con una vida esperada de 20 años, la depreciación puede dejar poco o nada, así que los términos de liquidación de la póliza importan más que nunca en un techo antiguo.
Incluso con cobertura a costo de reemplazo, el pago suele llegar por etapas. En una vivienda asegurada a costo de reemplazo, la aseguradora debe pagar primero al menos el valor real en efectivo de la pérdida, menos el deducible, y después pagar el resto a medida que se hace el trabajo y se incurre en los gastos, según el Fla. Stat. § 627.7011(3) (opens in a new tab). Nuestro artículo sobre costo de reemplazo vs valor real en efectivo explica los dos métodos de liquidación.
Algunas pólizas tienen un endoso que liquida el techo a valor real en efectivo o usa una tabla de pago del techo según la edad. Esos términos vienen de su póliza, no de una tabla estatal, así que búsquelos en la página de declaraciones y en los endosos.
Deducibles separados del techo
Una póliza residencial personal de Florida puede incluir un deducible separado para el techo. No puede exceder el menor entre 2% del límite de la vivienda o 50% del costo de reemplazar el techo, se aplica solo a reclamos ajustados a costo de reemplazo, y no se aplica a pérdidas del techo por huracán, por la caída de un árbol u otro peligro que perfore el tablero del techo, a una pérdida total bajo la valued policy law (ley de póliza con valor acordado), ni a una reparación de menos de 50% del techo, según el Fla. Stat. § 627.701(10) (opens in a new tab). Una vez que aplica un deducible del techo, no se puede aplicar ningún otro deducible a la misma causa cubierta. La aseguradora debe mostrar el monto real en dólares del deducible en la página de declaraciones o en el aviso de renovación.
Si aplica un deducible del techo a un reclamo, la aseguradora puede limitar el pago del techo a valor real en efectivo hasta que usted demuestre, con prueba razonable, que pagó el deducible, como un cheque cancelado o un acuerdo de financiamiento firmado, según el § 627.7011(3) (opens in a new tab).
¿Qué es la regla del 25% para techos en Florida?
La regla del 25% es una regla del código de construcción, no de seguros. Según el Florida Building Code (Código de Construcción de Florida), cuando más de 25% de un techo o de una sección del techo se repara, se reemplaza o se recubre dentro de 12 meses, por lo general el resto de ese techo o sección también debe llevarse al código vigente.
Una ley de 2022 creó una excepción. Si el techo existente o la sección del techo se construyó, reparó o reemplazó según el Florida Building Code de 2007 o una edición posterior, solo la parte que se repara, reemplaza o recubre debe cumplir el código vigente, incluso cuando el trabajo cubre 25% o más del techo, según el Fla. Stat. § 553.844(5) (opens in a new tab). Los gobiernos locales no pueden modificar esa excepción.
La regla afecta el alcance del trabajo que exige un permiso, y ese costo puede conectarse con la cobertura de leyes y ordenanzas. Antes de emitir una póliza de casa, una aseguradora debe ofrecer cobertura de costo de reemplazo que incluya los costos para cumplir las leyes y ordenanzas de construcción, que puede limitarse a 25% o 50% del límite de la vivienda, según usted elija, según el § 627.7011(1) (opens in a new tab). Si un reclamo cubre el daño en sí sigue dependiendo de su póliza. Nuestro artículo sobre si el seguro de casa cubre el reemplazo del techo cubre las reglas generales.
¿Qué dice la nueva ley de Florida sobre techos?
Varias leyes sobre techos se aprobaron en rápida sucesión, y cada una cambió algo distinto:
- Senate Bill 2-D, vigente desde el 26 de mayo de 2022, creó la regla de inspección del techo de 15 años y de cinco años que hoy está en el § 627.7011(5) (opens in a new tab), según el Informe Anual 2023 de la Office of Insurance Regulation (OIR) (opens in a new tab). También limitó las solicitudes de contratistas para reclamos de techo, según el resumen de DFS sobre los cambios en el seguro de propiedad (opens in a new tab).
- Senate Bill 4-D, de la misma sesión especial de mayo de 2022, creó la excepción del código de 2007 a la regla del 25% en el § 553.844(5) (opens in a new tab).
- Senate Bill 7052, vigente desde el 1 de julio de 2023, aclaró que, una vez que aplica un deducible del techo, no se aplica ningún otro deducible a la misma causa cubierta.
- House Bill 1611, vigente desde el 1 de julio de 2024, agregó a los contratistas de techos a los inspectores que una aseguradora puede aprobar para las inspecciones de vida útil del techo, según el resumen de DFS sobre los cambios en el seguro de propiedad (opens in a new tab).
- House Bill 715, vigente desde el 19 de mayo de 2025, restringió cuándo puede cancelar un contrato de techado sin penalidad, según el mismo resumen del DFS.
¿Qué debe hacer después de una no renovación relacionada con el techo?
Empiece por el aviso. Para una póliza residencial de propiedad, la aseguradora debe dar al menos 120 días de aviso por escrito de una no renovación, con el motivo, según el Fla. Stat. § 627.4133 (opens in a new tab). Ese plazo le da tiempo para actuar.
- Pida a la aseguradora su motivo y el estándar de suscripción que usó, por escrito.
- Si el motivo es solo la edad del techo y el techo tiene 15 años o más, obtenga una inspección de un inspector autorizado que apruebe la aseguradora.
- Envíe a la aseguradora el informe de inspección, los permisos y los registros del reemplazo, y pídale que reconsidere.
- Contacte a otra agencia de Florida para buscar la casa con otras aseguradoras.
- Pregunte si la casa califica para Citizens o para una póliza de líneas excedentes si las aseguradoras privadas la rechazan.
- Confirme que la nueva póliza empiece el mismo día en que termina la anterior, o antes.
Si cree que la aseguradora se negó solo por la edad del techo después de una inspección aprobada, comuníquese con la División de Servicios al Consumidor del DFS por medio de su línea de ayuda para consumidores de seguros (Insurance Consumer Helpline) (opens in a new tab), al 1-877-693-5236. El artículo sobre el seguro de casa en Florida cubre las renovaciones, las tarifas y el mercado en general.
¿Qué ofertas por techos debe evitar?
Florida restringe la manera en que los contratistas de techos pueden ofrecer trabajos de seguros. Un contratista no puede ofrecerle un reembolso, un regalo, una tarjeta de regalo, efectivo, un cupón, una exención de deducible ni nada de valor a cambio de inspeccionar su techo, y los contratistas no pueden presentar un reclamo directamente a su aseguradora en su nombre, según las preguntas frecuentes del DFS sobre contratistas y propiedades residenciales (opens in a new tab). Usted es responsable del deducible, y un contratista no puede eximirlo, reembolsarlo ni ofrecer servicios gratis para compensarlo.
Los contratos de techado deben incluir un aviso sobre esas reglas. Si falta el aviso, puede anular el contrato dentro de los 10 días posteriores a la firma, según el DFS. Por separado, desde el 19 de mayo de 2025, el derecho de 10 días a cancelar un contrato de techado sin penalidad se aplica solo cuando el contrato se firma dentro de 180 días de un evento cubierto por una emergencia estatal declarada por el gobernador, para una casa dentro del área declarada, según el resumen de DFS sobre House Bill 715 (opens in a new tab).
Verifique la licencia de cualquier techador por medio de la búsqueda MyFloridaLicense (opens in a new tab) del Department of Business and Professional Regulation (Departamento de Regulación de Negocios y Profesiones), y pida prueba de seguro antes de firmar.
¿Puede My Safe Florida Home ayudar con el techo?
My Safe Florida Home (programa Mi Casa Segura de Florida) ofrece inspecciones gratuitas de mitigación contra huracanes y subvenciones de contrapartida. Por cada $1 que un propietario gaste en mejoras elegibles, el programa aporta $2, hasta $10,000, con excepciones para propietarios de bajos ingresos, según la página de mitigación de DFS (opens in a new tab). Entre los requisitos figuran una casa de residencia principal (homestead) asegurada en $700,000 o menos, un permiso de construcción inicial emitido antes del 1 de enero de 2008, una inspección aceptable de mitigación contra huracanes realizada después del 1 de julio de 2008, y acceso para la inspección final.
El Senate Bill 1452 (proyecto de ley 1452 del Senado), vigente desde el 26 de junio de 2026, aclaró que las mejoras del techo, incluido el reemplazo de la cubierta del techo, son elegibles para subvención cuando la inspección final de mitigación contra huracanes las identifica, según DFS (opens in a new tab). La misma ley reemplazó la categoría de casas adosadas por viviendas adjuntas de no más de tres pisos. Los fondos y las reglas del programa pueden cambiar, así que solicite por medio del programa oficial y confirme lo que enumera su informe de inspección antes de empezar el trabajo.
Preguntas para su agente o aseguradora
- ¿Qué edad de techo tiene registrada, y cómo la calculó?
- ¿Qué inspectores autorizados y formatos de informe acepta?
- ¿Aceptará una inspección que muestre al menos cinco años de vida útil?
- ¿El techo está cubierto a costo de reemplazo, a valor real en efectivo o con una tabla de pagos?
- ¿La página de declaraciones muestra un deducible separado del techo, y cuál es en dólares?
- ¿Se incluye la cobertura de leyes y ordenanzas, y está en 25% o en 50%?
- ¿La casa califica para créditos por mitigación contra vientos, y necesita un OIR-B1-1802 nuevo?
- ¿Qué aviso y qué plazo aplican si no renueva?
Si necesita una agencia para buscar cobertura para la casa, el directorio de Riskado enumera agencias de seguros de todo Estados Unidos, incluida Florida, por ciudad y por categoría. Verifique a cualquier agente con la búsqueda de licencias de seguros de Florida (opens in a new tab) antes de enviar documentos.
Compruebe lo que sabe sobre la edad del techo y el seguro en Florida
Preguntas frecuentes
¿Quién paga la inspección del techo?
Usted. Según el § 627.7011(5) (opens in a new tab), la inspección de un techo de 15 años o más se realiza a costo del propietario. Si la aseguradora ordena su propia inspección de suscripción, la aseguradora contrata a ese inspector.
¿Una inspección aprobada asegura que mi póliza se renovará?
No. Un informe que muestre cinco años o más de vida útil impide un rechazo basado solo en la edad del techo, pero la aseguradora aún puede negarse por otras razones de suscripción, como daños en el techo u otro problema de la casa.
¿Un contratista puede cubrir mi deducible?
No. Un contratista no puede eximir, pagar ni reembolsar su deducible de seguro, según las preguntas frecuentes del DFS sobre contratistas (opens in a new tab). El deducible es responsabilidad del asegurado.
¿La regla del 25% obliga a mi aseguradora a pagar un techo nuevo completo?
No. Es una regla del código de construcción sobre el alcance del trabajo de reparación, no una regla de pago. Si la póliza paga el trabajo que exige el código depende de su cobertura de leyes y ordenanzas y de los demás términos de la póliza.
Tenga listo el expediente del techo
Guarde en un solo lugar el permiso, la inspección final y las facturas del último reemplazo completo del techo, su formulario de mitigación contra vientos más reciente y cualquier informe de inspección del techo. Cuando un aviso de renovación mencione el techo, esos registros responden la mayoría de lo que pedirá la aseguradora, y le dan a un agente lo necesario para buscar la casa rápidamente.
Términos clave
Tap a term to see what it means.
Inspector autorizado (authorized inspector). Un inspector que aprueba la aseguradora y que tiene una de las licencias que enumera el estatuto de Florida sobre la edad del techo, como inspector de viviendas, inspector de código de construcción, contratista, contratista de techos o ingeniero.
Vida útil (useful life). Cuántos años más puede rendir un techo, según estima una inspección.
Valor real en efectivo (actual cash value). El costo de reparar o reemplazar la propiedad dañada menos la depreciación.
Costo de reemplazo (replacement cost). El costo de reparar o reemplazar la propiedad dañada con materiales similares, sin descontar la depreciación.
Depreciación (depreciation). La reducción de valor por edad y desgaste que se resta en una liquidación a valor real en efectivo.
Deducible del techo. Un deducible separado para pérdidas del techo, limitado al menor entre 2% del límite de la vivienda o 50% del costo de reemplazo del techo.
Inspección de cuatro puntos (four-point). Una inspección del techo, la plomería, el cableado eléctrico y la calefacción y el aire de una casa antigua.
Cobertura de leyes y ordenanzas (law and ordinance coverage). Cobertura de costos adicionales para cumplir los códigos de construcción al reparar o reconstruir.
Regla del 25% (25 percent rule). La regla del Florida Building Code sobre reparar, reemplazar o recubrir más de 25% de un techo o de una sección del techo dentro de 12 meses.