¿Necesita seguro de inundación en DC? Zonas de riesgo y cómo comprarlo
Riskado
El seguro de inundación no es obligatorio para todas las propiedades de DC. Un prestamista regulado por el gobierno federal por lo general debe exigirlo cuando el edificio que garantiza el préstamo está en un Special Flood Hazard Area (SFHA, Área Especial de Riesgo de Inundación) de FEMA, y cualquier prestamista puede ponerlo como condición del préstamo en otras zonas (FEMA Flood Insurance 101 (opens in a new tab)). Las pólizas estándar de vivienda y de inquilino no cubren la inundación, según el DC Department of Insurance, Securities and Banking (DISB, Departamento de Seguros, Valores y Banca de DC) (opens in a new tab). Busque la dirección en el Flood Map Service Center (Centro de Servicio de Mapas de Inundación) de FEMA (opens in a new tab) y en la DC Flood Risk Tool (Herramienta de Riesgo de Inundación de DC) (opens in a new tab) del DOEE, y luego revise con un agente con licencia los requisitos del edificio, los contenidos, el sótano, el retroceso de alcantarillado, el periodo de espera y el prestamista. Una póliza del National Flood Insurance Program (NFIP, Programa Nacional de Seguro contra Inundaciones) tiene sus propios límites y precios, aparte de su póliza de vivienda o de inquilino.
Lo más importante
- Sin obligación generalEl seguro de inundación no es obligatorio para todas las propiedades de DC.
- Requisito del prestamistaUn prestamista regulado por el gobierno federal por lo general debe exigirlo cuando el edificio que garantiza el préstamo está en un SFHA de FEMA, y cualquier prestamista puede exigirlo en otras zonas.
- Pólizas estándarLas pólizas de vivienda y de inquilino no cubren la inundación.
- Dos mapasBusque la dirección en el Flood Map Service Center de FEMA y en la DC Flood Risk Tool del DOEE.
- Póliza aparteUna póliza del NFIP tiene sus propios límites y precios.
¿Necesita seguro de inundación en DC?
La respuesta depende de cuál de tres tipos de requisito le aplica. Las reglas federales fijan el primero: cuando un edificio en un SFHA garantiza un préstamo de un prestamista regulado, supervisado o asegurado por el gobierno federal, y la comunidad participa en el NFIP, el prestamista por lo general debe exigir seguro de inundación (Manual del Seguro de Inundación del NFIP (opens in a new tab)). El segundo es decisión del propio prestamista, que también puede exigir cobertura de inundación como condición del préstamo fuera de un SFHA. Todo lo demás es cobertura opcional que usted decide.
El Distrito no agrega una obligación general de compra encima de eso. El seguro de inundación no es obligatorio para todos en DC, aunque muchas propiedades de alto riesgo con hipotecas reguladas por el gobierno federal sí deben tenerlo, según las preguntas frecuentes del DISB sobre seguro de inundación (opens in a new tab). Los inquilinos, los dueños de condominio sin hipoteca y quienes pagaron al contado deciden por su cuenta, y el riesgo real de inundación del edificio es la mejor guía para esa decisión.
¿El seguro de casa o de inquilino cubre la inundación en DC?
No. Las pólizas estándar de vivienda y de inquilino no cubren las pérdidas por inundación, y un endoso por retroceso de agua o por falla de la bomba de sumidero no convierte la póliza en un seguro de inundación, según la guía del consumidor del DISB sobre seguro de inundación (opens in a new tab). La ley de DC obliga a las aseguradoras a decirlo por escrito: las aseguradoras de vivienda y de inquilino deben dar a los solicitantes y asegurados un aviso de que la póliza estándar no cubre las pérdidas por inundación y de que puede haber cobertura de inundación aparte a través del NFIP o de otras fuentes (DC Code § 31-2502.28a (opens in a new tab)).
El retroceso de alcantarillado queda entre los dos. El agua que regresa por un desagüe o una alcantarilla puede estar cubierta por un endoso de retroceso de alcantarillado, según sus términos, mientras que el agua de una inundación que entra desde afuera se trata como inundación (guía de cobertura del DISB (opens in a new tab)). El origen del agua decide qué póliza responde, si alguna lo hace. Nuestra guía sobre si el seguro de casa cubre daños por agua explica esos orígenes, y las guías de seguro de casa y de condominio en DC y de seguro de inquilino en DC explican el resto de cada póliza.
Cómo revisar una zona de inundación en DC por dirección
Revise dos mapas, porque responden a preguntas distintas.
- El Flood Map Service Center de FEMA (opens in a new tab). Busque la dirección para ver el Flood Insurance Rate Map (FIRM, Mapa de Tarifas del Seguro de Inundación) vigente, la zona de inundación y la información relacionada. Este es el mapa que usan los prestamistas para decidir.
- La DC Flood Risk Tool del DOEE (opens in a new tab). Busque la misma dirección y active las capas que necesite: el FIRM de FEMA, el DC Integrated Flood Model (Modelo Integrado de Inundación de DC), la marejada ciclónica, el aumento del nivel del mar y la infraestructura.
Guarde o imprima lo que encuentre, con la fecha. Los límites de las zonas inundables se actualizan cada cierto tiempo, y el DC Department of Energy and Environment (DOEE, Departamento de Energía y Medio Ambiente de DC) envía un aviso por escrito a los residentes afectados cuando cambian los mapas de riesgo de inundación (mapas de riesgo de inundación del DOEE (opens in a new tab)).
¿Una propiedad de DC fuera de una zona de alto riesgo puede inundarse?
Sí. Los mapas tradicionales de FEMA muestran las inundaciones a lo largo de costas, ríos grandes y arroyos, pero no muestran todas las inundaciones causadas por lluvias fuertes y por sistemas de desagüe desbordados, según la página del Integrated Flood Model del DOEE (opens in a new tab). El Integrated Flood Model del DOEE cubre esa inundación interior, y sus eventos modelados llegan lejos del Potomac y del Anacostia, con ejemplos en Federal Triangle, Bloomingdale, LeDroit Park, Cleveland Park y Rhode Island Avenue NE.
Las inundaciones en el Distrito llegan de varias formas:
- Inundación de ríos, del Potomac y del Anacostia y de los arroyos que los alimentan.
- Inundación pluvial o interior, cuando la lluvia fuerte desborda los desagües lejos de los ríos grandes.
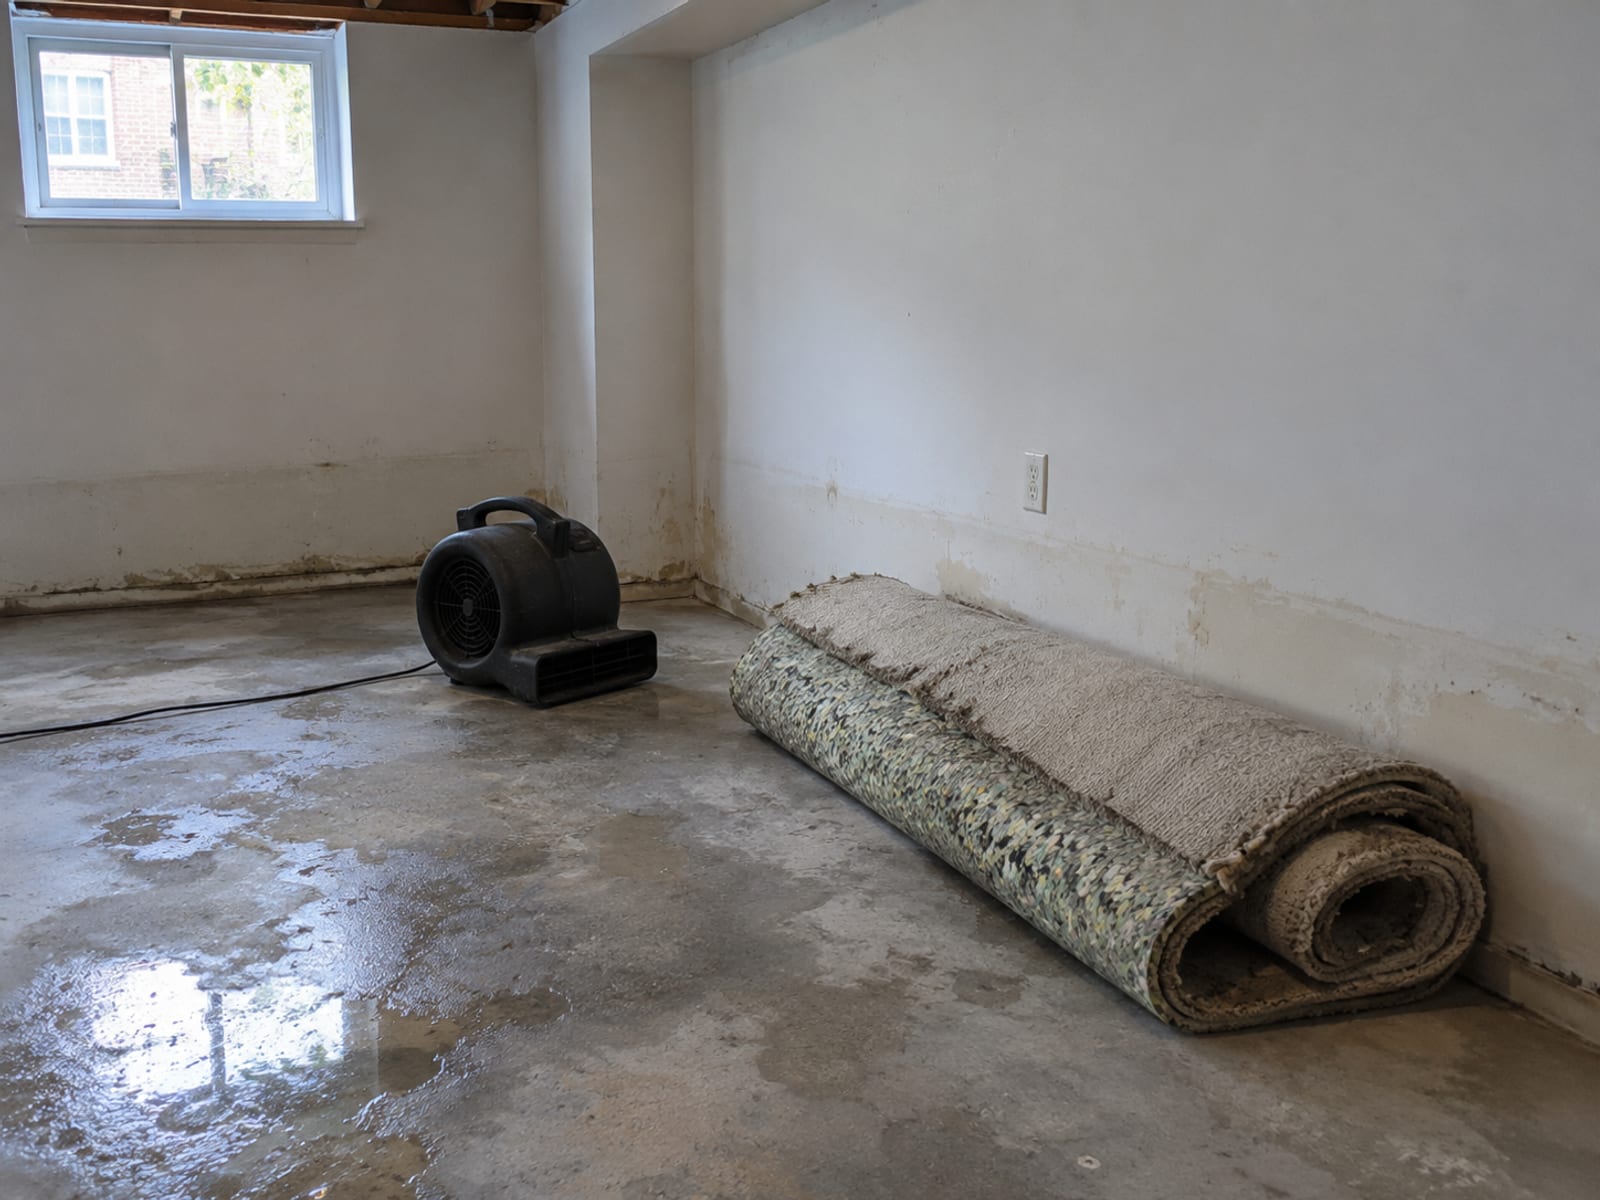
- Inundación del sótano, cuando el agua llega a un nivel inferior por una inundación exterior, problemas de drenaje, retroceso de alcantarillado o una bomba de sumidero que falla.
- Marejada ciclónica y aumento del nivel del mar, que aparecen como capas en las herramientas de riesgo del DOEE para los lugares que afectan.
Un resultado de bajo riesgo en el mapa de FEMA no significa que el edificio no pueda inundarse. Si la casa tiene sótano, si ha entrado agua antes al nivel inferior o si está en una zona que muestra el Integrated Flood Model, hable de ese riesgo con un agente, lo exija o no el prestamista.
Qué cambió en los mapas de inundación de Watts Branch
Los mapas de inundación de Watts Branch cambiaron oficialmente el 29 de octubre de 2024, mediante una Letter of Map Revision (LOMR, Carta de Revisión de Mapa) de FEMA basada en mejores datos topográficos e hidráulicos, según la página de mapas de Watts Branch del DOEE (opens in a new tab). Una revisión de mapa puede meter o sacar un edificio de un SFHA, y eso puede cambiar si el prestamista exige seguro de inundación.
Si usted es dueño o está comprando cerca de Watts Branch, vuelva a buscar la dirección en el mapa vigente en lugar de confiar en una copia vieja, un anuncio antiguo o un mapa preliminar. Un edificio que pasa a estar dentro de un SFHA puede calificar para un periodo de espera de un día si la cobertura se compra dentro del plazo que aplica a la actualización del mapa.
Cuándo un prestamista hipotecario exige seguro de inundación
La regla federal de compra obligatoria por lo general aplica cuando se cumplen estas tres condiciones (Manual del Seguro de Inundación del NFIP (opens in a new tab)):
- El edificio que garantiza el préstamo está en un SFHA.
- La comunidad participa en el NFIP.
- El préstamo lo otorga, aumenta, extiende o renueva un prestamista regulado, supervisado o asegurado por el gobierno federal, o está sujeto a otros requisitos federales de préstamo.
Cuando la regla aplica, la cobertura de edificio exigida es el monto del préstamo, sin contar el valor del terreno, o la cobertura máxima disponible del NFIP, lo que sea menor. Un prestamista también puede exigir seguro de inundación como condición del préstamo fuera de un SFHA. En cualquier caso, pida al prestamista su determinación de inundación, el monto de cobertura que exige y la fecha en que necesita el comprobante antes del cierre.
Qué cubre el seguro de inundación del NFIP
Una póliza del NFIP divide la cobertura en edificio y contenidos, cada uno con su propio límite. El manual de FEMA de abril de 2024 da estos máximos del Programa Regular (Manual del Seguro de Inundación del NFIP (opens in a new tab)):
Hover or tap a row to highlight it.
| Tipo de ocupación | Límite de edificio | Límite de contenidos |
|---|---|---|
| Vivienda unifamiliar | $250,000 | $100,000 |
| Unidad de condominio residencial | $250,000 | $100,000 |
| Edificio de dos a cuatro familias | $250,000 | $100,000 |
| Otro edificio residencial | $500,000 | $100,000 |
| Edificio no residencial | $500,000 | $500,000 |
| Unidad no residencial | Sin cobertura de edificio | $500,000 |
Estos límites son topes, no estimados de lo que cuesta reparar un edificio. Las pertenencias de un inquilino necesitan su propia cobertura de contenidos, porque la cobertura de edificio del arrendador está hecha para el edificio.
Los condominios tienen dos capas. Una asociación de condominio residencial que califica puede asegurar el edificio con una Residential Condominium Building Association Policy (RCBAP, Póliza de Asociación de Edificio de Condominio Residencial). La cobertura de edificio de la RCBAP se limita a lo menor entre el costo de reposición del edificio o $250,000 por el número de unidades, y puede incluir ciertos elementos estructurales y bienes del edificio que son de propiedad común; la cobertura de contenidos de los bienes comunes va aparte (folleto de FEMA para asociaciones de condominio (opens in a new tab)). Pregunte a la asociación si tiene una RCBAP y qué incluye, y luego compare las mejoras de su unidad y sus pertenencias con su propia cobertura de unidad.
Lo que el seguro de inundación deja fuera o limita
La cobertura del NFIP tiene estas exclusiones y límites (Manual del Seguro de Inundación del NFIP (opens in a new tab); FloodSmart: cómo iniciar un reclamo (opens in a new tab)):
- La cobertura en el sótano se limita a ciertos elementos del edificio y contenidos.
- No hay cobertura general de gastos adicionales de vivienda, como un hotel mientras se hacen las reparaciones.
- Muchos elementos exteriores no están cubiertos, como el jardín, las cercas, las piscinas y ciertas estructuras.
- La mayoría de los vehículos no están cubiertos.
- La interrupción de negocio no está cubierta.
- El retroceso de alcantarillado se cubre solo cuando su causa cumple la definición de inundación de la póliza.
- Los bienes personales por lo general se pagan a valor real en efectivo.
Si la casa tiene sótano, pida al agente por escrito cómo trata la póliza las paredes terminadas, los pisos, los electrodomésticos, los servicios y los bienes personales por debajo del nivel del suelo, y qué otra póliza, si alguna, pagaría una vivienda temporal.
Cuánto tarda en empezar una nueva póliza de inundación
Una póliza nueva del NFIP por lo general entra en vigor 30 días después de la compra. FEMA da estas excepciones (FloodSmart: cómo comprar una póliza de inundación (opens in a new tab)):
- No hay periodo de espera cuando la cobertura se compra al otorgar, aumentar, extender o renovar una hipoteca.
- No hay periodo de espera para un cambio de cobertura hecho al renovar.
- Un día de espera cuando la propiedad pasa a estar dentro de un SFHA y la cobertura se compra dentro del plazo que aplica a la actualización del mapa.
- Un día de espera cuando una inundación es causada o agravada por un incendio forestal en terrenos federales y la cobertura se compra dentro de los 60 días siguientes a la fecha en que se contuvo el incendio.
La póliza y las circunstancias de la compra fijan la fecha de inicio. Sin un cierre hipotecario, los 30 días corren desde la compra, así que es poco probable que una póliza comprada cuando ya se pronostica lluvia fuerte esté vigente cuando llegue. Confirme la fecha de inicio en la página de declaraciones.
Cuánto cuesta el seguro de inundación en DC
La póliza de inundación promedio cuesta de $600 a $700 al año, según las preguntas frecuentes del DISB sobre seguro de inundación (opens in a new tab). El DISB no indica el año de ese promedio, así que tómelo como una cifra antigua, no como una cotización actual.
El perfil del Distrito de FEMA de abril de 2025 da estas cifras (perfil de Risk Rating 2.0 de FEMA para DC (opens in a new tab)):
- 2,400 pólizas del NFIP vigentes en DC.
- 282,000 propiedades de DC sin una póliza del NFIP.
- Un pago promedio de $11,200 por reclamo del NFIP en DC en los 10 años anteriores.
El mismo perfil muestra cómo cambió Risk Rating 2.0 las primas en DC: 1,737 pólizas tuvieron bajas promedio de $0 a $10 al mes, 582 tuvieron alzas promedio de $0 a $10 al mes, 42 tuvieron alzas promedio de $10 a $20 al mes y 35 tuvieron alzas promedio de más de $20 al mes.
Risk Rating 2.0 pone precio a cada póliza con información de riesgo de inundación propia de la propiedad y con modelos modernos, en lugar de basarse sobre todo en categorías de tarifa antiguas (FEMA Flood Insurance 101 (opens in a new tab)). Las cifras del Distrito describen pólizas existentes, no la prima de un edificio en particular. El precio que le aplica es la cotización para su propiedad, así que pregunte qué características del mapa y del edificio la determinan.
Seguro de inundación privado y de exceso
El seguro de inundación se puede conseguir a través del NFIP o directamente con algunas aseguradoras privadas, y las aseguradoras privadas de inundación pueden ofrecer límites más altos que el NFIP, según la guía del consumidor del DISB sobre seguro de inundación (opens in a new tab). La cobertura de inundación de exceso va por encima de un límite del NFIP. Es una póliza aparte, con sus propios requisitos, suscripción y términos, y tiene que coordinarse con la póliza que está debajo (propuesta de FEMA sobre los límites del NFIP (opens in a new tab)).
Mantenga separadas cinco cosas cuando compare cotizaciones: una póliza del NFIP, una póliza privada primaria de inundación, una cobertura privada de exceso por encima de un límite del NFIP, su póliza común de vivienda, de inquilino o comercial, y un endoso por retroceso de alcantarillado o de agua. Si un prestamista exige seguro de inundación, pregunte si acepta una póliza privada antes de comprarla.
Lo que dicen las reglas de divulgación de DC sobre la inundación
La ley de divulgación del vendedor de DC aplica a las ventas y otros traspasos cubiertos de propiedades residenciales de una a cuatro unidades cuando el comprador declara por escrito que piensa vivir ahí (DC Code, título 42, capítulo 13 (opens in a new tab)). El vendedor debe entregar una declaración firmada antes o en el momento en que el comprador firma el contrato de compra, y esa declaración cubre los defectos que el vendedor conoce y el estado de sistemas como el techo, las paredes, los pisos, los cimientos y el sótano. La ley no tiene un renglón aparte para el historial de inundaciones; un problema conocido en el sótano, los cimientos o de agua entra por esos renglones sobre el estado físico.
Para los inquilinos, el DC Code § 42-3502.22 (opens in a new tab) trata de la renta, las peticiones pendientes y los documentos de alquiler relacionados. Si el historial de inundaciones le importa antes de firmar un contrato de arrendamiento, pregunte al arrendador si ha entrado agua antes en la unidad y en el edificio, y prevea una cobertura de contenidos para sus propias pertenencias.
El aviso del Distrito específico sobre inundación viene de las aseguradoras. El aviso de exclusión de inundación del § 31-2502.28a (opens in a new tab) se agregó con la DC Law 20-18 en 2013, y se entrega a los solicitantes y asegurados de pólizas de vivienda y de inquilino.
Cómo presentar un reclamo de inundación en DC
La lista de verificación de reclamos del NFIP (opens in a new tab) de FEMA da este orden:
- Ponga primero la seguridad, y no vuelva a entrar a un edificio que no sea seguro.
- Reporte el reclamo pronto a su agente o aseguradora, con el número de póliza si lo tiene.
- Averigüe si la póliza incluye cobertura de edificio, de contenidos o de ambos.
- Tome fotos y video de los daños antes de tirar cualquier cosa, cuando sea seguro.
- Haga una lista detallada de los contenidos con descripción, valor, antigüedad, cantidad y números de serie cuando los tenga.
- Lleve un registro de las conversaciones con aseguradoras, ajustadores, contratistas y personal de limpieza.
- Verifique la identificación del gobierno del ajustador y su Flood Control Number (número de control de inundación).
- Pregunte por la limpieza y las reparaciones cubiertas y por posibles pagos por adelantado.
- Guarde recibos, presupuestos, facturas, cheques cobrados y otros comprobantes de reparación.
Reporte la pérdida pronto y presente una Proof of Loss (prueba de pérdida) jurada, según las preguntas frecuentes del DISB sobre seguro de inundación (opens in a new tab).
De la inundación a un reclamo presentado
- Seguridad primeroNo vuelva a entrar a un edificio que no sea seguro.
- RepórteloReporte el reclamo pronto a su agente o aseguradora, con el número de póliza si lo tiene.
- DocuménteloTome fotos y video de los daños, y haga una lista detallada de los contenidos.
- El ajustadorVerifique la identificación del gobierno del ajustador y su Flood Control Number, y pregunte por la limpieza, las reparaciones y los pagos por adelantado.
- Pruebe la pérdidaPresente una prueba de pérdida jurada y guarde recibos, presupuestos y comprobantes de reparación.
Preguntas para su prestamista o su agente
- ¿Qué zona de inundación de FEMA aplica a la dirección del edificio, y qué fecha de mapa usó?
- ¿El prestamista exige seguro de inundación, y qué monto de cobertura pide?
- ¿La póliza cubre el edificio, los contenidos o ambos?
- ¿Cuáles son los deducibles separados de edificio y de contenidos?
- ¿Qué elementos del sótano están cubiertos, y cómo se tratan las paredes terminadas, los pisos, los electrodomésticos y los servicios?
- ¿La póliza cubre el retroceso de alcantarillado o el desborde de la bomba de sumidero, o solo el agua de inundación?
- ¿Hay alguna cobertura para vivienda temporal, interrupción de negocio, vehículos, jardín o bienes exteriores?
- ¿La asociación de condominio tiene una RCBAP, y qué partes de la unidad y de sus mejoras cubre?
- ¿Hay cobertura de inundación privada o de exceso, y la aceptaría mi prestamista?
- ¿Cuál es la fecha de inicio, y aplica alguna excepción al periodo de espera?
- ¿Qué características del mapa o de la propiedad influyen en la prima?
- ¿Qué documentos debo guardar antes de una pérdida, y qué debo presentar después de una inundación?
- ¿Cómo maneja la póliza una interrupción o una renovación?
Ponga a prueba lo que sabe sobre el seguro de inundación en DC
Preguntas frecuentes
¿Los residentes de DC reciben un descuento del Community Rating System?
El Distrito no participaba en el Community Rating System (CRS, Sistema de Calificación Comunitaria) de FEMA al 1 de octubre de 2020, según el perfil de FEMA para DC de abril de 2025 (opens in a new tab). Los descuentos del CRS de hasta 45% que aplican en las comunidades participantes (folleto del CRS de FEMA (opens in a new tab)) no fijan un descuento para DC.
¿RiverSmart Homes baja la prima de inundación?
RiverSmart Homes (opens in a new tab) es un programa del DOEE que ayuda a los dueños de casa participantes a evaluar e instalar elementos de manejo de aguas pluviales que califican. Es un programa ambiental, separado del precio del NFIP, y no reemplaza al seguro de inundación.
¿El DISB puede ayudar si hay una disputa sobre mi reclamo de inundación?
Sí. Los residentes de DC pueden comunicarse con el DISB para recibir ayuda con preguntas de seguros, quejas o problemas con el trato de un reclamo, según el Storm Recovery Center (Centro de Recuperación de Tormentas) del DISB (opens in a new tab). Tenga a la mano su registro del reclamo, sus fotos y su prueba de pérdida cuando llame.
¿Dónde encuentro una agencia que venda pólizas de inundación del NFIP?
FEMA tiene una página de agencias de seguro de inundación (opens in a new tab) que se puede filtrar por DC. Las pólizas del NFIP se venden a través de aseguradoras y agentes participantes, así que pregunte a cualquier agencia si ofrece cobertura de inundación del NFIP, privada o de exceso.
Su siguiente paso
Busque la dirección en los dos mapas, pida por escrito el requisito del prestamista si tiene hipoteca y lleve las preguntas de arriba a una agencia con licencia. El directorio de Riskado reúne agencias de seguros en DC, y la búsqueda de licencias de seguros de DC (opens in a new tab) confirma la licencia de un agente antes de que usted confíe en una cotización.
Términos de esta guía
Tap a term to see what it means.
Special Flood Hazard Area (SFHA, Área Especial de Riesgo de Inundación). La zona de alto riesgo en los mapas de FEMA, donde las hipotecas reguladas por el gobierno federal por lo general exigen seguro de inundación.
National Flood Insurance Program (NFIP, Programa Nacional de Seguro contra Inundaciones). El programa federal de seguro de inundación que administra FEMA y que se vende a través de aseguradoras y agentes participantes.
Flood Insurance Rate Map (FIRM, Mapa de Tarifas del Seguro de Inundación). El mapa oficial de inundación de FEMA para una comunidad, que se usa para decidir la compra obligatoria.
Integrated Flood Model (Modelo Integrado de Inundación). El modelo del DOEE de la inundación pluvial e interior en el Distrito, más allá de los mapas de ríos y costas de FEMA.
Letter of Map Revision (LOMR, Carta de Revisión de Mapa). Una revisión de FEMA a un mapa de inundación vigente, como la actualización de Watts Branch del 29 de octubre de 2024.
RCBAP (Póliza de Asociación de Edificio de Condominio Residencial). Una póliza del NFIP que compra una asociación de condominio que califica para el edificio.
Risk Rating 2.0. El método de precios de FEMA que usa información de riesgo de inundación propia de cada propiedad.
Proof of Loss (prueba de pérdida). La declaración jurada que presenta el asegurado para respaldar un reclamo de inundación.
Seguro de inundación de exceso. Una póliza aparte para las pérdidas por encima de un límite del NFIP.