Seguro de inundación en Georgia: su zona de inundación, la costa y los ríos, NFIP o privado y cuánto cuesta
Riskado
La zona de inundación de su propiedad en Georgia viene del mapa de inundación vigente de FEMA (Federal Emergency Management Agency, Agencia Federal para el Manejo de Emergencias), no de si la zona parece costera o de tierra adentro. Busque la dirección en el Centro de Servicio de Mapas de Inundación de FEMA (Flood Map Service Center) (opens in a new tab), y luego compárela con las herramientas de mapas propias de Georgia. Las pólizas estándar de seguro de casa y de inquilino no cubren los daños por inundación. Si la propiedad está en una zona de alto riesgo A o V y tiene una hipoteca respaldada por el gobierno federal, el seguro de inundación es una condición del préstamo, según FloodSmart (opens in a new tab). Fuera de esa situación, la decisión depende del riesgo de inundación en su dirección, de las condiciones de su prestamista, del edificio y de lo que usted posee. El Programa Nacional de Seguro contra Inundaciones (National Flood Insurance Program, NFIP) y las pólizas privadas difieren en límites, cobertura y periodos de espera.
Lo más importante
- Revise el mapaSu zona de inundación viene del mapa vigente de FEMA para su dirección, comparado con las herramientas de mapas de Georgia.
- Las pólizas de casa excluyen la inundaciónLas pólizas estándar de seguro de casa y de inquilino no cubren los daños por inundación.
- Regla del prestamistaUna casa en una zona de alto riesgo A o V con hipoteca respaldada por el gobierno federal necesita seguro de inundación como condición del préstamo.
- Límites del NFIPHasta $250,000 para el edificio de una casa y $100,000 para las pertenencias, con una espera de 30 días para la mayoría de las pólizas nuevas.
¿Cómo encuentra una zona de inundación de Georgia por dirección?
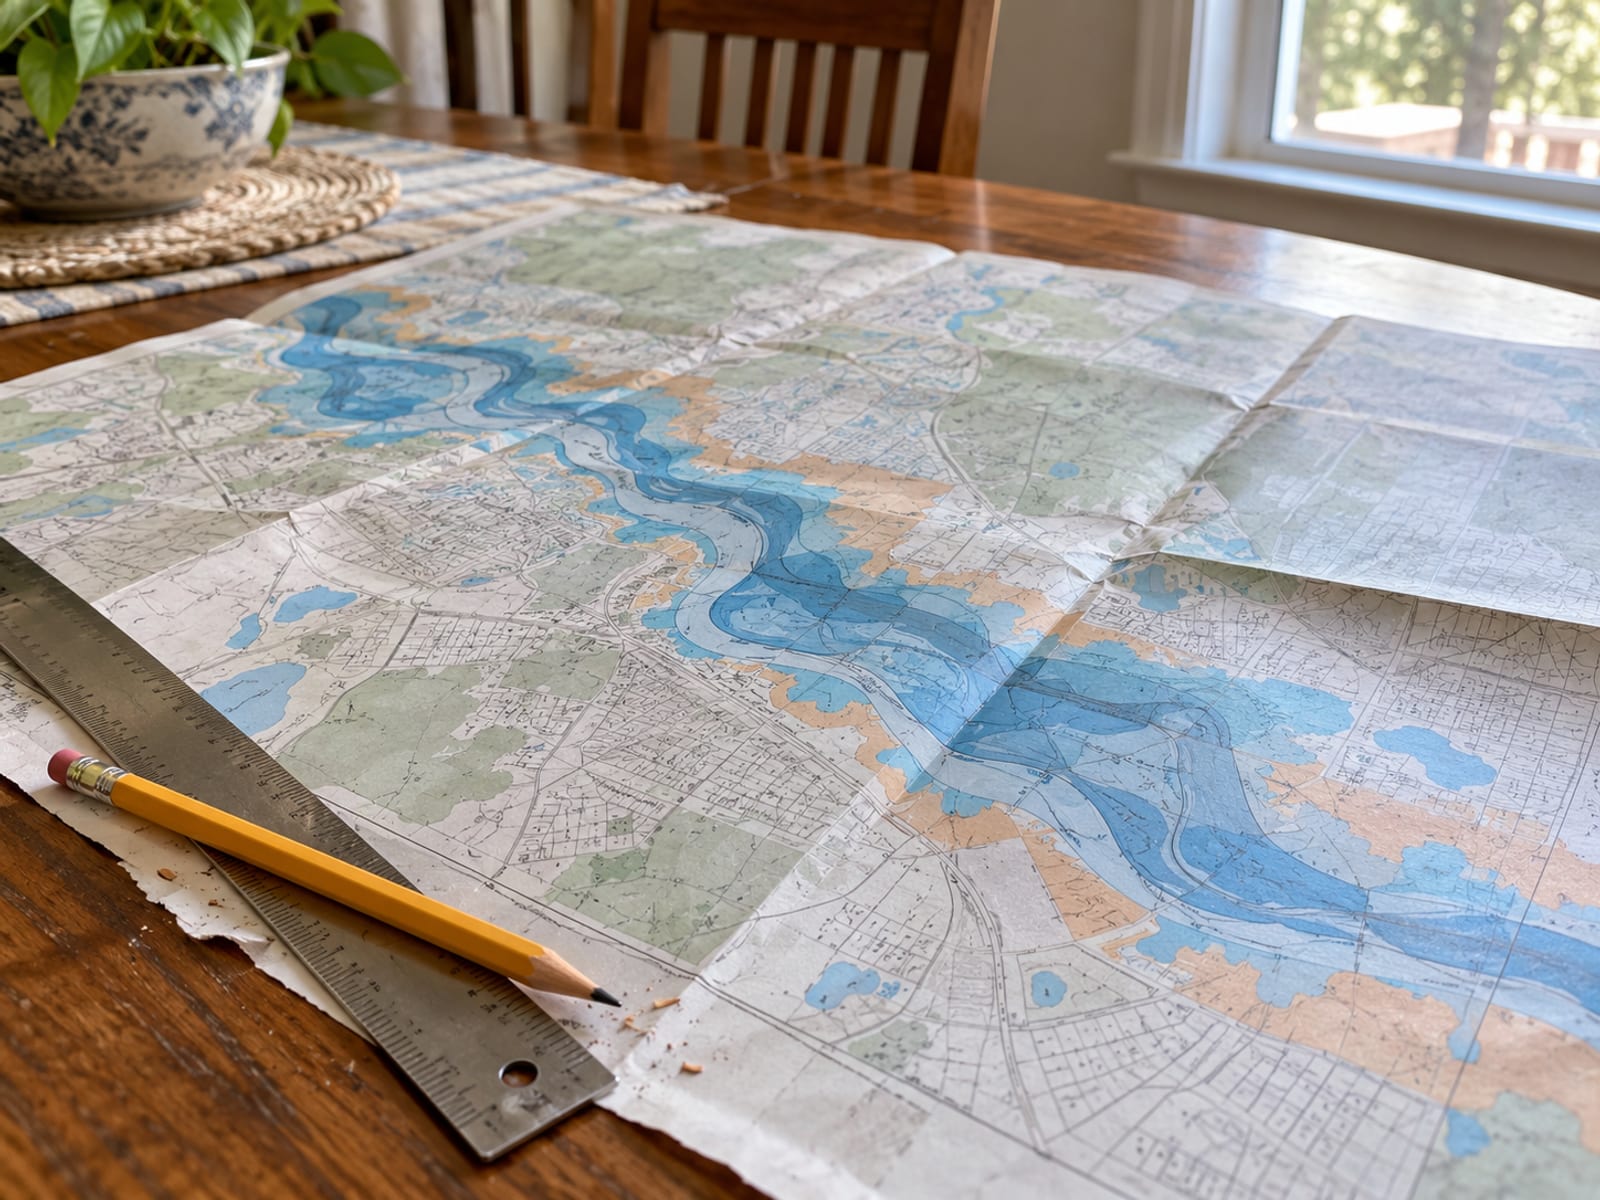
Empiece con FEMA. Los mapas de tasas de seguro contra inundaciones (Flood Insurance Rate Maps) están disponibles de forma oficial en el Centro de Servicio de Mapas (Map Service Center) de FEMA, según la División de Protección Ambiental de Georgia (Environmental Protection Division, EPD) (opens in a new tab). Busque la dirección, anote la zona, el número de panel del mapa, la comunidad y la fecha de vigencia, y descargue el panel si su prestamista o su agente se lo pide.
Georgia agrega dos herramientas más. La EPD indica a los propietarios GeorgiaDFIRM, donde escribir una dirección devuelve un informe de riesgo de inundación específico para la propiedad. La Georgia Emergency Management and Homeland Security Agency (Agencia de Manejo de Emergencias y Seguridad Nacional de Georgia, GEMA) (opens in a new tab) enumera Georgia Flood M.A.P., donde se pueden ver todos los mapas digitales de inundación vigentes.
Los mapas cambian. Georgia elabora y actualiza los mapas de inundación por condado para los 159 condados, y da prioridad a las comunidades con historial de inundaciones, mapas desactualizados o desarrollo previsto, según la EPD (opens in a new tab). Cuando se actualiza el mapa de una comunidad, los requisitos de seguro de inundación y el costo de una póliza pueden cambiar, según FloodSmart (opens in a new tab). Use el mapa vigente y pregunte si aplica a la propiedad una Letter of Map Amendment (carta de enmienda al mapa) o una Letter of Map Revision (carta de revisión del mapa), en lugar de confiar en una captura de pantalla antigua.
¿Qué significan las zonas X, A, AE y VE?
Las letras describen el peligro de inundación mapeado:
- Zona A es un área de alto riesgo. Es la llanura de inundación con probabilidad anual de 1%, por lo general mapeada sin una elevación base de inundación (base flood elevation).
- Zona AE es la misma llanura de alto riesgo mapeada con más detalle, con las elevaciones base de inundación indicadas en el mapa, según la referencia técnica de mapas de FEMA (opens in a new tab).
- Zona VE es un área costera de alto riesgo. Las zonas V también enfrentan peligros de olas de tormenta, según FloodSmart (opens in a new tab).
- Zona X es de riesgo moderado o bajo. La X sombreada marca el área de peligro de inundación con probabilidad anual de 0.2%, y la X sin sombrear marca áreas de peligro de inundación mínimo.
Las zonas A y V son las Áreas Especiales de Peligro de Inundación (Special Flood Hazard Areas), donde aplica el requisito federal de la hipoteca.
¿Puede inundarse una propiedad de Georgia fuera de una zona de alto riesgo?
Sí. Todas las zonas tienen algún riesgo de inundación, y 1 de cada 3 reclamos de seguro de inundación provienen de zonas de riesgo bajo y moderado, según FloodSmart (opens in a new tab). La etiqueta de zona le indica el peligro mapeado, no si el agua llegará a su casa.
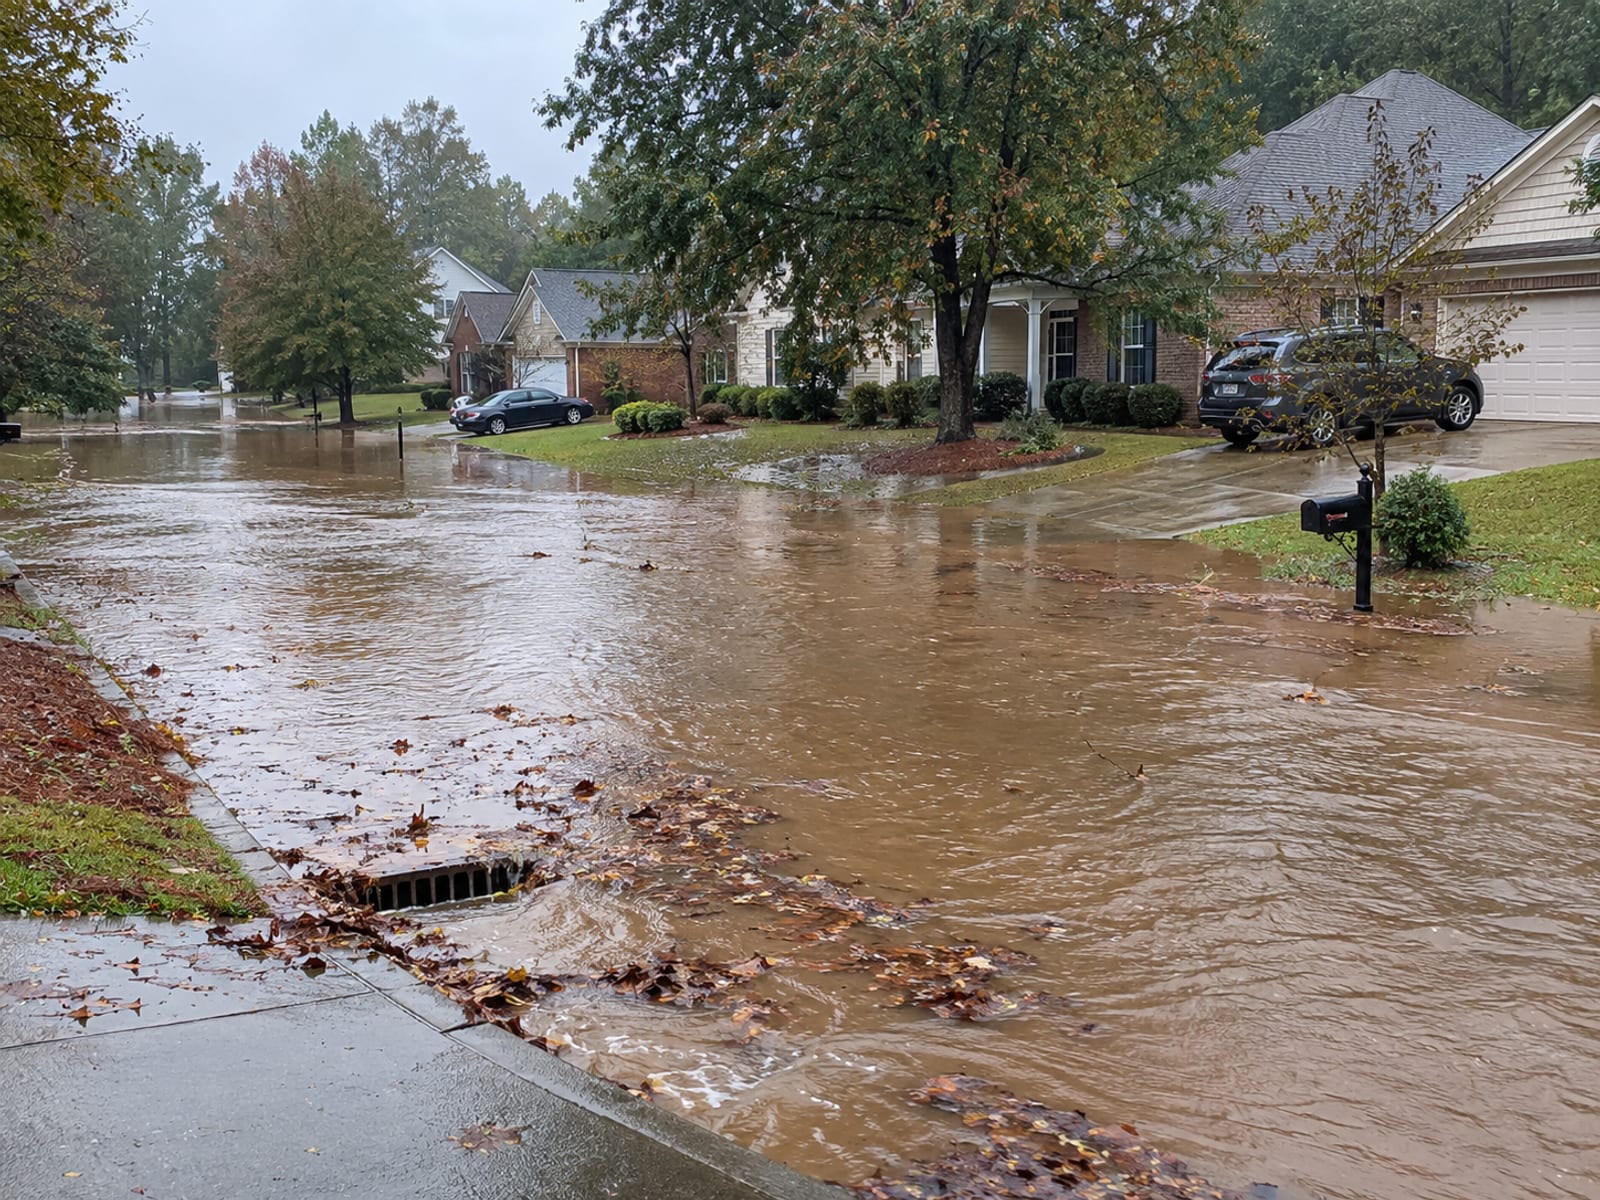
Georgia se inunda de más de una manera. Muchas comunidades ven inundaciones después de las lluvias de primavera o de tormentas eléctricas fuertes, y las inundaciones repentinas pueden llegar con poca o ninguna advertencia y alcanzar su punto máximo en minutos, según GEMA (opens in a new tab). Las comunidades en zonas bajas, cerca del agua o aguas abajo de una presa enfrentan más riesgo. En la costa, cerca de Savannah, Tybee Island y Brunswick, la marejada ciclónica, las mareas y las olas provocan inundaciones, mientras que las casas del interior enfrentan desbordamientos de ríos a lo largo del Chattahoochee, el Flint, el Savannah, el Altamaha y el Ogeechee, y inundaciones de arroyos y drenajes en lugares como el área metropolitana de Atlanta. Si no está seguro del riesgo de su zona, GEMA sugiere llamar a la agencia local de manejo de emergencias.
¿El seguro de casa o de inquilino cubre la inundación?
Por lo general, el seguro de propiedad no cubre los daños por inundación, según GEMA (opens in a new tab). Una póliza de seguro de casa puede cubrir otros daños por agua, como una tubería rota, el desbordamiento de una bañera o una gotera del techo que no viene de un mantenimiento deficiente, según la NAIC (opens in a new tab). El agua que retrocede desde una alcantarilla exterior normalmente necesita un endoso. La cobertura de inundación se aplica al desbordamiento de aguas tierra adentro o de marea. Como la inundación y el retroceso de alcantarillado son causas de pérdida distintas, revise tanto los endosos de su seguro de casa como una póliza de inundación. Nuestro artículo sobre si el seguro de casa cubre los daños por agua explica la diferencia.
¿Cuándo es obligatorio el seguro de inundación en Georgia?
Los propietarios en zonas de alto riesgo con hipotecas respaldadas por el gobierno federal deben comprar seguro de inundación como condición del préstamo, según FloodSmart (opens in a new tab). Un prestamista puede fijar condiciones más amplias que ese mínimo federal, así que lea los documentos del préstamo y pida al prestamista por escrito sus requisitos de inundación.
El riesgo mapeado, los requisitos del prestamista y su propia decisión son tres preguntas distintas. Una casa en zona X sin requisito hipotecario todavía puede decidir comprar cobertura, y FloodSmart la recomienda con firmeza incluso sin una hipoteca que lo exija.
¿Qué cubre el seguro contra inundaciones del NFIP?
El NFIP separa la cobertura en edificio y en pertenencias, y cada una se compra y se deduce por separado. Según FloodSmart (opens in a new tab), los límites son:
- Hasta $250,000 para la cobertura del edificio de una casa.
- Hasta $100,000 para las pertenencias de un propietario.
- Hasta $100,000 para las pertenencias de un inquilino.
- Hasta $500,000 cada una para el edificio y las pertenencias de un negocio.
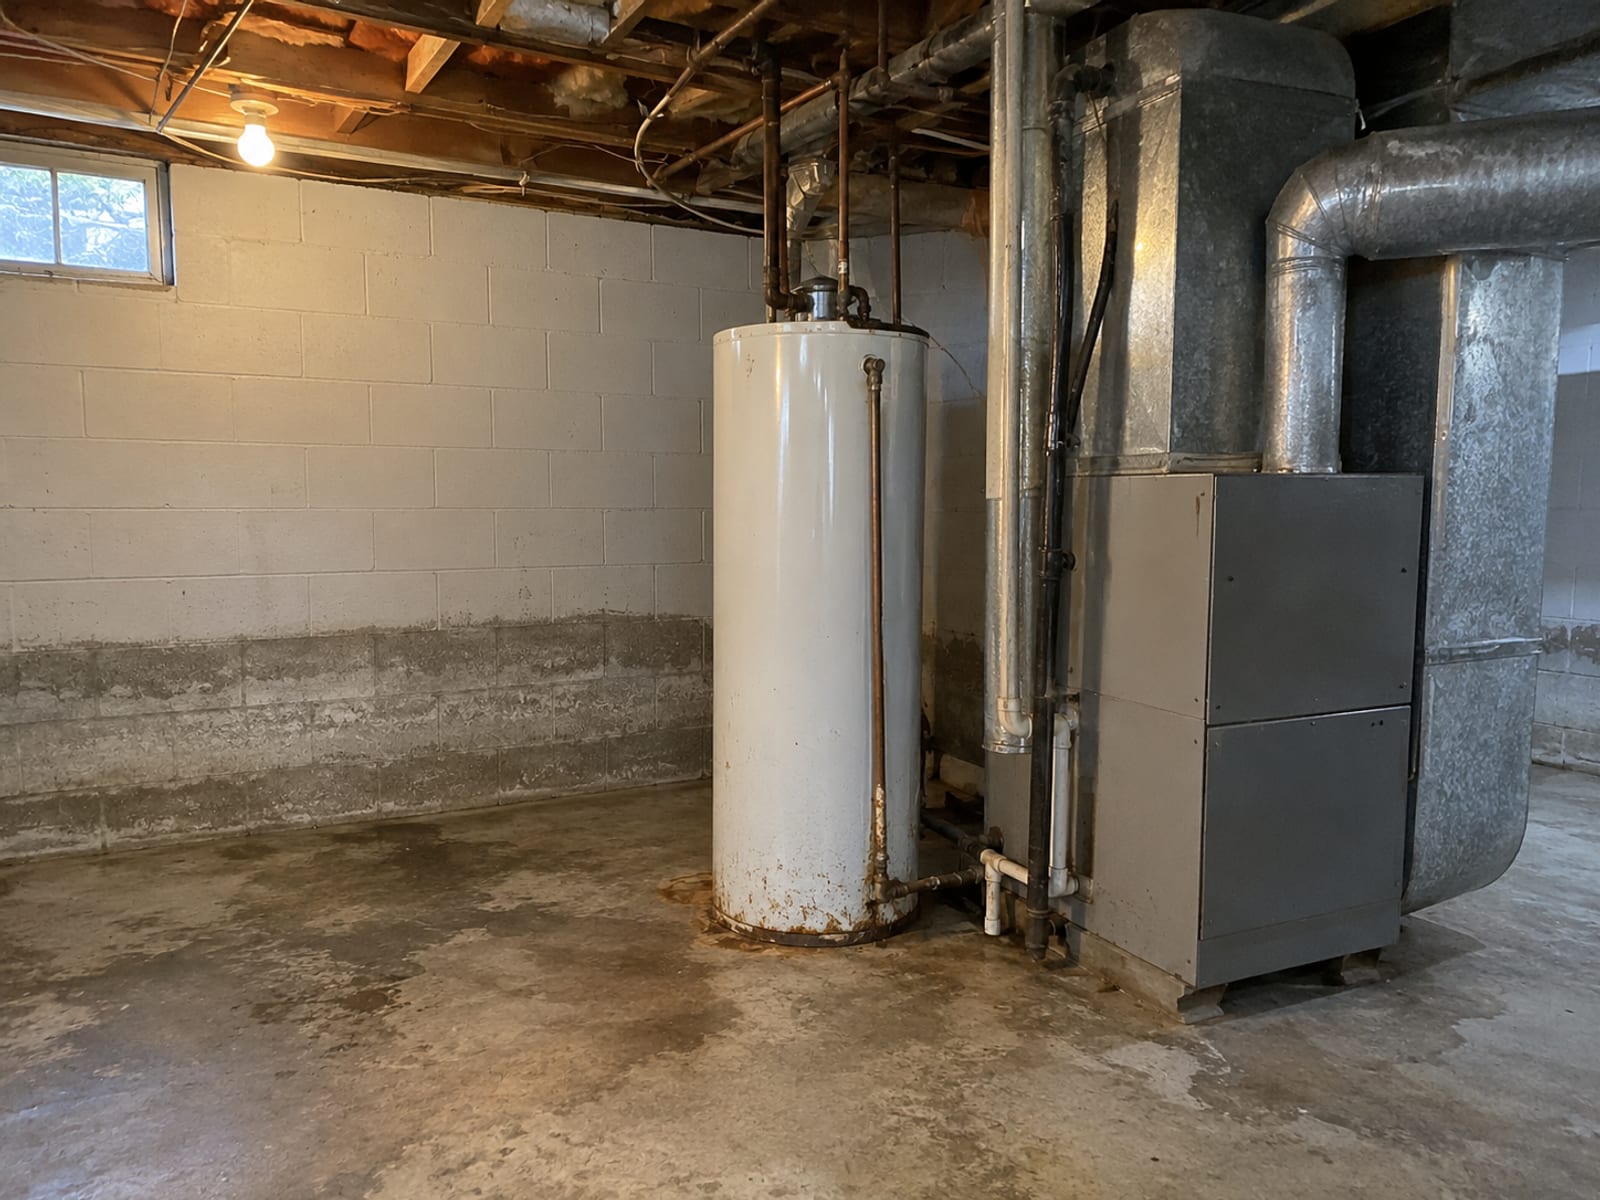
La cobertura del edificio puede incluir la cimentación, los sistemas eléctricos y de plomería, los hornos, los calentadores de agua, los electrodomésticos integrados, la alfombra instalada de forma permanente, los gabinetes y ciertos garajes separados, según la guía de cobertura para agentes de FloodSmart (opens in a new tab). La cobertura de pertenencias puede incluir ropa, muebles, electrónicos, cortinas, lavadoras y secadoras.
Exclusiones clave, según FloodSmart (opens in a new tab):
- Pertenencias personales guardadas en sótanos.
- Propiedad fuera del edificio asegurado, como jardinería, sistemas sépticos, terrazas, patios, cercas y albercas.
- Autos y la mayoría de los vehículos autopropulsados.
- Moneda, metales preciosos, certificados de acciones y papeles similares.
- Vivienda temporal y gastos adicionales de vida durante las reparaciones.
- Pérdidas por interrupción del negocio.
La cobertura de sótano es limitada. Las paredes terminadas, los pisos, los muebles y la mayoría de las pertenencias en un sótano no están cubiertos, mientras que cierto equipo instalado sí puede estarlo, según el artículo de FloodSmart sobre sótanos (opens in a new tab). Pregunte a su agente qué considera la póliza como sótano en su casa.
¿Cuánto dura el periodo de espera del NFIP?
La cobertura del NFIP empieza 30 días después de la compra, según FloodSmart (opens in a new tab). Las excepciones son:
- Sin espera cuando la póliza se compra con una hipoteca que se otorga, aumenta, extiende o renueva.
- Sin espera cuando la cobertura cambia en la renovación.
- Una espera de un día cuando FEMA mapea por primera vez la propiedad en una zona de alto riesgo y usted compra dentro de los 12 meses siguientes a esa actualización.
- Una espera de un día para inundaciones causadas o agravadas por un incendio forestal en tierras federales, comprada dentro de los 60 días posteriores a la contención.
Una póliza comprada cuando una tormenta se acerca no cubrirá esa tormenta. Las pólizas del NFIP duran un año, y la cobertura continúa 30 días después del vencimiento, pero un reclamo en ese periodo de gracia se paga solo si usted renueva y paga en su totalidad antes de que termine.
Hover or tap a row to highlight it.
| Concepto | Cifra |
|---|---|
| Cobertura de edificio residencial | Hasta $250,000 |
| Cobertura de pertenencias de propietario o inquilino | Hasta $100,000 |
| Cobertura de edificio y pertenencias de negocio | Hasta $500,000 cada una |
| Periodo de espera estándar | 30 días, con las excepciones enumeradas |
| Plazo de la póliza | Un año |
| Periodo de gracia de renovación | 30 días, si se renueva y se paga en su totalidad |
| Prueba de pérdida y documentación | Dentro de 60 días de la inundación, salvo que su aseguradora dé otro plazo |
| Apelación ante FEMA después de un rechazo | Dentro de 60 días calendario de la carta de rechazo |
¿En qué se diferencia el seguro de inundación privado del NFIP?
Las aseguradoras privadas pueden tener límites más altos o una cobertura más amplia que las pólizas del NFIP, según la NAIC (opens in a new tab), y tanto el NFIP como algunas pólizas privadas de inundación tienen un periodo de espera de 30 días, salvo que la póliza se compre con una casa recién adquirida. Una póliza privada puede diferir en costo de reemplazo o valor real en efectivo, otras estructuras, gastos de vivienda temporal, sótanos, deducibles, términos de renovación y cancelación.
Puede comprar cobertura del NFIP a través de NFIP Direct de FEMA o de una aseguradora Write Your Own (Write Your Own insurer) (opens in a new tab) participante, y el localizador de proveedores de FloodSmart (opens in a new tab) le permite filtrar por Georgia. La cobertura privada de inundación debe provenir de una aseguradora o agencia que pueda emitirla en Georgia. Pida a un agente que ponga una cotización del NFIP y una privada una al lado de la otra, y que señale cada exclusión y límite que difiera.
¿Cuánto cuesta el seguro de inundación en Georgia?
Su prima depende de su propiedad, no de un promedio de Georgia. FEMA fija las tarifas de las pólizas del NFIP con Risk Rating 2.0 (método de tarifas de riesgo 2.0), que se aplica a pólizas nuevas con vigencia desde el 1 de octubre de 2021, según la página de precios de FloodSmart (opens in a new tab). Los factores incluyen la distancia a una fuente de agua, la altura del primer piso del edificio, el tipo y la ubicación del edificio, el costo de reconstrucción, sus deducibles de edificio y de pertenencias, y las medidas de mitigación, como elevar la maquinaria y el equipo, agregar aberturas contra inundaciones o elevar el edificio, según FloodSmart (opens in a new tab).
Así que una letra de zona por sí sola no fija el precio. Dos casas en la misma zona pueden pagar primas muy distintas. Un agente necesita la dirección, los detalles de construcción, la cimentación, la altura del primer piso y los montos de cobertura que desea para producir una cotización.
¿Pueden los inquilinos comprar seguro contra inundaciones?
Sí. La cobertura de inquilino del NFIP asegura sus pertenencias dentro de la vivienda que alquila, hasta $100,000, según FloodSmart (opens in a new tab). La póliza de su arrendador cubre el edificio o los intereses del arrendador, no sus muebles, su ropa ni sus electrónicos. Pregunte cómo maneja la póliza las pertenencias en un sótano, si paga costo de reemplazo o valor real en efectivo, y si cubre la reubicación temporal. Nuestro artículo sobre el seguro de inquilino en Georgia cubre el resto de la póliza de un inquilino.
¿Cómo presenta un reclamo de inundación?
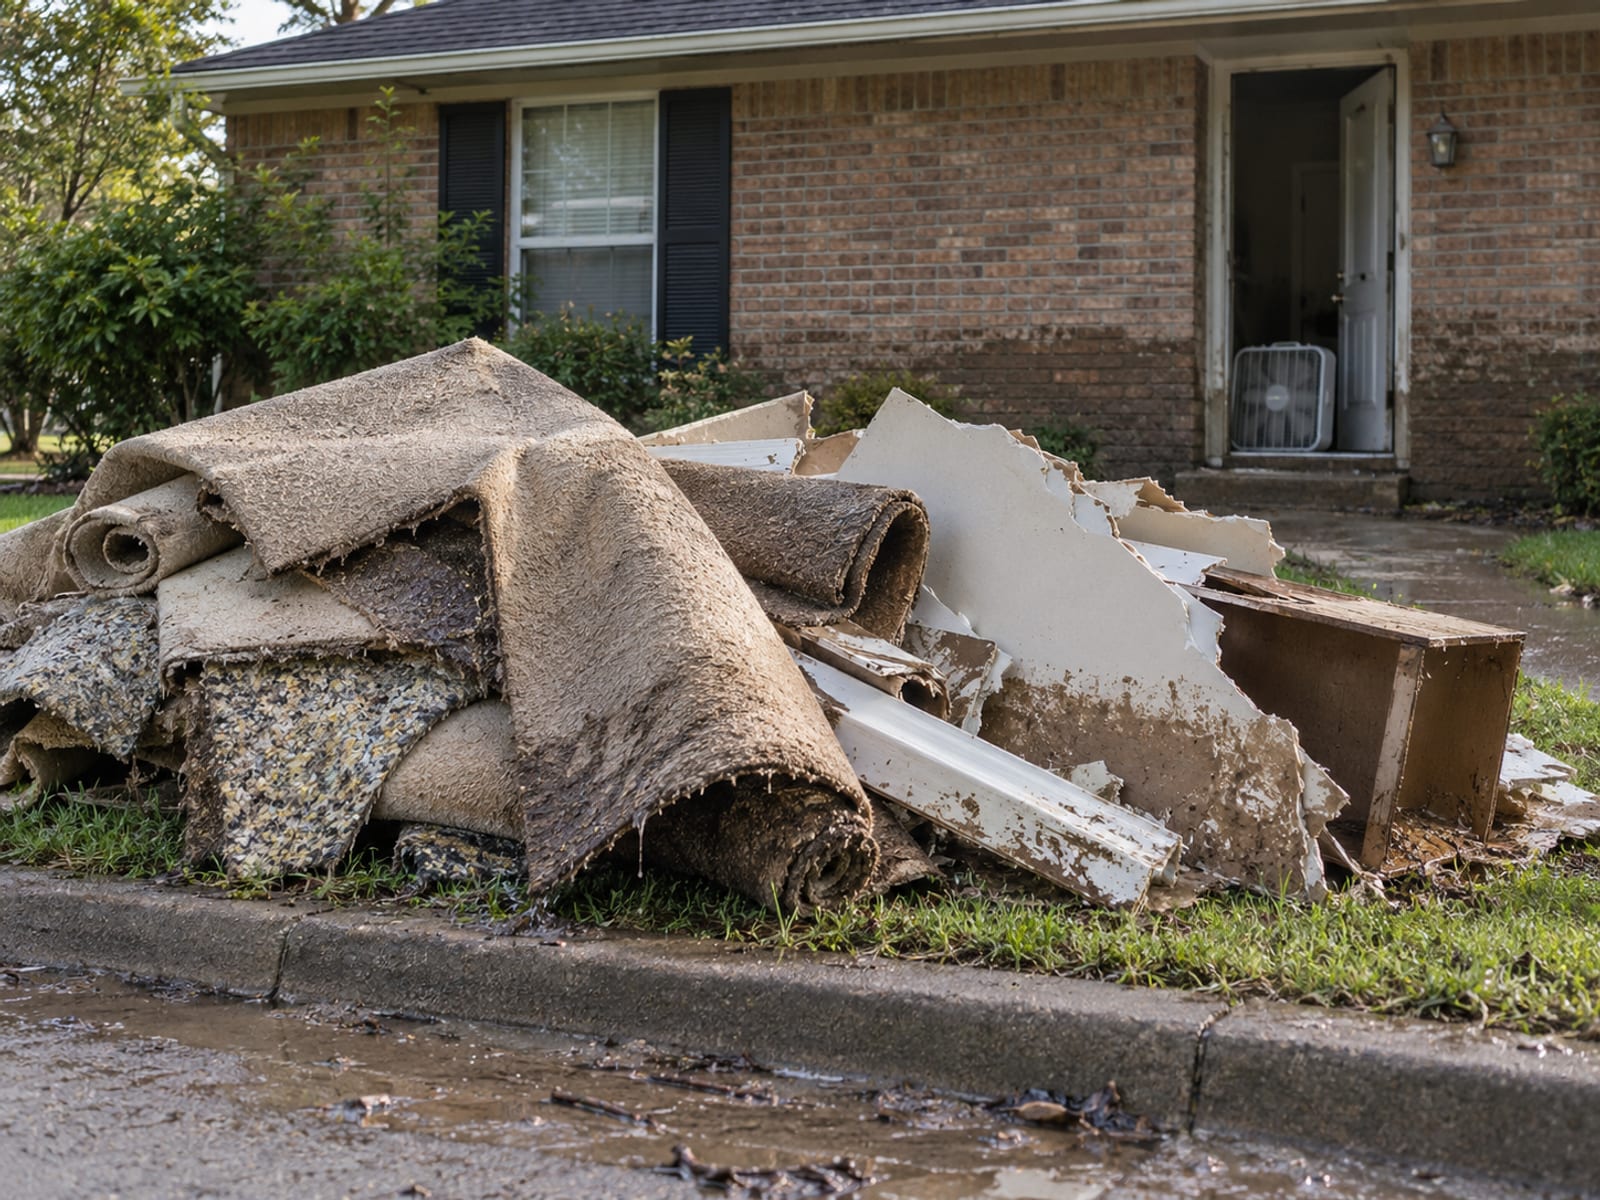
Cuando sea seguro, reporte la pérdida a su aseguradora de inundación o a su agente de inmediato. Su aseguradora asignará un ajustador que se comunicará con usted dentro de las 48 horas posteriores al reporte, según la lista de verificación de reclamos de FloodSmart (opens in a new tab).
- Fotografíe y filme el daño por dentro y por fuera desde varios ángulos, incluida la línea de agua.
- Anote la marca, el modelo y el número de serie de los electrodomésticos y electrónicos dañados.
- Enumere cada artículo dañado con su valor y su costo de reemplazo, y guarde los recibos y los presupuestos.
- Conserve los artículos dañados hasta que el ajustador los vea, salvo que representen un riesgo para la salud o que la ley local exija desecharlos.
- Guarde muestras de pisos, alfombras o paredes dañados si tiene que retirarlos, como describe la página de documentación de daños de FloodSmart (opens in a new tab).
- Revise el presupuesto del ajustador por si falta algo.
- Presente la documentación requerida y la prueba de pérdida dentro de 60 días de la inundación, o dentro del plazo que le den su ajustador o su aseguradora.
Si el reclamo es rechazado, puede apelar ante FEMA dentro de 60 días calendario de la fecha de la carta de rechazo, según la página de apelaciones de FloodSmart (opens in a new tab).
Después de una inundación: los pasos del reclamo del NFIP
- De inmediatoReporte la pérdida a su aseguradora de inundación o a su agente cuando sea seguro.
- Dentro de 48 horas del reporteSu aseguradora asigna un ajustador que se comunica con usted.
- Antes de la limpiezaFotografíe y filme el daño, anote los números de serie y guarde muestras de los materiales retirados.
- Dentro de 60 días de la inundaciónPresente la documentación y la prueba de pérdida, o cumpla el plazo que le dé su ajustador.
- Dentro de 60 días de una carta de rechazoPresente una apelación ante FEMA.
¿Qué ayuda hay después de una inundación en Georgia?
La asistencia por desastre de FEMA requiere una declaración presidencial de desastre, que muchos eventos de inundación no reciben, y no está pensada para devolver una propiedad a su estado anterior a la inundación, según la guía de FloodSmart sobre asistencia por desastre y seguro de inundación (opens in a new tab). Una póliza de inundación paga según sus propios términos, con o sin declaración.
Para prevención, GEMA administra la Asistencia para la Mitigación de Inundaciones (Flood Mitigation Assistance) (opens in a new tab), que financia proyectos elegibles de mitigación a través de estados y comunidades. La elegibilidad generalmente requiere estar al día en el NFIP y contar con un plan de mitigación de riesgos aprobado.
¿Cómo verifico una agencia de Georgia y presento una queja?
Use la búsqueda de licencias de seguros de Georgia (opens in a new tab) para confirmar que un agente, una agencia o una compañía tiene licencia en Georgia antes de hablar de una póliza de inundación. La licencia confirma la autorización, no que la agencia emita todos los tipos de producto de inundación, así que pregúntelo.
Si una disputa con una aseguradora o un agente no se resuelve, comuníquese con la División de Servicios al Consumidor de OCI (Office of Commissioner of Insurance and Safety Fire, Oficina del Comisionado de Seguros y de Seguridad contra Incendios de Georgia), que responde preguntas sobre seguros y ayuda a resolver disputas, y presente una queja a través de la página de recursos de seguros de OCI (opens in a new tab). Guarde la póliza, la página de declaraciones, los correos electrónicos, las cartas de reclamo, los presupuestos, cualquier carta de rechazo y un registro de cada contacto. El directorio de Riskado enumera agencias de seguros de todo Georgia por ciudad y por categoría.
Compruebe lo que sabe sobre el seguro de inundación en Georgia
Preguntas para su agente
- ¿Qué zona, panel y fecha de vigencia muestra el mapa vigente de FEMA para esta dirección?
- ¿Aplica una Letter of Map Amendment o una Letter of Map Revision?
- ¿Mi prestamista exige seguro de inundación, y cuáles son sus condiciones por escrito?
- ¿Esta es una póliza del NFIP o una privada?
- ¿Cuáles son los límites y deducibles separados de edificio y de pertenencias?
- ¿La póliza paga costo de reemplazo o valor real en efectivo en cada cobertura?
- ¿Cómo se tratan los sótanos, los espacios bajo la casa (crawlspaces), las estructuras separadas y la propiedad al aire libre?
- ¿Están cubiertas la vivienda temporal o la interrupción del negocio?
- ¿Qué periodo de espera aplica, y encaja alguna excepción en esta compra?
- ¿Qué datos de la propiedad necesita para la cotización?
- ¿Cómo reporto un reclamo, y qué plazo de prueba de pérdida aplica?
- ¿Cómo afectan las renovaciones, los cambios de mapa y una interrupción a la póliza?
Preguntas frecuentes
¿Significa la zona X que mi casa no se va a inundar?
No. Todas las zonas tienen algún riesgo de inundación, y 1 de cada 3 reclamos de inundación provienen de zonas de riesgo bajo y moderado, según FloodSmart (opens in a new tab). La cobertura es opcional ahí, salvo que su prestamista la exija.
¿Puedo comprar seguro de inundación justo antes de un huracán?
Puede comprarlo, pero el periodo de espera estándar de 30 días del NFIP significa que no cubrirá una tormenta que llegue primero, según FloodSmart (opens in a new tab). Las excepciones incluyen una póliza comprada con una hipoteca nueva, aumentada, extendida o renovada.
¿El seguro de inundación paga un hotel mientras se repara mi casa?
Las pólizas del NFIP no cubren la vivienda temporal ni los gastos adicionales de vida, según FloodSmart (opens in a new tab). Algunas pólizas privadas de inundación ofrecen cobertura por pérdida de uso, así que pregunte al comparar cotizaciones.
¿El FAIR Plan de Georgia cubre la inundación?
No. El formulario de seguro de casa de la Georgia Underwriting Association (Asociación de Suscripción de Georgia) excluye la inundación y la marejada ciclónica, así que un asegurado del FAIR Plan necesita una póliza de inundación aparte. Nuestro artículo sobre el FAIR Plan de Georgia explica qué incluye esa cobertura.
Empiece por la dirección
Busque la propiedad en el mapa de FEMA y en GeorgiaDFIRM, anote la zona y la fecha de vigencia, y pida a su prestamista sus condiciones de inundación por escrito. Luego obtenga una cotización del NFIP y otra privada, con al menos 30 días de anticipación a la fecha en que necesite la cobertura, y compare las páginas de exclusiones de ambas pólizas lado a lado al elegir.
Términos clave
Tap a term to see what it means.
Mapa de tasas de seguro contra inundaciones (Flood Insurance Rate Map, FIRM). El mapa oficial de FEMA de las zonas de inundación de una comunidad.
Área especial de riesgo de inundación. Las zonas de alto riesgo A y V, donde aplica el requisito federal de hipoteca.
Elevación base de inundación. La altura que se espera que alcance el agua en una inundación con probabilidad anual de 1%, indicada en los mapas detallados.
Carta de enmienda o de revisión del mapa. Documento de FEMA que cambia la forma en que el mapa aplica a una propiedad o área.
NFIP. El Programa Nacional de Seguro contra Inundaciones (National Flood Insurance Program), el programa de seguro contra inundaciones de FEMA.
Risk Rating 2.0. El método de FEMA para fijar las tarifas de las pólizas del NFIP con base en el riesgo de inundación de cada propiedad.
Prueba de pérdida. Declaración jurada del monto que usted reclama, con documentos de respaldo.
Asegurador Write Your Own. Compañía privada de seguros que vende y da servicio a pólizas del NFIP.