¿El seguro de casa cubre el techo? Daños por tormenta, edad del techo y tablas de pago
Riskado
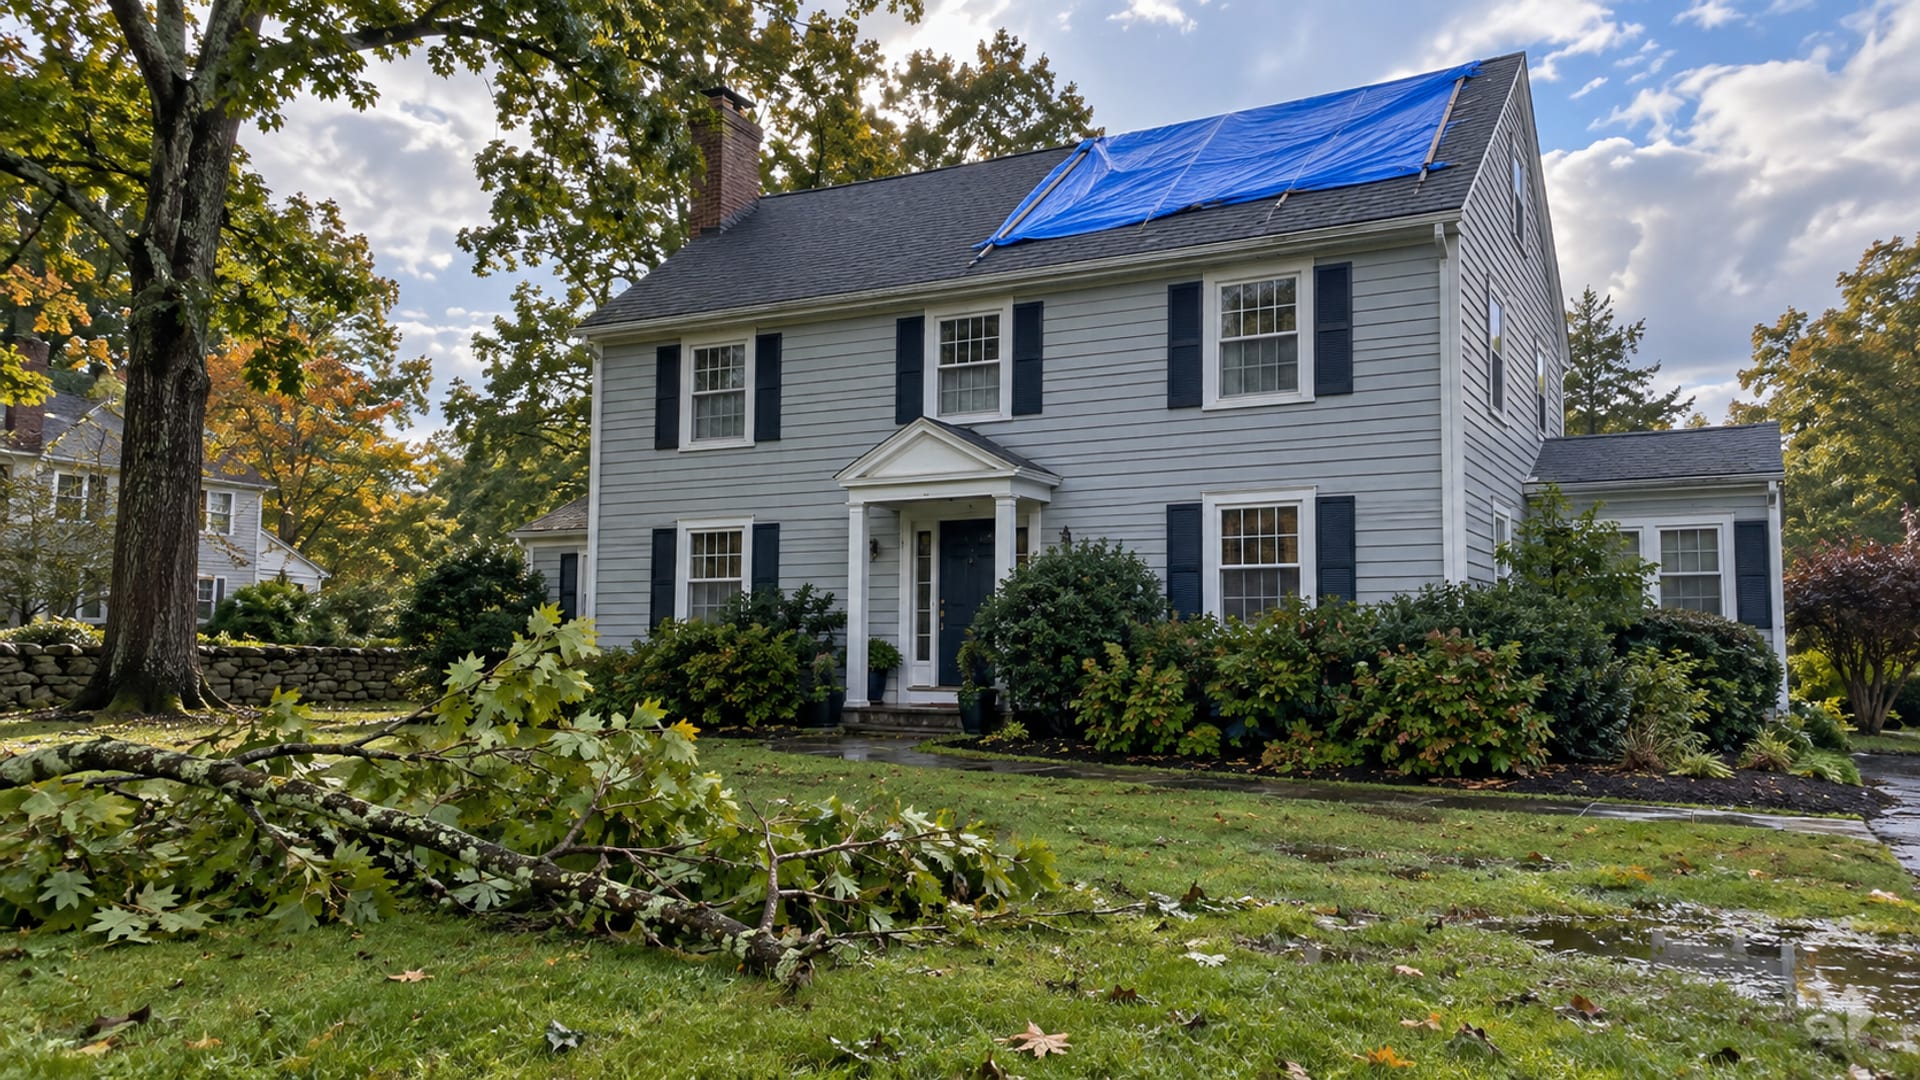
El seguro de casa puede pagar la reparación o el reemplazo de un techo cuando lo daña un evento repentino y cubierto, como el viento, el granizo o un árbol que cae. Por lo general no reemplaza un techo solo porque está viejo, gastado o mal mantenido. Cuánto le pagan, y cuándo, depende de cómo valora su póliza el techo, del deducible, de las exclusiones y de la página de declaraciones. Con una cobertura de costo de reemplazo, puede recibir primero un pago por el valor real en efectivo y el resto cuando se terminen las reparaciones. Un techo más viejo puede valorarse por su valor real en efectivo o según una tabla de pagos que reduce el monto del reclamo. Las reglas del código de construcción y sobre la edad del techo cambian de un estado a otro, así que lea su póliza y revise los requisitos locales antes de firmar un contrato de reemplazo.
Lo más importante
- Eventos cubiertosEl seguro puede pagar la reparación o el reemplazo de un techo cuando lo daña un evento repentino y cubierto, como el viento, el granizo o un árbol que cae.
- Edad y desgastePor lo general no reemplaza un techo solo porque está viejo, gastado o mal mantenido.
- Cuánto y cuándoDepende de cómo valora su póliza el techo, del deducible, de las exclusiones y de la página de declaraciones.
- Dos pagosCon cobertura de costo de reemplazo, puede recibir primero el valor real en efectivo y el resto cuando se terminen las reparaciones.
- Reglas estatalesLas reglas del código de construcción y sobre la edad del techo cambian según el estado, así que lea su póliza y revise los requisitos locales antes de firmar un contrato de reemplazo.
¿Un riesgo cubierto dañó el techo?
Empiece por la causa del daño. Los reguladores estatales de seguros publican guías sobre el techo, y la guía del Texas Department of Insurance (Departamento de Seguros de Texas) sobre el seguro y su techo (opens in a new tab), por ejemplo, dice que usted puede presentar un reclamo cuando una tormenta, un árbol u otro evento cubierto daña su techo. Muchas pólizas cubren los daños de árboles que caen, y muchas cubren los daños por el peso de la nieve, el aguanieve o el hielo, según las preguntas frecuentes del mismo departamento sobre reclamos por desastres (opens in a new tab), que agregan que si el árbol de un vecino cae sobre su techo, el reclamo por lo general empieza con su propia póliza, porque el vecino casi nunca responde por un hecho de la naturaleza, salvo que haya tenido la culpa. El viento, el granizo y el fuego son las otras causas cubiertas más comunes.
Aun con una causa cubierta, el reclamo sigue sujeto a las exclusiones, los deducibles, los límites, la forma en que se valora el techo, lo que el ajustador determine como causa del daño y lo que muestra su página de declaraciones. Una tormenta cubierta no significa de forma automática un techo nuevo completo.
Por qué la edad y el desgaste por sí solos no abren un reclamo
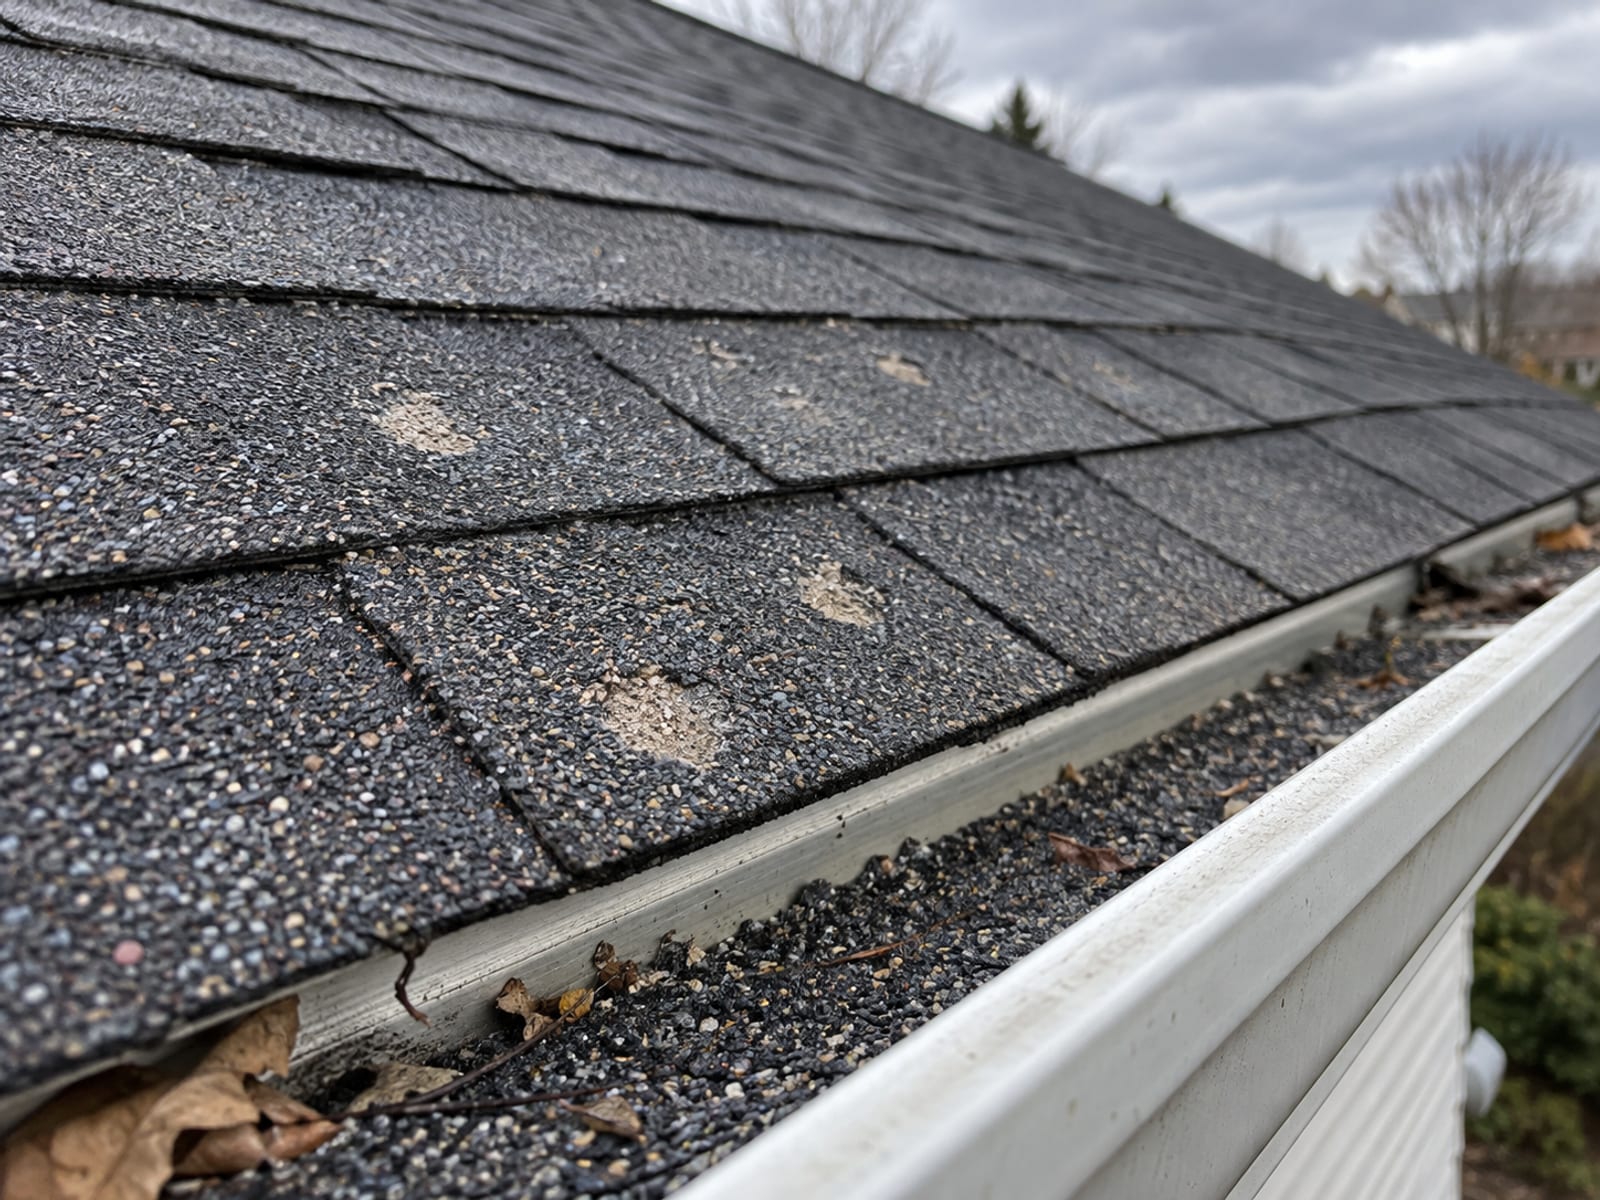
La edad por sí sola no es un riesgo cubierto. Una aseguradora no paga un techo nuevo solo porque el techo está viejo o gastado. El desgaste por el uso, el deterioro, el mal mantenimiento, las filtraciones y las goteras graduales pueden limitar o excluir la cobertura. La Washington Office of the Insurance Commissioner (Oficina del Comisionado de Seguros de Washington), por ejemplo, separa los accidentes repentinos de los problemas de mantenimiento y dice que las goteras graduales pueden no estar cubiertas (opens in a new tab).
Un techo más viejo todavía puede formar parte de un reclamo cubierto después de una tormenta. En ese caso, la aseguradora puede aplicarle al techo viejo el valor real en efectivo, la depreciación, una tabla de pagos del techo o una exclusión. Si entró agua por el techo y dañó el interior de su casa, nuestra página sobre si el seguro de casa cubre los daños por agua explica cómo se tratan las goteras repentinas y las graduales.
Costo de reemplazo, valor real en efectivo y tablas de pago del techo
Aquí suele decidirse la pregunta del dinero.
El costo de reemplazo es lo que cuesta reparar o reemplazar con materiales de clase y calidad similares, sin restar la depreciación, sujeto a los términos y límites de la póliza. El valor real en efectivo es ese costo después de restar la depreciación por edad y desgaste, según la página de la NAIC sobre el seguro de casa (opens in a new tab).
Algunas pólizas pagan el costo actual completo de la reparación, mientras que otras pagan menos cuando el techo es más viejo o muestra desgaste, y las aseguradoras pueden pasar los techos más viejos a una cobertura de valor real en efectivo. Una tabla del techo puede reducir el pago según la edad del techo, el material o un porcentaje fijo, y cada tabla es propia de cada póliza.
Hover or tap a row to highlight it.
| Valoración | Lo que paga | Lo que conviene revisar |
|---|---|---|
| Costo de reemplazo | Lo que cuesta reparar o reemplazar con materiales de clase y calidad similares, sin restar la depreciación, sujeto a los términos y límites de la póliza | Si el primer cheque es el valor real en efectivo, con el resto después de las reparaciones y la prueba |
| Valor real en efectivo | Ese costo después de restar la depreciación por edad y desgaste | Si la aseguradora pasó un techo más viejo a esta base |
| Tabla de pagos del techo | Un pago que baja según la edad del techo, el material o un porcentaje fijo | La tabla de su propia póliza, porque cada una es propia de la póliza |
Por qué el primer cheque puede ser menor que el presupuesto
Los reclamos con costo de reemplazo suelen pagarse en dos cheques. El primero puede ser el valor real en efectivo menos su deducible, y el resto se paga cuando las reparaciones empiezan o terminan y usted envía la prueba, como explican, por ejemplo, las preguntas frecuentes del Texas Department of Insurance sobre reclamos por desastres (opens in a new tab). Si el primer pago le parece bajo, pregúntele a la aseguradora si es un pago parcial por el valor real en efectivo o el monto final, y qué prueba necesita para liberar el resto. Nuestra comparación entre costo de reemplazo y valor real en efectivo explica la diferencia con más detalle.
¿Qué deducible se aplica a los daños del techo?
Un deducible fijo es una cantidad de dólares determinada. Un deducible de porcentaje se calcula sobre un límite de la póliza o sobre otra cantidad que la póliza indica. Los deducibles por viento, granizo, huracán y tormenta con nombre pueden ser distintos del deducible para otros daños.
Revise si su deducible por viento y granizo es distinto del deducible para otros daños. Una página de declaraciones puede mostrar deducibles separados por viento y granizo para tornados y huracanes, y deducibles para otros riesgos como incendio y robo, como muestra, por ejemplo, la guía del Texas Department of Insurance para leer la página de declaraciones (opens in a new tab).
Algunos estados permiten un deducible propio del techo. En Florida, por ejemplo, ciertas pólizas pueden incluir un deducible separado para el techo de hasta el 2% de la Cobertura A o el 50% del costo de reemplazo del techo, lo que sea menor, sujeto a condiciones de la ley, según la Florida Office of the Insurance Consumer Advocate (Oficina del Defensor del Consumidor de Seguros de Florida) (opens in a new tab). Ese deducible del techo no se aplica a los daños por huracán, a una pérdida total por un evento cubierto, a ciertos daños de árboles u otros peligros que perforan la base del techo, ni a los daños que requieren reparar menos del 50% del techo. Son reglas de Florida, no una fórmula nacional.
¿La aseguradora reparará parte del techo o lo reemplazará completo?
El ajustador inspecciona los daños, incluidas las reparaciones temporales, decide qué los causó y calcula el costo de reparar o reemplazar la propiedad cubierta, según la guía de la NAIC para después de una tormenta (opens in a new tab). Su contratista también puede hablar con el ajustador sobre daños adicionales.
La recomendación de un techador de reemplazar todo el techo no decide la cobertura por sí sola. Los materiales que deben coincidir, las áreas contiguas, los requisitos del código y la redacción de su póliza sobre reparaciones afectan el alcance, y algunos estados fijan sus propias reglas sobre la coincidencia. En Florida, por ejemplo, cuando las piezas de reemplazo no coinciden en calidad, color o tamaño, la aseguradora debe hacer reparaciones o reemplazos razonables de las áreas contiguas, según la póliza y las circunstancias, de acuerdo con el resumen del seguro de casa del Florida Department of Financial Services (Departamento de Servicios Financieros de Florida) (opens in a new tab).
La regla del 25% del techo
La regla del 25% es un asunto del código de construcción que cambia según el estado, no una regla nacional de seguros. En Florida, por ejemplo, según Fla. Stat. § 553.844 (opens in a new tab), cuando un sistema de techo o una sección del techo se construyó, reparó o reemplazó conforme al Código de Construcción de Florida de 2007 o una edición posterior, y se repara, reemplaza o recubre el 25% o más de ese techo, solo la parte reparada, reemplazada o recubierta debe cumplir el código vigente. Esa disposición fue enmendada por la Florida Senate Bill 4-D (opens in a new tab), vigente desde el 26 de mayo de 2022. La ley fija un requisito de construcción y no promete ningún pago del seguro.
Cuando el cumplimiento del código agrega costo a una reparación, la cobertura de ordenanza o ley puede atenderlo, según la póliza, el endoso, la jurisdicción y la pérdida. Pregúntele a su agente si la tiene y qué límite se aplica.
¿La edad del techo afecta la renovación o la suscripción?
Puede afectar la elegibilidad, las inspecciones, la valoración, los deducibles, las exclusiones y los términos de renovación. Una aseguradora puede inspeccionar un techo cuando usted solicita la póliza, cobrar más o negar la cobertura según su condición, o pasar un techo más viejo a una cobertura de valor real en efectivo. La ley de cada estado y su departamento de seguros (opens in a new tab) fijan los límites de esas prácticas.
Algunos estados limitan cómo usan las aseguradoras la edad del techo. En Florida, por ejemplo, las aseguradoras pueden exigir una inspección del techo o una inspección de cuatro puntos en las casas más viejas, según el Florida Department of Financial Services (opens in a new tab). Una aseguradora de Florida no puede negarse a emitir o renovar una póliza de casa solo porque el techo tiene menos de 15 años. Para un techo de 15 años o más, la aseguradora debe permitir una inspección por un inspector autorizado antes de exigir el reemplazo, y no puede negarse solo por la edad si la inspección muestra que al techo le quedan por lo menos cinco años de vida útil, según la Florida Office of the Insurance Consumer Advocate (opens in a new tab). Otros estados pueden tratar la edad del techo de otra forma, así que pregúntele a su agente qué se aplica donde usted vive y si la cobertura de su techo cambió en la última renovación.
Hover or tap a row to highlight it.
| Estado | Regla | Lo que dice | Fuente |
|---|---|---|---|
| Florida | Deducible separado para el techo | Ciertas pólizas pueden incluir uno de hasta el 2% de la Cobertura A o el 50% del costo de reemplazo del techo, lo que sea menor, sujeto a condiciones de la ley | Florida Office of the Insurance Consumer Advocate (opens in a new tab) |
| Florida | Techo de menos de 15 años | Una aseguradora no puede negarse a emitir o renovar una póliza de casa solo por la edad del techo | Florida Office of the Insurance Consumer Advocate (opens in a new tab) |
| Florida | Techo de 15 años o más | La aseguradora debe permitir una inspección antes de exigir el reemplazo, y no puede negarse solo por la edad si la inspección muestra por lo menos cinco años de vida útil | Florida Office of the Insurance Consumer Advocate (opens in a new tab) |
| Florida | La regla del 25% del techo | Cuando se repara, reemplaza o recubre el 25% o más de un techo que califica, solo esa parte debe cumplir el código vigente | Fla. Stat. § 553.844 (opens in a new tab) |
| Texas | Perdonar el deducible | Los contratistas no pueden perdonar, devolver ni absorber su deducible | Texas Department of Insurance (opens in a new tab) |
| Texas | Contratos de $1,000 o más | Un contrato ligado a un pago del seguro debe decir que usted debe pagar el deducible | Texas Department of Insurance (opens in a new tab) |
| Washington | Tasación | Usted puede usar la tasación cuando no está de acuerdo con el monto de la pérdida | Washington Office of the Insurance Commissioner (opens in a new tab) |
Qué hacer justo después de un daño en el techo
Estos pasos protegen tanto su casa como su reclamo, con base en la NAIC (opens in a new tab) y la guía sobre el clima de invierno de la Washington Office of the Insurance Commissioner (Oficina del Comisionado de Seguros de Washington) (opens in a new tab):
- Tome fotos o video del techo, de los daños en el interior, de los escombros y de las pertenencias dañadas.
- Haga una lista escrita de los daños.
- Guarde los materiales dañados para la inspección, cuando sea seguro y práctico.
- Tome medidas temporales razonables, como cubrir con una lona una abertura del techo, para evitar más daños.
- Guarde los recibos de lonas, reparaciones de emergencia, hospedaje, almacenaje y otros gastos relacionados.
- Avise pronto a su aseguradora o a su agente, porque las pólizas pueden fijar plazos para reportar.
- Envíe la información de la póliza, las fotos, los recibos y la prueba de pérdida que pida la aseguradora.
- Espere a que la aseguradora inspeccione antes de hacer reparaciones permanentes, salvo que la seguridad exija actuar de inmediato.
- Guarde copias de todo lo que envíe y de cada mensaje que reciba.
La cobertura se aplica solo a los daños que ocurren mientras la póliza está vigente, así que mantenga las primas al día, sobre todo si una compañía hipotecaria depende de la póliza.
Antes de contratar a un contratista
Las tormentas traen techadores que tocan de puerta en puerta. Desconfíe de los contratos en blanco, los presupuestos inflados y cualquiera que ofrezca perdonar, devolver o absorber su deducible, y pregunte al departamento de seguros de su estado (opens in a new tab) cómo se regulan los contratos de techos.
Algunos estados ponen estas protecciones en la ley. El Texas Department of Insurance (opens in a new tab), por ejemplo, dice que Texas les prohíbe a los contratistas perdonar, devolver o absorber un deducible, que perdonarlo puede implicar darle información falsa a la aseguradora y que la aseguradora puede pedir prueba de que usted pagó el deducible. La ley de Texas también exige que los contratos de $1,000 o más ligados a un pago del seguro digan que usted debe pagar el deducible, y prohíbe que el contratista que hace el trabajo actúe como ajustador público en el mismo reclamo, según la página del departamento sobre techos y la ley de seguros (opens in a new tab); su guía del seguro de casa (opens in a new tab) señala que su contratista puede hablar con el ajustador sobre daños adicionales.
Lea con cuidado cualquier cesión de beneficios antes de firmarla. Una cesión puede permitir que un techador ocupe su lugar y cobre directamente a su aseguradora, con lo que se transfieren los derechos de su póliza o el dinero del reclamo, según la NAIC (opens in a new tab).
Si la aseguradora niega el reclamo del techo o paga de menos
Usted tiene varios pasos a su alcance:
- Pida la explicación escrita de la cobertura y un presupuesto detallado de la aseguradora.
- Envíe fotos, presupuestos de reparación, reportes de inspección, facturas, información del clima y otras pruebas.
- Pida una nueva inspección si hay daños adicionales o un desacuerdo sobre la causa.
- Busque en su póliza una cláusula de tasación. La tasación trata el monto de la pérdida, no si la pérdida está cubierta.
- Presente una queja ante el departamento de seguros de su estado si la aseguradora no parece seguir la póliza o las reglas de reclamos.
En Texas, la tasación usa un tasador para usted, otro para la aseguradora y un árbitro, y usted puede presentar una queja ante el Texas Department of Insurance después de una negativa, según la guía del seguro de casa de Texas (opens in a new tab). En Washington, usted puede usar la tasación cuando no está de acuerdo con el monto de la pérdida y puede presentar una queja de seguros, según la guía para presentar reclamos de la Washington Office of the Insurance Commissioner (opens in a new tab).
Preguntas sobre la cobertura del techo para su agente
- ¿Mi techo está asegurado por costo de reemplazo o por valor real en efectivo?
- ¿La póliza tiene una tabla de pagos del techo, y cambia según la edad del techo, el material o el riesgo?
- ¿La cobertura de mi techo cambió desde la última renovación?
- ¿El viento o el granizo están cubiertos, excluidos o sujetos a un deducible separado?
- ¿Hay un deducible por huracán, por tormenta con nombre o propio del techo, y cómo se calcula?
- ¿Se excluyen las goteras graduales, las filtraciones, el deterioro, los daños estéticos o el mantenimiento?
- ¿Qué plazo para avisar se aplica después de un daño en el techo?
- ¿Cómo se manejan los materiales que deben coincidir y las mejoras que exige el código, y tengo cobertura de ordenanza o ley?
- ¿La póliza tiene una cláusula de tasación?
- ¿Mi compañía hipotecaria aparecerá en los cheques del reclamo?
- ¿Qué inspección o qué papeles se exigen por la edad de mi techo, y qué pasa en la renovación cuando llega a cierta edad?
Si también está revisando sus límites en general, vea cuánto seguro de casa necesita, y para el detalle de un estado, el seguro de casa en Connecticut.
Compruebe lo que sabe sobre los reclamos del techo
Preguntas frecuentes
¿El seguro paga un techo de 20 años?
No por su edad. Si un evento cubierto daña un techo viejo, la póliza todavía puede pagar, pero puede aplicar el valor real en efectivo, la depreciación o una tabla de pagos del techo, así que revise en su página de declaraciones cómo se valora el techo.
¿Quién recibe el cheque del reclamo si tengo hipoteca?
Su compañía hipotecaria puede aparecer en el cheque del reclamo. Pregúntele a su aseguradora y a su prestamista cómo se emitirá el cheque y qué necesita el prestamista antes de liberar el dinero para las reparaciones.
¿Un techador puede encargarse de mi reclamo?
Un contratista puede hablar con el ajustador sobre los daños, pero firmar una cesión de beneficios puede transferir los derechos de su póliza o el dinero del reclamo. Algunos estados también prohíben que el contratista que hace el trabajo actúe como su ajustador público en el mismo reclamo, como explica la sección sobre contratistas.
¿La regla del 25% del techo es nacional?
No. Es una disposición del código de construcción de cada estado, así que la regla que cuenta es la del lugar donde está su casa. La sección sobre la regla del 25% explica la versión de un estado, y el departamento de construcción de su localidad puede decirle qué se aplica a su techo.
Cómo llevar sus preguntas sobre el techo a una agencia
Busque su página de declaraciones y fíjese en tres cosas: cómo se valora el techo, si hay una tabla de pagos del techo y cada deducible que podría aplicarse. Luego lleve esas páginas y las preguntas de arriba a una agencia con licencia. El directorio de Riskado reúne agencias de seguros de todo Estados Unidos por estado, ciudad y categoría, para que encuentre una cerca de usted.
Términos de esta guía
Tap a term to see what it means.
Riesgo cubierto. Una causa de pérdida que la póliza cubre, como el viento, el granizo, el fuego o un árbol que cae.
Costo de reemplazo. Lo que cuesta reparar o reemplazar con materiales de clase y calidad similares, sin restar la depreciación, sujeto a los términos y límites de la póliza.
Valor real en efectivo. El costo de reemplazo después de restar la depreciación por edad y desgaste.
Depreciación. La reducción del valor por edad y desgaste.
Tabla de pagos del techo. Una tabla de algunas pólizas que reduce el pago del techo según la edad, el material o un porcentaje fijo.
Deducible por viento y granizo. Un deducible para los daños por viento o granizo que puede ser distinto del deducible para otros daños.
Deducible de porcentaje. Un deducible que se calcula sobre un límite de la póliza o sobre otra cantidad que la póliza indica.
Cobertura de ordenanza o ley. Cobertura que puede atender los costos adicionales de reparación por cumplir el código, según la póliza.
Cesión de beneficios. Un documento que puede permitir que un contratista ocupe su lugar y cobre directamente a su aseguradora.
Tasación. Un proceso que trata el monto de la pérdida, no si la pérdida está cubierta.
Página de declaraciones. La página de su póliza que muestra cómo se valora el techo y qué deducibles se aplican.