El FAIR Plan de Georgia: qué es la Georgia Underwriting Association, quién califica y qué cubre
Riskado
La Georgia Underwriting Association (Asociación de Suscripción de Georgia), o GUA, administra el FAIR Plan de Georgia. Es un mercado residual de seguros de propiedad para casas, alquileres y edificios comerciales que no pueden obtener cobertura en el mercado privado regular, y usted solicita por medio de un agente de seguros con licencia, no directamente. Las pólizas de GUA son básicas. La propiedad puede necesitar primero una inspección o reparaciones, y los formularios y la página de declaraciones determinan si las pérdidas por daños a la propiedad, responsabilidad civil, robo, viento, granizo o agua quedan cubiertas. El formulario de seguro de casa de GUA excluye la inundación, la marejada ciclónica y varios tipos de daños por agua, así que pregunte a su agente por un seguro de inundación aparte antes de depender solo de una póliza del FAIR Plan.
Lo más importante
- Qué esLa Georgia Underwriting Association administra el FAIR Plan de Georgia, un mercado residual para propiedades que los aseguradores privados no quieren asegurar.
- Cómo solicitarloLas solicitudes se presentan por medio de un agente de seguros con licencia que lo representa.
- Cobertura básicaLos formularios y la página de declaraciones determinan qué riesgos cubiertos aplican, y la propiedad puede necesitar primero una inspección o reparaciones.
- La inundación está excluidaEl formulario de seguro de casa excluye la inundación, la marejada ciclónica y varios tipos de daños por agua, así que la inundación necesita una póliza aparte.
¿Qué es la Georgia Underwriting Association?
GUA funciona como un mercado de seguros residual, y no está afiliada a ninguna entidad gubernamental local, estatal o federal, según la GUA (opens in a new tab). Administra el Georgia Fair Access to Insurance Requirements Plan (plan de acceso justo a los requisitos de seguro de Georgia) según el O.C.G.A. § 33-33-1 et seq. (opens in a new tab), como indica su Plan de Operación, y todo asegurador autorizado para emitir seguros de propiedad en Georgia es miembro. Los miembros comparten las primas suscritas, los gastos, las utilidades y las pérdidas de GUA en proporción a sus primas en Georgia, y la junta puede imponer cuotas a los miembros cuando sea necesario. Esa cuota recae sobre las aseguradoras miembros del plan.
GUA se describe como el asegurador de último recurso y ofrece solo seguro de propiedad básico, según su página de información para asegurados (opens in a new tab). La sección de Propiedad y Responsabilidad Civil (Property and Casualty) de la Office of Commissioner of Insurance and Safety Fire (Oficina del Comisionado de Seguros y de Seguridad contra Incendios de Georgia, OCI) revisa los formularios y las tarifas de propiedad y se coordina con el FAIR Plan Governing Committee (Comité Rector del FAIR Plan), según OCI (opens in a new tab).
¿Cuándo debe preguntarle a un agente por GUA?
Pregunte por GUA cuando los aseguradores privados han rechazado la propiedad, cuando su aseguradora le envió una no renovación y no encuentra un reemplazo, o cuando una casa costera no puede obtener cobertura contra viento. El plazo de seguro que fija un prestamista suele hacer urgente la pregunta, porque una interrupción puede llevarlo a actuar por cuenta propia.
Usted no puede solicitarlo por su cuenta. Una solicitud debe presentarse por medio de un productor de seguros con licencia que lo represente, según el Plan de Operación de GUA (opens in a new tab). Nuestro artículo sobre el seguro de casa en Georgia cubre qué hacer primero después de un aumento en la renovación o de una no renovación.
¿Quién puede solicitarlo y qué propiedad es elegible?
Cualquier persona con un interés asegurable en bienes raíces de Georgia que sea un riesgo de líneas personales o un riesgo comercial puede solicitarlo, según el Plan de Operación (opens in a new tab). Los riesgos de líneas personales incluyen casas ocupadas por el dueño o por inquilinos, segundas viviendas, casas móviles y otras viviendas prefabricadas. GUA aplica sus propias tarifas, planes de tarifas, reglas de suscripción y guías, así que un rechazo de un asegurador privado no garantiza la aceptación.
Las páginas para agentes de GUA enumeran productos separados de seguro de casa (opens in a new tab), estructura (dwelling) (opens in a new tab), casa móvil (opens in a new tab) y comercial (opens in a new tab). El Plan de Operación nombra los tipos de póliza: una póliza de estructura o de incendio a la que se puede agregar cobertura extendida y cobertura contra vandalismo, una póliza que cubre solo viento y granizo, una póliza básica de seguro de casa y builder's risk (seguro de obra en construcción) para líneas personales, y propiedad comercial y builder's risk para riesgos comerciales.
El área costera de viento y granizo
El Plan define un Área de Viento y Granizo (Windstorm and Hail Area) que cubre las islas costeras mar adentro que se enumeran, entre ellas Tybee, Jekyll, Cumberland, St. Simons, Sea Island y Sapelo, y cada otra propiedad de los condados de Bryan, Camden, Chatham, Glynn, Liberty y McIntosh. En esa área, una estructura construida dentro de los 10 años anteriores a la solicitud debe cumplir el código de construcción del International Code Council (Consejo Internacional de Códigos), o uno equivalente, incluidos los requisitos de diseño frente al viento. La solicitud necesita una carta de un inspector de construcción local, contratista, ingeniero o arquitecto que lo confirme.
GUA tampoco acepta una solicitud nueva ni un aumento de cobertura mientras esté vigente una restricción de suscripción por huracán. Esa restricción empieza cuando un huracán con nombre entra en un área definida del Atlántico y dura hasta 24 horas después de que se levanta el aviso de huracán. Solicite bien antes de que aumente la presión de la temporada de tormentas.
¿Cómo funcionan la solicitud, la inspección y la nota de cobertura provisional?
Su agente presenta la solicitud de GUA en el formulario de GUA. GUA puede ordenar un estudio de la propiedad que cubra su construcción, ocupación, mantenimiento, estado y estructuras cercanas, y se pueden tomar fotografías, según el Plan de Operación (opens in a new tab). Una copia del informe del estudio está disponible para usted o para su agente si la pide.
Después del estudio, GUA le informa a usted o a su agente una de tres cosas:
- El riesgo es aceptable, posiblemente con un recargo y con mejoras enumeradas que lo eliminarían.
- El riesgo será aceptable una vez que se hagan las mejoras del informe de acción y una nueva inspección las confirme.
- El riesgo no es aceptable, por los motivos indicados en el informe de acción.
GUA puede rechazar una solicitud por la condición física, como la construcción, la calefacción, el cableado, incendios anteriores o el deterioro general; por el uso de la propiedad, como estar desocupada o tener materiales inflamables almacenados; por violaciones a la ley que aumenten la exposición a pérdidas; por un monto solicitado que no corresponde con el valor de la propiedad; y por la frecuencia de pérdidas. Un riesgo no puede rechazarse por su vecindario o su área, ni por un peligro ambiental fuera del control del dueño. Si GUA rechaza o exige mejoras, debe enviar los informes de estudio y de acción a usted y al Comisionado dentro de 10 días, y explicar su derecho a apelar.
Si GUA no ha aceptado ni rechazado la solicitud dentro de los 20 días siguientes a recibirla, usted puede pedir una nota de cobertura provisional (binder). Su agente envía una copia de la solicitud original con un depósito de la prima anual estimada.
GUA emite la póliza una vez que aprueba la solicitud y recibe la prima. Acepta cheque, cheque certificado, cheque bancario, giro postal, cheque de una institución de préstamo con licencia y tarjetas de crédito, y puede ofrecer un plan de pagos a plazos con un cargo por servicio por cada pago.
De la solicitud a una póliza de GUA
- SolicitudUn agente con licencia que lo representa presenta la solicitud de GUA.
- EstudioGUA puede ordenar un estudio de la construcción, la ocupación, el mantenimiento y el estado de la propiedad.
- Informe de acciónGUA acepta el riesgo, lo acepta una vez hechas las mejoras enumeradas, o lo rechaza, con los motivos.
- Dentro de 10 días de un rechazoGUA envía los informes de estudio y de acción a usted y al Comisionado, y explica su derecho a apelar.
- Después de 20 días sin decisiónUsted puede pedir una nota de cobertura provisional con una copia de la solicitud y un depósito de la prima anual estimada.
- Póliza emitidaGUA emite una póliza de un año después de aprobar la solicitud y recibir la prima.
¿Qué cubre una póliza de seguro de casa de GUA?
La cobertura depende del producto, el formulario, los endosos y la página de declaraciones. El formulario Homeowners 8 de GUA (opens in a new tab), un formulario de seguro de casa con cobertura modificada, tiene coberturas para la estructura, otras construcciones, pertenencias personales y pérdida de uso, además de la Sección II de responsabilidad civil personal y pagos médicos. Enumera riesgos nombrados, entre ellos incendio o rayo, viento o granizo, explosión, motín o conmoción civil, aeronaves, vehículos, humo, vandalismo y robo. El robo tiene límites: el formulario no cubre el robo que ocurre fuera de las instalaciones de la residencia.
El formulario básico Dwelling Property 1 (opens in a new tab), usado para estructuras, incluidas las viviendas de alquiler, empieza con incendio o rayo y explosión interna. Cuando las declaraciones muestran cobertura extendida, aplican más riesgos enumerados, entre ellos viento o granizo, explosión, motín, aeronaves, vehículos y humo.
¿Qué excluye GUA?
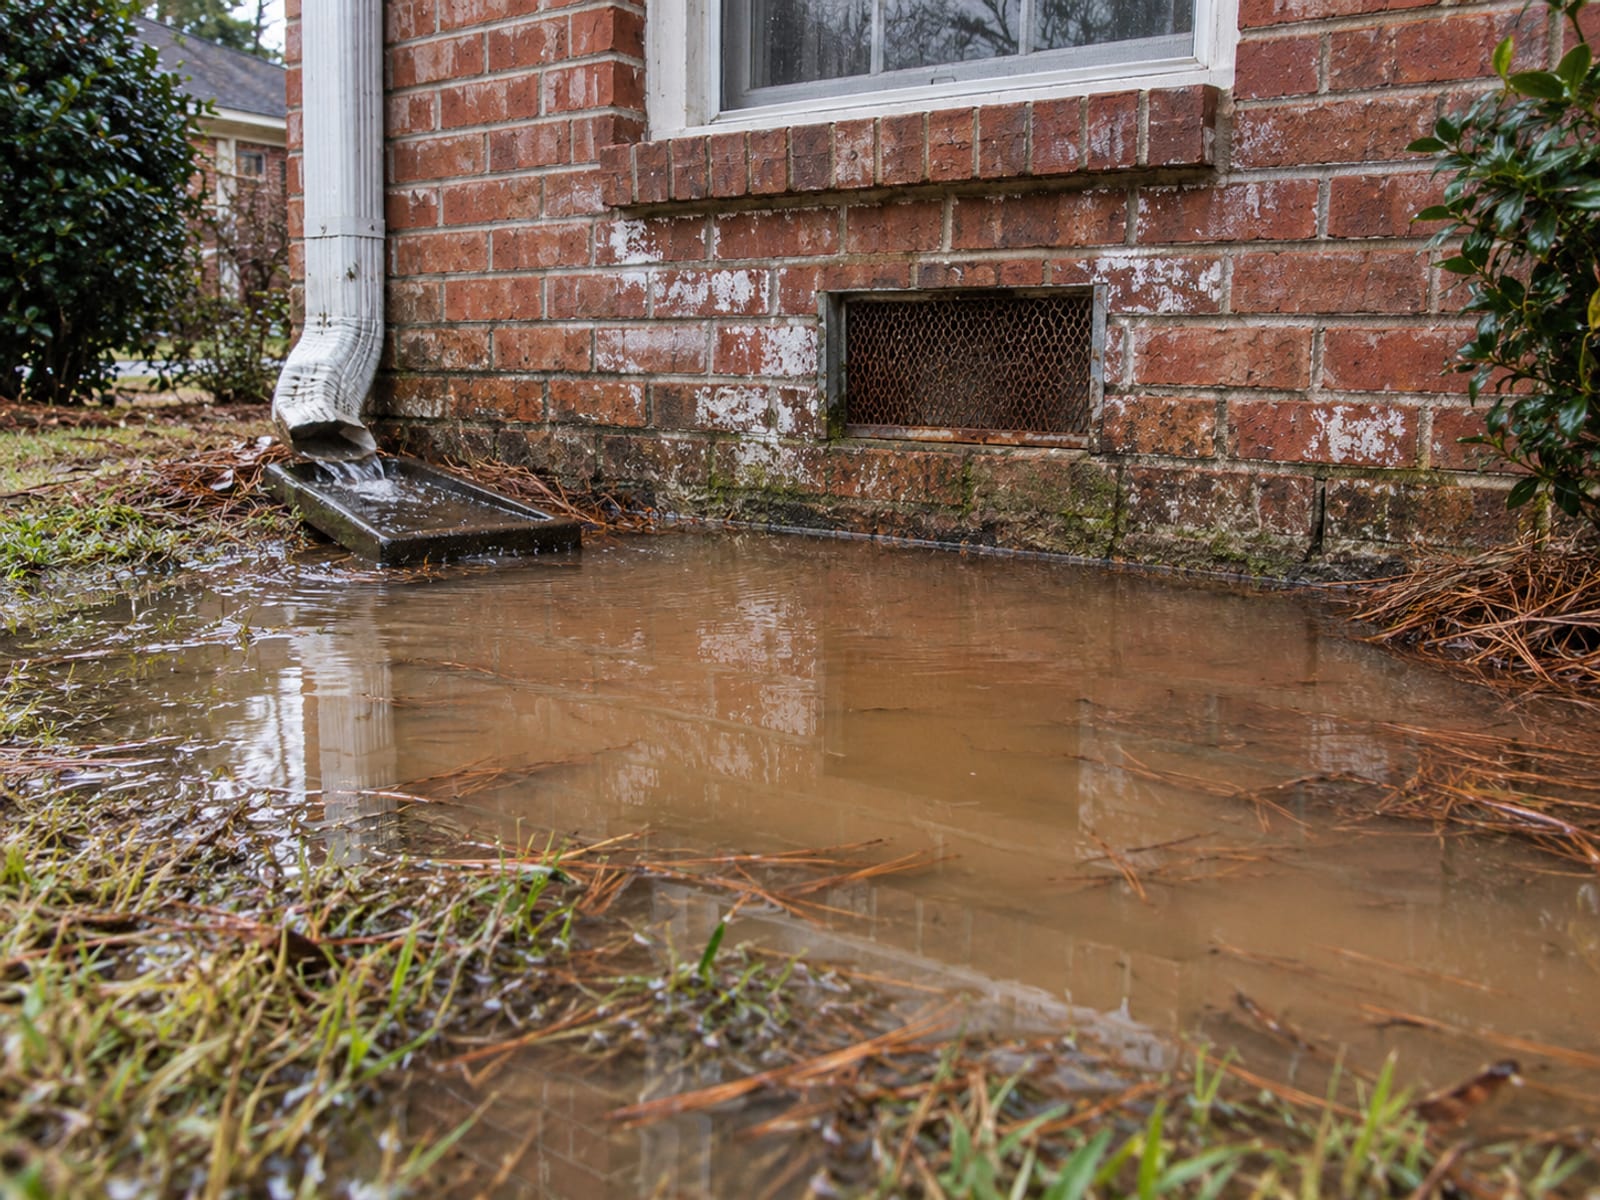
La exclusión de agua del Homeowners 8 elimina la inundación, el agua superficial, las olas, las mareas, el agua de marea, el desbordamiento de cualquier cuerpo de agua y la marejada ciclónica, provenga o no del viento. También excluye el agua que retrocede por alcantarillas o drenajes, el desbordamiento de una bomba de sumidero (sump pump) y el agua bajo la superficie del suelo que se filtra por una cimentación u otra estructura. El formulario contiene otras exclusiones, entre ellas el movimiento de la tierra.
Pregunte por un seguro de inundación aparte a través del NFIP (Programa Nacional de Seguro contra Inundaciones) o de un asegurador privado de inundación. Es una póliza propia, con sus propios límites, deducibles, exclusiones y periodos de espera, según FloodSmart (opens in a new tab). Nuestro artículo sobre el seguro de inundación en Georgia cubre las zonas de inundación y los límites del NFIP.
¿GUA incluye responsabilidad civil?
Depende del producto. El Plan de Operación fija los límites máximos de la Sección II del seguro de casa en $100,000 por evento para responsabilidad civil personal y $1,000 por persona para pagos médicos. El producto comercial de GUA no tiene cobertura de responsabilidad civil, según su página comercial (opens in a new tab). Un arrendador o un dueño de negocio con una póliza de estructura o comercial de GUA debe preguntar al agente de dónde vendrá la cobertura de responsabilidad civil.
¿Cuáles son los límites y los deducibles?
El Plan de Operación (opens in a new tab), vigente desde el 1 de enero de 2019, limita la cobertura a $2 millones por cualquier edificio, tanto para riesgos de líneas personales como comerciales. Un conjunto complejo o relacionado de edificios tiene un límite de $20 millones en total y $2 millones por edificio. Cada póliza de GUA tiene un plazo de un año.
Hover or tap a row to highlight it.
| Concepto | Cifra o regla |
|---|---|
| Máximo por un edificio | $2,000,000 |
| Máximo para un conjunto complejo o relacionado de edificios | $20,000,000 en total, $2,000,000 por edificio |
| Máximo de responsabilidad civil personal en seguro de casa | $100,000 por evento |
| Máximo de pagos médicos en seguro de casa | $1,000 por persona |
| Opciones de deducible por viento o granizo para estructuras | 1%, 2%, 3%, 5%, 7.5% o 10% |
| Mínimo del deducible por viento o granizo | $500 |
| Plazo de la póliza | Un año |
El formulario de GUA para viento o granizo (opens in a new tab) para estructuras usa un deducible en porcentaje de 1%, 2%, 3%, 5%, 7.5% o 10%, según se muestra en las declaraciones, con un mínimo de $500. Se aplica por separado a cada estructura, a cada otra construcción, a las pertenencias personales en cada edificio y a las pertenencias personales a la intemperie. Ese formulario también quita la cobertura de valor justo de alquiler (fair rental value) salvo que usted la pida y pague una prima adicional, y excluye los daños por viento o granizo a cercas, muelles, embarcaderos y propiedades similares.
GUA puede usar deducibles y otros mecanismos de suscripción para propiedades difíciles de asegurar, y deducibles más altos pueden estar disponibles a solicitud para riesgos elegibles, con un ajuste de la prima.
¿Cuánto cuesta una póliza de GUA?
Las primas de GUA dependen del producto, la propiedad, el territorio, la construcción, los límites, los deducibles, los resultados de la inspección, los recargos y las reglas de tarifa aprobadas. Las tarifas de propiedad y de responsabilidad civil de Georgia no deben ser excesivas, insuficientes ni injustamente discriminatorias, según OCI (opens in a new tab). Pida a su agente la cotización actual de GUA, la hoja de cálculo de la tarifa, la fecha de efecto y cualquier recargo, y consulte los registros a través del acceso a SERFF de OCI (opens in a new tab).
Cómo pagar, entrar a su cuenta y presentar un reclamo
Los asegurados pueden pagar en la página de pago con tarjeta de crédito (opens in a new tab) de GUA o en el portal del cliente (opens in a new tab), donde también puede ver su póliza. GUA no está afiliada a doxo.com y no autoriza ni recomienda pagar a través de esa plataforma, según la GUA (opens in a new tab).
Reporte una pérdida por medio de su agente o de la página de envío de reclamos (opens in a new tab) de GUA, y guarde el número de póliza, la fecha de la pérdida, las fotos, los recibos y los mensajes. GUA está en 3355 Annandale Lane #3, Suwanee, GA 30024, y su número de teléfono es 770-923-7431.
GUA debe dar al menos 10 días de aviso antes de cancelar por falta de pago o dentro de los primeros 60 días de una póliza. Por otros motivos da al menos 30 días de aviso en una póliza de líneas personales y 45 días en una póliza comercial, con el motivo indicado. Usted puede apelar una decisión de GUA ante su junta dentro de 15 días, y la decisión de la junta ante el Comisionado dentro de 30 días, según el Plan de Operación.
¿Aceptará su prestamista hipotecario una póliza de GUA?
Eso depende de los requisitos de su prestamista y de la página de declaraciones de la póliza, la cláusula de acreedor hipotecario (mortgagee clause), los límites, los riesgos cubiertos y las exclusiones. El seguro de casa se vuelve un requisito cuando un prestamista lo convierte en condición del préstamo, y su prestamista decide cuánta cobertura necesita, según OCI (opens in a new tab). Entregue al prestamista la constancia de seguro real de GUA y pregunte si también necesita cobertura separada de viento, inundación o responsabilidad civil. Si aseguradoras privadas le han rechazado, informe al prestamista pronto y comparta el aviso de rechazo o de no renovación.
Cómo volver al mercado privado
GUA indica a sus asegurados que comparen opciones al menos una vez al año con otras aseguradoras, y que pidan ayuda a un agente para encontrar una cobertura más amplia, incluida la que GUA no ofrece, según su página para asegurados (opens in a new tab). Una nueva aseguradora hará su propia suscripción, así que las reparaciones, un techo nuevo o un cableado actualizado pueden cambiar la respuesta. Vuelva a comparar opciones antes de cada renovación.
Cómo verificar a su agente y presentar una queja
Georgia exige que los agentes, las agencias y las compañías que hacen negocios en el estado tengan licencia, y la página de licencias de OCI explica las reglas, según OCI (opens in a new tab). Use la búsqueda de licencias de seguros de Georgia (opens in a new tab) para confirmar a su agente antes de compartir documentos.
Si una disputa con GUA, con un agente o con un reclamo sigue sin resolverse, comuníquese primero con la compañía o con el agente, y luego presente una queja a través del Consumer Complaint Portal (Portal de Quejas del Consumidor) (opens in a new tab) de OCI. OCI puede enviar la queja a la compañía o al agente, pedir una respuesta por escrito, investigar y solicitar una acción correctiva. Para encontrar un agente que pueda presentar una solicitud de GUA, el directorio de Riskado enumera agencias de seguros de todo Georgia por ciudad y por categoría.
Compruebe lo que sabe sobre el FAIR Plan de Georgia
Preguntas para su agente
- ¿Qué producto de GUA encaja: seguro de casa, estructura, casa móvil o comercial?
- ¿Qué formulario y qué endosos se emitirán?
- ¿Se requiere una inspección, y qué mejoras podría enumerar el informe de acción?
- ¿Están incluidos el viento y el granizo, o se emiten en un formulario separado?
- ¿Qué deducible se aplica a cada riesgo cubierto?
- ¿Están incluidas la responsabilidad civil personal y los pagos médicos? Si no lo están, ¿dónde puedo obtener cobertura de responsabilidad civil?
- ¿Están excluidas la inundación, la marejada ciclónica, el retroceso de alcantarillado, el desbordamiento de la bomba de sumidero y el agua subterránea?
- ¿Aceptará mi prestamista esta póliza y sus límites?
- ¿Qué métodos de pago y opciones de pagos a plazos aplican, y qué pasa si un pago se atrasa?
- ¿Cómo presento un reclamo?
- ¿Cómo apelo un rechazo o un informe de acción?
- ¿Cuándo debemos volver a comparar en el mercado privado?
- ¿Está activa su licencia de Georgia?
Preguntas frecuentes
¿El FAIR Plan de Georgia es un programa de seguro del gobierno?
No. GUA no está afiliada a ninguna entidad gubernamental local, estatal o federal, según la GUA (opens in a new tab). Todo asegurador autorizado para emitir seguros de propiedad en Georgia es miembro y comparte sus resultados.
¿El FAIR Plan de Georgia cubre la inundación?
El formulario de seguro de casa de GUA excluye la inundación, el agua superficial, el agua de marea y la marejada ciclónica, junto con el retroceso de alcantarillado, el desbordamiento de la bomba de sumidero y el agua subterránea, según el formulario Homeowners 8 (opens in a new tab). La cobertura de inundación viene de una póliza separada del NFIP o de inundación privada.
¿Cuánto tarda una solicitud de GUA?
GUA decide después de cualquier estudio e informe de acción. Si no ha aceptado ni rechazado la solicitud dentro de los 20 días siguientes a recibirla, usted puede pedir una nota de cobertura provisional con una copia de la solicitud y un depósito de la prima anual estimada, según el Plan de Operación (opens in a new tab).
¿Una casa costera puede tener solo cobertura contra viento?
El Plan de Operación enumera una póliza que asegura solo viento y granizo entre las pólizas de líneas personales de GUA. La nueva construcción costera en el Área de Viento y Granizo debe cumplir el código de construcción, incluidos los requisitos de diseño frente al viento, para ser asegurable.
Un plan breve para esta semana
Reúna el aviso de rechazo o de no renovación, su página de declaraciones actual, los registros del techo y del cableado, y la carta de seguro de su prestamista. Pida a un agente con licencia que presente la solicitud de GUA y que cotice al mismo tiempo un seguro de inundación separado. Lea el informe de acción en cuanto llegue y ponga un recordatorio para comparar opciones en el mercado privado antes de que termine el plazo de un año de la póliza.
Términos clave
Tap a term to see what it means.
Georgia Underwriting Association (GUA). La asociación que administra el FAIR Plan de Georgia.
FAIR Plan. El plan de Georgia de acceso justo a los requisitos de seguro (Fair Access to Insurance Requirements Plan), el mercado residual del seguro de propiedad.
Mercado residual. Cobertura para propiedades que no pueden obtener seguro en el mercado privado regular.
Informe de acción. La decisión escrita de GUA después de un estudio de la propiedad, con las mejoras requeridas o los motivos de un rechazo.
Nota de cobertura provisional. Cobertura de corto plazo que puede pedir si GUA no ha aceptado ni rechazado una solicitud dentro de 20 días.
Área de Viento y Granizo. Las islas costeras y los seis condados costeros donde aplican las reglas de construcción por viento de GUA.
Productor con licencia. Un agente de seguros con licencia que presenta la solicitud por usted.
Cláusula de acreedor hipotecario. La parte de una póliza que nombra al prestamista y protege su interés.