El techo FORTIFIED en Alabama: el descuento del seguro, las subvenciones y cómo solicitarlas
Riskado
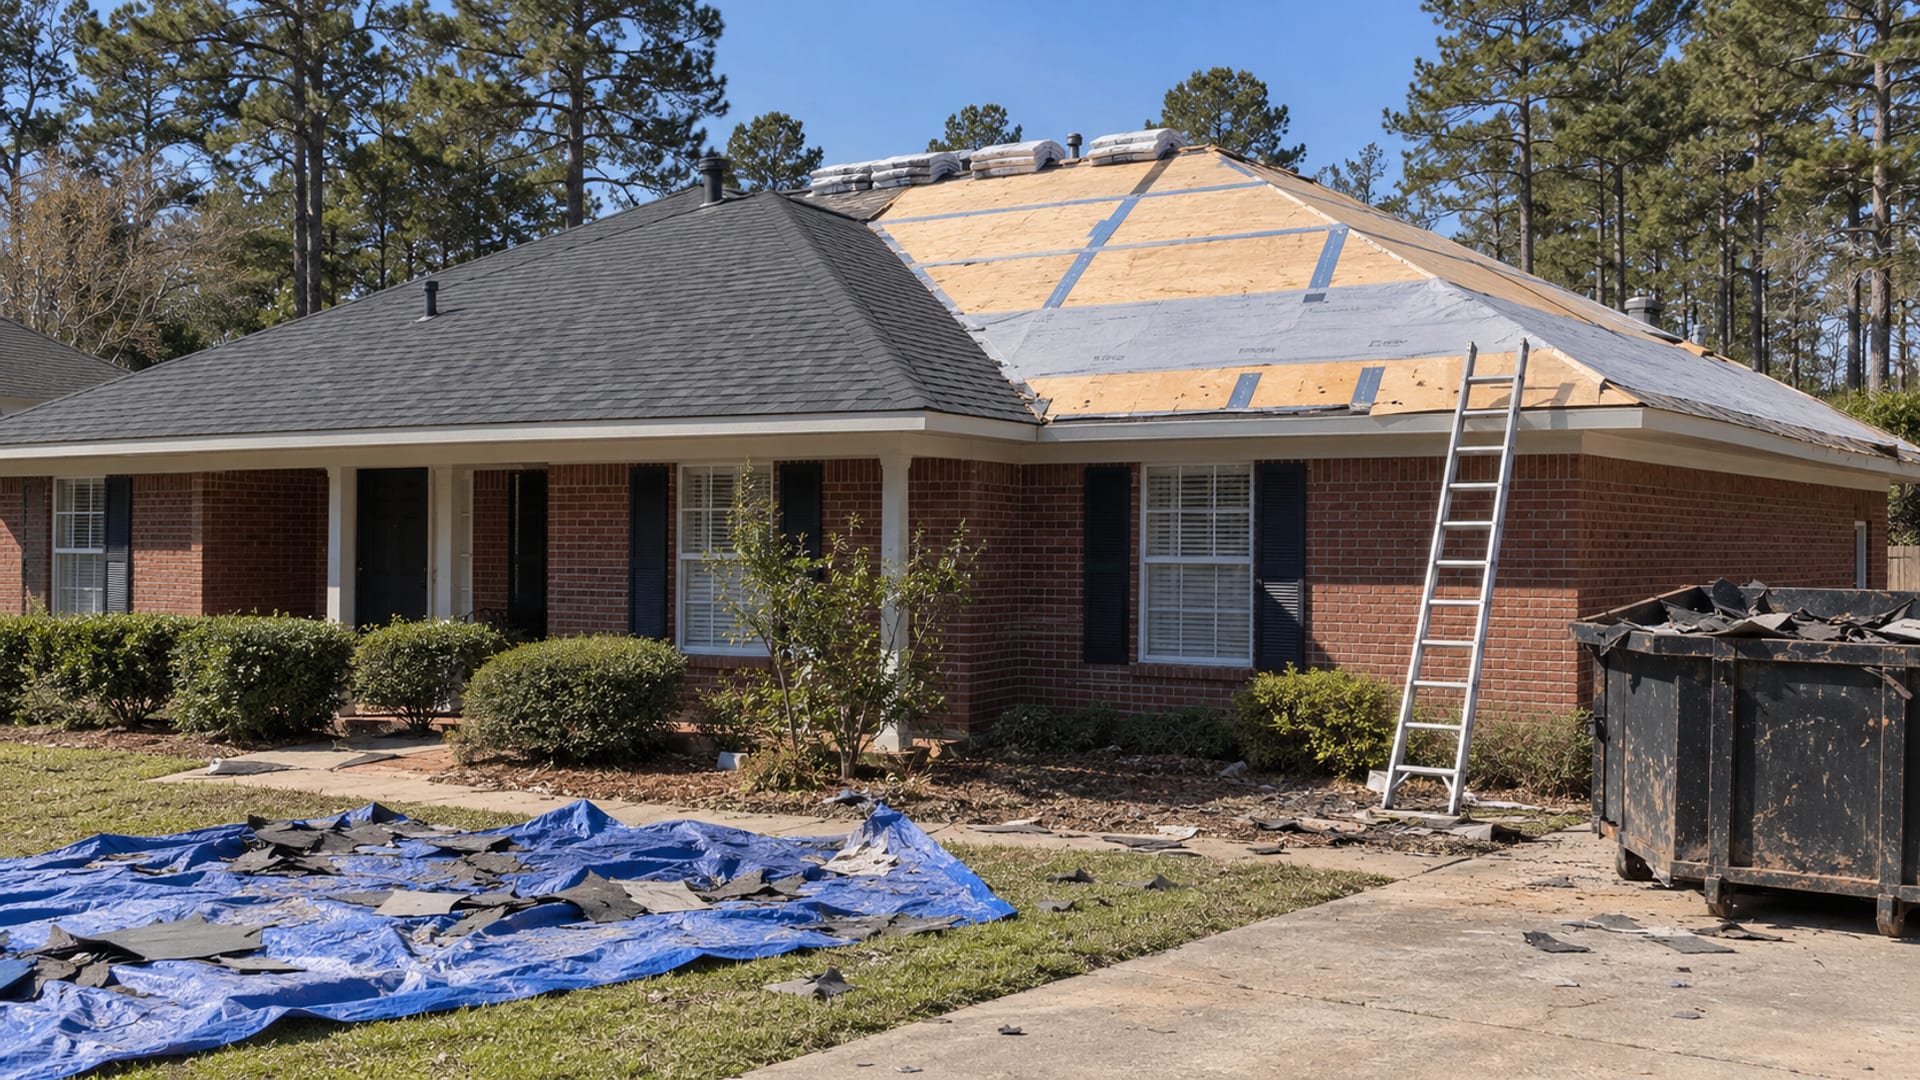
La ley de Alabama exige que las aseguradoras den un descuento de prima o una reducción de tarifa en las casas certificadas según el estándar FORTIFIED del IBHS (Instituto para la Seguridad de Negocios y Hogares), según el Código de Alabama § 27-31D-1 (opens in a new tab) para casas nuevas y el § 27-31D-2 (opens in a new tab) para casas existentes. El descuento aplica a la parte de viento de su seguro de casa en Alabama y no a toda la póliza. FORTIFIED Roof es el primer nivel, Silver añade protección para ventanas, puertas y otras aberturas, y Gold añade una trayectoria de carga continua a través de la casa. El programa Strengthen Alabama Homes (programa de fortalecimiento de viviendas de Alabama) (opens in a new tab) indica que sus subvenciones pagan 100% del costo de llegar a FORTIFIED Roof, hasta $10,000, al 13 de octubre de 2026, para propietarios elegibles en los condados de su calendario actual mientras haya fondos. Para obtener el descuento, usted entrega el certificado del IBHS a su aseguradora.
Lo más importante
- La leyLas aseguradoras deben dar un descuento de prima o una reducción de tarifa en las casas certificadas según el estándar FORTIFIED del IBHS.
- A qué aplicaA la parte de viento de la prima, no a toda la póliza.
- Los nivelesRoof, luego Silver para aberturas, y luego Gold para una trayectoria de carga continua.
- La subvenciónStrengthen Alabama Homes paga 100% del costo de llegar a FORTIFIED Roof, hasta $10,000, al 13 de octubre de 2026, mientras haya fondos.
- La pruebaEntregue a su aseguradora el certificado del IBHS.
Qué debe saber antes de pagar un techo FORTIFIED
Hay dos cosas distintas, y conviene mantenerlas separadas. El descuento del seguro es una obligación legal de las aseguradoras una vez que su casa tiene la designación FORTIFIED. La subvención es un programa estatal con sus propias reglas de elegibilidad, ventanas de solicitud y fondos limitados. Puede obtener el descuento sin la subvención, pero no puede obtener el descuento sin el certificado.
El certificado es lo que hace que el trabajo cuente. La declaración de un techador de que un techo está «construido según FORTIFIED» no basta. Un evaluador FORTIFIED certificado documenta el trabajo, el IBHS lo revisa y emite un certificado de designación, y la aseguradora aplica el descuento después de que usted le entrega ese certificado. Según el § 27-31D-1 (opens in a new tab), la prueba de certificación del IBHS debe presentarse a la aseguradora antes de que el descuento entre en vigor.
Si va a reemplazar un techo de todos modos, planee la evaluación antes de que se quite el techo viejo. El evaluador necesita documentar el trabajo mientras se hace.
¿Cuánto vale el descuento de seguro FORTIFIED en Alabama?
El Alabama Department of Insurance (Departamento de Seguros de Alabama, ALDOI) publica descuentos de referencia por nivel y antigüedad del techo. Estos provienen del Boletín 2016-07 de ALDOI (opens in a new tab) y se reproducen en el informe de ALDOI y la University of Alabama sobre casas FORTIFIED en el huracán Sally (opens in a new tab), publicado el 5 de mayo de 2025, que dice que las aseguradoras autorizadas (admitted) deben aplicarlos a la parte de viento de las primas de seguro de casa.
Hover or tap a row to highlight it.
| Nivel FORTIFIED | Casa existente, techo de más de 5 años | Casa nueva o existente, techo de 5 años o menos |
|---|---|---|
| FORTIFIED Roof | 20% | 35% |
| FORTIFIED Silver | 35% | 45% |
| FORTIFIED Gold | 40% | 50% |
IBHS describe los mismos descuentos en rangos en su página de incentivos de Alabama (opens in a new tab), al 13 de octubre de 2026: de 25% a 35% para Roof, de 35% a 45% para Silver y de 45% a 55% para Gold, sobre la parte de viento de la prima. Cuando ALDOI anunció el Boletín 2016-07 el 23 de diciembre de 2016, describió descuentos de 35% a 60% sobre la parte de huracán de la prima y de 20% a 35% sobre la otra parte de viento, según la estructura y el condado.
El porcentaje se toma de la parte de viento, así que el ahorro en dólares depende de qué parte de su prima es viento. En ese anuncio de 2016, ALDOI estimó que la exposición a huracanes y viento representa alrededor de 70% a 80% del costo del seguro de casa en la costa y alrededor de 40% a 60% en el resto del estado. La ley también permite que una aseguradora que no separe su prima de viento en su presentación de tarifas aplique el descuento a la prima total, según el § 27-31D-1(j) (opens in a new tab).
La aseguradora importa. Strengthen Alabama Homes indica a los propietarios que verifiquen que la compañía sea una aseguradora admitida, porque las admitidas deben respetar el certificado y las aseguradoras de surplus lines no están obligadas por la ley a dar el descuento.
¿Qué nivel FORTIFIED le conviene a su proyecto: Roof, Silver o Gold?
Los niveles se construyen uno sobre otro. Cada uno incluye todo lo del nivel inferior.
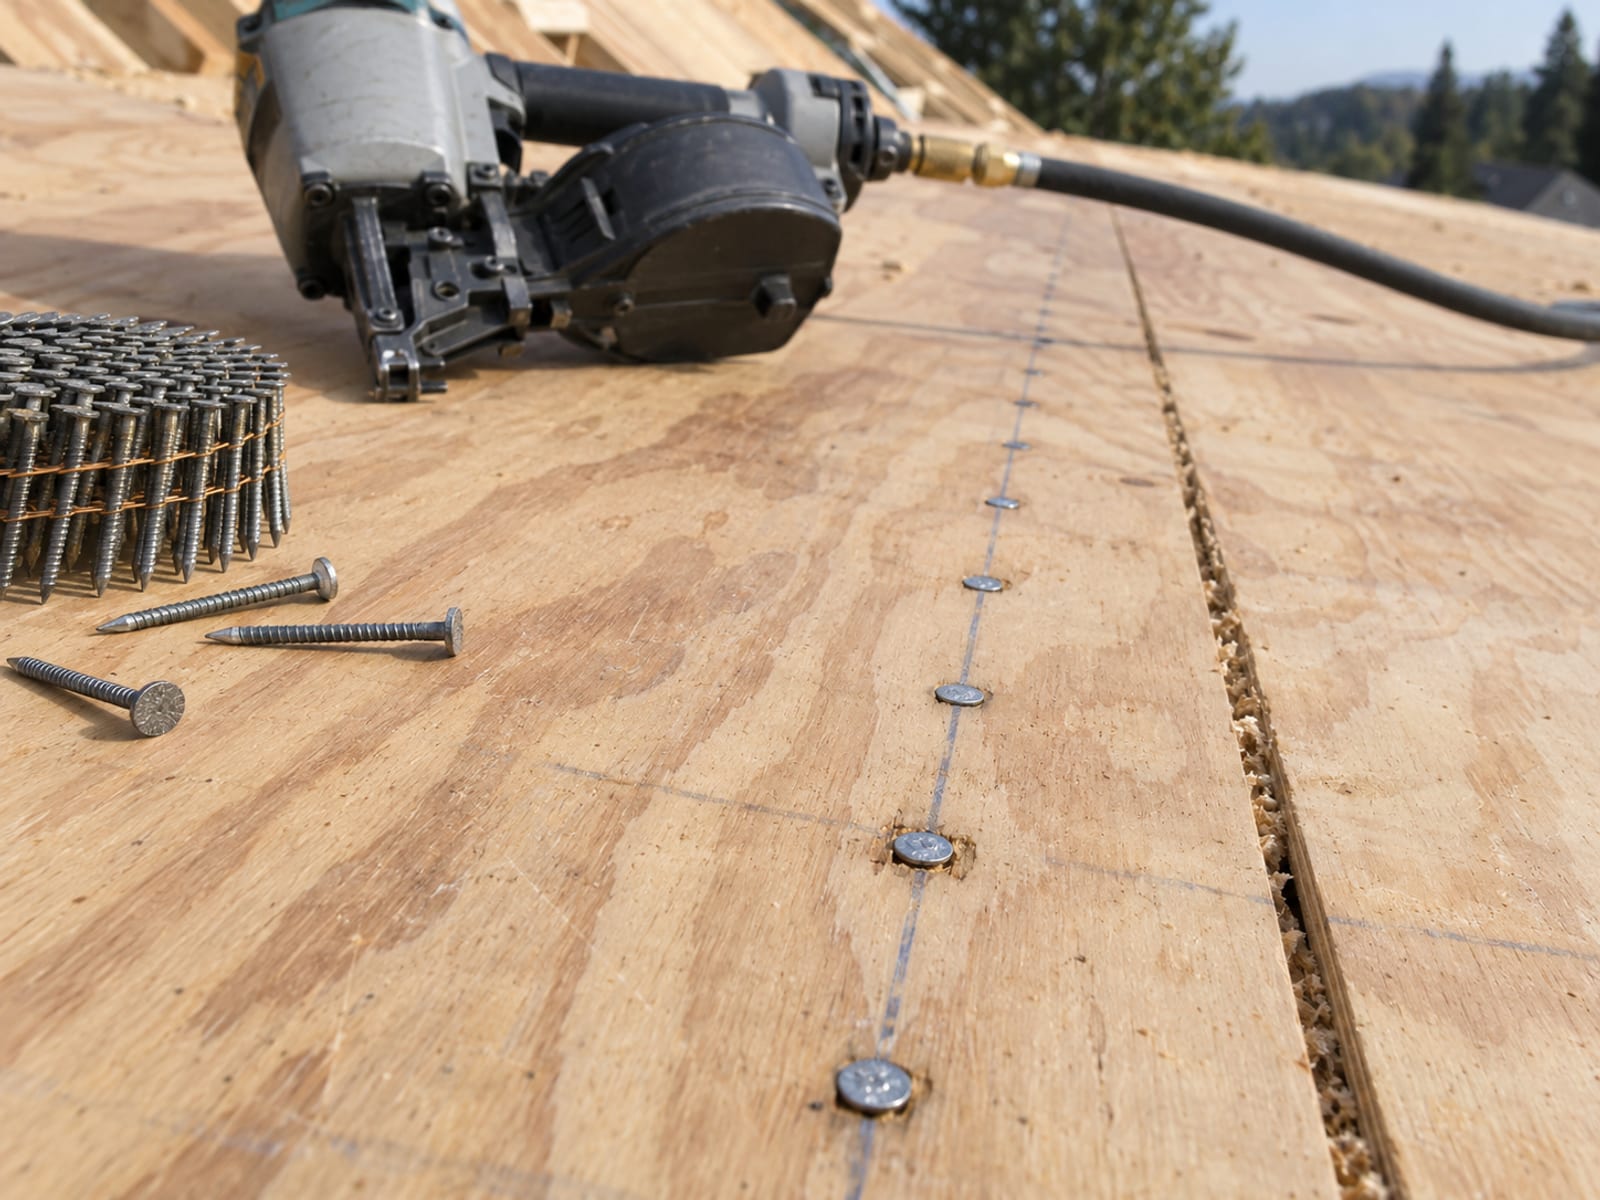
FORTIFIED Roof fortalece el sistema del techo y limita la probabilidad de que entre agua a la casa si la cubierta del techo se daña. Atiende tres puntos débiles principales: las conexiones de la cubierta con la casa, los bordes del techo y las separaciones en la cubierta, según la página de FORTIFIED Roof del IBHS (opens in a new tab).
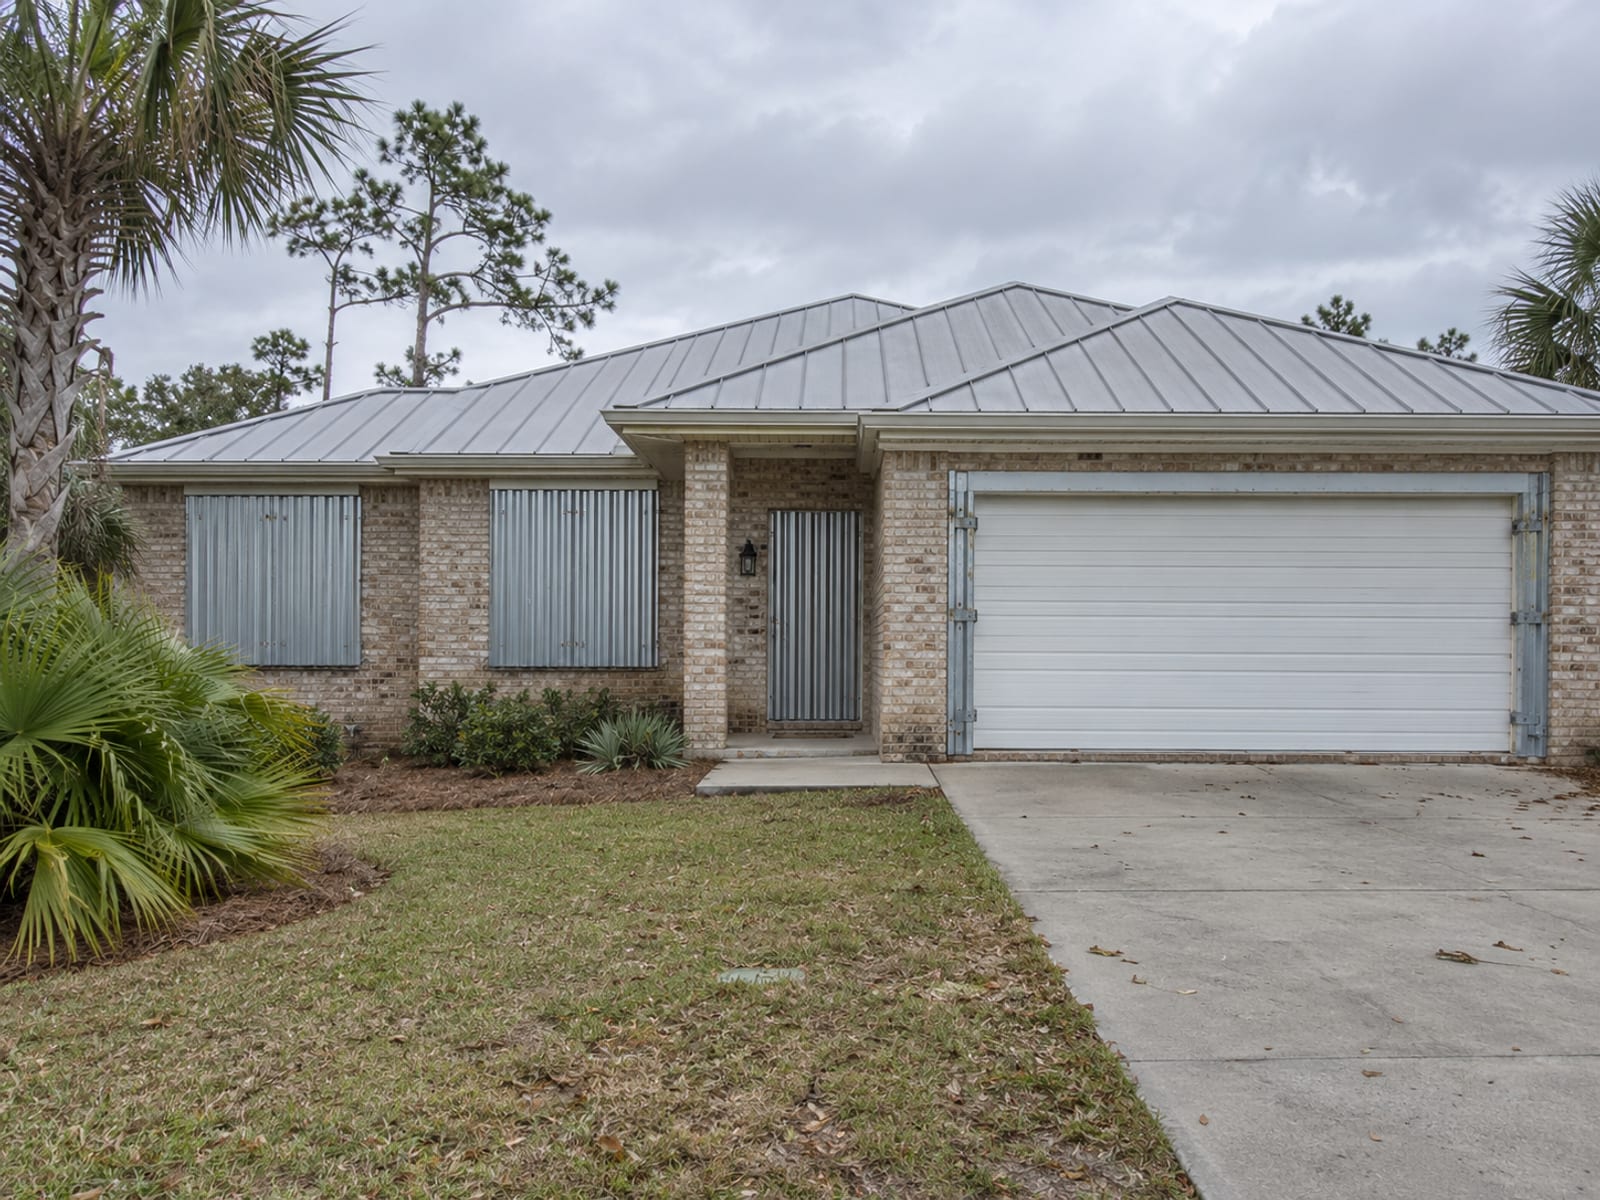
FORTIFIED Silver añade protección para ventanas, puertas, puertas de garaje y otras áreas vulnerables, para que el viento y la lluvia tengan menos probabilidad de causar daños graves. FORTIFIED Gold añade una trayectoria de carga continua que une el techo, las paredes y la cimentación, que el IBHS describe como protección máxima contra el viento en su página de incentivos de Alabama (opens in a new tab).
El estándar en sí cambió hace poco. Todos los proyectos con permiso emitido a partir del 1 de noviembre de 2025 deben cumplir el Estándar FORTIFIED Home de 2025 (2025 FORTIFIED Home Standard), y donde no se requieren permisos para el techo, los techos instalados a partir de esa fecha deben cumplirlo, según la página de documentos técnicos del IBHS (opens in a new tab). Pregunte a su evaluador qué versión aplica a su proyecto.
¿Quién puede recibir una subvención de Strengthen Alabama Homes?
La subvención cubre solo FORTIFIED Roof. Las preguntas frecuentes de Strengthen Alabama Homes (opens in a new tab), actualizadas el 26 de marzo de 2026, indican que el programa no ofrece el estándar Silver y no financia una casa que ya está en el nivel Roof para llegar a Silver. El programa lo administra el ALDOI y lo financia la industria de seguros de Alabama, no el presupuesto general del estado ni un programa federal.
La página del programa (opens in a new tab) fija estas condiciones, al 13 de octubre de 2026:
- Usted vive en un condado del calendario de subvenciones vigente y declara la casa como su residencia principal.
- La casa es una vivienda unifamiliar existente, ocupada por el dueño. Las rentas, las casas adosadas (townhomes), los condominios y las casas móviles no califican.
- La casa está en buen estado y no está en venta durante el proceso.
- Tiene una póliza de seguro de casa vigente antes de que se pague la subvención, y cobertura de viento vigente al terminar el trabajo.
- Tiene seguro contra inundaciones si la casa está en un área especial de peligro de inundación.
- Sube verificación de ingresos, las páginas de declaraciones de su seguro y un formulario de divulgación del proveedor notarizado.
Dos reglas más de las preguntas frecuentes pueden sorprender a los solicitantes. Una reclamación de seguro de techo dentro de los últimos seis meses lo deja no elegible, porque el programa no puede combinar dinero de la subvención y dinero de la reclamación para el mismo trabajo. Y solo se permite una subvención por dirección.
Cuándo se abren las solicitudes
Los fondos se liberan por condado y por trimestre, y el sistema de solicitudes se cierra cuando el dinero de ese periodo ya está comprometido. El calendario de adjudicación de subvenciones (opens in a new tab), al 13 de octubre de 2026, enumera aperturas a las 9:00 a. m. del 6 de octubre de 2026 para el condado de Mobile y del 8 de octubre de 2026 para el condado de Baldwin, seguidas de aperturas en Mobile y Baldwin en enero, abril y julio de 2027. Las solicitudes se reciben por orden de llegada. La página principal del programa también anunció subvenciones para los condados de Jefferson, Tuscaloosa y Escambia con apertura el 4 de noviembre de 2025, la primera vez que el programa ofreció subvenciones fuera de Mobile y Baldwin desde que empezó en 2015.
Los asegurados del Beach Pool de Alabama tienen una vía aparte. A través de la alianza entre la Alabama Insurance Underwriting Association (Asociación de Suscripción de Seguros de Alabama, AIUA) y Strengthen Alabama Homes (opens in a new tab), un propietario con una póliza AIUA vigente sobre una residencia principal unifamiliar y separada de otras casas en el condado de Baldwin o Mobile puede solicitar una subvención de hasta $10,000 sin importar sus ingresos, con comprobante de ingresos obligatorio, y la casa debe cumplir el estándar FORTIFIED Roof o Silver cuando se termine el trabajo.
Strengthen Alabama Homes está abierto a propietarios elegibles por condado, no por edad. Si usted es un propietario de mayor edad o de ingresos más bajos, llame al programa al 1-800-433-3966 y pregunte si otro programa de asistencia aplica en su condado.
Cómo solicitar la subvención, paso a paso
El proceso de Strengthen Alabama Homes (opens in a new tab) tiene varios plazos de siete días, y el programa dice que no le llamará, así que esté atento a su correo electrónico.
- Cree un perfil en línea y envíe la solicitud.
- Dentro de siete días, suba su Formulario 1040 o 1040-SR federal del año pasado (o su estado de beneficios del Seguro Social, Social Security benefit statement), sus páginas de declaraciones de seguro de vivienda, de viento y, si se requiere, de inundación, y el formulario notarizado de divulgación del proveedor.
- Espere a que el personal revise los documentos.
- Dentro de siete días de la aprobación, elija un evaluador FORTIFIED aprobado por el programa.
- Pague y complete la evaluación. Usted recibe un resultado de aprobado o reprobado, y las casas que reprueban no son elegibles.
- Dentro de siete días, elija tres contratistas del programa para presentar ofertas por el trabajo.
- Después de que llegan las tres ofertas, recibe la adjudicación de su subvención y cualquier monto que deba pagar de su bolsillo.
- Dentro de siete días, seleccione su oferta final y firme el contrato directamente con el contratista.
- El contratista termina el trabajo, y el evaluador lo documenta y lo envía al IBHS.
- El IBHS emite el certificado de designación FORTIFIED.
- El programa paga la subvención directamente al contratista, hasta el monto adjudicado.
- Lleve el certificado a su agente de seguros, y luego suba a su portal de la subvención la nueva página de declaraciones que muestra el descuento.
Según las preguntas frecuentes, las ofertas valen 90 días, y el trabajo debe terminarse dentro de 90 días de la adjudicación de la subvención. El contrato es entre usted y el contratista, y cualquier costo por encima de la adjudicación, incluido un tablero de la cubierta podrido que se encuentre al quitar el techo viejo o una teja de mayor calidad, lo paga usted. El programa no reembolsa trabajo que ya se completó.
Plazos y límites de tiempo que conviene vigilar
- 7 díasPara subir documentos, elegir un evaluador, elegir tres contratistas y seleccionar su oferta final.
- 90 díasCuánto tiempo siguen vigentes las ofertas de los contratistas.
- 90 díasPara terminar el trabajo después de la adjudicación de la subvención.
- 6 mesesUna reclamación de techo en este periodo lo deja no elegible para la subvención.
- 5 añosCuánto tiempo es válido un certificado FORTIFIED.
- 1 añoPeriodo de gracia para volver a designar antes de un cargo extra de $50.
¿Cuánto cuesta una evaluación FORTIFIED?
Cada evaluador fija su tarifa, y la paga el propietario. La página del programa indica a los solicitantes que las tarifas varían y que consigan varios precios antes de elegir, y las preguntas frecuentes dicen que la tarifa no se reembolsa si usted deja el programa. Una lista de evaluadores aprobados con datos de contacto está en la página de evaluadores de Strengthen Alabama Homes (opens in a new tab). Pregunte a cada uno qué incluye la tarifa, incluidas las visitas de regreso durante el trabajo.
Qué pasa después de la certificación
Entregue a su aseguradora o agente el certificado del IBHS. Las preguntas frecuentes dicen que el certificado emitido por el IBHS y entregado por su evaluador es todo lo que la compañía de seguros necesita para aplicar el descuento por mitigación de viento. Luego revise su próxima página de declaraciones para ver el descuento y compárela con la anterior.
Si el descuento no aparece, pregunte a la aseguradora qué regla de calificación de mitigación de viento aplicó y cuándo entra en vigor el cambio. La guía de ALDOI después del huracán Nate (opens in a new tab) indica a los propietarios que presenten la solicitud del descuento después de recibir el certificado del IBHS, y que contacten al departamento si tienen problemas para obtenerlo. ALDOI Consumer Services (Servicios al Consumidor de ALDOI) puede contactarse al 334-241-4141 o al 1-800-433-3966, o en ConsumerServices@insurance.alabama.gov, según su información de contacto (opens in a new tab).
Cómo encajan la edad del techo, las reclamaciones y los deducibles
La antigüedad del techo cambia la referencia. La tabla de ALDOI da un descuento más alto cuando el techo tiene cinco años o menos, y una casa existente con un techo de más de cinco años obtiene la cifra más baja para su nivel.
Una designación FORTIFIED no cambia su deducible por sí sola. Su deducible por viento, granizo o huracán lo sigue fijando su póliza, y también la forma en que se valora el techo después de una reclamación, ya sea a costo de reemplazo o a valor real en efectivo. Pregunte a su agente por ambos.
Un endoso FORTIFIED es un producto distinto. Según el Código de Alabama § 27-31D-2.1 (opens in a new tab), las compañías que emiten seguro de casa deben ofrecer un endoso que mejore una casa elegible no FORTIFIED al estándar FORTIFIED cuando un daño cubierto obliga a reemplazar el techo, situación que explica nuestro artículo sobre si el seguro de casa cubre el reemplazo del techo. El IBHS señala que el costo del endoso varía según la aseguradora. Si no puede obtener un techo FORTIFIED antes de la próxima temporada de tormentas, pregunte si su póliza lo incluye.
Cuánto dura la designación y si se transfiere
Un certificado FORTIFIED es válido por cinco años, y para conservarlo se necesita una nueva designación, según la página de nueva designación del IBHS (opens in a new tab). La nueva designación revisa principalmente la vida útil restante y el estado de la cubierta del techo, y si no ha cambiado nada sustancial, puede que solo necesite una inspección.
No la deje vencer por mucho tiempo. Una solicitud de nueva designación presentada después del periodo de gracia de un año tiene un cargo extra de $50, y una vez que han pasado cinco años desde que venció la designación, la casa necesita una evaluación nueva completa, según la página de renovación del IBHS (opens in a new tab).
La designación pertenece a la casa. El IBHS emite el certificado a la dirección de la propiedad, no al propietario, así que se transfiere con la venta, según la página de fundamentos del IBHS (opens in a new tab). Si compra una casa FORTIFIED, pida una copia del certificado y su fecha de vencimiento, y entréguelos a su aseguradora.
Preguntas para hacerle a su agente de seguros de Alabama
- ¿La aseguradora está admitida en Alabama, o esta es una póliza de surplus lines?
- ¿La aseguradora aplica el descuento FORTIFIED a la parte de viento o a toda la prima?
- ¿Qué nivel FORTIFIED y qué antigüedad de techo aparecerán en mi registro de tarifas?
- ¿Qué porcentaje aplica a mi casa, y cuándo entra en vigor?
- ¿Cómo aparecerá el descuento en mi página de declaraciones?
- ¿Mi póliza tiene un deducible separado para viento, granizo o huracán?
- ¿Mi techo se valora a costo de reemplazo o a valor real en efectivo después de una reclamación?
- ¿Mi póliza incluye un endoso FORTIFIED, y cuánto cuesta?
- ¿Qué necesita la aseguradora cuando mi designación se renueve?
El directorio de Riskado enumera agencias de seguros en Alabama por ciudad y categoría. Antes de compartir documentos, confirme la licencia del agente con la búsqueda de licencias de seguros de Alabama (opens in a new tab).
Compruebe lo que sabe sobre los techos FORTIFIED en Alabama
Preguntas frecuentes
¿Cuánto ahorra un techo FORTIFIED en el seguro?
La referencia de descuento es de 20% a 35% de la parte de viento de la prima para FORTIFIED Roof, según la antigüedad del techo, con la tabla de ALDOI del informe de mayo de 2025. Su ahorro en dólares depende de qué tan grande sea la parte de viento de su prima, que suele ser mayor en la costa.
¿Existe en Alabama un programa de techos gratuito?
Strengthen Alabama Homes paga 100% del costo de llegar a FORTIFIED Roof hasta $10,000, para propietarios elegibles en los condados de su calendario. Usted sigue pagando la tarifa de evaluación y cualquier costo por encima de la adjudicación.
¿Vale la pena un techo FORTIFIED?
Depende de su prima de viento, del costo del trabajo y de cuánto tiempo va a quedarse en la casa. Un estudio de la University of Alabama encontró que las casas FORTIFIED se venden casi 7% más que las casas no FORTIFIED, según la página del programa Strengthen Alabama Homes (opens in a new tab), y el informe de ALDOI encontró que las casas con FORTIFIED Roof tuvieron 20% menos severidad de pérdida que las casas convencionales en el huracán Sally.
¿Puedo obtener la subvención si acabo de presentar una reclamación de techo?
No, si la reclamación fue dentro de los últimos seis meses. Las preguntas frecuentes del programa dicen que no puede recibir dinero de la subvención y dinero de una reclamación de seguro para fortalecer la misma casa en ese periodo.
Antes de firmar un contrato de techos
Verifique que su condado esté en el calendario de subvenciones vigente, consiga un evaluador aprobado antes de que empiece el trabajo y confirme que su aseguradora está admitida en Alabama. Guarde el certificado del IBHS en un lugar donde lo encuentre, envíelo a su aseguradora y anote la fecha de vencimiento de cinco años en su calendario.
Términos clave
Tap a term to see what it means.
FORTIFIED. Un programa voluntario de construcción y reemplazo de techos del IBHS que fortalece las casas contra vientos fuertes, granizo y huracanes.
IBHS. El Insurance Institute for Business and Home Safety (Instituto para la Seguridad de Negocios y Hogares), que fija los estándares FORTIFIED y emite los certificados de designación.
FORTIFIED Roof. El primer nivel, que fortalece las conexiones de la cubierta del techo, los bordes del techo y las separaciones en la cubierta.
FORTIFIED Silver. El segundo nivel, que añade protección para ventanas, puertas y otras aberturas.
FORTIFIED Gold. El nivel más alto, que añade una trayectoria de carga continua desde el techo hasta la cimentación.
Parte de viento. La parte de la prima de seguro de casa que paga la cobertura de viento y huracán.
Aseguradora admitida. Una aseguradora con licencia en Alabama y sujeta a sus reglas de tarifas, que debe respetar el certificado FORTIFIED.
Nueva designación. La inspección que renueva un certificado FORTIFIED después de cinco años.
Endoso FORTIFIED. Cobertura opcional que paga para mejorar un techo a FORTIFIED cuando una pérdida cubierta exige reemplazarlo.