¿El seguro de casa cubre el moho? Fugas, límites, remediación y cómo reportarlo
Riskado
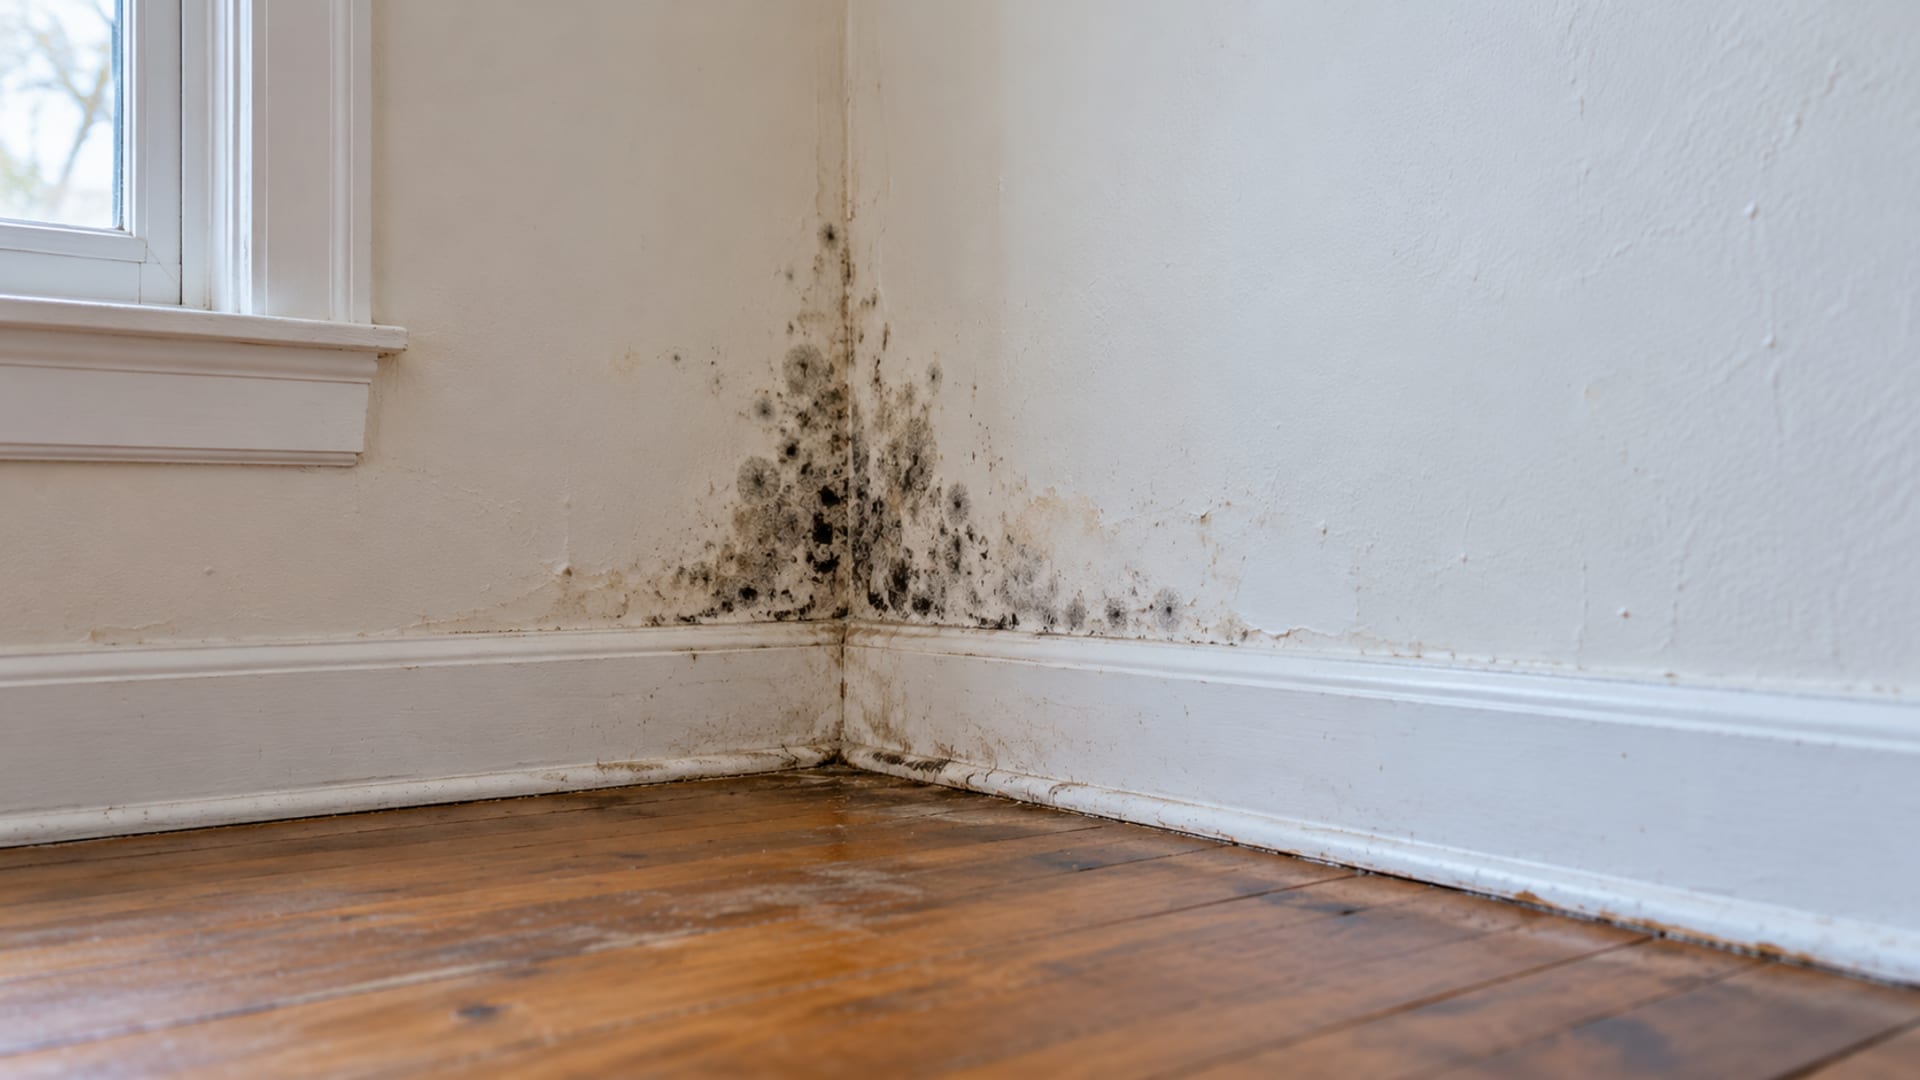
El seguro de casa puede cubrir el moho cuando aparece después de una pérdida de agua repentina y accidental que la póliza cubre, como una tubería reventada o un electrodoméstico que se desborda. La cobertura suele estar limitada o excluida cuando el moho viene de una fuga gradual, filtraciones, humedad, falta de mantenimiento, desgaste o una inundación. Aun cuando la pérdida de agua está cubierta, la póliza puede pagar la reparación de lo que dañó el agua sin pagar todos los costos de las pruebas o de la eliminación del moho. Revise las exclusiones de su póliza, la página de declaraciones, cualquier sublímite para moho u hongos, la cobertura por reflujo de agua, la cobertura de inundación y los endosos. Ahora mismo, detenga el agua, evite más daños, tome fotos de lo que ve, guarde los materiales dañados cuando sea seguro y avise pronto a su aseguradora.
Lo más importante
- Cuándo puede estar cubiertoEl moho que crece después de una pérdida de agua repentina y accidental que la póliza cubre, como una tubería reventada o un electrodoméstico que se desborda.
- Cuándo suele estar limitado o excluidoEl moho por una fuga gradual, filtraciones, humedad, falta de mantenimiento, desgaste o una inundación.
- Reparar no es eliminarAun con la pérdida de agua cubierta, la póliza puede pagar la reparación de lo que dañó el agua sin pagar todos los costos de las pruebas o de la eliminación del moho.
- Qué revisarLas exclusiones, la página de declaraciones, cualquier sublímite para moho u hongos, la cobertura por reflujo de agua, la cobertura de inundación y los endosos.
- Ahora mismoDetenga el agua, evite más daños, tome fotos, guarde los materiales dañados cuando sea seguro y avise pronto a su aseguradora.
Empiece por la causa de la humedad
La causa del agua suele decidir la pregunta del moho. La mayoría de las pólizas de casa cubren los daños por agua repentinos y accidentales, como una tubería reventada, un inodoro que se desborda o una manguera de lavadora rota, y el moho que crece en algo dañado por ese evento puede quedar cubierto también, según la guía del Texas Department of Insurance (Departamento de Seguros de Texas) sobre daños por agua y moho (opens in a new tab). Las pólizas por lo general no cubren las fugas graduales ni las filtraciones, ni el moho que causan, y la póliza de casa no cubre el moho que viene de una inundación.
Las inundaciones, las filtraciones o fugas, el moho, el desgaste, el mantenimiento y el descuido están entre las causas que las pólizas de casa suelen excluir, según la guía de seguros residenciales del California Department of Insurance (Departamento de Seguros de California) (opens in a new tab). La redacción exacta de su póliza manda, así que busque la sección de exclusiones y léala junto con cualquier endoso para moho.
Tuberías reventadas, fugas de electrodomésticos y fugas ocultas
Una tubería reventada o la falla repentina de un electrodoméstico es el caso más claro de cobertura, porque la pérdida de agua en sí suele ser un peligro cubierto. Una fuga escondida dentro de una pared o debajo del piso puede calificar con algunos formularios si fue repentina, pero las reglas para reportarla cuentan. Algunos formularios de póliza fijan un plazo firme para reportar una pérdida oculta, contado desde que usted la detecta o debió detectarla; la tabla de más abajo da un ejemplo. Anote cuándo notó por primera vez la mancha o el olor, y repórtelo enseguida.
Goteras del techo
Una gotera causada por una tormenta cubierta puede tratarse distinto de una gotera causada por deterioro, desgaste o un defecto sin reparar. Las pólizas de casa por lo general cubren el daño por la lluvia que entra por un hueco en el techo cuando vientos fuertes u otro evento cubierto abrieron ese hueco, según la guía de reclamos residenciales del California Department of Insurance (opens in a new tab). En un reclamo por moho ligado al techo, la aseguradora va a mirar qué abrió el techo, en qué estado estaba el techo antes, el daño por agua adentro, cuánto tiempo duró la gotera y cualquier exclusión o sublímite para moho. Nuestra guía sobre si el seguro de casa cubre el techo trata el techo en sí.
Reflujo de aguas servidas e inundación
El agua que regresa por una alcantarilla o un desagüe por lo general solo está cubierta con un endoso por reflujo de agua. La inundación por lo general queda excluida de las pólizas de casa y necesita un seguro de inundación aparte. El moho que sigue a cualquiera de esos eventos depende de si usted tiene esa cobertura aparte y de cómo trata el moho. Para ver cómo se clasifican las fuentes de agua, consulte si el seguro de casa cubre daños por agua.
Lo que la póliza puede pagar
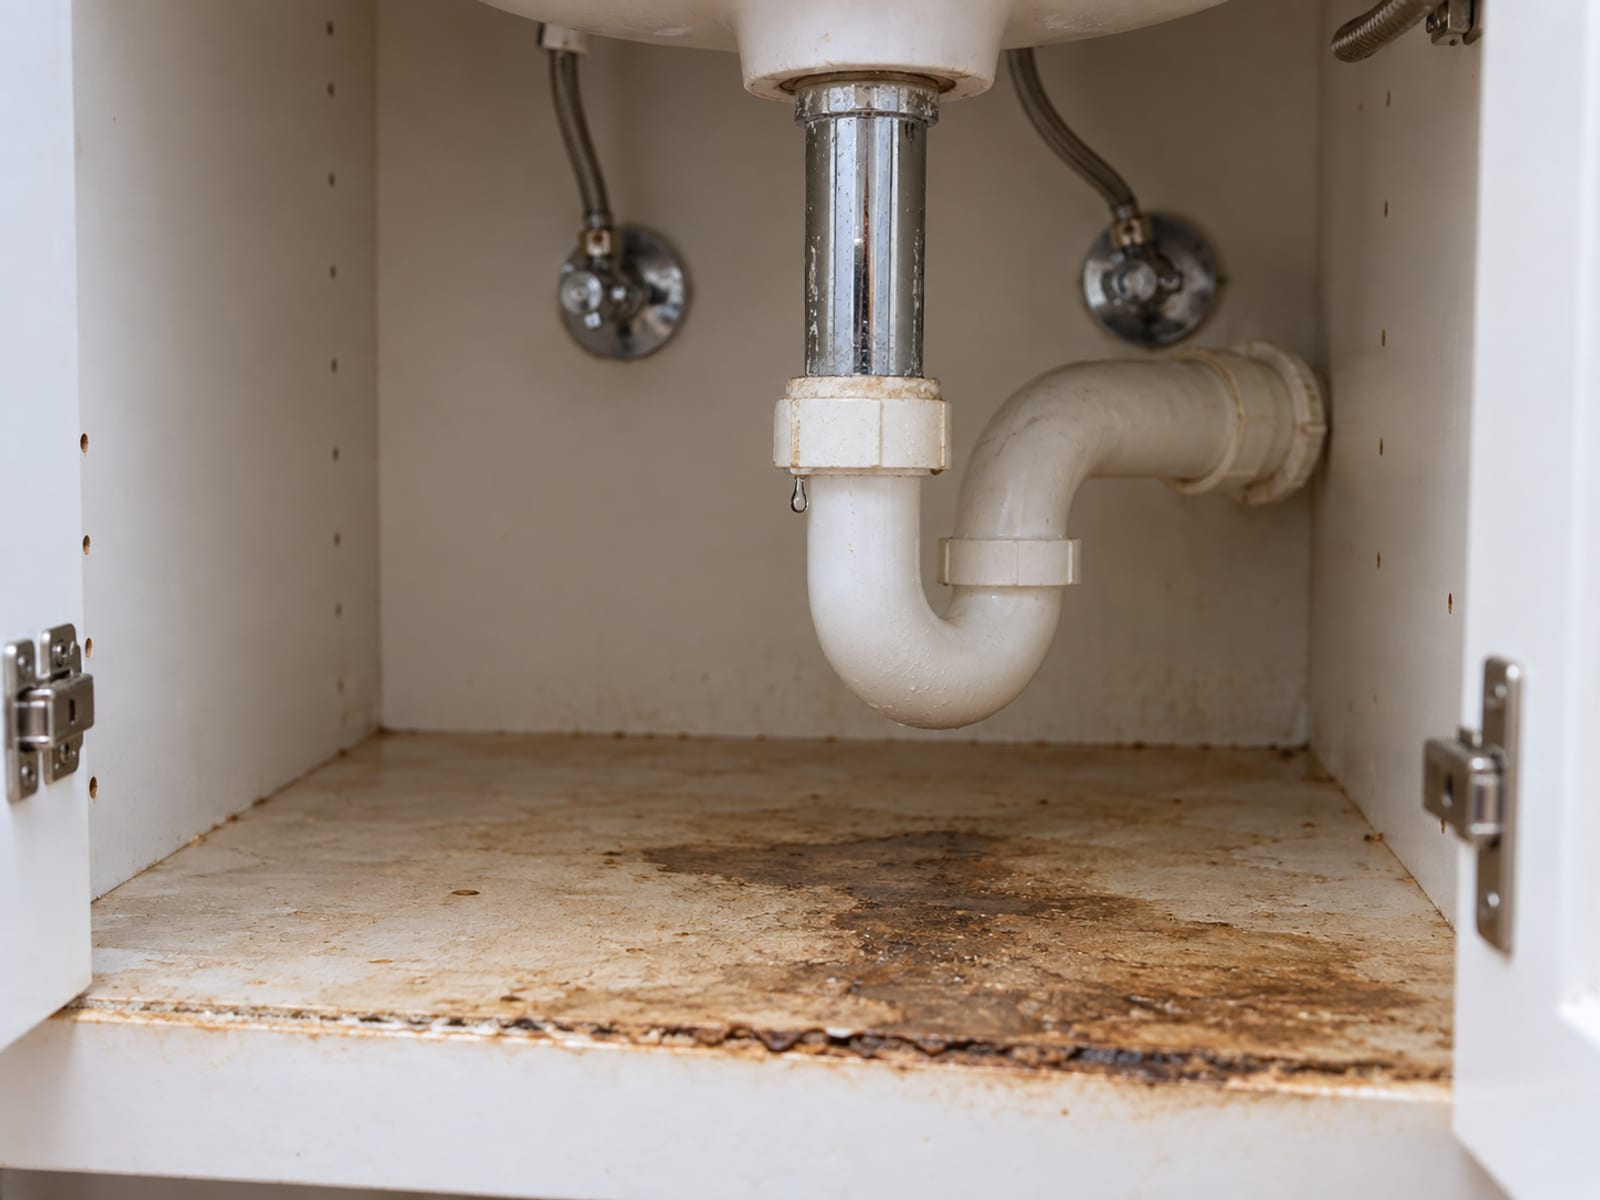
Una pérdida de agua cubierta no paga automáticamente todos los gastos del moho. Reparar o reemplazar lo que dañó el agua es una cosa, y la remediación y las pruebas del moho son otra. Algunas pólizas pagan la reparación o el reemplazo razonable y necesario de la propiedad cubierta dañada físicamente por el moho que sigue a una pérdida de agua repentina y accidental cubierta, y excluyen el costo de la remediación, incluidas las pruebas. La sección sobre endosos muestra cómo fija un estado esas opciones.
Por eso conviene preguntar por cada costo por separado: pruebas, contención, eliminación, desecho, descontaminación, reemplazo de paneles de yeso y aislamiento, reconstrucción, pertenencias dañadas y gastos de vivienda adicionales si tiene que mudarse por un tiempo. La póliza, la página de declaraciones, el endoso, el deducible y la decisión de cobertura del ajustador determinan cuáles se pagan.
Sublímites y endosos para moho
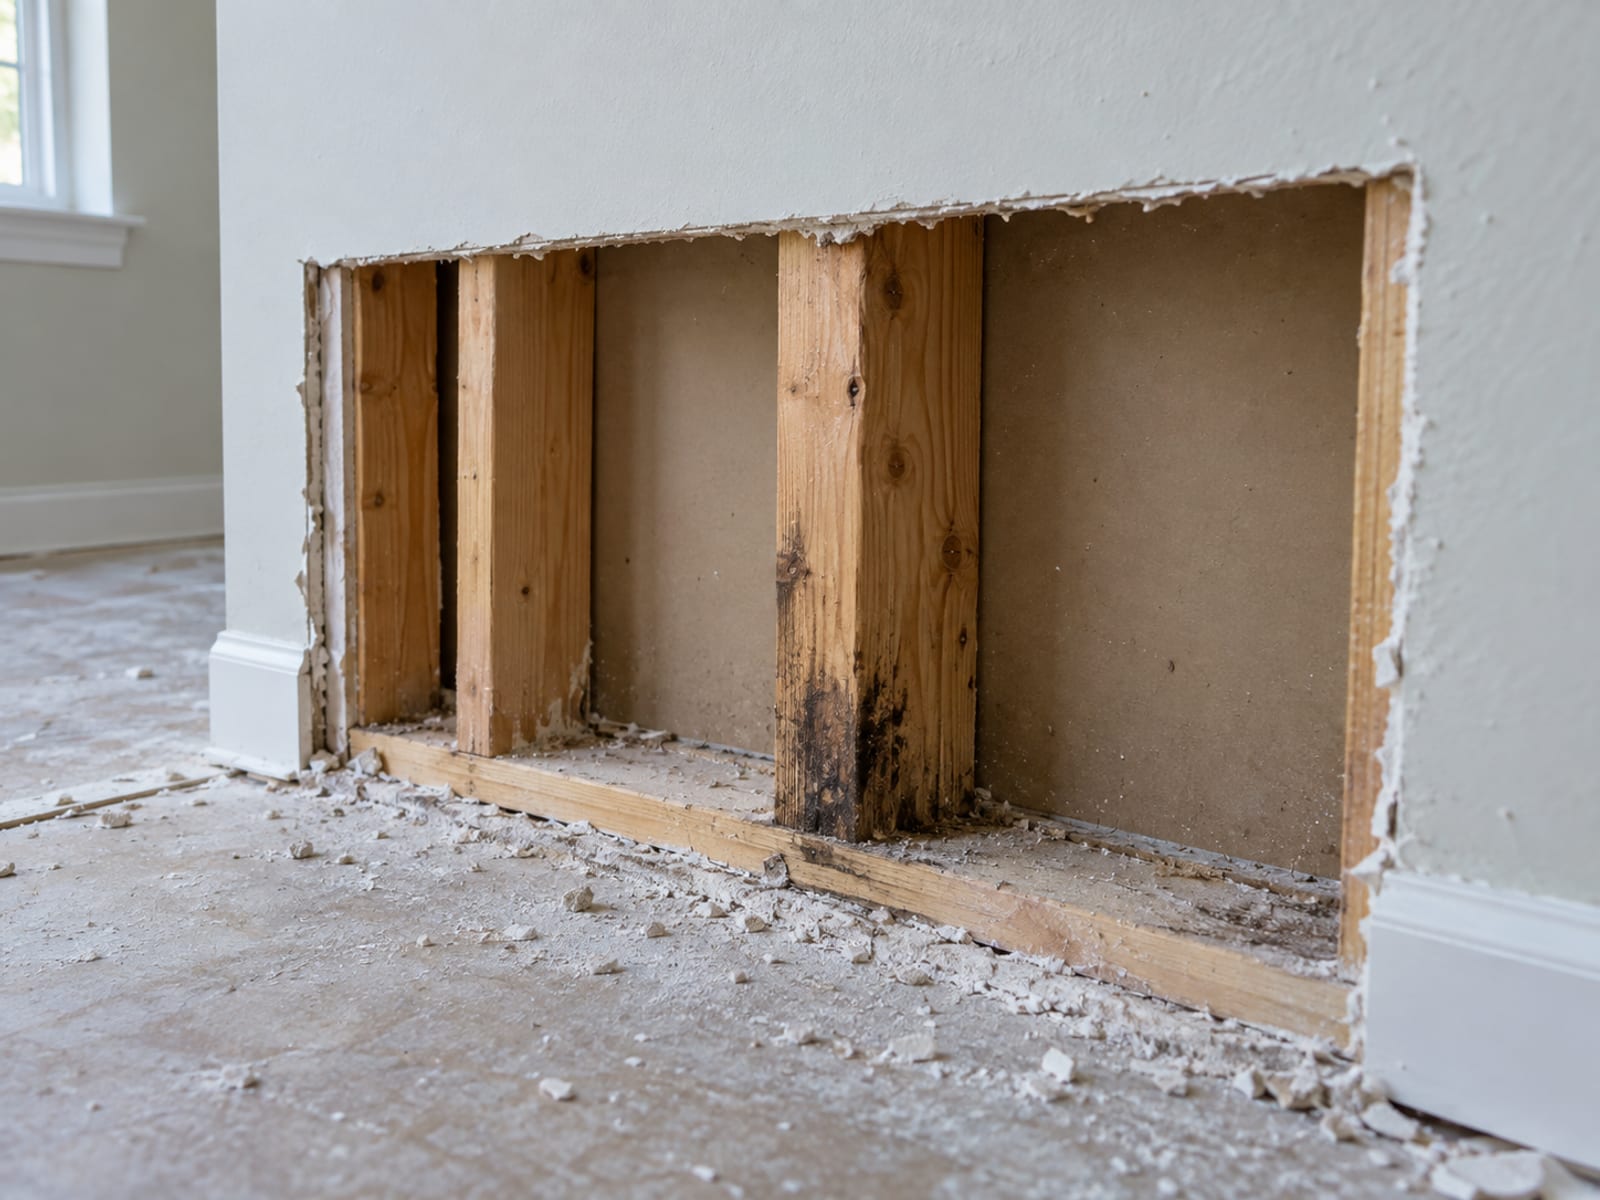
Un endoso para moho u hongos cambia la manera en que la póliza maneja el moho. Según la versión, puede agregar remediación, pruebas, contención, eliminación, desecho, descontaminación, reparación, reemplazo y algunos gastos por pérdida de uso que la póliza básica limita o excluye.
Los endosos para moho que una aseguradora debe ofrecer los fija la ley de cada estado y su departamento de seguros (opens in a new tab). En Texas, por ejemplo, las aseguradoras que venden pólizas de casa deben ofrecer endosos para moho, hongos u otros microbios del 25%, el 50% o el 100% de los límites de la vivienda (Cobertura A), de los bienes personales (Cobertura B) y de la pérdida de uso, además de una opción básica que cubre la reparación o el reemplazo pero no la remediación ni las pruebas, según el Texas Department of Insurance (Departamento de Seguros de Texas) (opens in a new tab). Con la opción del 50%, un límite de vivienda de $100,000 lleva un límite para moho de $50,000.
Otros estados y otras pólizas pueden usar límites o exclusiones distintos, y sus decisiones sobre el endoso y sus límites deben aparecer en los documentos de su póliza. Revise su página de declaraciones para ver si hay un sublímite para moho u hongos, y pregúntele a la aseguradora o al agente qué endoso aprobado por su estado se le aplica.
Qué hacer justo después de encontrar moho
Dar los pasos correctos desde el principio protege su salud y su reclamo. Reporte el daño por agua de inmediato, busque y detenga la fuga en su origen, y seque las áreas mojadas con circulación de aire y deshumidificadores, según el California Department of Insurance (opens in a new tab). No tomar medidas razonables para proteger la propiedad de más daños puede afectar la cobertura del daño que venga después.
- Detenga la fuente del agua si es seguro hacerlo.
- Saque el agua estancada y empiece a secar.
- Ventile y use deshumidificadores.
- Tome fotos y video del daño antes de limpiar, cuando sea seguro.
- Haga una lista de los bienes dañados.
- Guarde los materiales dañados, cuando se pueda, hasta que la aseguradora los inspeccione.
- Guarde los recibos de reparaciones de emergencia, equipos de secado y arreglos temporales.
- Avise pronto a su aseguradora o a su agente.
- Pregunte antes de hacer reparaciones permanentes.
- Evite esparcir materiales contaminados por la casa.
La guía de la NAIC para presentar un reclamo de seguro de casa (opens in a new tab) aconseja avisar a la aseguradora de inmediato e indica que el plazo para reportar cambia según el estado. Trate de secar las áreas y las pertenencias dañadas por agua en un plazo de 24 a 48 horas cuando sea posible, según la información sobre moho de la EPA (opens in a new tab).
Limpiarlo usted mismo o contratar ayuda
Estar en espacios húmedos y con moho puede no causar síntomas, o puede causar nariz tapada, dolor de garganta, tos, silbido al respirar, ardor en los ojos, sarpullido, reacciones alérgicas o crisis de asma, según los CDC (opens in a new tab). Las personas con el sistema inmunitario debilitado o con enfermedades pulmonares crónicas pueden correr riesgos más serios.
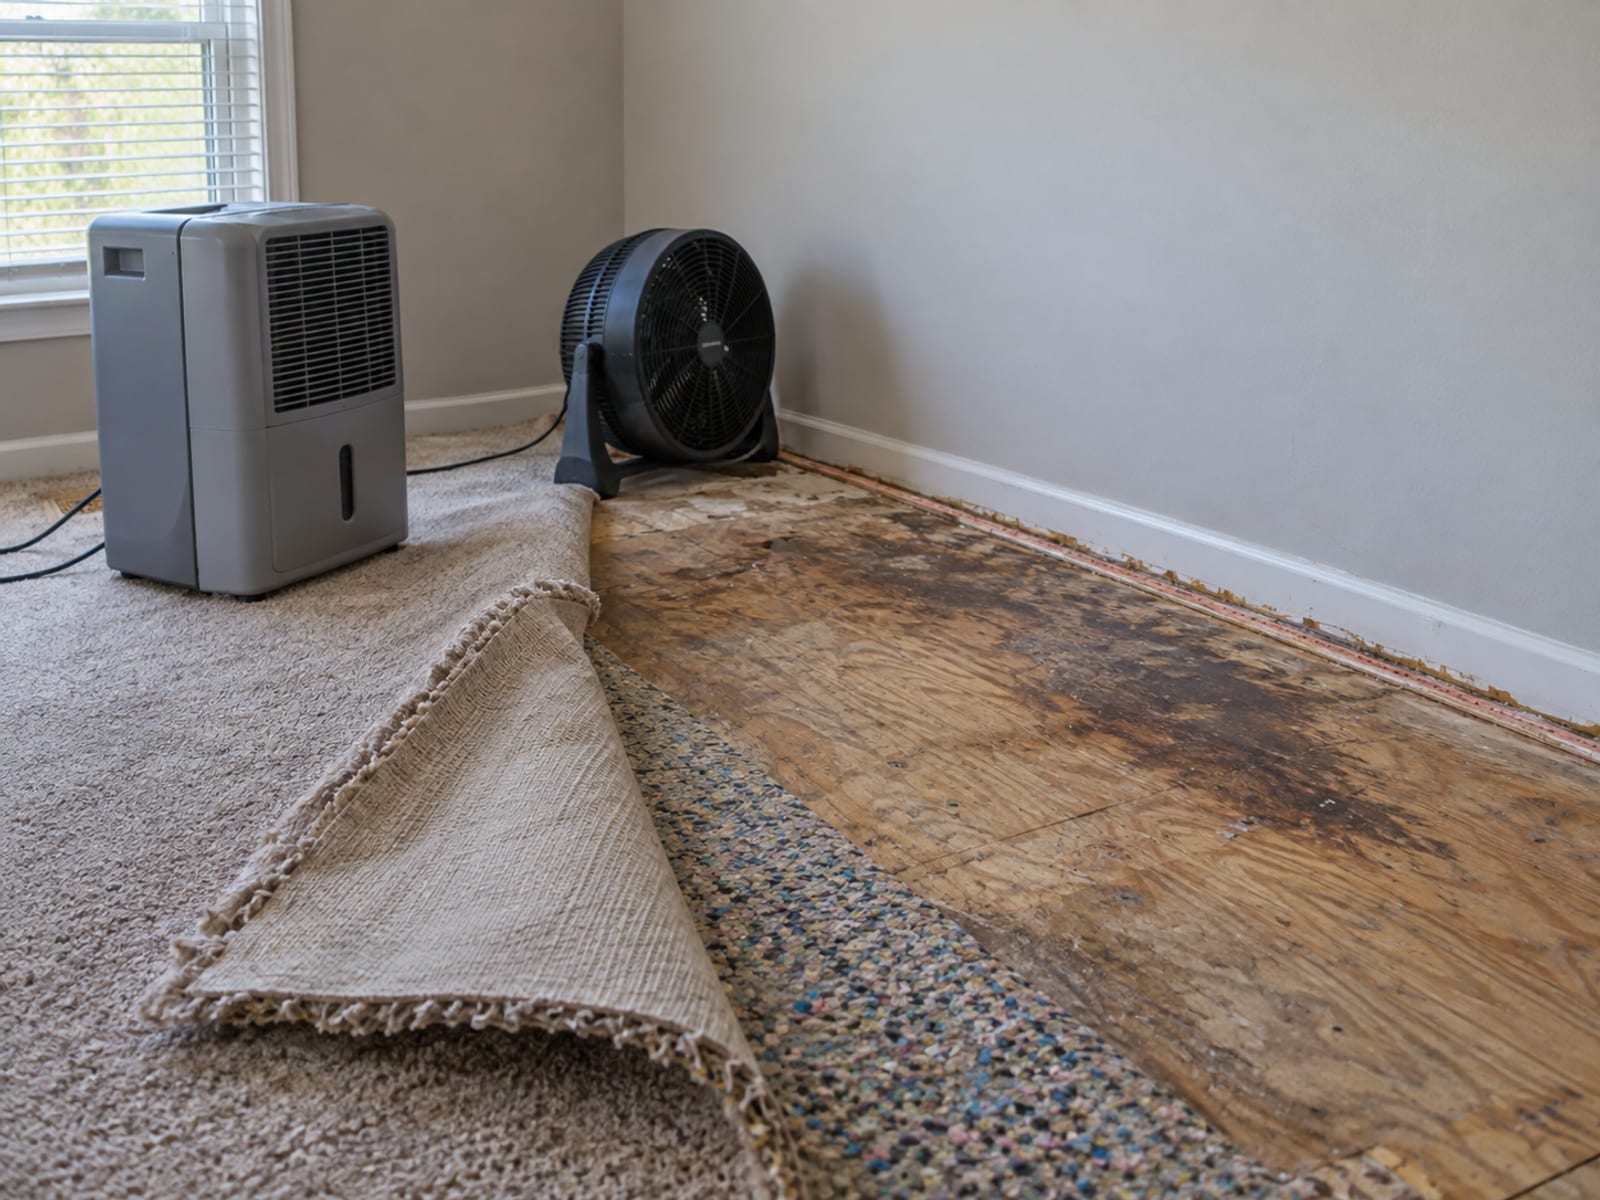
Las áreas de menos de unos 10 pies cuadrados muchas veces las puede limpiar el propio dueño de la casa, según la EPA (opens in a new tab). Las áreas más grandes, los daños extensos por agua o el agua contaminada, como las aguas negras, son razones para llamar a profesionales. Arregle la fuga, seque lo que pueda, limpie las superficies duras con detergente y agua, y bote los materiales porosos que no se puedan secar. Antes de botar algo, tómele una foto y consulte con su aseguradora, porque el ajustador puede querer verlo.
No se recomiendan las pruebas de moho de rutina, porque los resultados no pueden decirle si alguien se va a enfermar y no hay normas fijas sobre niveles aceptables en interiores, según los CDC (opens in a new tab). Lo prioritario es eliminar el moho y corregir la humedad. Si su aseguradora pide pruebas como parte de un reclamo, pregunte si la póliza las paga antes de autorizar el trabajo.
¿Un reclamo por moho puede afectar la renovación o su historial de reclamos?
Puede, aunque el efecto cambia según la aseguradora, el estado y el tipo de reclamo. El historial de reclamos de una casa puede afectar su prima, según la guía para consumidores de la NAIC sobre seguro de casa (opens in a new tab).
Las aseguradoras usan la base de datos C.L.U.E., un informe del historial de reclamos de la propiedad, cuando aprueban o fijan el precio de las pólizas. Puede guardar hasta siete años de historial de reclamos, con la fecha y el tipo de pérdida, la cantidad pagada y la dirección de la propiedad, según las preguntas frecuentes sobre C.L.U.E. del Connecticut Insurance Department (Departamento de Seguros de Connecticut) (opens in a new tab). Un reclamo reportado puede aparecer aunque no se pague nada, mientras que una consulta general sobre la cobertura puede tratarse de otra manera. Pregúntele a su aseguradora cómo clasifica una llamada antes de describir el daño, y pida su propio informe C.L.U.E. para revisar que esté correcto, como explica la guía de Connecticut sobre su historial de reclamos (opens in a new tab).
Hover or tap a row to highlight it.
| Cifra | Valor | Fuente |
|---|---|---|
| Área que el dueño de la casa muchas veces puede limpiar | Menos de unos 10 pies cuadrados | EPA (opens in a new tab) |
| Plazo para secar áreas y pertenencias dañadas por agua | De 24 a 48 horas cuando sea posible | EPA (opens in a new tab) |
| Plazo para reportar una pérdida oculta en un formulario de póliza de Texas (ejemplo) | A más tardar 30 días después de que usted la detecta o debió detectarla | Texto del endoso para moho de Texas (opens in a new tab) |
| Opciones del endoso para moho en Texas (ejemplo) | 25%, 50% o 100% de los límites de vivienda, bienes personales y pérdida de uso; con el 50%, un límite de vivienda de $100,000 lleva un límite para moho de $50,000 | Texas Department of Insurance (opens in a new tab) |
| Historial de reclamos C.L.U.E. | Hasta siete años | Connecticut Insurance Department (opens in a new tab) |
Si la aseguradora niega o paga de menos el reclamo
Empiece por la posición de cobertura por escrito de la aseguradora, y compárela con su póliza, las exclusiones, la página de declaraciones y los endosos. Luego envíe lo que respalda su caso: fotos, lecturas de humedad, facturas de reparación, presupuestos de contratistas, su inventario y cualquier cosa que muestre la causa del agua. Pídale a la aseguradora que reconsidere los hechos que usted disputa.
Si está de acuerdo en que la pérdida está cubierta pero no en el costo, busque una cláusula de tasación (appraisal). La tasación atiende la cantidad de la pérdida, no si existe cobertura, según la guía del Connecticut Insurance Department para disputar un presupuesto de daños (opens in a new tab). También puede presentar una queja ante el departamento de seguros de su estado (opens in a new tab). El proceso de quejas de Connecticut (opens in a new tab), por ejemplo, envía las quejas por escrito a la aseguradora para que responda, aunque el departamento no puede exigir un pago fuera del contrato de la póliza. Pregúntele al departamento si hay mediación o arbitraje, y hable con un abogado sobre una demanda después de revisar la póliza, sus plazos y la ley de su estado.
Revelar moho pasado cuando vende la casa
Las reglas de divulgación dependen del estado. En Texas, el dueño debe entregar al comprador copias de los certificados de remediación de moho emitidos en los cinco años antes de la venta, según el Texas Occupations Code § 1958.154 (opens in a new tab). La Seller Disclosure Act de Michigan, MCL 565.957 (opens in a new tab), exige que el vendedor revele las condiciones que conoce en un formulario establecido por ley que dirige al comprador a la calidad del aire interior y a posibles alérgenos, incluido el moho de la casa. En cualquier otro estado, revise la ley y el formulario de divulgación obligatorio del lugar donde está la casa.
Preguntas para su agente sobre el moho
Lleve estas preguntas cuando hable con su agente:
- ¿La póliza excluye el moho, los hongos, la pudrición húmeda, la pudrición seca o las bacterias?
- ¿El moho que viene de una pérdida de agua repentina y accidental se trata distinto del que viene de una fuga gradual?
- ¿Cuál es el sublímite para moho u hongos, y se comparte entre la vivienda, los bienes personales y la pérdida de uso?
- ¿Están cubiertas las pruebas, la contención, la remediación, el desecho, la descontaminación y la reconstrucción?
- ¿Hay un endoso para moho en mi página de declaraciones?
- ¿La cobertura por reflujo de agua se aplica al reflujo del alcantarillado o del desagüe, y la cobertura de inundación es aparte?
- ¿Cuál es el plazo para avisar de un daño por agua oculto?
- ¿Qué reparaciones de emergencia puedo empezar antes de una inspección, y qué debo guardar?
- ¿Cómo se manejan los gastos de vivienda adicionales?
- ¿Hay tasación si no estamos de acuerdo en la cantidad?
- ¿Cómo distinguen una consulta de un reclamo para efectos de C.L.U.E.?
Si está revisando sus límites en general, vea cuánto seguro de casa necesita, y para los detalles del estado, el seguro de casa en Connecticut.
Compruebe lo que sabe sobre el seguro de casa y el moho
Preguntas frecuentes
Estas son respuestas cortas a dudas comunes sobre el moho y el seguro.
¿El seguro de casa cubre el moho por una fuga lenta?
Por lo general no. Las pólizas suelen excluir las fugas graduales y las filtraciones, y el moho que causan, como explica la primera sección. Arreglar la fuga y anotar cuándo la encontró sigue siendo útil si la aseguradora revisa las fechas.
¿El seguro paga la eliminación del moho?
No necesariamente. Algunas pólizas pagan la reparación o el reemplazo de lo que dañó el agua, pero excluyen la remediación y las pruebas a menos que un endoso las agregue, así que revise su página de declaraciones para ver si hay un endoso para moho y cuál es su límite.
¿Puedo limpiar el moho antes de que venga el ajustador?
Debe detener el agua y empezar a secar de inmediato para evitar más daños. Tome fotos de todo primero, guarde los materiales dañados cuando pueda y pregúntele a la aseguradora antes de hacer reparaciones permanentes o una eliminación a gran escala.
¿Cuánto tiempo queda un reclamo en mi informe C.L.U.E.?
Un informe C.L.U.E. puede contener hasta siete años de historial de reclamos de la propiedad, según el Connecticut Insurance Department (opens in a new tab). Usted puede pedir su informe y disputar los errores.
Respuestas sobre su propia póliza
Busque su página de declaraciones y fíjese si hay un sublímite para moho u hongos, un endoso por reflujo de agua y una póliza de inundación. Luego lleve esas páginas y las preguntas de arriba a una agencia con licencia. El directorio de Riskado reúne agencias de seguros en todo EE. UU. por estado, ciudad y categoría, para que encuentre una cerca de usted.
Términos de esta guía
Tap a term to see what it means.
Pérdida de agua repentina y accidental. Una salida de agua que ocurre de una vez, como una tubería reventada o un electrodoméstico que se desborda.
Fuga gradual. Una fuga lenta o repetida, que las pólizas por lo general no cubren junto con el moho que causa.
Exclusión. La parte de la póliza que enumera lo que no cubre.
Endoso para moho u hongos. Un agregado a la póliza que cambia cómo maneja el moho, a veces sumando remediación, pruebas y eliminación.
Sublímite. Un tope aparte para un tipo de pérdida, como el moho, dentro del límite total de la póliza.
Remediación. Las pruebas, la contención, la eliminación, el desecho y la descontaminación del moho.
Endoso por reflujo de agua. Cobertura del agua que regresa por una alcantarilla o un desagüe.
Informe C.L.U.E.. Un informe del historial de reclamos de la propiedad que las aseguradoras usan cuando aprueban o fijan el precio de las pólizas.
Tasación. Un proceso que atiende la cantidad de la pérdida, no si existe cobertura.
Página de declaraciones. La página de su póliza que muestra cualquier sublímite para moho, los endosos y los deducibles.